Betriebshaftpflicht
Für Personen- und Sachschäden von Mitgliedern und Gästen, mit eingeschlossenen Mietsachschäden an den gemieteten Räumen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Immobilien und Finanzen
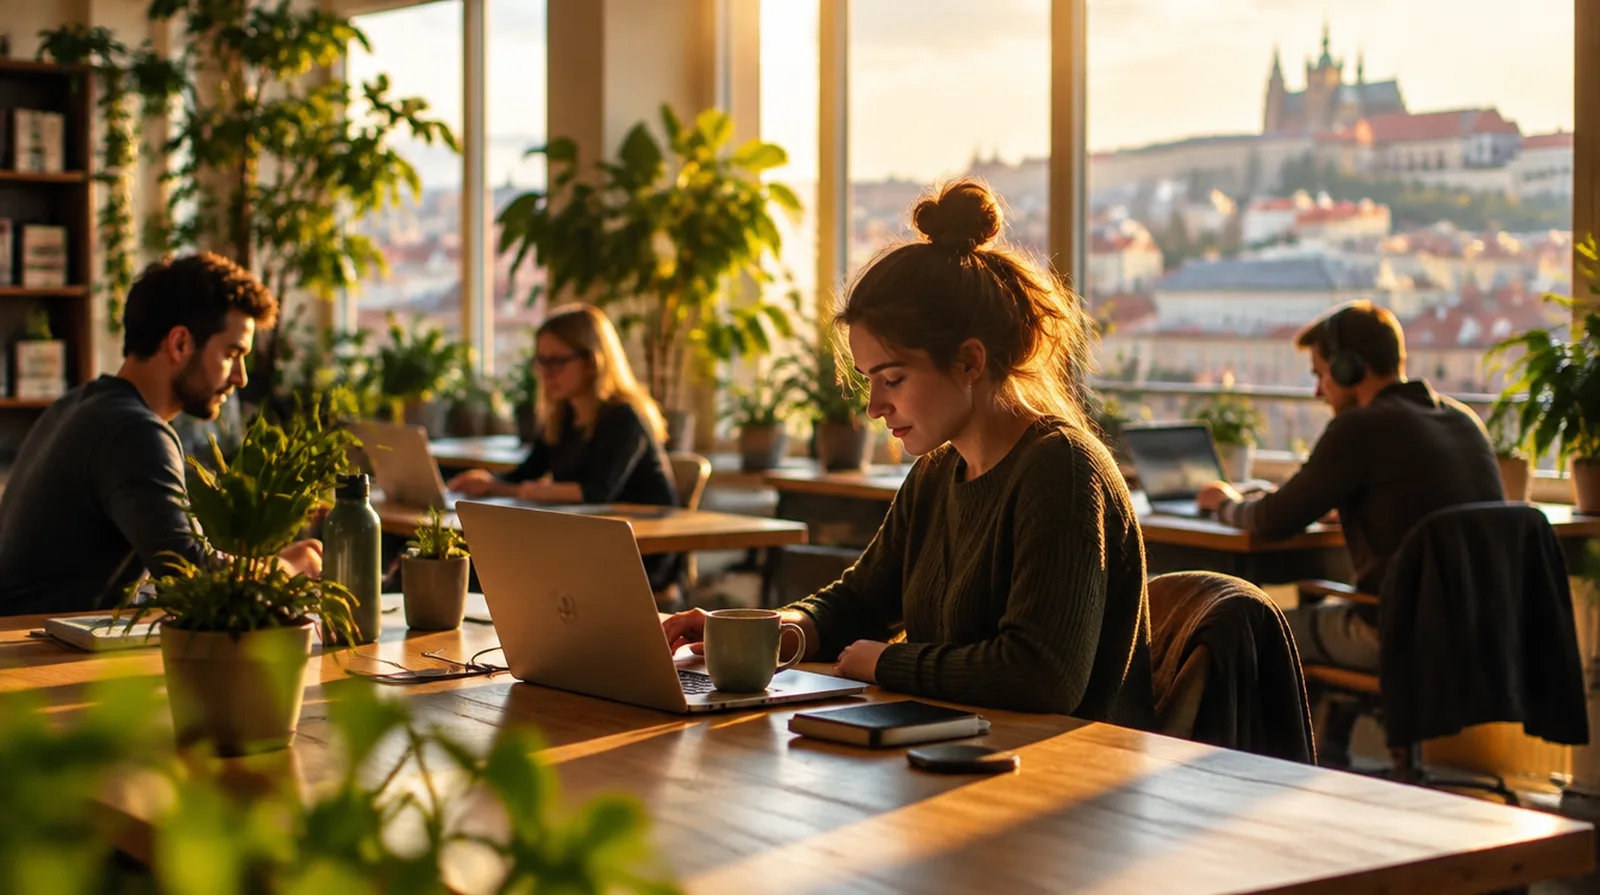
Ein Coworking-Space vermietet Schreibtische, Büros und Besprechungsräume an Freiberufler, Start-ups und Firmen auf Zeit. Shared Offices und Business Center funktionieren ähnlich. Täglich gehen fremde Menschen ein und aus, nutzen Ihr WLAN, Ihre Küche und Ihre Technik. Hier steht, welche Versicherungen Betreiber brauchen, was sie kosten und was im Hauptmietvertrag stehen muss.
Die Frage, die hier fast jeder zuerst stellt
Wenn das Kabel in Ihrem Verantwortungsbereich lag, ja. Als Betreiber haben Sie eine Verkehrssicherungspflicht für die Fläche. Die Betriebshaftpflicht zahlt berechtigte Ansprüche und wehrt unberechtigte ab. Wichtig ist, dass auch Schäden an den gemieteten Räumen selbst, die Mietsachschäden, im Vertrag eingeschlossen sind.
Unfall auf der Fläche
Ein Gast stolpert über ein Kabel oder rutscht in der Küche aus.
Schaden an den Mieträumen
Eine Spülmaschine läuft aus, das Parkett ist hin, der Hauptvermieter fordert Ersatz.
Diebstahl
Laptops von Mitgliedern verschwinden, und es heißt, die Zugangskontrolle habe versagt.
WLAN und Daten
Über das gemeinsame Netz wird ein Mitglied gehackt, oder Ihr Buchungssystem fällt aus.
Schließung nach Schaden
Nach einem Brand ist die Fläche wochenlang nicht nutzbar, Mitglieder gehen, Miete und Kredit laufen weiter.
Streit mit Vermieter und Mitgliedern
Untervermietung ohne Erlaubnis, offene Rechnungen, gekündigte Verträge.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Personen- und Sachschäden von Mitgliedern und Gästen, mit eingeschlossenen Mietsachschäden an den gemieteten Räumen.
Dringend empfohlen
Für Möbel, Küche, Einrichtung und Vorräte gegen Feuer, Leitungswasser, Einbruch und Sturm.
Für Drucker, Bildschirme, Netzwerktechnik, Konferenzsysteme und Schließanlage.
Für Hackerangriffe auf Netz und Buchungssystem und für Datenschutzverletzungen mit Kundendaten.
Zahlt nach einem Sachschaden Miete, Kredite und entgangene Einnahmen weiter.
Sinnvoll je nach Betrieb
Für Streit mit Hauptvermieter, Mitgliedern und Dienstleistern.
Nur wenn Ihnen das Gebäude gehört.
Der Beitrag richtet sich nach Fläche, Zahl der Arbeitsplätze, Technikwert und Umsatz. Veranstaltungen und Gastronomie erhöhen die Haftpflicht.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleiner Space, 40 Arbeitsplätze, Mietsachschäden eingeschlossen | etwa 300 bis 700 Euro im Jahr |
| Inhaltsversicherung | Einrichtung im Wert von 150.000 Euro | etwa 300 bis 700 Euro im Jahr |
| Elektronikversicherung | Technik im Wert von 60.000 Euro | etwa 400 bis 900 Euro im Jahr |
| Cyberversicherung | Betreiber mit 500.000 Euro Umsatz, 250.000 Euro Deckung | etwa 600 bis 1.400 Euro im Jahr |
| Betriebsunterbrechung | Ertragsausfall bis zwölf Monate | etwa 300 bis 800 Euro im Jahr |
Zum Vergleich: Die Haftpflicht eines kleinen Coworking-Spaces kostet im Jahr etwa so viel wie ein fester Schreibtisch für einen Monat.
Richtwerte aus der Angebotspraxis, Stand Oktober 2026, ohne Versicherungsteuer.
Die verlinkte Quelle belegt die rechtliche Angabe auf dieser Seite, nicht die Preise.
01
Kleiner Space
Für: bis 40 Arbeitsplätze auf gemieteter Fläche
Zusammen etwa 1.000 bis 2.300 Euro im Jahr
Dieses Paket anfragen02
Business Center
Für: mehrere Etagen mit Büros, Konferenzräumen und Empfang
Zusammen etwa 2.500 bis 6.000 Euro im Jahr
Dieses Paket anfragen03
Mehrere Standorte
Für: Betreiber mit mehreren Häusern und App-Buchung
Zusammen individuell, meist ab etwa 6.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Betreibern wirklich passieren, hier an einem einzigen Dienstag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Die Spülmaschine in der Gemeinschaftsküche ist ausgelaufen, das Parkett des Vermieters ist aufgequollen.
Ein Besucher stolpert über ein Verlängerungskabel und bricht sich das Handgelenk.
Im Netzwerk taucht Schadsoftware auf, das Buchungssystem ist verschlüsselt.
Ein Überspannungsschaden zerstört Konferenzsystem und Drucker.
Wegen der Trocknung ist eine Etage drei Wochen gesperrt, Mitglieder fordern Gutschriften.
Der Hauptvermieter fordert Schadenersatz und droht mit Kündigung, Sie brauchen einen Anwalt.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Wir denken Mietvertrag und Versicherung zusammen
Was Ihr Hauptvermieter verlangt und was Ihre Mitglieder erwarten, gleichen wir mit dem Versicherungsschutz ab.
Sach, Technik und Cyber in einer Hand
Wir stimmen Inhalt, Elektronik und Cyber so ab, dass sich nichts überschneidet und nichts fehlt.
Familienbetrieb seit 1989
Norman Nammert vermittelt als Versicherungsmakler. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Gesetzlich nicht.
Der Hauptvermieter verlangt aber fast immer eine Betriebshaftpflicht, oft mit Mietsachschäden.
Nein.
Nach § 540 BGB brauchen Sie dafür die Erlaubnis Ihres Vermieters.
Am besten steht sie ausdrücklich im Hauptmietvertrag.
Über Ihre Inhaltsversicherung meist nicht.
Sie haften nur, wenn Ihnen ein Fehler vorgeworfen werden kann.
Mitglieder sollten ihre Geräte selbst versichern.
Wenn Sie WLAN, Buchungssystem und Zutrittskontrolle digital betreiben, ist das Risiko hoch.
Eine Cyberversicherung trägt Kosten für Wiederherstellung, Forensik und Ansprüche Dritter.
Für Haftpflicht, Inhalt und Elektronik etwa 1.000 bis 2.300 Euro im Jahr,
als Richtwert ohne Versicherungsteuer.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Darf ich die Versicherungsbeiträge auf die Mieter umlegen?
Reicht die Mindestdeckung von 500.000 Euro?
Welche Versicherung zahlt, wenn durch meinen Fehler ein Kunde meines Auftraggebers verloren…
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen