01
Klein-BU
Im Inhaltsvertrag enthalten oder zuwählbar, Summe meist gleich der Inhaltssumme, Haftzeit zwölf Monate, dieselben Gefahren wie der Sachvertrag. Einfach und für kleinere Betriebe oft ausreichend.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenStartseite / Versicherungsmakler / Gewerbe
Die Betriebsunterbrechungsversicherung ersetzt den Ertragsausfall, wenn ein versicherter Sachschaden den Betrieb stilllegt oder einschränkt: den entgangenen Gewinn und die Kosten, die weiterlaufen. Sie richtet sich an jeden Betrieb, der ohne seine Räume, Maschinen oder Waren keinen Umsatz macht. Viele Betriebe überleben den Brand, aber nicht die Monate danach.
Die Frage, die hier fast jeder zuerst stellt
Sie zahlt den Betriebsgewinn, der durch die Unterbrechung entgeht, und die fortlaufenden Kosten wie Löhne, Miete, Leasingraten und Zinsen, die weiterlaufen, obwohl kein Umsatz hereinkommt. Voraussetzung ist ein versicherter Sachschaden, etwa Brand, Leitungswasser oder Einbruch. Geleistet wird bis zum Ende der vereinbarten Haftzeit, meist zwölf Monate. Verluste, die ohne Sachschaden entstehen, zum Beispiel durch Krankheit oder schlechte Konjunktur, sind nicht versichert.
Selbst rechnen
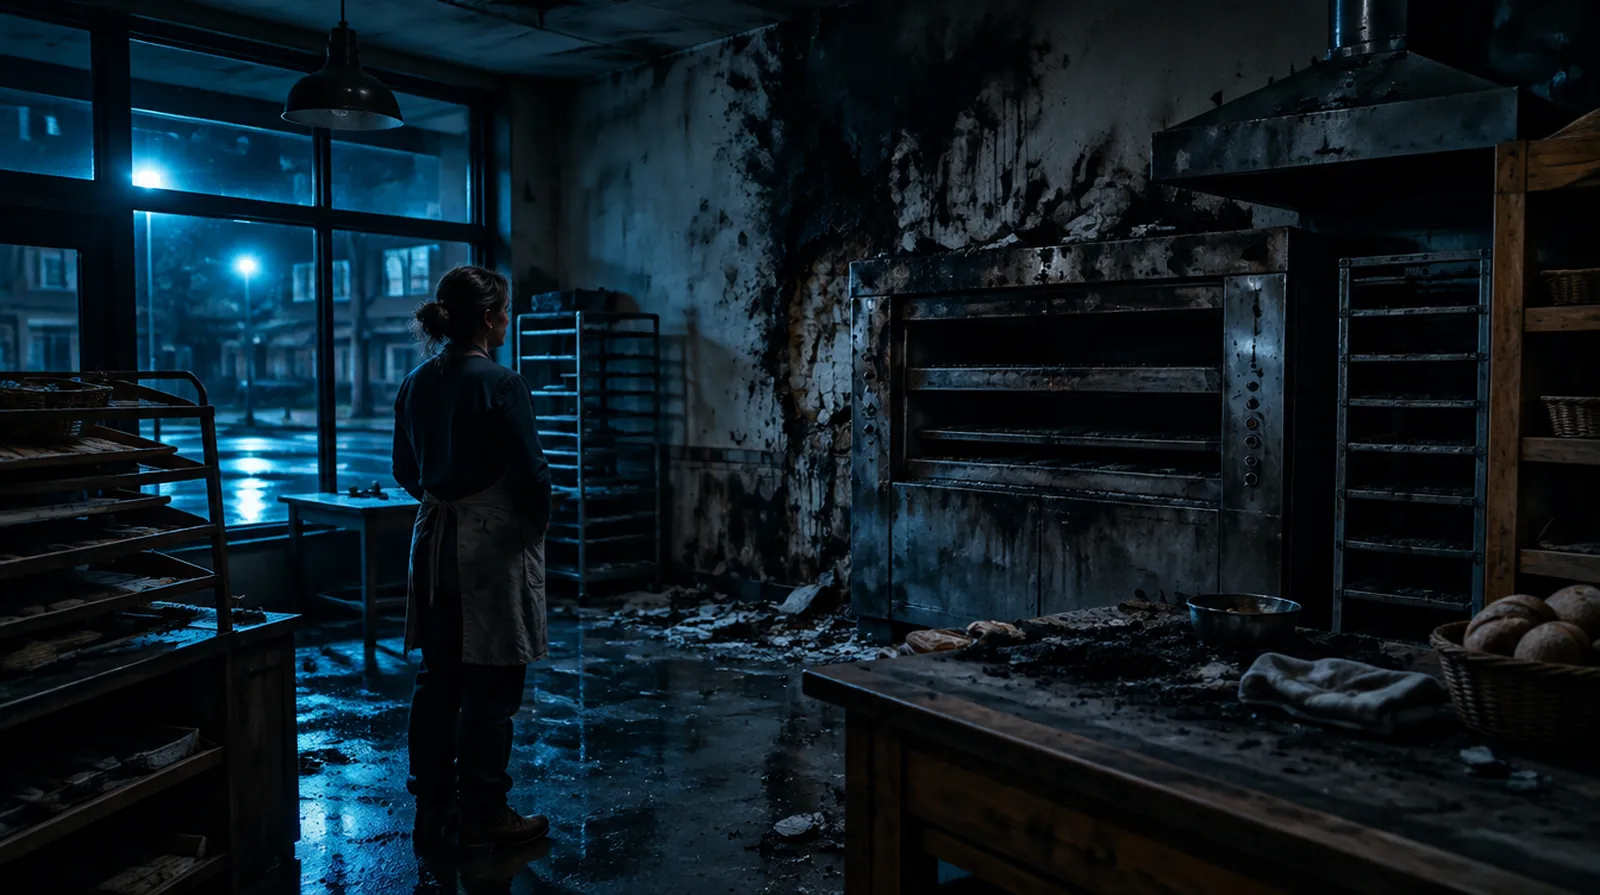
Nach einem Brand ist die Halle in Wochen ersetzt. Die Kunden brauchen länger. Löhne, Miete und Kredite laufen weiter, jeden Tag.
Monat mit 30 Tagen gerechnet.
Die Haftzeit ist der Zeitraum ab Eintritt des Sachschadens, für den der Versicherer den Ausfall ersetzt. Zwölf Monate klingen lang. Nach einem Großbrand dauern aber allein Brandursachenermittlung, Gutachten, Abriss, Baugenehmigung und Lieferzeiten für Spezialmaschinen oft länger. Danach muss der Betrieb erst wieder Kunden gewinnen, die in der Zwischenzeit zur Konkurrenz gegangen sind.
Betriebe mit Sondermaschinen, eigenen Gebäuden oder langen Anlaufzeiten wählen deshalb 18 oder 24 Monate. Die längere Haftzeit kostet mehr, weil der Versicherer länger im Risiko steht, und die Versicherungssumme muss zur Haftzeit passen.
Versichert wird der Betriebsgewinn plus die fortlaufenden Kosten eines Jahres, bei längerer Haftzeit des entsprechenden Zeitraums. Das lässt sich aus der Gewinn- und Verlustrechnung ableiten: Umsatz abzüglich Wareneinsatz und anderer Kosten, die bei Stillstand wegfallen. Ihr Steuerberater kann diese Zahl in wenigen Minuten nennen.
Angesetzt wird die erwartete Entwicklung, nicht das Vorjahr. Ein wachsender Betrieb mit einer Summe auf Vorjahresbasis ist unterversichert, und § 75 VVG gilt auch hier. Gute Verträge verzichten bis zu einer Grenze auf den Einwand der Unterversicherung oder erstatten zu viel gezahlten Beitrag, wenn die Summe höher lag als der tatsächliche Ertrag.
Die klassische BU hängt an einem Sachschaden im eigenen Betrieb. Brennt die Halle des einzigen Zulieferers ab oder fällt der Strom im ganzen Gewerbegebiet aus, steht Ihr Betrieb zwar still, aber ohne eigenen Sachschaden. Dafür gibt es die Rückwirkungsschadenversicherung, die genannte Zulieferer und Abnehmer einbezieht, und Klauseln für den Ausfall öffentlicher Versorgung.
Behördliche Schließungen wegen Krankheitserregern sind ein eigenes Produkt, die Betriebsschließungsversicherung. Ein Ausfall durch einen Cyberangriff ist Sache der Cyberversicherung, und eine BU nach einem Maschinendefekt ohne äußere Ursache braucht eine Maschinen- oder Elektronik-BU.
Pech-Rad
Sechs Schäden, die wirklich passieren. Das Rad entscheidet, welcher Sie trifft, und zeigt, wer zahlt.
Kosten:
Der Beitrag errechnet sich aus der Versicherungssumme, also Betriebsgewinn plus fortlaufende Kosten, und dem Risiko des Betriebs. Er orientiert sich an der Sachversicherung: Wer ein hohes Brandrisiko hat, zahlt auch in der BU mehr. Die Klein-BU im Inhaltsvertrag ist meist deutlich günstiger als ein eigener Vertrag.
Veröffentlichte Beitragsspannen für die BU gibt es nicht, weil sie direkt an Summe und Betriebsart hängt. Der Beitrag steht erst im Angebot fest.
01
Im Inhaltsvertrag enthalten oder zuwählbar, Summe meist gleich der Inhaltssumme, Haftzeit zwölf Monate, dieselben Gefahren wie der Sachvertrag. Einfach und für kleinere Betriebe oft ausreichend.
02
Eigenständiger Vertrag mit eigener Summe aus der Gewinn- und Verlustrechnung, Haftzeit frei wählbar, Einschluss von Wasser, Sturm und Einbruch. Der Standard für mittlere Betriebe.
03
Deckt Unterbrechungen durch alle nicht ausgeschlossenen Sachschäden, dazu Zulieferer, Abnehmer und öffentliche Versorgung. Für Betriebe mit langen Lieferketten.
| Kriterium | Mindeststandard | Starker Tarif | Warum das zählt |
|---|---|---|---|
| Haftzeit | 12 Monate | 18 bis 24 Monate oder nach Wiederanlauf bemessen | Wiederaufbau und Kundenrückgewinnung dauern oft länger als ein Jahr. |
| Unterversicherungsverzicht | keiner | Verzicht bis zu einem vereinbarten Zuschlag auf die Summe | Wachstum macht jede Summe auf Vorjahresbasis zu niedrig. |
| Rückwirkungsschäden | ausgeschlossen | genannte und ungenannte Zulieferer und Abnehmer | Viele Betriebe stehen still, weil ein anderer brennt. |
| Ausfall öffentlicher Versorgung | ausgeschlossen | Strom, Gas, Wasser und Telekommunikation mit Sublimit | Ein Stromausfall nach einem Brand im Umspannwerk trifft ganze Gewerbegebiete. |
| Mehrkosten | nur Schadenminderungskosten | zeitabhängige und zeitunabhängige Mehrkosten mit eigener Summe | Ausweichhalle, Leihmaschinen und Fremdfertigung halten Kunden, kosten aber sofort. |
| Zeitlicher Selbstbehalt | mehrere Tage | höchstens 24 bis 48 Stunden | Bei kurzen Unterbrechungen entscheidet der Selbstbehalt, ob überhaupt etwas gezahlt wird. |
| Gleichlauf mit dem Sachvertrag | abweichende Gefahren | dieselben Gefahren wie Inhalt und Gebäude | Ein Starkregenschaden, der am Inhalt versichert ist, soll auch den Ausfall auslösen. |
Betriebsunterbrechung bieten die Sachversicherer an, die auch Inhalt und Gebäude zeichnen, oft als Baustein desselben Vertrags. Für größere Summen und Rückwirkungsschäden sind Industrieversicherer und Maklerversicherer üblich. Die Liste ist ein Marktüberblick.
| Versicherer | Einordnung |
|---|---|
| Allianz | BU als Baustein und eigenständig, Vertreter und Makler |
| AXA | Firmen-Sachversicherung mit BU-Bausteinen |
| HDI | Talanx-Konzern, Mittelstand und freie Berufe |
| R+V | Mittelstandsgeschäft über Volks- und Raiffeisenbanken und Makler |
| Zurich | Gewerbe- und Industriekunden |
| Gothaer | Gewerbekunden, Vertreter und Makler |
| Helvetia | Sach- und technische Versicherungen, Makler |
| Mannheimer | Teil des Continentale Versicherungsverbunds, Branchenkonzepte |
| Baloise | deutsche Sachgesellschaft eines Schweizer Konzerns, Maklervertrieb |
| HDI Global | Industrieversicherer des Talanx-Konzerns für größere Risiken |
Aus dem BaFin-Register
95
95 Versicherer unter deutscher Bundesaufsicht haben die Erlaubnis für diese Sparte. (Finanzielle Verluste, Gewinnausfall)
Quelle: BaFin-Unternehmensdatenbank, abgerufen am 18. September 2026. Nicht enthalten sind Versicherer aus anderen EU-Staaten, die über eine Niederlassung oder ohne Sitz in Deutschland anbieten.
Im Inhaltsvertrag, Summe an die Inhaltssumme gekoppelt. Für Betriebe, deren Jahresertrag ungefähr dem Wert der Einrichtung entspricht.
Der klassische Einzelvertrag gegen Ausfall nach Brand, Blitz und Explosion, erweiterbar um weitere Gefahren.
Ersetzt den Ausfall nach einem technischen Defekt, den keine Feuer-BU abdeckt. Für Betriebe mit einer Engpassmaschine wichtig.
Erweitert die BU auf Sachschäden bei Zulieferern, Abnehmern oder Dienstleistern, von denen der Betrieb abhängt.
Statt des Ertragsausfalls werden die Kosten ersetzt, die nötig sind, um weiterzuarbeiten. Sinnvoll, wenn Ausweichlösungen schnell verfügbar sind, etwa für Büros und Rechenzentren.
Mythos oder Wahrheit
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Die Betriebsunterbrechungsversicherung ersetzt auch den Gewinn, der in der Zeit entgangen ist.
Das stimmt.
Ja, versichert sind Betriebsgewinn und fortlaufende Kosten. Wer im Stillstand nichts verdient, bekommt den Gewinn, den er ohne Schaden gemacht hätte, nachgewiesen aus der Buchhaltung.
Dauert der Wiederaufbau länger, verlängert sich die Haftzeit automatisch.
Das stimmt nicht.
Nein, die Haftzeit ist fest vereinbart. Endet sie, endet die Zahlung, egal wie weit der Betrieb ist. Eine längere Haftzeit muss vor dem Schaden vereinbart sein.
Sperrt die Polizei nach einem Brand beim Nachbarn die Straße, kann Ihr Betrieb stillstehen, ohne dass die BU zahlt.
Das stimmt.
Leider ja, weil bei Ihnen nichts beschädigt ist. Manche Verträge enthalten eine Klausel für behördlich verhinderten Zugang, meist mit kurzer Höchstdauer.
Die Versicherungssumme der BU entspricht dem Jahresumsatz.
Das stimmt nicht.
Falsch, der Umsatz ist zu hoch gegriffen. Wareneinsatz und andere Kosten, die im Stillstand entfallen, gehören nicht hinein, sonst zahlen Sie Beitrag für eine Summe, die nie fällig wird.
Der Beitrag zur Betriebsunterbrechungsversicherung ist eine Betriebsausgabe.
Das stimmt.
Ja, weil sie betriebliche Erträge und Kosten absichert. Im Gegenzug ist die Entschädigung eine Betriebseinnahme und wird versteuert wie der Umsatz, den sie ersetzt.
Fragen und Antworten
Meistens ja. Die Inhaltsversicherung bezahlt die neuen Maschinen, aber nicht die Löhne, die Miete und den Gewinn der Monate, in denen nicht gearbeitet werden kann. Prüfen Sie, ob Ihr Inhaltsvertrag schon eine Klein-BU enthält, und ob deren Summe zu Ihrem Ertrag passt.
Die Sach-BU nicht, sie hängt an einem Sachschaden. Für den Ausfall des Inhabers durch Krankheit oder Unfall gibt es eigene Produkte, etwa die Praxisausfallversicherung für Ärzte und Freiberufler. Einige Anbieter bieten sie auch für kleine Handwerks- und Dienstleistungsbetriebe an.
Ein Ertragsausfall in Ihrem Betrieb, der durch einen Sachschaden bei einem anderen Unternehmen entsteht, zum Beispiel beim einzigen Zulieferer eines Bauteils oder beim Hauptabnehmer. Ohne besonderen Einschluss ist er nicht versichert, weil in Ihrem Betrieb nichts beschädigt wurde.
Die Zeit, die Ihr Betrieb nach einem Totalschaden braucht, um wieder den alten Umsatz zu erreichen. Rechnen Sie Genehmigungen, Wiederaufbau, Lieferzeiten für Maschinen und die Rückgewinnung von Kunden zusammen. Für Büros reichen oft zwölf Monate, für Produktionsbetriebe mit eigenem Gebäude selten.
Nein. Die Sach-BU verlangt einen Sachschaden. Schließungen nach dem Infektionsschutzgesetz deckt allenfalls eine Betriebsschließungsversicherung, und auch dort kommt es auf den genauen Wortlaut an. Die Streitfälle aus der Pandemie haben gezeigt, wie sehr.
Ja, Löhne und Gehälter zählen zu den fortlaufenden Kosten, solange die Arbeitsverhältnisse bestehen. Damit müssen Sie nach einem Brand niemandem kündigen, nur weil der Umsatz fehlt, und haben Ihre Leute, wenn es wieder losgeht.
Sie sind verpflichtet, den Schaden gering zu halten. Kosten für Ausweichräume, Leihmaschinen oder Fremdfertigung übernimmt der Versicherer als Schadenminderungskosten, soweit sie den Ertragsausfall verringern. Sprechen Sie solche Schritte vorher mit dem Versicherer ab.
Mit Ihrer Buchhaltung: Umsätze und Kosten der Vorjahre, laufende Monatszahlen, Auftragsbestand. Der Versicherer vergleicht, was ohne Schaden zu erwarten gewesen wäre, mit dem tatsächlichen Ergebnis. Eine saubere, zeitnahe Buchführung beschleunigt die Regulierung erheblich.
Nur wenn ein versicherter Sachschaden die Ursache ist, etwa ein Brand im Serverraum. Ein Defekt ohne äußere Ursache braucht eine Elektronik-BU, ein Angriff mit Schadsoftware eine Cyberversicherung mit Betriebsunterbrechung.
NAMMERT Versicherungsmakler
Wir holen Angebote ein und melden uns mit einem Vergleich. Kostenlos und ohne Verpflichtung, die Vergütung zahlt der Versicherer.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Brauche ich als kleiner Betrieb eine Inhaltsversicherung?
Ist eine Gebäudeversicherung für Gewerbeimmobilien Pflicht?
Brauche ich eine Maschinenversicherung, wenn ich schon eine Inhaltsversicherung habe?
Brauche ich eine Elektronikversicherung, wenn ich schon eine Inhaltsversicherung habe?
Braucht ein kleiner Betrieb überhaupt eine Cyberversicherung?
Welche Versicherungen brauche ich?
Zehn Lebenslagen, ehrlich eingeteilt
Ihren Fall suchen, sehen, welche Police zahlt
Versicherungen, die Sie meist nicht brauchen
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen