01
Feuerversicherung
Nur Feuer, Blitz und Explosion. Oft das Minimum, das eine Bank verlangt, lässt aber Wasser und Sturm offen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenStartseite / Versicherungsmakler / Gewerbe
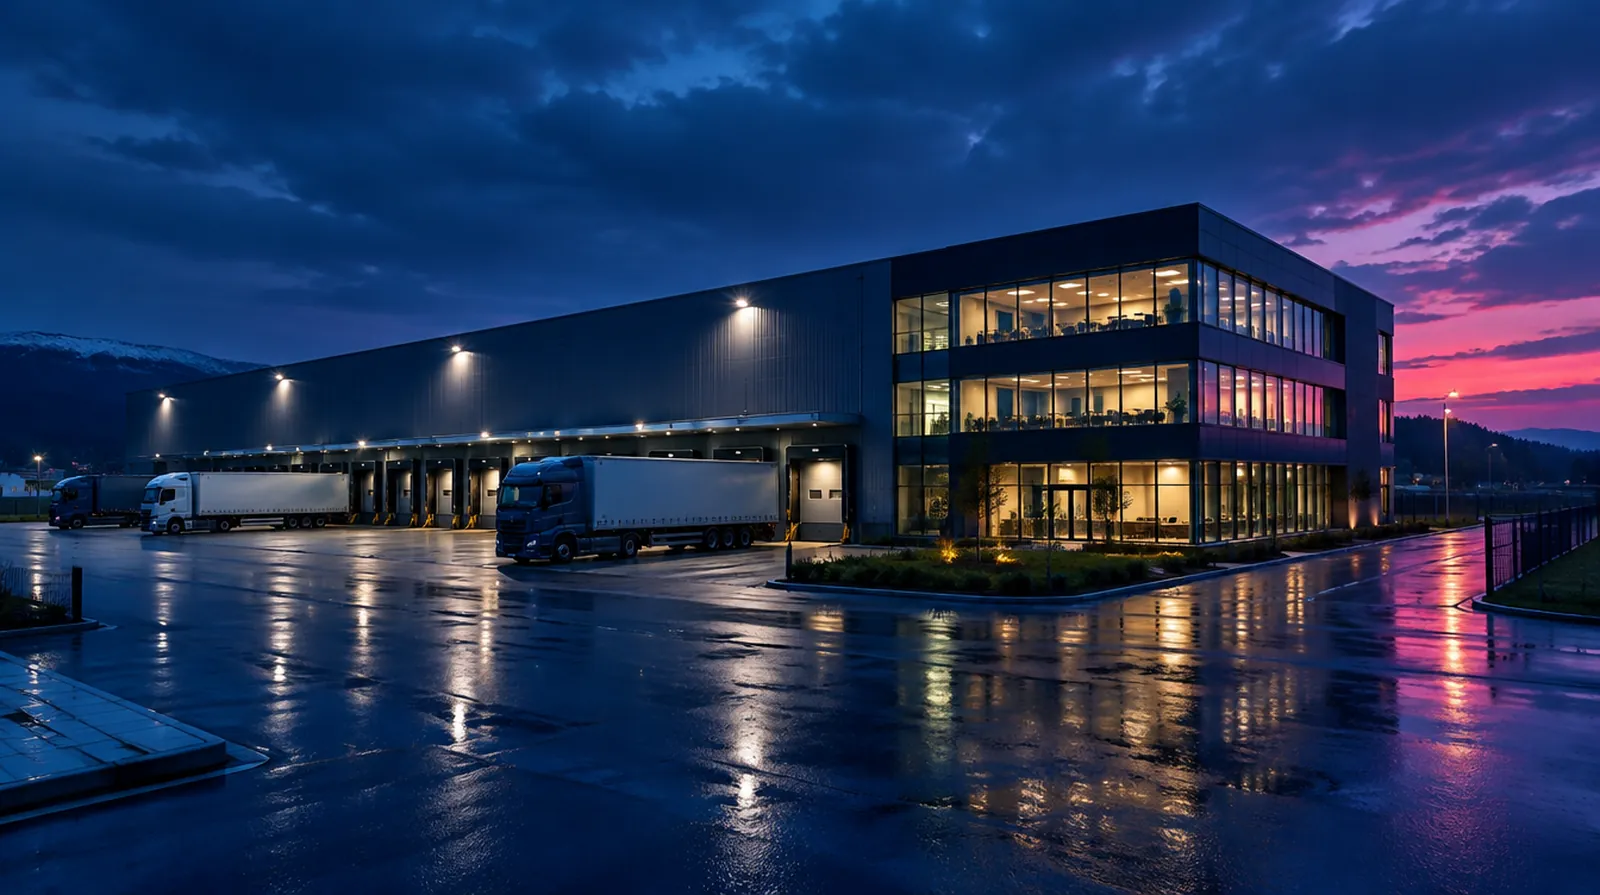
Die gewerbliche Gebäudeversicherung ersetzt Wiederaufbau oder Reparatur eines betrieblich genutzten Gebäudes nach Feuer, Leitungswasser, Sturm und Hagel. Sie richtet sich an Eigentümer von Hallen, Werkstätten, Büro- und Geschäftshäusern. Anders als beim Einfamilienhaus hängt der Beitrag stark davon ab, wer das Gebäude wofür nutzt.
Die Frage, die hier fast jeder zuerst stellt
Gesetzlich nein, praktisch fast immer: Jede Bank, die den Kauf oder Bau finanziert, verlangt eine Feuerversicherung und lässt sich als Sicherungsgläubiger eintragen. Auch Mieter und Pächter bestehen oft darauf. Ohne Versicherung trägt der Eigentümer nach einem Brand den Wiederaufbau, den Mietausfall und den Abriss der Reste allein, und bei einer Halle geht es schnell um Millionen.
Zwei gleich große Hallen können völlig unterschiedlich kosten: Die eine lagert Fliesen, in der anderen arbeitet eine Tischlerei mit Spänen und Lacken. Versicherer stufen nach der gefährlichsten Nutzung im Gebäude ein. Zieht ein neuer Mieter mit höherem Brandrisiko ein, ist das eine Gefahrerhöhung, die Sie dem Versicherer anzeigen müssen (§ 23 VVG).
Wer vermietet, kennt die Tätigkeit seiner Mieter deshalb besser genau. Ein Gebäude, das als Bürohaus versichert ist und im Erdgeschoss plötzlich eine Pizzeria mit Holzofen beherbergt, ist ein klassischer Streitfall nach einem Brand.
Große gewerbliche Gebäude werden meist zum Neuwert versichert, also zu den Kosten, ein gleichartiges Gebäude heute neu zu errichten. Die Summe muss dann mit den Baupreisen steigen, sonst droht Unterversicherung nach § 75 VVG. Einige Versicherer bieten für kleinere Objekte den gleitenden Neuwert auf Basis des Werts 1914 an, der die Summe automatisch an den Baupreisindex koppelt.
Die Summe am Kaufpreis festzumachen ist ein Fehler. Der Kaufpreis enthält das Grundstück und den Markt, nicht die Kosten für Abriss, Neubau nach heutigen Bauvorschriften und Planung. Sinnvoll ist eine Wertermittlung durch einen Sachverständigen oder nach dem Verfahren des Versicherers, an die ein Unterversicherungsverzicht geknüpft ist.
Steht ein Gebäude länger leer, steigt das Risiko für Brandstiftung, Vandalismus und unbemerkte Wasserschäden. Viele Bedingungen verlangen eine Anzeige nach einer bestimmten Leerstandsdauer. Dasselbe gilt für größere Umbauten: Während der Bauphase greift oft zusätzlich die Bauleistungsversicherung, und der Rohbau muss eigens gegen Feuer versichert sein.
Eine Photovoltaikanlage auf dem Hallendach ändert das Risiko ebenfalls. Sie kann im Gebäudevertrag mitversichert werden oder einen eigenen Vertrag bekommen, der dann auch Ertragsausfall und technische Schäden abdeckt.
Pech-Rad
Sechs Schäden, die wirklich passieren. Das Rad entscheidet, welcher Sie trifft, und zeigt, wer zahlt.
Kosten:
Grundlage ist ein Beitragssatz auf die Versicherungssumme. Für ein reines Bürohaus in Massivbauweise liegt er deutlich niedriger als für eine Holzhalle mit Produktion. Den größten Hebel haben Nutzung, Bauart und Brandschutz, danach die Lage.
Veröffentlichte Richtwerte gibt es für gewerbliche Gebäude nicht, dafür sind die Objekte zu unterschiedlich. Der Beitrag steht erst im Angebot fest.
01
Nur Feuer, Blitz und Explosion. Oft das Minimum, das eine Bank verlangt, lässt aber Wasser und Sturm offen.
02
Feuer, Leitungswasser, Sturm und Hagel in einem Vertrag, dazu Mietausfall und Kostenpositionen. Der Standard für die meisten gewerblichen Eigentümer.
03
Alles ist versichert, was nicht ausgeschlossen ist, dazu Elementarschäden, höhere Grenzen für Mehrkosten und Mietausfall bis 24 Monate. Für wertvolle Objekte und Lagen mit Starkregenrisiko.
| Kriterium | Mindeststandard | Starker Tarif | Warum das zählt |
|---|---|---|---|
| Unterversicherungsverzicht | keiner | Verzicht nach Wertermittlung oder gleitender Neuwert | Baupreise steigen schneller als man die Summe anpasst. |
| Mietausfall | bis 6 Monate | bis 24 Monate, auch für gewerbliche Mieter | Der Wiederaufbau einer Halle mit Genehmigung dauert oft länger als ein Jahr. |
| Mehrkosten durch behördliche Auflagen | ausgeschlossen | eingeschlossen mit eigener Summe | Wiederaufgebaut wird nach heutigem Baurecht, mit Brandschutz und Energievorgaben, und das kostet mehr. |
| Grobe Fahrlässigkeit | Kürzung möglich | Verzicht auf Kürzung bis zur Versicherungssumme | Auch ein Hausmeister vergisst einmal, die Wasserleitung vor dem Frost zu entleeren. |
| Elementarschäden | nicht versichert | eingeschlossen mit tragbarem Selbstbehalt | Starkregen trifft auch Grundstücke fern von jedem Fluss. |
| Mieterwechsel und Nutzungsänderung | Anzeige vor Einzug | Vorsorge für Gefahrerhöhung durch Mieter, nachträgliche Anzeige | Vermieter erfahren oft erst spät, was ein Mieter tatsächlich tut. |
| Aufräum- und Abbruchkosten | bis 5 Prozent der Summe | eigene Summe, auch für Dekontamination | Belastete Brandreste zu entsorgen kostet bei Gewerbeobjekten schnell sechsstellig. |
Gewerbliche Gebäude versichern die großen Sachversicherer und die öffentlichen Versicherer der Regionen. Bei größeren Objekten teilen sich oft mehrere Versicherer das Risiko. Die Liste ist ein Marktüberblick.
| Versicherer | Einordnung |
|---|---|
| Allianz | Firmen- und Gewerbeimmobilien, Vertreter und Makler |
| AXA | gewerbliche Gebäude und Immobilienportfolios |
| HDI | Talanx-Konzern, Firmenkunden und Gewerbe |
| R+V | Genossenschaftliche FinanzGruppe, Mittelstand |
| Zurich | Gewerbe und Industrie, überwiegend Makler |
| Provinzial | öffentlicher Versicherer mit regionalem Geschäftsgebiet |
| SV SparkassenVersicherung | öffentlicher Versicherer im Südwesten, Vertrieb auch über Sparkassen |
| Gothaer | Gewerbe- und Firmengeschäft, Makler und Vertreter |
| Alte Leipziger | Teil des Alte Leipziger-Hallesche Konzerns, Maklervertrieb |
| Württembergische | W&W-Gruppe, Gewerbe- und Wohngebäude |
Aus dem BaFin-Register
155
155 Versicherer unter deutscher Bundesaufsicht haben die Erlaubnis für diese Sparte. (Feuer, Sturm, Hagel-, Frost- und sonstige Sachschäden)
Quelle: BaFin-Unternehmensdatenbank, abgerufen am 18. September 2026. Nicht enthalten sind Versicherer aus anderen EU-Staaten, die über eine Niederlassung oder ohne Sitz in Deutschland anbieten.
Der Kern, den jede Finanzierung verlangt. Häufig als Einzelvertrag, wenn Wasser und Sturm anderweitig versichert sind.
Feuer, Leitungswasser, Sturm und Hagel in einem Vertrag, mit Kostenpositionen und Mietausfall.
Deckt auch unbenannte Gefahren, bei großen Objekten üblich. Der Versicherer muss einen Ausschluss beweisen.
Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch, meist mit Selbstbehalt.
Ersetzt ausbleibende Mieten, solange die Räume unbenutzbar sind. Für Vermieter oft wichtiger als jede Kostenposition.
Mythos oder Wahrheit
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Graffiti an der Hallenwand zahlt die Gebäudeversicherung automatisch.
Das stimmt nicht.
Nein, Vandalismus von außen ist in der Grunddeckung nicht enthalten. Einige Gewerbetarife bieten Graffiti als eigenen Baustein mit einer Obergrenze an, oft mit Selbstbehalt.
Fährt ein fremder Lkw rückwärts ins Rolltor, zahlt zuerst seine Kfz-Haftpflicht.
Das stimmt.
Richtig, der Fahrer haftet für den Schaden, und seine Kfz-Haftpflicht reguliert ihn. Die eigene Gebäudeversicherung ist nur gefragt, wenn der Verursacher unbekannt bleibt und Fahrzeuganprall eingeschlossen ist.
Nach einem Totalschaden kann ich das Geld nehmen und auf den Neubau verzichten.
Das stimmt nicht.
Nur zum Teil. Ohne Wiederaufbau gibt es in der Regel nur den Zeitwert, den Aufschlag bis zum Neuwert erst, wenn die Wiederherstellung innerhalb einer Frist gesichert ist, üblich sind drei Jahre.
Wenn Schnee das Hallendach eindrückt, ist das kein Sturmschaden.
Das stimmt.
Stimmt, Schneedruck gehört zu den Elementargefahren. Wer auf Flachdächern große Schneelasten erwartet, braucht diesen Baustein, auch weit weg von jedem Fluss.
Platzt im leeren Gebäude im Winter ein Rohr, zahlt die Versicherung wie immer.
Das stimmt nicht.
Nicht, wenn die Pflicht zum Beheizen oder Entleeren verletzt wurde. Leerstehende Gebäude müssen nach den meisten Bedingungen kontrolliert und frostsicher gehalten werden, sonst drohen Kürzungen.
Fragen und Antworten
Der Eigentümer. Als Mieter versichern Sie Ihre Einrichtung, Waren und Mietereinbauten über die Inhaltsversicherung. Die Kosten der Gebäudeversicherung dürfen im Gewerbemietvertrag als Nebenkosten auf Sie umgelegt werden, wenn das vereinbart ist.
Nur mit Elementarschutz. Wasser, das von außen eindringt oder aus der Kanalisation zurückstaut, gilt nicht als Leitungswasser. Ohne Einschluss erweiterter Elementarschäden trägt der Eigentümer diese Schäden selbst.
Der Ersatz der Miete, die ein Mieter nach einem versicherten Schaden mindern oder nicht mehr zahlen muss, weil die Räume unbenutzbar sind. Bei Eigennutzung wird stattdessen der ortsübliche Mietwert ersetzt. Die Dauer ist begrenzt, üblich sind zwölf Monate, bessere Verträge bieten 24.
Ja, wenn die Bedingungen es verlangen, und das tun die meisten ab einer bestimmten Dauer. Leerstand erhöht das Risiko und ist eine Gefahrerhöhung. Wer ihn verschweigt, riskiert im Schadenfall Kürzung oder Leistungsfreiheit.
Manchmal als Gebäudebestandteil gegen die Grundgefahren, aber nicht gegen technische Defekte, Diebstahl oder Ertragsausfall. Für größere Anlagen ist eine eigene Photovoltaikversicherung üblich, die alle drei Punkte abdeckt.
Dann wird jeder Schaden anteilig gekürzt, im Verhältnis von Summe zu tatsächlichem Wert. Das gilt auch für kleine Schäden. Ein Unterversicherungsverzicht nach einer anerkannten Wertermittlung verhindert das.
Gegen Feuer, Wasser und Sturm ja, weil sie fest eingebaut sind. Einen Defekt ohne äußere Ursache, etwa einen durchgebrannten Kessel, deckt sie nicht. Das ist ein Fall für die Maschinen- oder Haustechnikversicherung.
Ja. Mit einer Summenausgleichsklausel gleicht der Versicherer eine Unterversicherung in einem Gebäude mit einer Überversicherung in einem anderen aus. Das ist für Betriebe mit mehreren Objekten auf einem Gelände oft sinnvoll.
Damit die Versicherungsleistung nach einem Totalschaden zuerst der Bank zugutekommt, die den Kredit gegeben hat. Der Versicherer bestätigt der Bank, dass der Vertrag besteht, und informiert sie, wenn Beiträge offen sind.
NAMMERT Versicherungsmakler
Wir holen Angebote ein und melden uns mit einem Vergleich. Kostenlos und ohne Verpflichtung, die Vergütung zahlt der Versicherer.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Brauche ich als kleiner Betrieb eine Inhaltsversicherung?
Was zahlt eine Betriebsunterbrechungsversicherung genau?
Brauche ich eine extra Versicherung für meine PV-Anlage?
Brauche ich als Bauunternehmer eine Bauleistungsversicherung, wenn der Bauherr schon eine hat?
Ist eine Betriebshaftpflicht Pflicht?
Welche Versicherungen brauche ich?
Zehn Lebenslagen, ehrlich eingeteilt
Ihren Fall suchen, sehen, welche Police zahlt
Versicherungen, die Sie meist nicht brauchen
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen