01
Einzelobjekt
Ein Bauvorhaben, Laufzeit bis zur Abnahme, Summe nach Auftragswert. Für Bauherren und für Unternehmer mit wenigen großen Aufträgen.
Privat
Privathaftpflicht Hausrat Wohngebäude Elementarschaden Photovoltaik Bauherrenversicherung Kfz-Versicherung Fahrrad und E-Bike Reiseversicherung Drohnenversicherung Hunde- und Pferdehaftpflicht Tierkrankenversicherung Rechtsschutz Unfallversicherung Berufsunfähigkeit Risikoleben Sterbegeld Private Rente Private Krankenversicherung Krankenzusatz Zahnzusatz Pflegezusatz Grundbesitzerhaftpflicht Gewässerschadenhaftpflicht Jagdhaftpflicht Pferdehaftpflicht Glasversicherung Handyversicherung Motorradversicherung Wohnmobilversicherung Auslandskranken Pferde-OP-Versicherung Grundfähigkeit KinderinvaliditätGewerbe
Betriebshaftpflicht Berufshaftpflicht D&O-Versicherung Firmenrechtsschutz Inhaltsversicherung Gewerbegebäude Betriebsunterbrechung Elektronikversicherung Maschinenversicherung Bauleistung Transportversicherung Flottenversicherung Cyberversicherung Warenkreditversicherung Betriebsrente (bAV) Betriebliche Krankenversicherung Gruppenunfallversicherung Nach BetriebsartRatgeber
Welche Versicherungen brauche ich? Wer zahlt den Schaden? Versicherungen, die nicht jeder braucht Kündigungsfristen Versicherungsfragen Bedingungen aller Tarife vergleichenVersicherer
Versicherer von A bis Z Versicherer in Österreich Versicherer in Spanien Beschwerden im VergleichKontakt
03375 / 29 12 77 Kontakt Kunden-Login, Verträge, DokumenteSprache
Österreich English Español Boot und YachtStartseite / Versicherungsmakler / Gewerbe
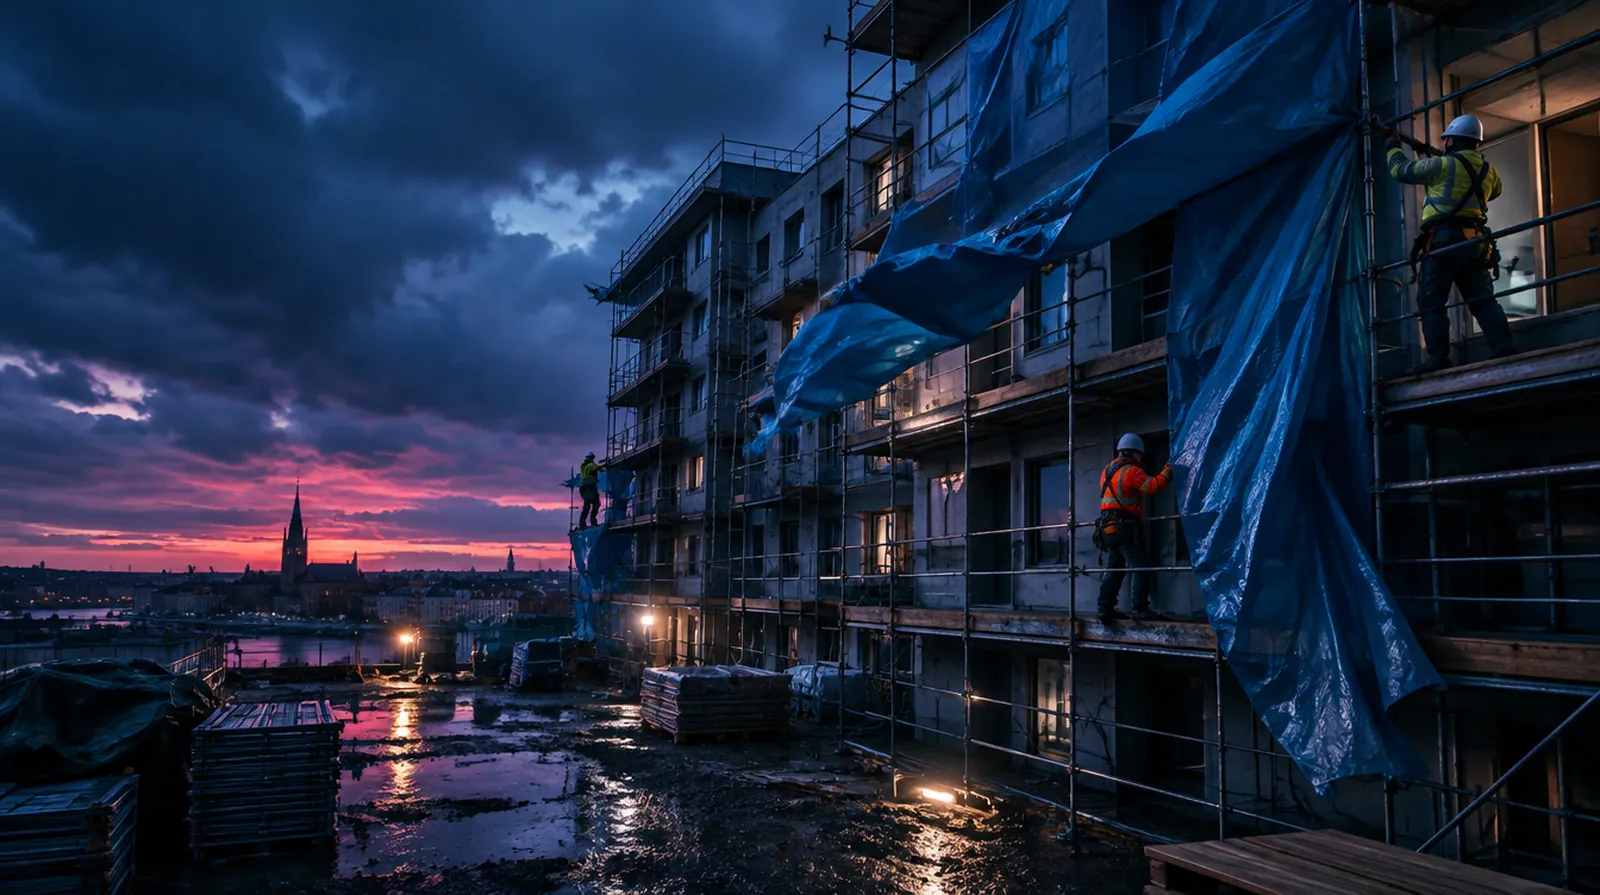
Bis zur Abnahme trägt der Bauunternehmer das Risiko, dass seine Leistung zerstört oder beschädigt wird, und muss im Zweifel noch einmal bauen. Die Bauleistungsversicherung ersetzt solche Schäden durch Sturm, Starkregen, Vandalismus, Diebstahl eingebauter Teile oder Konstruktionsfehler. Sie ist keine Pflicht, wird aber von vielen Auftraggebern im Bauvertrag verlangt.
Die Frage, die hier fast jeder zuerst stellt
Dann meist nicht, sofern der Vertrag des Bauherrn alle Gewerke einschließt und Ihre Leistung mitversichert. Das ist bei der Bauherren-Variante nach ABN üblich, und die Prämie wird dann oft anteilig von Ihrer Schlussrechnung abgezogen. Prüfen Sie aber die Selbstbeteiligung, die im Schaden oft beim verursachenden Unternehmer landet. Arbeiten Sie auf Baustellen ohne solche Police, brauchen Sie eine eigene Deckung nach ABU, meist als Jahresvertrag für alle Bauvorhaben.
Nach § 644 BGB trägt der Unternehmer die Gefahr bis zur Abnahme. Wird die fertige Wand vorher von Unbekannten eingerissen oder vom Sturm umgeworfen, muss er sie neu errichten und bekommt dafür kein zusätzliches Geld. Das ist der Normalfall im BGB-Bauvertrag.
Die VOB/B verschiebt das in einem schmalen Bereich. Nach § 7 VOB/B behält der Unternehmer seinen Vergütungsanspruch für ausgeführte Teile, wenn sie durch höhere Gewalt, Krieg, Aufruhr oder andere objektiv unabwendbare Umstände zerstört werden. Die Rechtsprechung legt das eng aus. Normales Unwetter, Diebstahl oder Vandalismus auf einer ungesicherten Baustelle gelten oft nicht als unabwendbar, und nach § 4 Abs. 5 VOB/B muss der Unternehmer seine Leistung bis zur Abnahme selbst vor Beschädigung und Diebstahl schützen.
Schließt der Bauherr die Versicherung nach ABN ab, sind alle beteiligten Unternehmen und die gesamte Bauleistung in einem Vertrag gedeckt. Das vermeidet Streit darüber, welcher Handwerker den Wasserschaden im Estrich verursacht hat. Viele Bauherren legen die Prämie anteilig auf die Unternehmen um, das steht dann im Bauvertrag.
Die Unternehmer-Variante nach ABU deckt nur die eigene Leistung. Bauunternehmen mit laufend mehreren Baustellen versichern sich meist über einen Jahresvertrag mit Umsatzmeldung, damit keine Baustelle ohne Schutz beginnt.
Wer im Bestand baut, gefährdet den Altbau. Reißt beim Dachausbau die Plane und läuft Regen in die darunterliegende Wohnung, ist der Altbau selbst nicht Bauleistung und deshalb nur versichert, wenn er ausdrücklich eingeschlossen ist. Bei Sanierungen gehört die Frage nach Altbauschäden daher an den Anfang, zusammen mit der Wohngebäudeversicherung des Eigentümers, die während der Bauzeit ihre eigenen Anzeigepflichten hat.
Sie ist eine Sachversicherung für das Bauwerk. Schäden, die Ihre Arbeiter an Nachbarhäusern, Leitungen oder Passanten anrichten, sind Sache der Betriebshaftpflicht. Eigene Baumaschinen, Container und Werkzeuge gehören in die Maschinen- oder Geräteversicherung. Und ein Baumangel, der nur nachgebessert werden muss, ohne dass etwas zerstört wurde, ist kein Versicherungsfall: Die Versicherung zahlt nicht für die Mangelbeseitigung, sondern für den Schaden, den ein Mangel an anderen Teilen verursacht.
Was versichert ist
Was nicht versichert ist
Wer sie braucht
Wer sie nicht braucht
Pech-Rad
Sechs Schäden, die wirklich passieren: Das Rad wählt Ihren und zeigt, wer zahlt.
Kosten:
Der Beitrag wird als Promillesatz auf die Bausumme oder, bei Jahresverträgen, auf den Bauumsatz berechnet. Er ist einmalig für die Bauzeit fällig oder wird jährlich abgerechnet.
Wovon der Beitrag abhängt
Gewerbliche Bauleistungsbeiträge werden je Vorhaben oder auf den Jahresumsatz kalkuliert, verlässliche öffentliche Vergleichswerte fehlen. Deshalb stehen hier keine Beispielbeiträge. Den Beitrag kennen Sie mit dem Angebot.
01
Einzelobjekt
Ein Bauvorhaben, Laufzeit bis zur Abnahme, Summe nach Auftragswert. Für Bauherren und für Unternehmer mit wenigen großen Aufträgen.
02
Jahresvertrag Unternehmer
Alle Baustellen eines Jahres bis zu einer Höchstsumme je Objekt, Abrechnung nach Bauumsatz. Standard für Betriebe mit laufend mehreren Baustellen.
03
Erweiterte Deckung
Mit Altbau, Diebstahl nicht eingebauter Teile, Brand und Grundwasser, dazu höhere Kostenpositionen. Sinnvoll bei Sanierung, Tiefbau und sensiblen Lagen.
| Kriterium | Mindeststandard | Starker Tarif | Warum das zählt |
|---|---|---|---|
| Versicherte Gewerke | nur eigene Leistung | alle Gewerke nach ABN, ohne Regress unter den Beteiligten | Ein Vertrag für alle beendet den Streit darüber, wer den Schaden verursacht hat. |
| Altbau | ausgeschlossen | Altbau mit eigener Summe eingeschlossen | Bei Umbauten ist der Schaden am Bestand oft größer als an der neuen Leistung. |
| Diebstahl | nur fest eingebaute Teile | auch angelieferte, noch nicht eingebaute Materialien bis zu einer Grenze | Kupfer, Fenster und Heiztechnik verschwinden meist, bevor sie eingebaut sind. |
| Brand und Explosion | nicht gedeckt | eingeschlossen ohne Lücke zur Feuerrohbauversicherung | Sonst entsteht im Rohbau eine Lücke, wenn keine Feuerrohbaudeckung besteht. |
| Grundwasser und Hochwasser | nur außergewöhnliche Ereignisse | klar definiert, mit Einschluss für Baugruben | Im Tiefbau ist Wasser die häufigste Schadenursache. |
| Selbstbeteiligung | hoch und je Schaden | angepasst an Gewerk und Bausumme, bei Vandalismus niedriger | Viele Schäden am Bau sind mittelgroß und fallen sonst ganz in den Selbstbehalt. |
| Jahresvertrag | Einzelanmeldung jeder Baustelle | automatischer Schutz bis Höchstsumme je Objekt | Vergessene Anmeldungen sind die häufigste Lücke bei Bauunternehmen. |
Bauleistungsversicherungen zeichnen vor allem Sachversicherer mit technischem Firmenkundengeschäft. Einige Häuser haben einen ausgeprägten Schwerpunkt in der Bauwirtschaft.
| Versicherer | Einordnung |
|---|---|
| VHV | Maklerversicherer mit ausgeprägtem Schwerpunkt Bauwirtschaft |
| Allianz | technische Versicherungen für Bau und Handwerk |
| R+V | Firmenkundengeschäft im genossenschaftlichen Verbund |
| AXA | Firmenkunden über Vertreter und Makler |
| HDI | Talanx-Gruppe, Firmenkunden und Bauhandwerk |
| Zurich | Firmen- und Industriekunden über Makler |
| Gothaer | Teil der BarmeniaGothaer-Gruppe, Mittelstand |
| Helvetia | technische Versicherungen über Makler |
| Württembergische | W&W-Gruppe, Außendienst und Makler |
Bedingungen aller Tarife vergleichen 18 Tarife von 12 Anbietern, Stand 24. Oktober 2026
Aus dem BaFin-Register
155
155 Versicherer unter deutscher Bundesaufsicht haben die Erlaubnis für diese Sparte.
(Hagel-, Frost- und sonstige Sachschäden)
Quelle: BaFin-Unternehmensdatenbank, Stand 18. September 2026; ohne EU-Versicherer ohne Sitz hier.
Bauleistung für Bauherren (ABN)
Ein Vertrag für das ganze Bauwerk und alle Gewerke, abgeschlossen vom Auftraggeber.
Bauleistung für Unternehmer (ABU)
Deckt nur die eigene Leistung, als Einzel- oder Jahresvertrag.
Feuerrohbauversicherung
Brand, Blitz und Explosion am Rohbau. Bei Wohngebäuden oft beitragsfrei in der späteren Wohngebäudeversicherung enthalten.
Montageversicherung
Für technische Anlagen wie Aufzüge, Lüftung oder Photovoltaik während der Montage.
Bauherrenhaftpflicht und Betriebshaftpflicht
Decken Schäden an Dritten, die die Bauleistungsversicherung ausdrücklich nicht übernimmt.
Mythos oder Wahrheit
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Brandschäden am Rohbau sind in der Bauleistungsversicherung immer mit drin.
Das stimmt nicht.
Falsch. Brand, Blitz und Explosion gehören nur dazu, wenn sie vereinbart sind. Bauherren decken das Feuerrisiko oft über eine Feuerrohbauversicherung, die viele Wohngebäudeverträge für die Bauzeit beitragsfrei enthalten.
Stürzt eine Decke wegen eines Rechenfehlers des Statikers ein, kann das versichert sein.
Das stimmt.
Stimmt. Schäden, die aus Planungs- und Berechnungsfehlern entstehen, sind gedeckt. Nicht bezahlt wird die korrigierte Statik selbst, sondern das, was der Fehler zerstört hat.
Wenn Unbekannte die Baustelle verwüsten, zahlt am Ende niemand.
Das stimmt nicht.
Falsch. Vandalismus durch unbekannte Täter ist gerade einer der Hauptgründe für diese Versicherung. Ein Verursacher muss nicht gefunden werden, eine Anzeige bei der Polizei aber schon.
Gerüst, Baucontainer und Werkzeug laufen in der Bauleistungsversicherung automatisch mit.
Das stimmt nicht.
Nein. Versichert ist das Bauwerk, nicht die Ausstattung der Baustelle. Gerüste, Container und Geräte brauchen eine Maschinen- oder Geräteversicherung.
Ein Wolkenbruch im Sommer kann versichert sein, obwohl es im Sommer oft regnet.
Das stimmt.
Stimmt. Entscheidend ist nicht die Jahreszeit, sondern ob die Stärke des Ereignisses außergewöhnlich war. Wetterdaten des Deutschen Wetterdienstes sind dafür im Schadenfall das übliche Beweismittel.
Fragen und Antworten
Gesetzlich nein.
Viele Auftraggeber verlangen sie aber im Bauvertrag,
öffentliche Auftraggeber und Generalunternehmer besonders häufig.
Ohne Nachweis gibt es dann den Auftrag nicht.
Für fest eingebaute Teile ja.
Lose Materialien, die angeliefert,
aber noch nicht eingebaut sind, nur wenn der Vertrag das ausdrücklich einschließt.
Werkzeuge und Maschinen sind nie Teil der Bauleistung.
Sie kostet einen Promillesatz der Bausumme,
einmalig für die Bauzeit oder bei Jahresverträgen auf den Umsatz.
Die Höhe hängt von Bauart, Bestand oder Neubau, Selbstbeteiligung und Einschlüssen ab.
Ja, wenn der Sturm nicht jahreszeitlich zu erwarten war und die Baustelle ordentlich gesichert war.
Wer Planen und Gerüste nicht gegen Wind sichert, riskiert Kürzungen.
Nein.
Die Beseitigung eines Mangels selbst ist nicht versichert.
Versichert ist der Sachschaden, den ein Mangel an anderen Teilen des Bauwerks verursacht,
etwa wenn eine falsch bemessene Decke einstürzt und die Wände mitreißt.
Besteht eine Bauherrenpolice nach ABN, zahlt sie,
und sie verzichtet meist auf Regress gegen den Verursacher.
Ohne sie müssen Sie den anderen Betrieb über dessen Haftpflicht in Anspruch nehmen,
was oft an der Beweislage scheitert.
Nur, wenn sie im Bauvertrag vereinbart ist.
Dann ist sie Teil Ihrer Kalkulation.
Fragen Sie nach der Police und dem Selbstbehalt, damit Sie wissen, wofür Sie zahlen.
Nein, mit der Abnahme endet der Schutz für diese Leistung.
Danach greifen Gewährleistung, Betriebshaftpflicht und beim Eigentümer die Gebäudeversicherung.
Nicht als Unternehmer mit mehreren Baustellen.
Ein Jahresvertrag deckt alle Vorhaben bis zu einer Höchstsumme je Objekt und wird nach Bauumsatz
abgerechnet.
Größere Einzelprojekte meldet man gesondert an.
Nur, wenn der Altbau ausdrücklich mitversichert ist.
Er ist nicht Bauleistung und fällt ohne Einschluss aus der Deckung.
Bei Dachausbau und Kernsanierung ist dieser Einschluss oft der wichtigste Teil des Vertrags.
NAMMERT Versicherungsmakler
Wir holen Angebote ein und melden uns mit einem Vergleich, kostenlos: Es zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.

Ist eine Betriebshaftpflicht Pflicht?
Brauche ich eine Maschinenversicherung, wenn ich schon eine Inhaltsversicherung habe?
Welche Versicherungen braucht man als Bauherr?
Ist eine Gebäudeversicherung für Gewerbeimmobilien Pflicht?
Welche Versicherungen brauche ich?
Zehn Lebenslagen, ehrlich eingeteilt
Ihren Fall suchen, sehen, welche Police zahlt
Versicherungen, die nicht jeder braucht
Für wen sie passen und worauf Sie achten sollten
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungStand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Wir sind Makler und vermitteln Ihnen genau den Tarif, den Sie gewählt haben,
bei jedem Versicherer am Markt.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen