01
Mindestpaket
Bauherrenhaftpflicht und Feuerrohbau. Reicht rechtlich, lässt aber Sturm, Vandalismus und Diebstahl am Bau offen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenStartseite / Versicherungsmakler / Privat
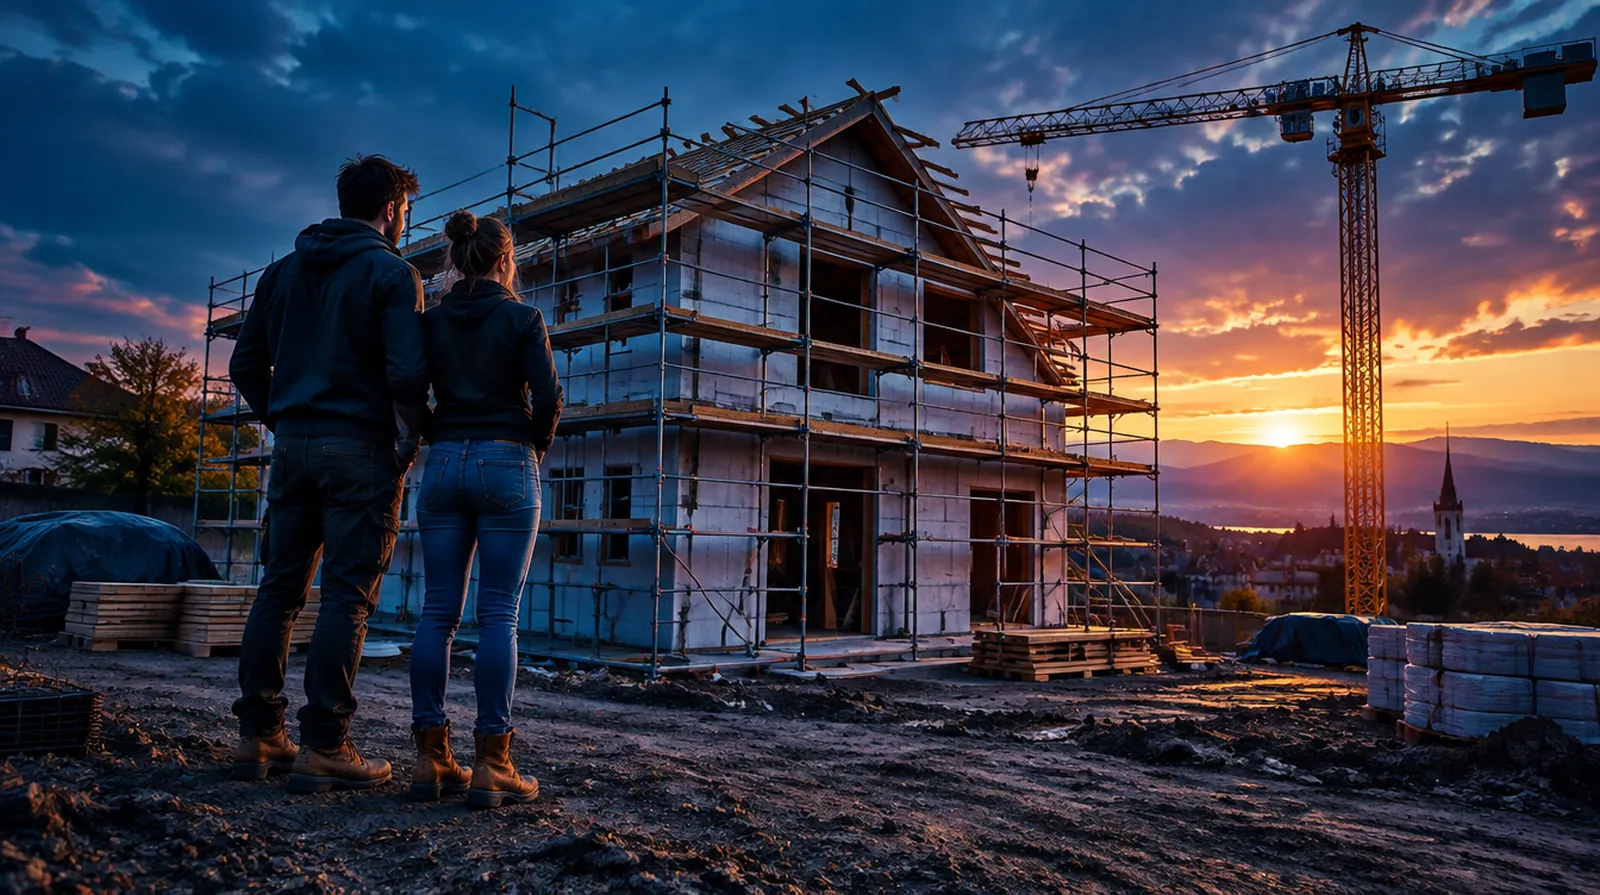
Wer baut, haftet für die Baustelle, trägt das Risiko für den Rohbau und muss private Helfer bei der Berufsgenossenschaft melden. Eine einzelne Bauherrenversicherung gibt es nicht, es sind vier Bausteine mit verschiedenen Aufgaben. Wer sie kennt, schließt vor dem ersten Spatenstich das Richtige ab und nichts doppelt.
Die Frage, die hier fast jeder zuerst stellt
Unverzichtbar sind die Bauherrenhaftpflicht und eine Feuerrohbauversicherung, die meist in der künftigen Wohngebäudeversicherung steckt. Die Bauleistungsversicherung ist dringend zu empfehlen, sobald mehrere Firmen auf der Baustelle arbeiten. Helfen Freunde oder Verwandte mit, müssen Sie das Bauvorhaben innerhalb einer Woche bei der BG BAU anmelden, damit sie gesetzlich unfallversichert sind. Eine private Bauhelfer-Unfallversicherung kann das ergänzen.
Wer eine Baustelle eröffnet, schafft eine Gefahrenquelle und muss Dritte davor schützen. Das ist die Verkehrssicherungspflicht nach § 823 BGB. Sie lässt sich auf Bauunternehmen und Architekten übertragen, aber nicht vollständig: Der Bauherr muss prüfen, ob sie ihre Aufgaben erfüllen. Fällt ein Kind in die ungesicherte Baugrube oder ein Ziegel auf das Auto des Nachbarn, richtet sich die Forderung oft zuerst an ihn.
Die Privathaftpflicht deckt kleinere Bauvorhaben häufig mit, allerdings nur bis zu einer Bausumme, die im Tarif steht. Für ein ganzes Einfamilienhaus reicht diese Grenze fast nie. Die Bauherrenhaftpflicht schließt die Lücke und kostet einmalig einen Betrag, der sich nach der Bausumme richtet.
Private Bauhelfer sind über die Berufsgenossenschaft der Bauwirtschaft gesetzlich unfallversichert, auch wenn sie nichts bekommen. Der Bauherr muss das Vorhaben dafür innerhalb einer Woche nach Beginn bei der BG BAU anmelden und später die geleisteten Stunden melden, nach denen sich der Beitrag richtet. Wer das unterlässt, riskiert ein Bußgeld und im Unfall die Nachforderung.
Der Bauherr selbst ist über diese Meldung nicht versichert. Die Leistungen der BG BAU folgen den Regeln der gesetzlichen Unfallversicherung, das heißt Heilbehandlung und Rente erst ab einer bestimmten Minderung der Erwerbsfähigkeit. Eine private Bauhelfer-Unfallversicherung zahlt zusätzlich eine vereinbarte Summe bei Invalidität, für Helfer und auf Wunsch für den Bauherrn.
Die Feuerrohbauversicherung zahlt, wenn der Rohbau durch Brand, Blitz oder Explosion beschädigt wird. Viele Wohngebäudeversicherer schließen sie beitragsfrei ein, wenn Sie den späteren Gebäudevertrag gleich mit abschließen. Die Bank verlangt sie meist als Voraussetzung für die Auszahlung des Darlehens.
Die Bauleistungsversicherung deckt das, was die Feuerversicherung nicht kennt: Sturm, Starkregen, Vandalismus, Diebstahl fest eingebauter Teile und unvorhersehbare Schäden durch Konstruktions- oder Materialfehler. Ohne sie streiten Bauherr und Firmen, wer den umgestürzten Giebel bezahlt, und der Bau steht still.
Beim Verbraucherbauvertrag muss das Unternehmen dem Bauherrn mit der ersten Abschlagszahlung eine Sicherheit von fünf Prozent der Vergütung stellen (§ 650m BGB), meist als Bürgschaft. Eine Baufertigstellungsversicherung oder Bürgschaft geht weiter und sichert die Mehrkosten ab, wenn die Firma vor der Fertigstellung insolvent wird. Sie ist ein Produkt des Bauunternehmens, nicht des Bauherrn, und lohnt einen Blick in den Vertrag.
Pech-Rad
Sechs Schäden, die wirklich passieren. Das Rad entscheidet, welcher Sie trifft, und zeigt, wer zahlt.
Kosten:
Die Bauherrenhaftpflicht wird einmalig für die Bauzeit bezahlt und richtet sich nach der Bausumme. Die Feuerrohbauversicherung ist bei vielen Versicherern kostenlos, wenn die Wohngebäudeversicherung gleich mit abgeschlossen wird. Die Bauleistungsversicherung ist der größte Posten.
Weil Bausummen und Bauweisen weit auseinanderliegen, nennen wir keine Richtwerte. Den Beitrag der BG BAU legt die Berufsgenossenschaft nach Arbeitsstunden fest. Ihr Versicherungsbeitrag steht erst im Angebot fest.
01
Bauherrenhaftpflicht und Feuerrohbau. Reicht rechtlich, lässt aber Sturm, Vandalismus und Diebstahl am Bau offen.
02
Dazu die Bauleistungsversicherung. Für jeden Neubau mit mehreren beteiligten Firmen der vernünftige Schnitt.
03
Zusätzlich die Anmeldung bei der BG BAU und eine private Bauhelfer-Unfallversicherung. Für Bauherren, die selbst und mit Helfern Hand anlegen.
| Kriterium | Mindeststandard | Starker Tarif | Warum das zählt |
|---|---|---|---|
| Deckungssumme Bauherrenhaftpflicht | 5 Mio. € pauschal | 10 Mio. € und mehr | Ein schwerer Personenschaden auf der Baustelle übersteigt kleine Summen schnell. |
| Eigenleistung | bis zu einem geringen Anteil der Bausumme | hoher Anteil oder ohne Grenze mitversichert | Wer viel selbst macht, fällt sonst aus der Deckung. |
| Nachbarschaftsschäden | ausgeschlossen | Schäden durch Grundwasserabsenkung und Erschütterung eingeschlossen | Risse im Nachbarhaus sind einer der teuersten Bauschäden. |
| Nachhaftung | keine | Schäden, die erst nach Bauende bekannt werden | Manche Folgen der Bauzeit zeigen sich erst Monate später. |
| Feuerrohbau beitragsfrei | sechs Monate | bis zur Fertigstellung, mindestens 24 Monate | Bauzeiten verlängern sich, und die Bank will lückenlosen Schutz. |
| Bauleistung: Diebstahl | nur fest eingebaute Teile | auch gelieferte, noch nicht eingebaute Bauteile | Fenster, Heizung und Kabel verschwinden oft vor dem Einbau. |
| Bauhelfer-Unfall | Invaliditätssumme für Helfer | auch der Bauherr und sein Partner versichert | Der Bauherr ist über die BG BAU nicht versichert. |
Bauherrenhaftpflicht und Bauleistung bieten viele Sachversicherer, oft als Kombination. Einige Häuser haben sich auf Bauversicherungen spezialisiert. Die Liste ist ein Marktüberblick und sagt nichts darüber, mit wem wir arbeiten.
| Versicherer | Einordnung |
|---|---|
| VHV | Maklerversicherer mit Schwerpunkt Bauwirtschaft |
| Allianz | Bauherren- und Bauleistungsversicherung, Vertreter und Makler |
| AXA | Teil der französischen AXA-Gruppe, Vertreter und Makler |
| R+V | Versicherer der Volks- und Raiffeisenbanken, oft im Zusammenhang mit der Baufinanzierung |
| Haftpflichtkasse | Versicherungsverein mit Schwerpunkt Haftpflicht, Maklervertrieb |
| Gothaer | Versicherungsverein als Konzernmutter, Vertreter und Makler |
| Alte Leipziger | Sachversicherer der Alte Leipziger-Hallesche-Gruppe, Maklervertrieb |
| Württembergische | Teil der W&W-Gruppe mit Bausparkasse Wüstenrot |
| Interlloyd | Sachversicherer der ARAG-Gruppe, Maklervertrieb |
Aus dem BaFin-Register
163
163 Versicherer unter deutscher Bundesaufsicht haben die Erlaubnis für diese Sparte. (Allgemeine Haftpflicht, Hagel-, Frost- und sonstige Sachschäden)
Quelle: BaFin-Unternehmensdatenbank, abgerufen am 18. September 2026. Nicht enthalten sind Versicherer aus anderen EU-Staaten, die über eine Niederlassung oder ohne Sitz in Deutschland anbieten.
Haftung des Bauherrn gegenüber Dritten während der Bauzeit, Einmalbeitrag nach Bausumme.
Schäden an der entstehenden Bauleistung durch Sturm, Vandalismus, Diebstahl eingebauter Teile und unvorhersehbare Ereignisse.
Brand, Blitz und Explosion am Rohbau, meist beitragsfrei im künftigen Wohngebäudevertrag.
Private Ergänzung zur BG BAU, zahlt bei Invalidität eine vereinbarte Summe, auch für den Bauherrn selbst.
Mehrere Versicherer bündeln Bauherrenhaftpflicht und Bauleistung in einem Vertrag. Das spart Verwaltung, die Grenzen je Baustein bleiben trotzdem zu prüfen.
Mythos oder Wahrheit
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Mit dem Schild 'Eltern haften für ihre Kinder' ist der Bauherr aus dem Schneider.
Das stimmt nicht.
Falsch: Das Schild ersetzt keine Sicherung und begründet keine Elternhaftung. Kommt ein Kind durch einen offenen Zaun zu Schaden, haftet der Bauherr trotzdem. Eltern haften nur bei verletzter Aufsichtspflicht.
Die Feuerrohbauversicherung gibt es oft beitragsfrei.
Das stimmt.
Stimmt: Viele Versicherer verlangen für die Bauzeit keinen Beitrag, wenn danach die Wohngebäudeversicherung bei ihnen weiterläuft. Die beitragsfreie Zeit ist begrenzt, meist auf ein bis zwei Jahre.
Die Bauleistungsversicherung zahlt, wenn die Baufirma schlampig gearbeitet hat.
Das stimmt nicht.
Falsch: Sie deckt unvorhergesehene Schäden an der Bauleistung, etwa durch Sturm, Vandalismus oder Diebstahl. Fehler der Handwerker sind ein Fall für deren Gewährleistung.
Was Diebe von der Baustelle holen, zahlt die Hausratversicherung.
Das stimmt nicht.
Falsch: Die Hausrat deckt Ihre Sachen in der bewohnten Wohnung, nicht Baumaterial auf einer Baustelle. Eingebaute Teile sichert die Bauleistungsversicherung. Loses Material ist nur mit Zusatzvereinbarung dabei.
Auch wer ein Fertighaus aufstellen lässt, braucht meist eine Bauherrenhaftpflicht.
Das stimmt.
Stimmt: Wer auf eigenem Grund baut, bleibt Bauherr, auch wenn eine Firma alles liefert und aufbaut. Die Sicherungspflicht für das Grundstück bleibt damit bei Ihnen. Manche Hersteller schließen einen Teil ein, das sollte man prüfen.
Fragen und Antworten
Gesetzlich nicht. Weil der Bauherr für die Sicherheit der Baustelle haftet und diese Haftung unbegrenzt ist, schließt sie praktisch jeder ab. Manche Banken und Baubehörden fragen danach.
Nur bis zu der Bausumme, die im Tarif steht. Diese Grenze deckt meist Gartenhäuser und kleine Umbauten, aber kein Einfamilienhaus. Maßgeblich sind die Bedingungen Ihres Vertrags.
Ja. Auch unentgeltliche Helfer aus Familie und Freundeskreis sind über die BG BAU versichert, und das Vorhaben ist innerhalb einer Woche nach Beginn anzumelden. Ob einzelne nahe Angehörige ausgenommen sind, klärt die BG BAU im Einzelfall.
Die Feuerrohbauversicherung deckt nur Brand, Blitz und Explosion. Die Bauleistungsversicherung deckt Sturm, Vandalismus, Diebstahl eingebauter Teile und unvorhersehbare Schäden an der Bauleistung, aber in der Regel kein Feuer.
Mit Bauleistungsversicherung sie. Ohne sie tragen Bauherr und Firmen den Schaden nach den Regeln des Bauvertrags, und bis zur Klärung ruht oft die Baustelle.
Meist nicht. Bauherr ist dort der Bauträger, er versichert die Baustelle. Sie brauchen ab Übergabe eine Wohngebäudeversicherung, bei Eigentumswohnungen schließt sie die Gemeinschaft ab.
Vor dem ersten Arbeitsschritt auf dem Grundstück, also vor Erdaushub oder Baumfällung. Schäden aus der Zeit davor sind nicht versichert.
Die Anmeldung selbst ist kostenlos. Der Beitrag richtet sich nach den gemeldeten Arbeitsstunden der Helfer und wird von der BG BAU nach Abschluss festgesetzt.
Weil die vier Bausteine zusammenpassen müssen und die Grenzen für Eigenleistung und Nachbarschaftsschäden stark schwanken. Der Makler vergleicht in Ihrem Auftrag, die Vergütung zahlt der Versicherer.
NAMMERT Versicherungsmakler
Wir holen Angebote ein und melden uns mit einem Vergleich. Kostenlos und ohne Verpflichtung, die Vergütung zahlt der Versicherer.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Ist die Wohngebäudeversicherung Pflicht?
Wird die Elementarschadenversicherung Pflicht?
Was kostet eine Privathaftpflichtversicherung?
Brauche ich eine private Unfallversicherung?
Brauche ich eine extra Versicherung für meine PV-Anlage?
Welche Versicherungen brauche ich?
Zehn Lebenslagen, ehrlich eingeteilt
Ihren Fall suchen, sehen, welche Police zahlt
Versicherungen, die Sie meist nicht brauchen
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen