01
Grundschutz
Feuer, Leitungswasser, Sturm und Hagel zum gleitenden Neuwert, enge Grenzen für Nebenkosten,
grobe Fahrlässigkeit nur begrenzt.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenStartseite / Versicherungsmakler / Privat
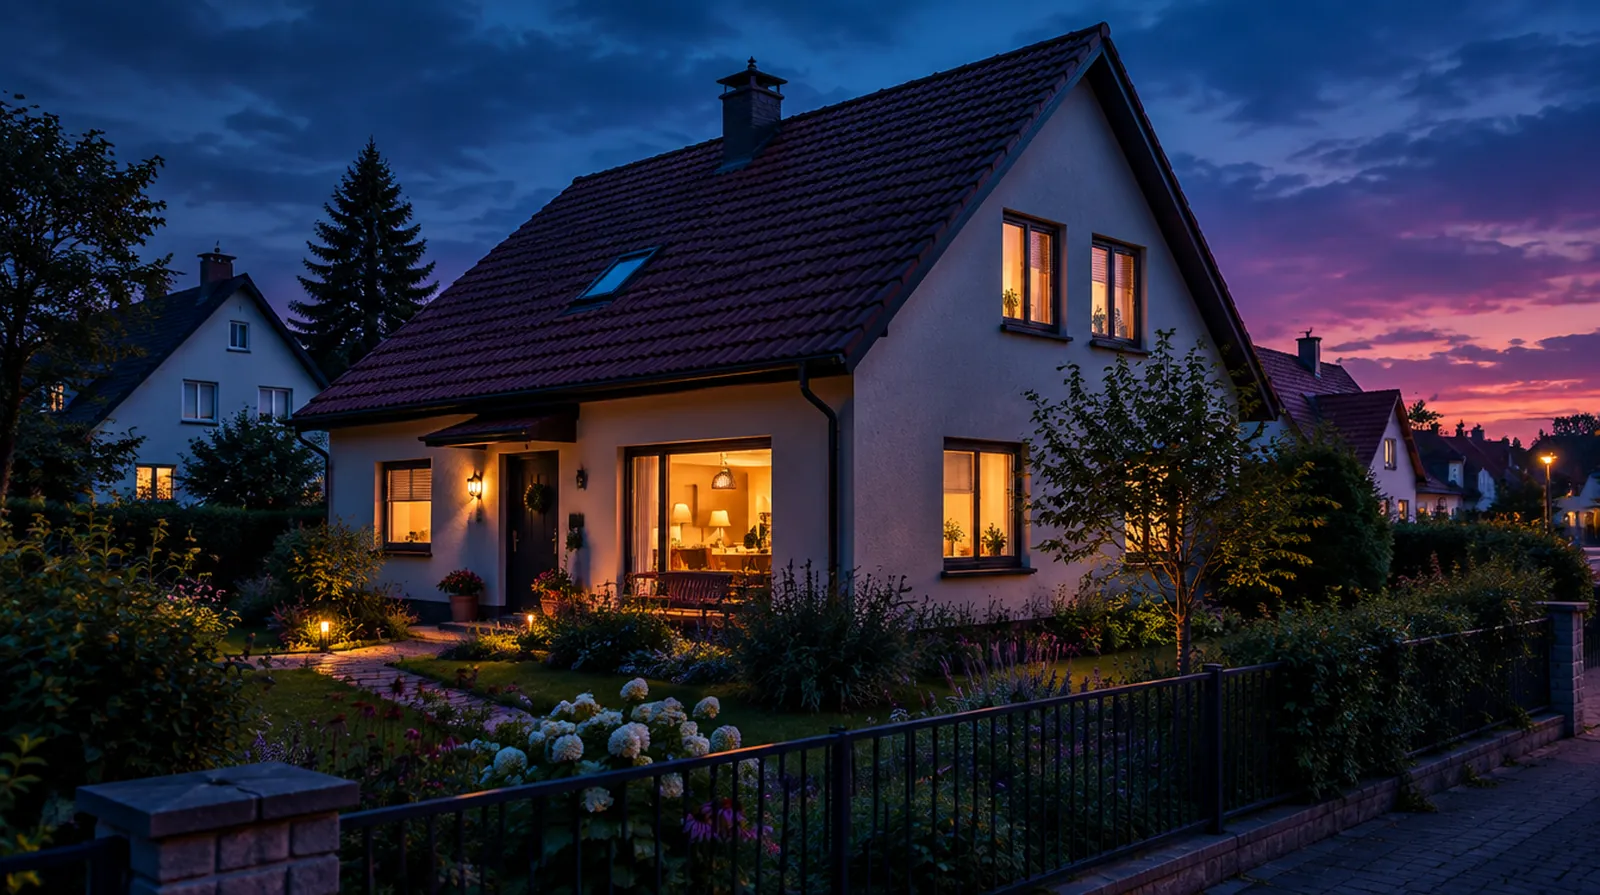
Die Wohngebäudeversicherung zahlt den Wiederaufbau oder die Reparatur Ihres Hauses nach Feuer,
Leitungswasser, Sturm und Hagel, in guten Tarifen zum gleitenden Neuwert.
Gesetzlich vorgeschrieben ist sie nicht, doch jede Bank verlangt sie für die Finanzierung.
Überschwemmung und Starkregen sind nur mit Elementarbaustein dabei.
Die Frage, die hier fast jeder zuerst stellt
Nein, in Deutschland gibt es keine gesetzliche Pflicht.
Faktisch kommt aber kaum ein Eigentümer daran vorbei:
Banken verlangen sie für jede Baufinanzierung,
und ein Brand oder Rohrbruch kann das Haus wirtschaftlich zerstören.
Wer eine Eigentumswohnung besitzt,
ist meist über die Police der Eigentümergemeinschaft versichert und braucht für das Gebäude keine
eigene.
Über eine Pflicht zum Elementarschutz wird politisch beraten, beschlossen ist sie nicht.
Selbst rechnen
Nach einem Totalschaden zahlt der Versicherer nur, was in der Police steht. Liegt die Summe unter dem Wert des Hauses, kürzt er auch kleine Schäden anteilig. Rechnen Sie mit Ihren Zahlen nach.
Gerechnet wird der Neubauwert, nicht der Verkaufswert: Der Grundstückswert gehört nicht in die Summe, die Abbruchkosten schon. Der Vorschlag von 2.400 € je m² ist ein Mittelwert, Ihre Region kann darüber oder darunter liegen.
Klassisch wird das Haus in Mark des Jahres 1914 bewertet.
Das klingt altertümlich, hat aber einen Zweck: Der Wert bleibt stabil,
und der Versicherer rechnet ihn jedes Jahr mit dem gleitenden Neuwertfaktor auf heutige Baupreise
hoch.
Für 2026 liegt dieser Faktor bei 27,8.
Steigen die Baukosten, steigen Summe und Beitrag automatisch mit.
Das Wohnflächenmodell verzichtet auf die Summe und fragt nur Wohnfläche, Bauart und Ausstattung ab.
Stimmen die Angaben, verzichtet der Versicherer auf den Einwand der Unterversicherung.
Wird später ausgebaut, etwa das Dachgeschoss, müssen Sie das melden,
sonst ist der Verzicht in Gefahr.
Nicht der Brand, sondern das Wasser verursacht die meisten Schäden in der Wohngebäudeversicherung.
Rohrbruch, Frost, undichte Anschlüsse: Gezahlt werden Reparatur, Trocknung und Folgeschäden.
Wichtig ist, ob auch Zu- und Ableitungsrohre außerhalb des Gebäudes auf dem Grundstück
eingeschlossen sind, denn deren Freilegung ist teuer.
Viele Häuser mit Vorschäden erhalten nur noch Angebote mit Selbstbeteiligung oder werden abgelehnt.
Wer mehrere Leitungswasserschäden hatte und die Leitungen saniert hat,
sollte das mit Rechnungen belegen.
Das verändert die Einschätzung des Versicherers oft deutlich.
Der volle Neuwert wird nach den üblichen Bedingungen nur gezahlt,
wenn Sie das Haus innerhalb einer Frist, meist drei Jahre,
wiederherstellen oder das sichergestellt ist.
Bauen Sie nicht wieder auf, erhalten Sie nur den Zeitwert,
der bei älteren Häusern deutlich niedriger liegt.
Beim Verkauf geht der Vertrag nach § 95 VVG auf den Käufer über.
Der Käufer kann ihn innerhalb eines Monats nach Eintragung im Grundbuch kündigen,
der Versicherer ebenfalls innerhalb eines Monats nach Kenntnis (§ 96 VVG).
Käufer sollten deshalb vor dem Notartermin die bestehende Police prüfen,
statt sie ungesehen zu übernehmen.
Eine Photovoltaikanlage auf dem Dach ist in vielen Tarifen als Gebäudebestandteil mitversichert,
allerdings nur gegen die Gefahren der Police, nicht gegen Bedienungsfehler oder Ertragsausfall.
Dafür gibt es die eigene Photovoltaikversicherung.
Garagen, Carports, Gartenhäuser und Stege müssen ausdrücklich erfasst sein.
Ein Bootshaus am eigenen Ufer ist ein Nebengebäude und gehört in die Gebäudepolice;
das Boot darin nicht, dafür ist eine Bootsversicherung da,
die wir mit eigenem Deckungskonzept anbieten.
Was versichert ist
Was nicht versichert ist
Wer sie braucht
Wer darauf verzichten kann
Pech-Rad
Sechs Schäden, die wirklich passieren: Das Rad wählt Ihren und zeigt, wer zahlt.
Kosten:
Die Wohngebäudeversicherung ist in den letzten Jahren deutlich teurer geworden, weil Baupreise,
Löhne und Unwetterschäden gestiegen sind.
Der gleitende Neuwertfaktor überträgt die Baukosten jedes Jahr auf den Beitrag.
Beispielpreise nennen wir nicht, weil Lage, Baujahr und Vorschäden stärker wirken als der Tarif.
Wovon der Beitrag abhängt
Ohne Beispielbeiträge, weil sie je Haus stark schwanken.
Ihr Beitrag steht erst im Angebot fest.
01
Grundschutz
Feuer, Leitungswasser, Sturm und Hagel zum gleitenden Neuwert, enge Grenzen für Nebenkosten,
grobe Fahrlässigkeit nur begrenzt.
02
Komfort
Verzicht auf den Einwand grober Fahrlässigkeit, Ableitungsrohre auf dem Grundstück,
höhere Grenzen für Aufräumkosten und Überspannung.
03
Premium
Zusätzlich unbenannte Gefahren, Leistungsgarantie, Photovoltaik und Nebengebäude ohne Aufpreis,
erweiterte Elementarleistungen.
| Kriterium | Mindeststandard | Starker Tarif | Warum das zählt |
|---|---|---|---|
Gleitender Neuwert |
vereinbart |
mit Unterversicherungsverzicht |
Nur so steigt die Summe mit den Baupreisen und wird nicht gekürzt. |
Grobe Fahrlässigkeit |
Verzicht bis 5.000 € |
Verzicht bis zur Versicherungssumme |
Die vergessene Kerze oder der unbeaufsichtigte Grill sind typische Streitfälle. |
Ableitungsrohre |
innerhalb des Gebäudes |
auch auf dem Grundstück und außerhalb |
Wurzeleinwuchs in Abwasserrohren ist teuer und häufig. |
Aufräum- und Abbruchkosten |
begrenzt auf einen Prozentsatz |
bis zur Versicherungssumme |
Nach einem Brand kostet die Entsorgung oft einen großen Teil des Schadens. |
Überspannung |
begrenzt |
voll versichert |
Heizungssteuerung und Wärmepumpe sind empfindlich. |
Elementarschutz |
wählbar |
wählbar ohne Ausschluss von Gefährdungsklassen |
Starkregen trifft auch Häuser, die weit weg von Flüssen stehen. |
Mietausfall |
bis 12 Monate |
bis 24 Monate |
Wiederaufbau nach einem Großschaden dauert oft länger als ein Jahr. |
Photovoltaik |
gegen versicherte Gefahren |
Allgefahren mit Ertragsausfall |
Die Anlage ist ein erheblicher Wert auf dem Dach. |
Wohngebäudeversicherungen bieten viele Sachversicherer an,
dazu öffentliche Versicherer mit regionalem Schwerpunkt.
Einige nehmen Häuser mit Vorschäden oder in hohen Gefährdungsklassen nur eingeschränkt an.
Die Liste ist ein Marktüberblick.
| Versicherer | Einordnung |
|---|---|
Allianz | bundesweit, Vertreter und Makler |
HUK-COBURG | eigener Vertrieb, arbeitet nicht mit Maklern |
R+V | Versicherer der genossenschaftlichen Banken |
Provinzial | öffentlicher Versicherer der Sparkassen-Finanzgruppe, regional tätig |
VHV | Sachversicherer aus Hannover, stark im Maklergeschäft |
Württembergische | Teil der W&W-Gruppe, Außendienst und Makler |
Grundeigentümer-Versicherung | Versicherungsverein aus Hamburg mit Schwerpunkt auf Gebäuden |
Rhion | Teil der RheinLand-Gruppe, Vertrieb über Makler |
AXA | Vertreter und Makler |
Gothaer | Konzern mit Versicherungsverein an der Spitze, Vertreter und Makler |
Alte Leipziger | überwiegend über Makler |
Aus dem BaFin-Register
155
155 Versicherer unter deutscher Bundesaufsicht haben die Erlaubnis für diese Sparte.
(Feuer, Sturm, Hagel-, Frost- und sonstige Sachschäden)
Quelle: BaFin-Unternehmensdatenbank, Stand 18. September 2026; ohne EU-Versicherer ohne Sitz hier.
Tarif nach Wert 1914
Klassische Bewertung mit Summe, per Wertermittlungsbogen oder Gutachten.
Sinnvoll bei ungewöhnlichen Häusern.
Wohnflächentarif
Beitrag nach Fläche, Bauart und Ausstattung, Unterversicherungsverzicht inklusive.
Einfach für Standardhäuser.
Elementarbaustein
Überschwemmung, Starkregen, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck,
Lawinen und Vulkanausbruch.
Baustein Photovoltaik
Erweitert den Schutz der Anlage auf Allgefahren, oft mit Ertragsausfall.
Glasversicherung für Gebäude
Fenster, Wintergarten, Glasdächer.
Wird häufig separat angeboten.
Mythos oder Wahrheit
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Ein Haus ohne Wohngebäudeversicherung ist in Deutschland verboten.
Das stimmt nicht.
Nein, eine gesetzliche Pflicht gibt es nicht. Wer finanziert, muss sie aber meist der Bank nachweisen, und ohne sie trägt der Eigentümer jeden Brand allein.
Fällt bei Sturm der Baum des Nachbarn auf mein Dach, zahlt meine eigene Versicherung.
Das stimmt.
Richtig, das ist ein Sturmschaden in Ihrer Police. Der Nachbar haftet nur, wenn er einen erkennbar kranken Baum nicht beseitigt hat.
Wer nach einem Brand ausziehen muss, bekommt von der Gebäudeversicherung eine Art Miete.
Das stimmt.
Stimmt, für selbst bewohnte Häuser ersetzen die Tarife den ortsüblichen Mietwert, bis das Haus wieder bewohnbar ist. Meist gilt eine Höchstdauer, oft zwölf Monate.
Deckt ein Sturm mit Windstärke 7 das Dach ab, ist das versichert.
Das stimmt nicht.
Nein, als Sturm gilt erst Wind ab Windstärke 8. Bei schwächerem Wind lohnt der Blick in die Daten des Deutschen Wetterdienstes, oft war es vor Ort doch stärker.
Die Gebäudeversicherung zahlt nach einem Brand auch Aufräumen und Abriss.
Das stimmt.
Ja, Aufräum-, Abbruch- und Entsorgungskosten sind mitversichert. Grundtarife begrenzen sie, starke Tarife gehen bis zur vollen Summe.
Fragen und Antworten
Der Neubauwert Ihres Hauses in Mark nach den Preisen des Jahres 1914.
Der Versicherer multipliziert ihn jedes Jahr mit dem gleitenden Neuwertfaktor, 2026 sind es 27,8.
So bleibt die Versicherungssumme ohne Ihr Zutun auf dem Stand der aktuellen Baukosten.
Nur, wenn der Elementarbaustein vereinbart ist.
Dringt Regenwasser nach Starkregen ins Haus oder drückt es aus der Kanalisation zurück,
ist das kein Leitungswasser.
Ohne Elementarschutz bleibt dieser Schaden bei Ihnen.
Sie geht automatisch auf den Käufer über.
Der Käufer kann innerhalb eines Monats nach der Eintragung im Grundbuch kündigen.
Für den Beitrag der laufenden Versicherungsperiode haften Verkäufer und Käufer nach § 95 VVG
gemeinsam.
Weil der Beitrag an die Baukosten gekoppelt ist.
Steigen Baupreise und Löhne, steigt der gleitende Neuwertfaktor und mit ihm der Beitrag.
Dazu kommen Anpassungen wegen höherer Schadenaufwendungen, besonders bei Leitungswasser.
Für das Gebäude meist nicht, das versichert die Eigentümergemeinschaft über den Verwalter.
Für Ihre Einrichtung brauchen Sie eine Hausratversicherung.
Prüfen Sie, ob die Gemeinschaftspolice auch Sonderausstattung wie eine hochwertige Einbauküche
erfasst.
In vielen Tarifen ja, als Teil des Gebäudes und gegen dieselben Gefahren wie das Haus.
Bedienungsfehler, Kurzschluss, Diebstahl oder entgangene Einspeisevergütung sind damit nicht
abgedeckt.
Dafür gibt es die Photovoltaikversicherung.
Der Versicherer verzichtet darauf,
eine zu niedrige Versicherungssumme im Schadenfall gegenzurechnen.
Voraussetzung ist, dass Sie den Wert nach seinen Vorgaben ermittelt oder die Wohnfläche richtig
angegeben haben.
Um- und Anbauten müssen Sie melden.
Ja, nach § 92 VVG können beide Seiten nach einem Versicherungsfall kündigen.
Bei mehreren Leitungswasserschäden kommt das in der Praxis vor.
Wer dann einen neuen Versicherer sucht,
muss die Vorschäden angeben und sollte Sanierungen belegen können.
Nur eingeschränkt.
Längerer Leerstand ist eine Gefahrerhöhung, die Sie melden müssen.
Im Winter verlangen die Bedingungen zudem, Leitungen zu entleeren oder das Haus zu beheizen,
sonst zahlt der Versicherer bei Frostschäden nicht oder gekürzt.
NAMMERT Versicherungsmakler
Wir holen Angebote ein und melden uns mit einem Vergleich, kostenlos: Es zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Wird die Elementarschadenversicherung Pflicht?
Brauche ich eine Hausratversicherung?
Brauche ich eine extra Versicherung für meine PV-Anlage?
Welche Versicherungen braucht man als Bauherr?
Welche Versicherungen brauche ich?
Zehn Lebenslagen, ehrlich eingeteilt
Ihren Fall suchen, sehen, welche Police zahlt
Versicherungen, die Sie meist nicht brauchen
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen