01
Selbstständige BU
Die klassische Einzelversicherung: Rente bei Berufsunfähigkeit, dazu Beitragsbefreiung. Der Maßstab für alle anderen Produkte.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenStartseite / Versicherungsmakler / Privat
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn Sie Ihren Beruf aus gesundheitlichen Gründen voraussichtlich dauerhaft nicht mehr ausüben können. Der Staat hilft nur, wenn Sie gar keine Arbeit mehr leisten können, und auch dann knapp. Entscheidend sind ein früher Abschluss und ehrlich beantwortete Gesundheitsfragen.
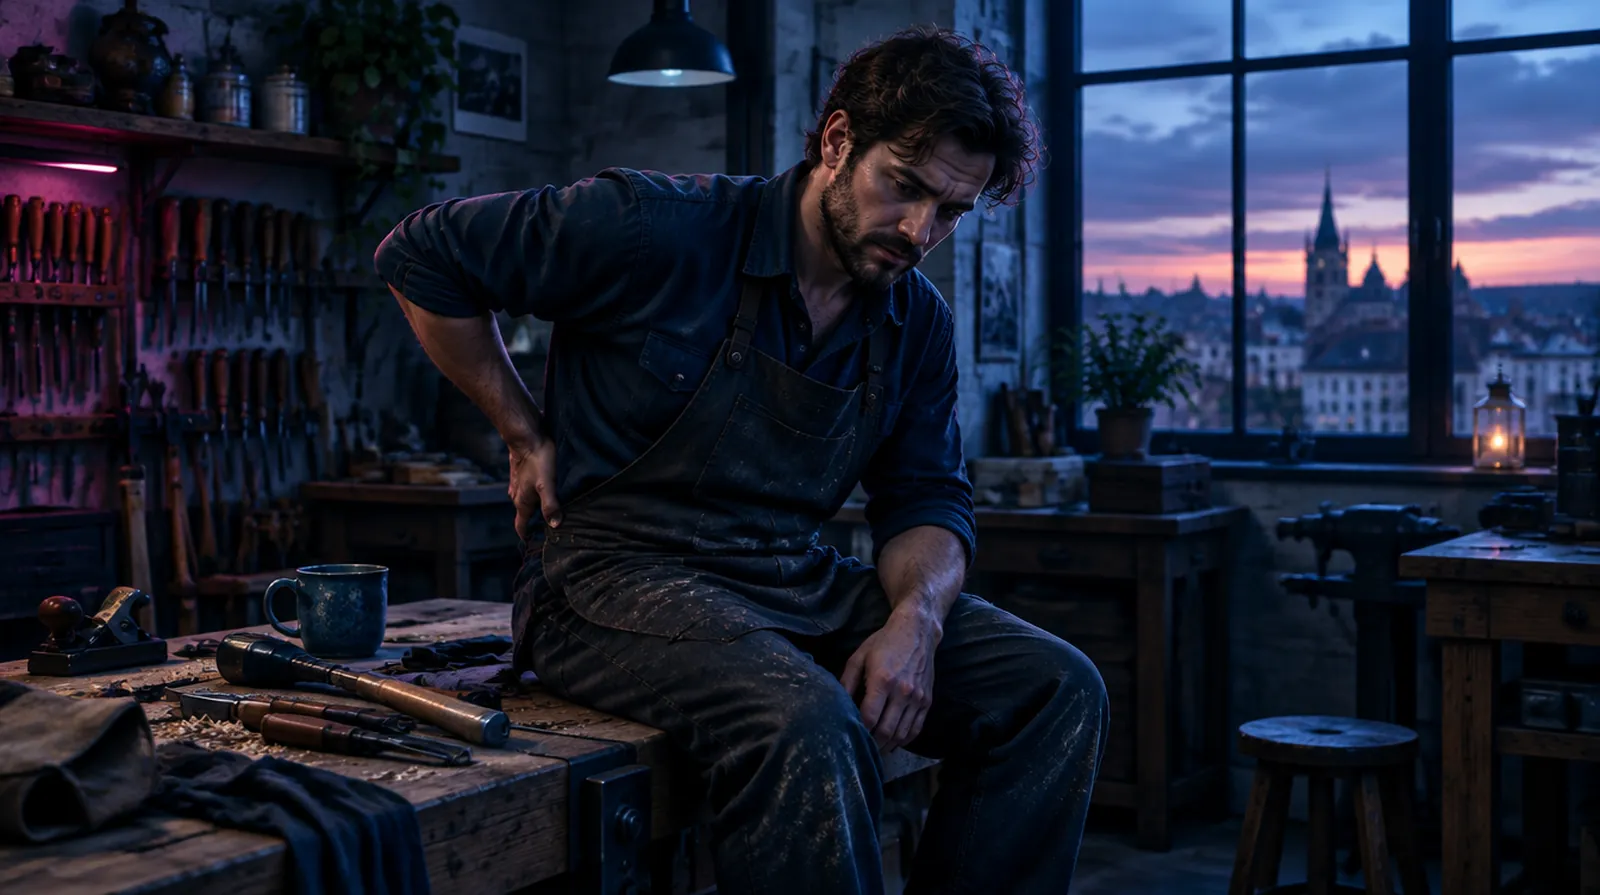
Die Frage, die hier fast jeder zuerst stellt
Ja, wenn Sie von Ihrem Arbeitseinkommen leben und kein Vermögen haben, das Sie bis zur Altersrente trägt. Die gesetzliche Erwerbsminderungsrente zahlt nur, wenn Sie in keinem Beruf mehr sechs Stunden täglich arbeiten können, und liegt meist weit unter dem letzten Netto. Wer nach 1960 geboren ist, hat keinen gesetzlichen Berufsschutz mehr. Die private Berufsunfähigkeitsversicherung schließt diese Lücke und gilt deshalb bei Verbraucherschützern als eine der wichtigsten Versicherungen.
Selbst rechnen
Die gesetzliche Erwerbsminderungsrente zahlt nur, wenn Sie gar keinen Job mehr schaffen, und dann meist wenig. Tragen Sie ein, was Sie heute netto haben und was vom Staat käme. Den Betrag finden Sie in Ihrer Renteninformation.
Ohne Steuern, Inflation und Rentensteigerung.
Die gesetzliche Rentenversicherung fragt nicht, ob Sie Ihren Beruf noch ausüben können, sondern ob Sie irgendeine Tätigkeit auf dem allgemeinen Arbeitsmarkt schaffen. Wer weniger als drei Stunden täglich arbeiten kann, bekommt die volle Erwerbsminderungsrente, wer drei bis unter sechs Stunden schafft, die halbe. Die halbe Rente ist genau halb so hoch wie die volle.
Voraussetzung sind in der Regel fünf Jahre Versicherungszeit und drei Jahre Pflichtbeiträge in den letzten fünf Jahren. Berufseinsteiger, Studierende und viele Selbstständige erfüllen das nicht. Einen Berufsschutz, also eine Rente, weil man den erlernten Beruf nicht mehr ausüben kann, gibt es nur noch für Menschen, die vor dem 2. Januar 1961 geboren sind (§ 240 SGB VI).
Beim Antrag fragt der Versicherer nach Behandlungen, Diagnosen und Medikamenten, meist für die letzten drei bis zehn Jahre. Was Sie hier vergessen, kann ihn später vom Vertrag befreien: Bei falschen Angaben kann er innerhalb von fünf Jahren zurücktreten, bei Vorsatz oder Arglist innerhalb von zehn Jahren (§ 21 VVG). Das passiert genau dann, wenn Sie die Rente beantragen.
Deshalb vor dem Antrag die eigene Patientenakte bei Hausarzt und Krankenkasse anfordern. Bei Vorerkrankungen lohnt eine anonyme Risikovoranfrage bei mehreren Versicherern gleichzeitig. Eine Ablehnung, die unter Ihrem Namen im Hinweis- und Informationssystem der Versicherer landet, erschwert jeden weiteren Antrag.
Gute Tarife verzichten auf die abstrakte Verweisung. Ohne diesen Verzicht könnte der Versicherer sagen, Sie könnten theoretisch einen anderen, vergleichbaren Beruf ausüben, auch wenn Sie ihn gar nicht finden. Dieser Verzicht ist heute Standard in guten Tarifen, in alten Verträgen fehlt er oft.
Geleistet wird, wenn die Berufsunfähigkeit voraussichtlich sechs Monate andauert, bei guten Tarifen rückwirkend ab Beginn. Der Versicherer darf später prüfen, ob die Voraussetzungen noch vorliegen. Hat er einmal ein Leistungsanerkenntnis abgegeben, kann er sich davon nur lösen, wenn sich Ihr Gesundheitszustand nachweisbar gebessert hat.
Pech-Rad
Sechs Schäden, die wirklich passieren. Das Rad entscheidet, welcher Sie trifft, und zeigt, wer zahlt.
Kosten:
Der Beitrag hängt am stärksten vom Beruf ab. Versicherer teilen Berufe in Risikogruppen ein, und ein Handwerker zahlt für dieselbe Rente ein Vielfaches dessen, was ein Büroangestellter zahlt. Dazu kommen Eintrittsalter, Gesundheitszustand, Rentenhöhe und Laufzeit.
Wir nennen keine Beitragsspanne, weil Beruf und Gesundheit den Preis stärker bestimmen als alles andere. Ihr Beitrag steht erst im Angebot fest.
01
Die klassische Einzelversicherung: Rente bei Berufsunfähigkeit, dazu Beitragsbefreiung. Der Maßstab für alle anderen Produkte.
02
Zusätzlich eigene Leistung bei Pflegebedürftigkeit, garantierte Rentensteigerung im Leistungsfall und umfangreiche Nachversicherungsgarantien.
03
Berufsunfähigkeitszusatzversicherung zu einer Risikolebens- oder Rentenversicherung oder als Basisrente. Kann steuerlich interessant sein, bindet aber zwei Verträge aneinander.
| Kriterium | Mindeststandard | Starker Tarif | Warum das zählt |
|---|---|---|---|
| Abstrakte Verweisung | Verzicht | Verzicht, auch nach Berufswechsel und bei Ausscheiden aus dem Berufsleben | Ohne Verzicht kann der Versicherer auf einen Beruf verweisen, den Sie nie ausüben werden. |
| Prognosezeitraum | sechs Monate | sechs Monate, rückwirkende Leistung ab Beginn | Längere Prognosen verzögern die Rente um Monate. |
| Nachversicherungsgarantie | bei Heirat und Geburt | zahlreiche Anlässe, auch ohne Anlass in den ersten Jahren | Die Rente muss mit dem Einkommen wachsen, und eine neue Gesundheitsprüfung wäre später oft nicht mehr zu bestehen. |
| Arbeitsunfähigkeitsklausel | keine | Rente bei sechs Monaten Krankschreibung, auch vor der BU-Prüfung | Überbrückt die Zeit, bis der Versicherer über die Berufsunfähigkeit entschieden hat. |
| Umorganisation bei Selbstständigen | zumutbare Umorganisation | Verzicht bei Betrieben bis zu einer bestimmten Mitarbeiterzahl | Sonst kann der Versicherer verlangen, dass Sie Ihren Betrieb umbauen, statt zu zahlen. |
| Stundung und Beitragspause | Stundung bei Zahlungsschwierigkeiten | zinslose Stundung, auch bei Elternzeit und Arbeitslosigkeit | Wer in einer Lebensphase ohne Einkommen kündigen muss, bekommt den Schutz später oft nicht wieder. |
| Leistungsdauer | bis 60 oder 63 | bis 67 | Eine Lücke von vier oder sieben Jahren bis zur Altersrente kann nicht mehr geschlossen werden. |
| Garantiesteigerung im Leistungsfall | keine | garantierte jährliche Steigerung der laufenden Rente | Eine Rente über dreißig Jahre verliert sonst einen großen Teil ihrer Kaufkraft. |
Berufsunfähigkeitsversicherungen zeichnen die Lebensversicherer. Entscheidend ist nicht der Name, sondern der Bedingungstext und wie der Versicherer Ihren Beruf einstuft. Die Liste ist ein Marktüberblick und sagt nichts darüber, mit wem wir zusammenarbeiten.
| Versicherer | Einordnung |
|---|---|
| Allianz | Lebensversicherer der Allianz-Gruppe, Vertreter und Makler |
| Alte Leipziger | Versicherungsverein aus Oberursel, überwiegend Maklervertrieb |
| Nürnberger | Teil der Nürnberger Versicherungsgruppe, Außendienst und Makler |
| Volkswohl Bund | Versicherungsverein aus Dortmund, Maklervertrieb |
| WWK | Versicherungsverein aus München, Außendienst und Makler |
| LV 1871 | Versicherungsverein aus München, Maklervertrieb |
| Continentale | Teil des Continentale Versicherungsverbunds, Außendienst und Makler |
| Stuttgarter | Versicherungsverein, überwiegend Maklervertrieb |
| HDI | Teil des Talanx-Konzerns, Vertreter und Makler |
| HUK-COBURG | eigener Vertrieb, arbeitet nicht mit Maklern |
Aus dem BaFin-Register
77
77 Versicherer unter deutscher Bundesaufsicht haben die Erlaubnis für diese Sparte. (Lebensversicherer)
Quelle: BaFin-Unternehmensdatenbank, abgerufen am 18. September 2026. Nicht enthalten sind Versicherer aus anderen EU-Staaten, die über eine Niederlassung oder ohne Sitz in Deutschland anbieten.
Eigenständiger Vertrag nur für das BU-Risiko. Die flexibelste Lösung, weil sie nicht an einen Sparvertrag gebunden ist.
Für Beamte. Leistet, wenn der Dienstherr Dienstunfähigkeit feststellt, ohne eigene Prüfung des Versicherers. Wichtig vor allem in den ersten fünf Dienstjahren, wenn noch kein Ruhegehaltsanspruch besteht.
Zahlt nur, wenn Sie gar keine Tätigkeit mehr ausüben können. Günstiger, aber deutlich schwächer. Eine Lösung für Berufe, die keine bezahlbare BU bekommen.
Zahlt, wenn Sie bestimmte Fähigkeiten verlieren, etwa Gehen, Sehen oder die Hände gebrauchen. Psychische Erkrankungen sind meist nicht erfasst.
Über den Arbeitgeber, teils mit vereinfachter Gesundheitsprüfung. Beim Jobwechsel genau prüfen, wie der Vertrag weiterläuft.
Mythos oder Wahrheit
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Die meisten Berufsunfähigkeiten entstehen durch Unfälle.
Das stimmt nicht.
Falsch. Nach Branchenauswertungen, etwa des Analysehauses Morgen & Morgen, sind Unfälle nur für einen kleinen Teil verantwortlich. Vorn liegen psychische Erkrankungen, Leiden an Rücken und Gelenken sowie Krebs.
Wer im Büro arbeitet, braucht keine BU.
Das stimmt nicht.
Falsch. Büroberufe zahlen niedrigere Beiträge, weil das Risiko kleiner ist, aber es ist nicht null. Eine schwere Depression oder eine Krebstherapie beenden auch die Arbeit am Schreibtisch.
Studierende können schon eine BU abschließen.
Das stimmt.
Stimmt. Viele Versicherer nehmen Studierende auf, der Beitrag richtet sich dann häufig nach dem Studienfach. So wird das junge Eintrittsalter mit einer noch unbelasteten Krankenakte festgeschrieben.
Wer nur noch halbtags arbeiten kann, bekommt aus der BU die volle Rente.
Das stimmt.
Stimmt, bei den üblichen Tarifen genügt ein Grad der Berufsunfähigkeit von 50 Prozent. Gezahlt wird dann die ganze vereinbarte Rente, nicht die Hälfte.
Bei langer Krankheit zahlt die Krankenkasse, eine BU ist daher unnötig.
Das stimmt nicht.
Falsch. Krankengeld gibt es wegen derselben Krankheit höchstens 78 Wochen innerhalb von drei Jahren, und es liegt unter dem Nettolohn. Danach bleibt ohne BU nur die Erwerbsminderungsrente, falls deren Voraussetzungen erfüllt sind.
Fragen und Antworten
Als Faustregel etwa 70 bis 80 Prozent des Nettoeinkommens, mindestens aber so viel, dass Miete, laufende Kosten und die Kranken- und Pflegeversicherung gedeckt sind. Denken Sie daran, dass die Rente steuerpflichtig sein kann und die Krankenversicherung weiterläuft.
Ja. Psychische Erkrankungen wie Depressionen oder Burn-out sind nach Branchenauswertungen die häufigste Ursache für Berufsunfähigkeit und in den Bedingungen nicht ausgeschlossen. Wurden sie vor Abschluss behandelt, fragt der Versicherer danach, und dann kommt es auf die ehrliche Angabe an.
Ihr Makler schickt Ihre Gesundheitsangaben ohne Namen an mehrere Versicherer und erfährt, ob und zu welchen Bedingungen diese Sie annehmen würden. So bleibt eine mögliche Ablehnung ohne Folgen für spätere Anträge.
So früh wie möglich, sinnvoll schon in Ausbildung oder Studium. Der Beitrag richtet sich nach dem Eintrittsalter und dem Gesundheitszustand beim Abschluss. Jede spätere Diagnose kann zu Ausschlüssen oder Ablehnung führen.
Bei guten Tarifen nicht. Maßgeblich ist dann der zuletzt ausgeübte Beruf vor Eintritt der Berufsunfähigkeit, auch wenn er riskanter ist als der bei Abschluss. Prüfen Sie, ob Ihr Tarif das so regelt.
Eine private BU-Rente wird nur mit dem Ertragsanteil besteuert, der von der Restlaufzeit abhängt. Läuft die BU als Teil einer Basisrente, ist die Rente wie eine gesetzliche Rente voll steuerpflichtig, die Beiträge sind dafür absetzbar.
Die Erwerbsminderungsrente fragt, ob Sie irgendeine Arbeit leisten können, die private BU, ob Sie Ihren konkreten Beruf noch ausüben können. Die staatliche Leistung setzt Wartezeiten voraus und ist meist deutlich niedriger. Beide können nebeneinander gezahlt werden.
Oft ja, dann mit einem Ausschluss für die betroffene Körperregion oder einem Beitragszuschlag. Bei ernsten Diagnosen lehnen Versicherer ab. Welche Lösung möglich ist, zeigt die anonyme Voranfrage bei mehreren Gesellschaften.
Gute Tarife erlauben eine Stundung oder Beitragspause ohne neue Gesundheitsprüfung. Kündigen sollten Sie nur im äußersten Fall, denn ein neuer Vertrag verlangt neue Gesundheitsfragen und ein höheres Eintrittsalter.
Die häufigsten Gründe sind verletzte Anzeigepflichten beim Antrag, ein BU-Grad unter 50 Prozent oder eine Verweisung auf eine andere Tätigkeit. Holen Sie im Leistungsfall früh Unterstützung, denn der Antrag ist die Stelle, an der die meisten Fehler passieren.
NAMMERT Versicherungsmakler
Wir holen Angebote ein und melden uns mit einem Vergleich. Kostenlos und ohne Verpflichtung, die Vergütung zahlt der Versicherer.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Brauche ich eine private Unfallversicherung?
Wie hoch sollte die Versicherungssumme einer Risikolebensversicherung sein?
Lohnt sich eine private Rentenversicherung überhaupt noch?
Muss ich als Arbeitgeber eine betriebliche Altersversorgung anbieten?
Welche Versicherungen brauche ich?
Zehn Lebenslagen, ehrlich eingeteilt
Ihren Fall suchen, sehen, welche Police zahlt
Versicherungen, die Sie meist nicht brauchen
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen