01
Hausrat-Baustein
Diebstahl außerhalb der Wohnung, begrenzt auf einen Prozentsatz der Versicherungssumme oder einen festen Betrag. Keine Beschädigung, kein Akku, Schaden belastet den Hausratvertrag.
Privat
Privathaftpflicht Hausrat Wohngebäude Elementarschaden Photovoltaik Bauherrenversicherung Kfz-Versicherung Fahrrad und E-Bike Reiseversicherung Drohnenversicherung Hunde- und Pferdehaftpflicht Tierkrankenversicherung Rechtsschutz Unfallversicherung Berufsunfähigkeit Risikoleben Sterbegeld Private Rente Private Krankenversicherung Krankenzusatz Zahnzusatz Pflegezusatz Grundbesitzerhaftpflicht Gewässerschadenhaftpflicht Jagdhaftpflicht Pferdehaftpflicht Glasversicherung Handyversicherung Motorradversicherung Wohnmobilversicherung Auslandskranken Pferde-OP-Versicherung Grundfähigkeit KinderinvaliditätGewerbe
Betriebshaftpflicht Berufshaftpflicht D&O-Versicherung Firmenrechtsschutz Inhaltsversicherung Gewerbegebäude Betriebsunterbrechung Elektronikversicherung Maschinenversicherung Bauleistung Transportversicherung Flottenversicherung Cyberversicherung Warenkreditversicherung Betriebsrente (bAV) Betriebliche Krankenversicherung Gruppenunfallversicherung Nach BetriebsartRatgeber
Welche Versicherungen brauche ich? Wer zahlt den Schaden? Versicherungen, die nicht jeder braucht Kündigungsfristen Versicherungsfragen Bedingungen aller Tarife vergleichenVersicherer
Versicherer von A bis Z Versicherer in Österreich Versicherer in Spanien Beschwerden im VergleichKontakt
03375 / 29 12 77 Kontakt Kunden-Login, Verträge, DokumenteSprache
Österreich English Español Boot und YachtStartseite / Versicherungsmakler / Privat
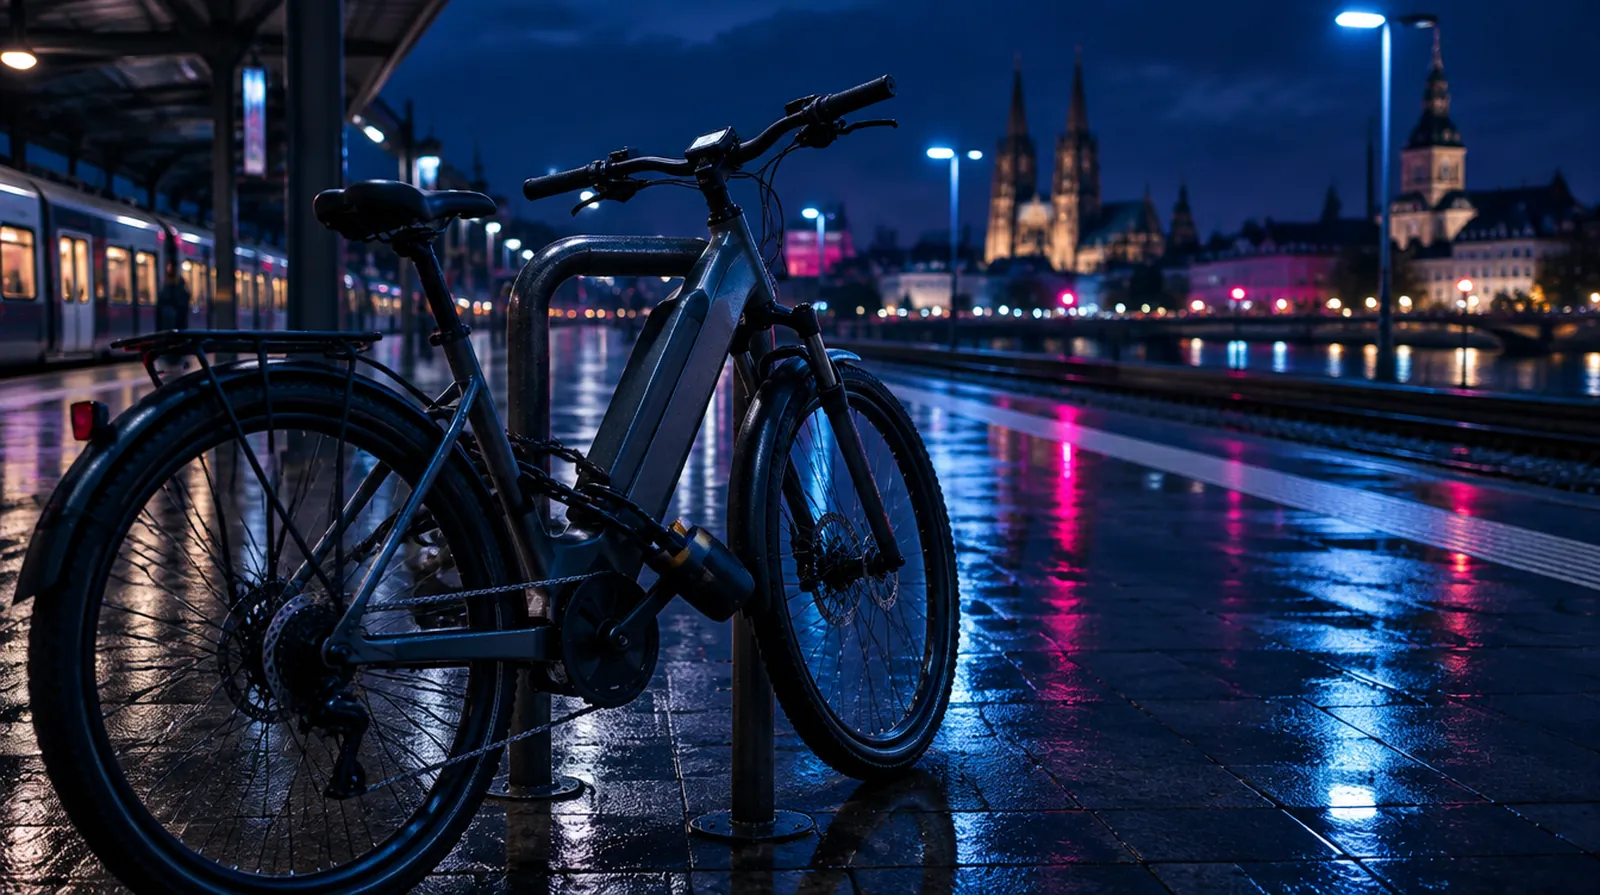
Ein Fahrrad lässt sich auf zwei Wegen gegen Diebstahl versichern: über die Hausratversicherung oder mit einer eigenen Fahrradversicherung. Für teure E-Bikes reicht der Hausrat-Baustein oft nicht, weil er weder Unfallschäden noch Akkudefekte kennt. Pflicht ist eine Versicherung nur für S-Pedelecs.
Die Frage, die hier fast jeder zuerst stellt
Nicht zwingend, aber bei Rädern ab etwa 2.000 Euro meist ja. Die Hausrat zahlt nur Diebstahl und nur, wenn der Fahrradbaustein eingeschlossen ist, oft begrenzt auf einen Prozentsatz der Versicherungssumme. Unfall, Sturz, Vandalismus, Akkuschäden und Verschleiß deckt nur eine eigene Fahrradversicherung. Ein normales Pedelec bis 25 km/h ist versicherungsfrei, das S-Pedelec bis 45 km/h braucht dagegen ein Versicherungskennzeichen.
Aus der Wohnung, dem abgeschlossenen Keller oder der Garage gestohlen ist ein Fahrrad ein normaler Einbruchdiebstahl der Hausrat. Steht es draußen, zahlt die Hausrat nur mit Fahrradbaustein. Viele Bausteine sind auf 1 bis 5 Prozent der Versicherungssumme begrenzt. Bei 50.000 Euro Hausrat sind das 500 bis 2.500 Euro, zu wenig für ein gutes E-Bike.
Und ein Diebstahl in der Hausrat ist ein Schaden in der Hausrat. Nach zwei Fällen in kurzer Zeit kündigen manche Versicherer den ganzen Vertrag. Eine eigene Fahrradpolice trennt das Risiko.
Ältere Hausrattarife zahlen nicht, wenn das Rad zwischen 22 und 6 Uhr im Freien gestohlen wurde, es sei denn, Sie waren noch damit unterwegs. Wer nachts vor der Kneipe oder am Bahnhof parkt, sollte diese Klausel ausschließen.
Fast jede Police verlangt, dass das Rad mit einem eigenständigen Schloss angeschlossen war. Manche schreiben eine Mindestpreisklasse des Schlosses vor, manche verlangen das Anschließen an einen festen Gegenstand. Kaufbeleg und Rahmennummer aufbewahren, ohne sie wird jede Regulierung zäh.
Der Akku kostet oft 500 bis 1.000 Euro und fällt nach einigen Jahren in der Leistung ab. Gute Tarife zahlen den Tausch, wenn die Kapazität unter einen bestimmten Wert fällt, meist 50 oder 60 Prozent. Elektronikschäden durch Feuchtigkeit oder Überspannung sind ebenfalls ein Fall für die eigene Police.
Verschleißdeckung klingt verlockend, bezahlt aber nur, was die Bedingungen ausdrücklich nennen, etwa Kette, Bremsbeläge oder Reifen, oft erst nach einer Wartezeit und mit Inspektionspflicht. Sie verteuert den Beitrag deutlich und lohnt vor allem bei Vielfahrern und Dienstrad-Leasing.
Was versichert ist
Was nicht versichert ist
Wer sie braucht
Wer sie nicht braucht
Pech-Rad
Sechs Schäden, die wirklich passieren: Das Rad wählt Ihren und zeigt, wer zahlt.
Kosten:
Der Beitrag einer eigenen Fahrradversicherung richtet sich vor allem nach dem Kaufpreis, dem Wohnort und dem Umfang. In Städten mit vielen Diebstählen kostet derselbe Schutz deutlich mehr. Laut veröffentlichten Vergleichen sind die Beiträge 2025 und 2026 teils kräftig gestiegen.
| Beispiel | Richtwert |
|---|---|
| E-Bike 3.000 €, Vollschutz, Mittelstadt | rund 80 bis 120 € im Jahr |
| E-Bike 3.000 €, Vollschutz, Großstadt | rund 100 bis 140 € im Jahr |
Wovon der Beitrag abhängt
Richtwerte aus veröffentlichten Marktvergleichen, Stand 2026. Der Hausrat-Baustein ist oft billiger, deckt aber weniger. Ihr Beitrag steht erst im Angebot fest.
01
Hausrat-Baustein
Diebstahl außerhalb der Wohnung, begrenzt auf einen Prozentsatz der Versicherungssumme oder einen festen Betrag. Keine Beschädigung, kein Akku, Schaden belastet den Hausratvertrag.
02
Diebstahlschutz
Eigene Police nur gegen Diebstahl, meist mit Neuwertersatz in den ersten Jahren und ohne Nachtzeitklausel. Günstig, deckt aber keinen Sturz.
03
Vollschutz
Diebstahl, Unfall, Vandalismus, Elektronik und Akku, optional Verschleiß und Pannenhilfe. Für E-Bikes ab einem mittleren Preis der übliche Schnitt.
| Kriterium | Mindeststandard | Starker Tarif | Warum das zählt |
|---|---|---|---|
| Entschädigung | Zeitwert | Kaufpreis oder Neuwert in den ersten drei bis fünf Jahren | Nach zwei Jahren ist der Zeitwert eines E-Bikes schon deutlich unter dem Kaufpreis. |
| Nachtzeit | Ausschluss von 22 bis 6 Uhr | rund um die Uhr ohne Einschränkung | Gestohlen wird vor allem nachts. |
| Akku | nur bei Diebstahl | auch Defekt und Kapazitätsverlust unter 50 oder 60 % | Der Akku ist das teuerste Verschleißteil am E-Bike. |
| Teilediebstahl | ausgeschlossen | fest verbundene Teile und Akku eingeschlossen | Oft verschwinden nur Sattel, Vorderrad oder Akku. |
| Schlossvorgabe | bestimmter Mindestpreis des Schlosses | nur eigenständiges Schloss, ohne Preisvorgabe | Strenge Schlossklauseln sind der häufigste Ablehnungsgrund. |
| Auszahlung | nur Ersatzrad beim Partnerhändler | Geldleistung nach Wahl | Mit Geld können Sie das Rad kaufen, das Sie wollen, und beim Händler Ihres Vertrauens. |
| Geltungsbereich | Deutschland | weltweit | Im Urlaub wird überdurchschnittlich oft gestohlen. |
Fahrradversicherungen gibt es von klassischen Sachversicherern, von Spezialanbietern und als Baustein fast jeder Hausrat. Viele Onlinemarken sind Vermittler, hinter denen ein anderer Versicherer steht. Die Liste nennt Rechtsträger, die selbst zeichnen, und ist ein Marktüberblick.
| Versicherer | Einordnung |
|---|---|
| WERTGARANTIE | auf Geräte- und Fahrradschutz spezialisiert, Vertrieb stark über den Fachhandel |
| Ammerländer | Versicherungsverein, eigene Fahrrad- und E-Bike-Versicherung, Maklervertrieb |
| Barmenia | eigene Fahrradversicherung, seit 2025 Teil der Barmenia Gothaer |
| Helvetia | Schweizer Konzern, Sachversicherung über Vertreter und Makler |
| Die Bayerische | Makler und Direktvertrieb |
| Allianz | Fahrraddiebstahl als Baustein der Hausrat |
| HUK-COBURG | Fahrraddiebstahl als Baustein der Hausrat, arbeitet nicht mit Maklern |
Bedingungen aller Tarife vergleichen 18 Tarife von 10 Anbietern, Stand 24. Oktober 2026
Aus dem BaFin-Register
155
155 Versicherer unter deutscher Bundesaufsicht haben die Erlaubnis für diese Sparte.
(Hagel-, Frost- und sonstige Sachschäden)
Quelle: BaFin-Unternehmensdatenbank, Stand 18. September 2026; ohne EU-Versicherer ohne Sitz hier.
Fahrradbaustein der Hausrat
Einfach mitzuversichern, deckt aber nur Diebstahl bis zur vereinbarten Grenze. Passend für Alltagsräder.
Diebstahlversicherung
Eigene Police nur gegen Diebstahl, oft mit Neuwertersatz. Für teure Räder, die viel draußen stehen.
Vollkasko fürs Rad
Diebstahl, Sturz, Vandalismus, Elektronik, optional Verschleiß und Pannenhilfe. Für E-Bikes der übliche Weg.
Versicherungskennzeichen für S-Pedelecs
Haftpflicht wie beim Mofa, Pflicht für Räder mit Unterstützung bis 45 km/h. Optional mit Teilkasko.
Dienstradversicherung
Über den Leasinggeber oder Arbeitgeber, oft mit Verschleiß und Mobilitätsgarantie. Bedingungen vor der Übergabe prüfen.
Mythos oder Wahrheit
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Ohne Schloss für mindestens 100 Euro zahlt keine Fahrradversicherung.
Das stimmt nicht.
Falsch. Manche Tarife schreiben einen Mindestpreis oder eine Schlossklasse vor, viele verlangen nur ein eigenständiges Schloss. Was gilt, steht in den Obliegenheiten Ihres Vertrags.
Für ein S-Pedelec brauche ich einen Führerschein.
Das stimmt.
Stimmt. Ein S-Pedelec bis 45 km/h ist ein Kleinkraftrad und verlangt die Fahrerlaubnis der Klasse AM, die im Autoführerschein enthalten ist. Dazu kommen Versicherungskennzeichen und Helmpflicht.
Ein Fahrraddiebstahl über die Hausrat hat keine Folgen für den Vertrag.
Das stimmt nicht.
Nicht unbedingt. Nach jedem regulierten Schaden dürfen beide Seiten kündigen, und mehrere Diebstähle in kurzer Zeit führen oft zu Kündigung oder höherem Beitrag. Eine eigene Fahrradpolice hält die Hausrat schadenfrei.
Ohne Rahmennummer und Kaufbeleg wird es im Schadenfall schwierig.
Das stimmt.
Richtig. Der Versicherer muss wissen, welches Rad weg ist und was es gekostet hat. Fotografieren Sie Rahmennummer und Rechnung und bewahren Sie beides getrennt vom Rad auf.
Die Anzeige bei der Polizei kann ich mir sparen, das Rad taucht eh nicht auf.
Das stimmt nicht.
Falsch. Fast jede Police verlangt eine unverzügliche Anzeige, sonst gibt es kein Geld. Die Polizei nimmt das Rad außerdem in die Fahndung auf, und gefundene Räder werden über die Rahmennummer zugeordnet.
Fragen und Antworten
Nur mit Fahrradbaustein.
Ohne ihn zahlt die Hausrat nur, wenn das Rad aus einem verschlossenen Raum gestohlen wurde.
Mit Baustein gilt die vereinbarte Obergrenze, und ältere Tarife schließen die Nachtzeit aus.
Nein.
Ein Pedelec mit Unterstützung bis 25 km/h gilt rechtlich als Fahrrad und ist versicherungsfrei.
Schäden an anderen deckt Ihre Privathaftpflicht.
Anders beim S-Pedelec bis 45 km/h: Es braucht Versicherungskennzeichen,
Betriebserlaubnis und Fahrerlaubnis der Klasse AM.
Für ein E-Bike um 3.000 Euro mit Vollschutz nennen veröffentlichte Vergleiche rund 80 bis 140 Euro
im Jahr, in Großstädten eher am oberen Ende.
Reiner Diebstahlschutz ist günstiger, der Hausrat-Baustein am günstigsten.
Gegen Diebstahl meist ja, wenn er fest am Rad war.
Gegen Defekt und Kapazitätsverlust nur in Tarifen mit Elektronik- oder Verschleißschutz.
Achten Sie auf die Grenze, ab der ein Akkutausch bezahlt wird.
In guten Tarifen in den ersten Jahren ja.
Danach oder in einfachen Tarifen gilt der Zeitwert.
Die Hausrat zahlt beim Fahrrad in der Regel den Wiederbeschaffungspreis eines gleichwertigen Rads.
Ein Ausschluss in älteren Hausrattarifen: Wird das Rad zwischen 22 und 6 Uhr im Freien gestohlen,
gibt es kein Geld, außer es war noch in Gebrauch.
Moderne Tarife verzichten darauf.
Nicht über die Fahrradversicherung, sie zahlt nur das Rad.
Eigene Verletzungen deckt die private Unfallversicherung,
Behandlungskosten die Krankenversicherung.
Ja, bei vielen Anbietern bis zu einem Alter von einigen Jahren und mit Kaufbeleg.
Manche verlangen einen Nachweis über den Zustand.
Je älter das Rad, desto weniger Anbieter nehmen es.
NAMMERT Versicherungsmakler
Wir holen Angebote ein und melden uns mit einem Vergleich, kostenlos: Es zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.

Brauche ich eine Hausratversicherung?
Was kostet eine Privathaftpflichtversicherung?
Brauche ich eine private Unfallversicherung?
Welche Kfz-Versicherung brauche ich wirklich?
Welche Versicherungen brauche ich?
Zehn Lebenslagen, ehrlich eingeteilt
Ihren Fall suchen, sehen, welche Police zahlt
Versicherungen, die nicht jeder braucht
Für wen sie passen und worauf Sie achten sollten
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungStand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Wir sind Makler und vermitteln Ihnen genau den Tarif, den Sie gewählt haben,
bei jedem Versicherer am Markt.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen