Alles zur Versicherung: Wohngebäude
Ist die Wohngebäudeversicherung Pflicht?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Wohngebäude
Kurz gesagt
Wie versichere ich ein denkmalgeschütztes Haus? Mit einer Wohngebäudeversicherung, deren Summe den denkmalgerechten Wiederaufbau trägt, nicht einen modernen Neubau. Dazu gehören Mehrkosten durch Auflagen der Denkmalbehörde ohne enge Prozentgrenze. Für ein mittelgroßes Denkmal nennen Fachanbieter etwa 450 bis 1.800 Euro Beitrag im Jahr.
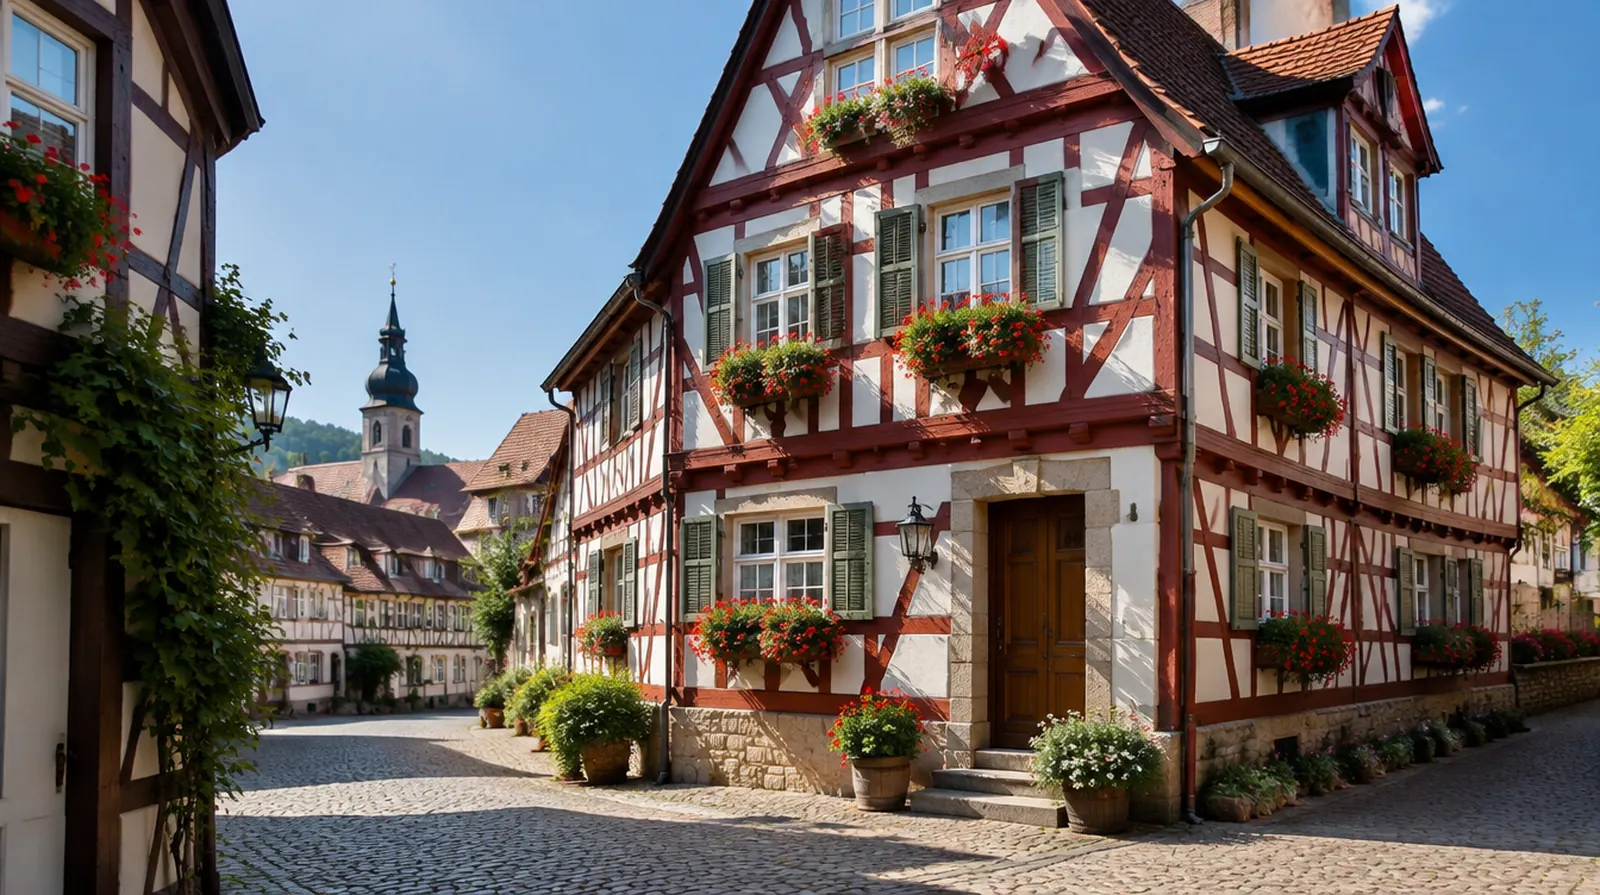
Öffentlich genannte Werte von Anbietern und Ratgebern für Häuser unter Denkmalschutz.
| Beispiel | Richtwert |
|---|---|
| Mittelgroßes Einfamilienhaus unter Denkmalschutz | etwa 450 bis 1.800 Euro im Jahr |
| Aufschlag auf den Wert 1914 für denkmalgerechte Bauweise | etwa 20 bis 60 Prozent |
| Wiederherstellung je Quadratmeter, Denkmal | etwa 3.500 bis 8.000 Euro, bei aufwendiger Restaurierung mehr |
| Restaurierung gegenüber üblicher Reparatur | etwa 30 bis 80 Prozent teurer |
| Lage in Hochwasserzone ZÜRS 3 oder 4 | etwa 30 bis 80 Prozent Zuschlag auf den Beitrag |
Richtwerte, Stand Oktober 2026.
Der Wert 1914 von 22.000 Mark,
der Aufschlag von 40 Prozent und der Beitrag im Rechenbeispiel sind Richtwerte aus der
Angebotspraxis innerhalb der genannten Spannen.
Das genaue Angebot holen wir für Ihr Haus ein.
Rechenbeispiel
Der Bogen für ein vergleichbares Standardhaus ergibt einen Wert 1914 von 22.000 Mark. So wird daraus eine Summe, die den denkmalgerechten Wiederaufbau trägt.
| Wert 1914 Standardhaus | 22.000 Mark |
| Aufschlag denkmalgerechte Bauweise 40 Prozent | 30.800 Mark |
| Versicherungssumme 2026 (30.800 × 2.263,6 ÷ 100) | rund 697.000 Euro |
| Mehrkosten bei 10 Prozent Grenze | höchstens rund 69.700 Euro |
| Beitrag mit Elementar, Richtwert | etwa 900 bis 1.300 Euro im Jahr |
Ohne Aufschlag wäre das Haus mit rund 498.000 Euro um mehr als ein Viertel unterversichert, und jeder Schaden würde entsprechend gekürzt.
Nach einem Brand oder Sturm dürfen Sie ein Baudenkmal nicht einfach mit Material aus dem Baumarkt reparieren. Die Denkmalbehörde verlangt oft Kalkputz statt Gipsputz, Holzfenster nach altem Vorbild, Biberschwanzziegel oder handwerklich gefertigte Teile. Das kostet Zeit, Fachbetriebe und deutlich mehr Geld.
Eine gewöhnliche Wohngebäudeversicherung rechnet mit dem Neubau eines gleichwertigen Hauses. Für ein Denkmal reicht das selten. Entscheidend sind zwei Punkte: eine Versicherungssumme, die den denkmalgerechten Wiederaufbau trägt, und eine ausreichende Deckung für Mehrkosten durch Auflagen.
Viele Versicherer rechnen auch beim Denkmal mit dem Wert 1914. Ein Wertermittlungsbogen für Standardhäuser bildet Fachwerk, Stuck, Gewölbe oder historische Treppen aber nicht ab. Fachanbieter schlagen deshalb etwa 20 bis 60 Prozent auf den Wert eines vergleichbaren Standardhauses auf, bei aufwendigen Objekten auch mehr.
Bei besonderen Häusern ist ein Gutachten eines Sachverständigen mit Erfahrung in Denkmalen sinnvoller als der Bogen. Ist die Summe erheblich zu niedrig, zahlt der Versicherer nach § 75 VVG nur im Verhältnis der Summe zum tatsächlichen Wert. Ein Verzicht auf diesen Einwand gilt meist nur, wenn die Summe nach seinen Vorgaben ermittelt wurde.
| Punkt | Standardhaus | Denkmal |
|---|---|---|
| Wiederherstellung je Quadratmeter | etwa 2.000 bis 3.000 Euro | etwa 3.500 bis 8.000 Euro |
| Ermittlung der Summe | Wertermittlungsbogen | Bogen mit Aufschlag oder Gutachten |
| Mehrkosten durch Auflagen | oft 5 oder 10 Prozent der Summe | möglichst ohne Prozentgrenze |
| Handwerker | jeder Fachbetrieb | oft Restauratoren und Spezialbetriebe |
Viele Bedingungen trennen den eigentlichen Schaden von Mehrkosten, die erst durch behördliche Vorgaben entstehen. Diese Mehrkosten sind in einfachen Tarifen oft auf einen kleinen Prozentsatz der Versicherungssumme begrenzt oder fehlen ganz.
Achten Sie darauf, dass ausdrücklich Mehrkosten durch Denkmalschutz, historische Baustoffe und Restaurierung genannt sind. Prüfen Sie auch, ob Planungs-, Gutachter- und Architektenkosten mitversichert sind, denn ohne Abstimmung mit der Behörde darf am Denkmal meist nichts gebaut werden.
Fragt der Versicherer im Antrag in Textform nach Denkmalschutz, Baujahr, Bauweise oder Reetdach, müssen Sie wahrheitsgemäß antworten. Das verlangt § 19 VVG. Falsche oder fehlende Angaben können den Schutz im Schadenfall gefährden.
Das Denkmal macht den Beitrag teurer, das sollten Sie nicht durch Weglassen sparen. Ein Haus unter Ensembleschutz, bei dem nur die Fassade geschützt ist, kostet oft weniger Aufschlag als ein Einzeldenkmal mit geschütztem Innenraum.
Ist nur die äußere Gestalt geschützt und das Innere modern saniert, kann ein guter Standardtarif mit erhöhter Grenze für Mehrkosten genügen. Dann kommt es vor allem auf die richtige Summe an.
Bei Fachwerk, Reetdach, Stuck, alten Fenstern oder einer denkmalgeschützten Ausstattung im Inneren lohnt sich dagegen ein Tarif, der für Denkmale gebaut ist.
Fragen und Antworten
Ja, wenn er danach in Textform fragt, und das tun die meisten Anträge.
Melden Sie ihn auch bei einem bestehenden Vertrag, damit Summe und Mehrkosten passen.
Gesetzlich nicht.
Finanziert eine Bank den Kauf, verlangt sie aber meist eine Wohngebäudeversicherung.
Weil Reparaturen mit historischen Baustoffen und Spezialbetrieben deutlich mehr kosten und die
Summe höher ausfällt.
Nur so weit Summe und Mehrkostendeckung reichen.
Deshalb sollten beide auf den denkmalgerechten Wiederaufbau ausgelegt sein.
Für den Antrag ja, geben Sie es an.
Der Aufschlag fällt oft geringer aus, weil meist nur das äußere Bild geschützt ist.
Bei Fachwerk, Stuck, Gewölben oder Reetdach ist es sinnvoll,
weil der Standardbogen solche Bauteile nicht abbildet.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Wohngebäude
Ist die Wohngebäudeversicherung Pflicht?
Was bedeutet der Wert 1914 in der Gebäudeversicherung?
Der Wert 1914 ist der gedachte Neubaupreis Ihres Hauses in Mark von 1914. Was bedeutet das? D …
Was bedeutet Unterversicherung bei der Gebäudeversicherung?
Unterversicherung bedeutet: Die Versicherungssumme ist niedriger als der Wert, den der Wieder …
Was kostet eine Wohngebäudeversicherung?
Für ein übliches Einfamilienhaus zahlen Sie 2026 meist zwischen 300 und 800 Euro im Jahr, oft …
Muss ich einen Umbau der Gebäudeversicherung melden?
Ja, wenn der Umbau den Wert oder die Gefahr verändert, müssen Sie ihn der Gebäudeversicherung …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen