Dienstradversicherung: was die Vollkasko im Leasing wirklich schützt
Ein geleastes Dienstrad gehört dem Leasinggeber, und der verlangt, dass es gegen Diebstahl und Beschädigung versichert ist. Fast jedes Dienstradprogramm bringt deshalb eine Vollkasko mit, oft mit Verschleißschutz und Mobilitätsgarantie. Wie gut sie ist, entscheidet der Arbeitgeber mit der Wahl des Anbieters, und welche Pflichten gelten, erfährt der Nutzer meist nur aus einem Merkblatt.
Gesetzlich nicht, solange es ein Fahrrad oder ein Pedelec bis 25 km/h ist. Nur das S-Pedelec bis 45 km/h braucht eine Kfz-Haftpflicht mit Versicherungskennzeichen. Verlangt wird die Versicherung aber vom Leasinggeber, dem das Rad gehört, und deshalb steckt in praktisch jedem Leasingvertrag eine Vollkasko mit Diebstahlschutz. Die eigentliche Frage ist darum nicht ob, sondern wie gut: welche Schlossregel gilt, ob Akku und Verschleiß dabei sind und wer zahlt, wenn der Versicherer kürzt.
Wem das Rad gehört und wer versichert ist
Beim Dienstradleasing stehen drei Parteien im Spiel: Der Leasinggeber kauft das Rad und bleibt Eigentümer, der Arbeitgeber least es und überlässt es dem Beschäftigten, meist gegen Umwandlung eines Teils des Bruttogehalts. Die Versicherung schließt in der Regel der Leasinggeber oder der Arbeitgeber über einen Rahmenvertrag ab, der Nutzer ist darin eingeschlossen. Eine eigene Police bekommt er nicht zu sehen, sondern ein Merkblatt mit den wichtigsten Regeln.
Für den Arbeitgeber heißt das: Mit der Wahl des Leasinggebers wählt er auch die Versicherung für alle Räder im Betrieb. Manche Anbieter bieten mehrere Pakete an, und ob Verschleiß, Inspektion oder ein Ausfallschutz bei Krankheit dazugehören, legt dann der Arbeitgeber fest. Wer die vollständigen Bedingungen anfordert und nicht nur die Werbeübersicht liest, erspart seinen Beschäftigten später den Streit.
Diebstahl: Schloss, Abstellort und Nachweise
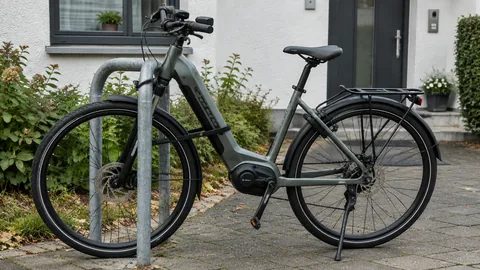
Fast alle Bedingungen verlangen, dass das Rad beim Abstellen mit einem Schloss gesichert ist. Viele fordern zusätzlich, es an einen festen Gegenstand anzuschließen, andere lassen ein Rahmenschloss genügen. Die JobRad-Merkblätter etwa nennen die Anschluss- und Sicherungspflicht ausdrücklich als Pflicht des Nutzers. Dazu kommen die Anzeige bei der Polizei und der Kaufbeleg mit Rahmennummer als Nachweis.
Wer das Rad unverschlossen stehen lässt, handelt womöglich grob fahrlässig, und dann darf der Versicherer seine Leistung je nach Schwere des Verschuldens kürzen, wenn der Vertrag darauf nicht verzichtet. Was er nicht zahlt, landet über den Überlassungsvertrag beim Arbeitgeber und von dort in der Regel beim Beschäftigten. Ein Verzicht auf den Einwand der groben Fahrlässigkeit ist deshalb einer der wichtigsten Punkte beim Vergleich.
Akku, Verschleiß und Mobilitätsgarantie
Die Vollkasko deckt Unfall, Sturz, Vandalismus und Diebstahl. Verschleiß an Kette, Bremsen und Reifen ist dagegen ein eigener Baustein, den nicht jedes Programm enthält, und auch dort gilt er oft nur bei regelmäßiger Inspektion in einer Fachwerkstatt. Beim Akku kommt es auf die Formulierung an: Manche Werke ersetzen ihn erst, wenn die Kapazität unter eine festgelegte Schwelle fällt, andere nur bei einem Defekt durch äußere Einwirkung.
Die Mobilitätsgarantie hilft, wenn das Rad unterwegs liegen bleibt: Pannenhilfe vor Ort, Transport zur Werkstatt oder Weiterfahrt mit Taxi oder Bahn. Unterschiede gibt es bei der Mindestentfernung von der Wohnung, der Zahl der Einsätze im Jahr und dem Gebiet, in dem sie gilt. Für Pendler mit langen Wegen lohnt der Blick auf diese Grenzen mehr als auf die Werbeübersicht.
Steuer, Krankheit und Vertragsende
Least der Beschäftigte das Rad per Gehaltsumwandlung, versteuert er die private Nutzung mit 0,25 Prozent der auf volle 100 Euro abgerundeten unverbindlichen Preisempfehlung im Monat. Das gilt für Räder, die bis Ende 2030 überlassen werden. Stellt der Arbeitgeber das Rad zusätzlich zum ohnehin geschuldeten Lohn, bleibt der Vorteil nach § 3 Nr. 37 EStG steuerfrei. S-Pedelecs zählen steuerlich nicht als Fahrrad, für sie gelten die Regeln für Kraftfahrzeuge.
Schwierig wird es, wenn das Gehalt wegfällt, etwa bei langer Krankheit oder in der Elternzeit. Ob der Beschäftigte die Rate dann selbst zahlen muss, haben Arbeitsgerichte unterschiedlich entschieden. Einige Anbieter haben dafür einen Ausfallschutz im Paket. Am Ende der Laufzeit kann der Nutzer das Rad oft übernehmen, der Schutz aus dem Rahmenvertrag endet dann aber, und das Rad braucht eine eigene Versicherung.
Was versichert ist
Diebstahl des ordnungsgemäß gesicherten Rads, auch Einbruchdiebstahl aus Keller oder Gemeinschaftsraum
Unfall- und Sturzschäden, auch durch eigene Ungeschicklichkeit
Vandalismus durch Dritte
Schäden an Motor, Steuerung und Display durch Überspannung, Kurzschluss oder Feuchtigkeit, je nach Tarif
Akkuschäden durch Sturz oder Defekt, Akkuverschleiß nur bei Einschluss
Verschleißteile wie Kette, Bremsbeläge und Reifen, wenn das Paket es vorsieht
Pannenhilfe, Transport zur Werkstatt und Weiterfahrt über die Mobilitätsgarantie
Ablösung des Leasingvertrags nach Totalschaden oder Diebstahl
Was nicht versichert ist
Diebstahl eines nicht vorschriftsmäßig gesicherten Rads, je nach Bedingungen ganz oder teilweise
Schäden nach Tuning oder Manipulation des Antriebs
Rennen und Wettkämpfe, meist ausdrücklich ausgeschlossen
Vorsatz und Unterschlagung durch den Nutzer
Kratzer und Schrammen, die die Funktion nicht beeinträchtigen
Lose Zubehörteile wie Helm, Taschen oder Navi, wenn nicht eingeschlossen
Haftpflichtschäden an Dritten, dafür gilt die Privathaftpflicht des Nutzers
Wer sie braucht
Arbeitgeber, die ein Dienstradprogramm einführen oder den Anbieter wechseln wollen
Arbeitgeber, die Räder ohne Leasing kaufen und den Beschäftigten überlassen
Selbstständige und Freiberufler mit einem Firmenrad
Fahrradhändler, die Leasingräder vermitteln und Fragen ihrer Kunden beantworten
Beschäftigte, die vor der Bestellung wissen wollen, welche Pflichten sie übernehmen
Wer sie nicht braucht
Nutzer eines Leasingrads, die zusätzlich eine private Fahrradversicherung für dasselbe Rad abschließen wollen: während der Laufzeit ist es bereits über den Rahmenvertrag geschützt
Pech-Rad
Drehen Sie am Rad des Pechs
Sechs Schäden, die wirklich passieren: Das Rad wählt Ihren und zeigt, wer zahlt.
Kosten:
Billigtarif Starker Tarif
Alle sechs Fälle ansehen
Angeschlossenes E-Bike am Bahnhof weg, der Ablösewert des Leasingvertrags. Billigtarif: zahlt, Starker Tarif: zahlt. Das ist der Kernfall der Vollkasko. Gezahlt wird an den Leasinggeber, der Vertrag wird abgelöst, wenn Anzeige und Nachweise vorliegen.
Sturz auf nasser Straße, Laufrad krumm, einige hundert Euro Reparatur. Billigtarif: zahlt, Starker Tarif: zahlt. Unfall- und Sturzschäden gehören zur Vollkasko, auch wenn der Fahrer selbst schuld war.
Akku hält nur noch halb so lange, ein neuer Akku kostet mehrere hundert Euro. Billigtarif: zahlt nicht, Starker Tarif: zahlt teilweise. Kapazitätsverlust zahlt nur ein Tarif mit Akkuverschleiß, und auch dann erst unter einer festgelegten Schwelle und innerhalb einer Altersgrenze.
Kette und Bremsbeläge runter, eine Werkstattrechnung. Billigtarif: zahlt nicht, Starker Tarif: zahlt. Verschleiß ist ein eigener Baustein. Mit ihm zahlt der Versicherer, oft unter der Bedingung regelmäßiger Inspektion.
Platten zwei Kilometer vor dem Büro, Abholung oder Taxi. Billigtarif: zahlt teilweise, Starker Tarif: zahlt. Die Mobilitätsgarantie hilft, aber manche Fassungen erst ab einer Mindestentfernung von der Wohnung oder nur wenige Male im Jahr.
Motor nach Tuning durchgebrannt, Motor und Steuerung, oft vierstellig. Billigtarif: zahlt nicht, Starker Tarif: zahlt nicht. Wer den Antrieb manipuliert, verliert den Schutz. Kein Tarif zahlt Schäden aus Tuning, und das Rad gilt dann womöglich nicht mehr als Fahrrad.
Was sie kostet
Im Dienstradleasing ist die Versicherung meist in der monatlichen Rate enthalten und wird nicht gesondert ausgewiesen. Ihr Preis hängt deshalb weniger vom einzelnen Rad ab als vom Paket, das der Arbeitgeber wählt. Wer Räder ohne Leasing versichert, bekommt Angebote für die Flotte oder das einzelne Rad.
Wovon der Beitrag abhängt
Kaufpreis der Räder und Anteil von E-Bikes und Lastenrädern
Umfang des Pakets: Vollkasko allein oder mit Verschleiß, Inspektion und Mobilitätsgarantie
Selbstbeteiligung, vor allem beim Diebstahl
Zahl der Räder im Rahmenvertrag
Standort und Diebstahlrisiko am Wohn- und Arbeitsort
Schadenverlauf der Flotte
Wir nennen hier keine Beispielbeiträge, weil die Leasinggeber den Versicherungsanteil ihrer Raten meist nicht offenlegen. Für Räder ohne Leasing holen wir Angebote auf Grundlage Ihrer Angaben ein.
Die Tariflinien am Markt
01
Vollkasko
Diebstahl, Unfall, Sturz und Vandalismus, bei E-Bikes auch Elektronik. Verschleiß und Akku-Alterung zahlt der Nutzer selbst, die Mobilitätsgarantie fehlt oft.
02
Vollkasko mit Verschleiß
Dazu Kette, Bremsen, Reifen und oft eine jährliche Inspektion. Für Vielfahrer und Pendler der übliche Schnitt.
03
Komplettpaket
Vollkasko, Verschleiß, Mobilitätsgarantie und Ausfallschutz bei Krankheit oder Elternzeit, teils ohne Selbstbeteiligung. Entlastet Beschäftigte und Personalabteilung am stärksten.
Woran Sie einen guten Tarif erkennen
Kriterium
Mindeststandard
Starker Tarif
Warum das zählt
Schlossregel
abgeschlossen mit einem Schloss
abgeschlossen genügt, kein Mindestpreis für das Schloss
Die meisten abgelehnten Diebstahlschäden scheitern an der Art der Sicherung.
Grobe Fahrlässigkeit
Kürzung nach Verschulden möglich
Verzicht auf den Einwand
Was der Versicherer kürzt, zahlt am Ende meist der Beschäftigte.
Nachtzeit
nachts nur in verschlossenem Raum
keine Nachtzeitklausel
Wer abends auswärts unterwegs ist, stellt das Rad oft im Freien ab.
Akku
nur bei äußerer Einwirkung
auch Kapazitätsverlust unter einer genannten Schwelle
Ein neuer Akku ist eines der teuersten Ersatzteile am E-Bike.
Verschleiß
nicht enthalten
Kette, Bremsen, Reifen und Ritzel ohne Altersgrenze des Rads
Bei täglichem Pendeln fallen Verschleißteile mehrmals in der Laufzeit an.
Mobilitätsgarantie
Pannenhilfe ab einer Mindestentfernung
ab der Haustür, mit Weiterfahrt und ohne enge Einsatzgrenze
Die Panne passiert meist auf dem Arbeitsweg, nicht auf der Urlaubstour.
Selbstbeteiligung
fester Betrag je Schaden
keine, auch nicht beim Diebstahl
Eine Selbstbeteiligung trägt der Nutzer und macht kleine Schäden unattraktiv zu melden.
Ausfallschutz
nicht enthalten
Raten bei Krankheit, Elternzeit oder Ausscheiden abgedeckt
Fällt das Gehalt weg, fehlt die Grundlage der Gehaltsumwandlung.
Anbieter im Überblick
Die Vollkasko eines Leasingrads kauft man selten einzeln: Sie steckt im Rahmenvertrag des Leasinggebers, und welcher Versicherer dahinter steht, nennt das Merkblatt oft nicht. Wer Räder ohne Leasing überlässt oder als Selbstständiger ein Firmenrad fährt, versichert selbst. Die Liste nennt Versicherer, die Fahrräder zeichnen, als Marktüberblick und nicht als unsere Vertragspartner.
Versicherer
Einordnung
Ammerländer
Fahrrad-Vollkasko als Flottenversicherung für Diensträder von Arbeitgebern und Leasinggebern
WERTGARANTIE
Dienstradleasing mit Komplettschutz über die Tochter linexo
Barmenia
eigene Fahrradversicherung, seit 2025 Teil der Barmenia Gothaer
Die Bayerische
Fahrradtarife über Makler und im Direktvertrieb
HDI
Teil der Talanx-Gruppe, Schwerpunkt Gewerbe und freie Berufe
Der Regelfall: Der Leasinggeber versichert alle Räder seines Programms, der Arbeitgeber wählt das Paket, der Nutzer bekommt ein Merkblatt.
Flottenversicherung des Arbeitgebers
Für Betriebe, die Räder selbst kaufen und überlassen, oder Lastenräder im eigenen Einsatz. Ein Vertrag für alle Räder, Meldung neuer Räder über eine Liste.
Firmenrad für Selbstständige
Einzelvertrag für das eigene Firmenrad, teils als eigenes Leasingangebot für Selbstständige mit Vollkasko und Mobilitätsgarantie.
Ausfall- und Ratenschutz
Übernimmt die Leasingrate, wenn das Gehalt wegen Krankheit, Elternzeit oder Ausscheiden wegfällt. Bei manchen Anbietern Teil des Pakets, bei anderen gar nicht erhältlich.
Mythos oder Wahrheit
Was stimmt, was nicht?
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Beim Dienstrad ist alles versichert, ich muss nichts beachten.
Das stimmt nicht.
Falsch, die Vollkasko knüpft an Pflichten an: Schloss, Abstellort, Anzeige, Meldefristen. Wer sie verletzt, riskiert, dass der Versicherer kürzt und der Rest beim Nutzer landet.
Eine private Fahrradversicherung für das Leasingrad verdoppelt die Entschädigung.
Das stimmt nicht.
Falsch, ein Schaden wird nur einmal ersetzt. Während der Laufzeit ist das Rad über den Rahmenvertrag versichert, eine zweite Police lohnt höchstens für Lücken wie loses Zubehör.
Bei Gehaltsumwandlung wird die private Nutzung mit 0,25 Prozent versteuert.
Das stimmt.
Stimmt, monatlich 0,25 Prozent der auf volle 100 Euro abgerundeten Preisempfehlung, für Räder, die bis Ende 2030 überlassen werden.
Ein S-Pedelec braucht zusätzlich ein Versicherungskennzeichen.
Das stimmt.
Stimmt, ein S-Pedelec bis 45 km/h ist ein Kraftfahrzeug und braucht eine Kfz-Haftpflicht mit Kennzeichen. Die Vollkasko des Leasinggebers ersetzt sie nicht.
Nach der Übernahme am Leasingende bleibt das Rad über den Rahmenvertrag versichert.
Das stimmt nicht.
Falsch, der Schutz ist an den Leasingvertrag gebunden und endet mit ihm. Wer das Rad übernimmt, braucht eine eigene Fahrradversicherung oder einen Einschluss in der Hausrat.
Häufige Fehler beim Abschluss
Den Leasinggeber nur nach der Rate auswählen und die Versicherungsbedingungen nicht anfordern
Den Beschäftigten das Merkblatt nicht aushändigen, sodass die Schlossregel erst nach dem Diebstahl bekannt wird
Verschleißschutz abwählen, obwohl die meisten Nutzer täglich pendeln
Nicht regeln, wer die Rate zahlt, wenn das Gehalt bei Krankheit oder Elternzeit wegfällt
S-Pedelecs wie normale Pedelecs behandeln und Kennzeichen und Steuer vergessen
Das Rad nach Leasingende übernehmen und vergessen, dass der Schutz aus dem Rahmenvertrag endet
Häufig gefragt
Fragen und Antworten
Brauche ich als Nutzer zusätzlich eine eigene Fahrradversicherung?
Während der Leasinglaufzeit in der Regel nicht, das Rad ist über den Rahmenvertrag versichert.
Eine zweite Police für dasselbe Rad zahlt im Schadenfall nicht doppelt.
Sinnvoll kann sie für Lücken sein, etwa loses Zubehör, und nach dem Ende der Laufzeit,
wenn Sie das Rad übernehmen.
Was passiert, wenn mein Dienstrad gestohlen wird?
Sie zeigen den Diebstahl bei der Polizei an und melden ihn dem Leasinggeber oder dessen
Schadenservice, meist mit Kaufbeleg und Rahmennummer.
Der Versicherer löst den Leasingvertrag ab.
Bei JobRad etwa kann der Nutzer laut Merkblatt danach ein neues Rad mit neuem Vertrag über 36
Monate bekommen,
die gezahlten Raten werden teilweise angerechnet.
Muss ich das Rad an einen festen Gegenstand anschließen?
Das hängt von den Bedingungen ab.
Viele verlangen es ausdrücklich, andere lassen ein Rahmenschloss genügen.
Weil die Regel von Anbieter zu Anbieter schwankt, ist Anschließen der sichere Weg,
auch bei kurzen Stopps.
Zahlt die Versicherung einen schwachen Akku?
Nur wenn Akkuverschleiß eingeschlossen ist.
Dann steht in den Bedingungen eine Schwelle, ab der die Kapazität als zu gering gilt,
oft mit einer Altersgrenze.
Ohne diesen Einschluss ist nur der Akku versichert,
der durch Sturz, Kurzschluss oder einen anderen Schaden ausfällt.
Wer haftet, wenn die Versicherung nicht zahlt?
Gegenüber dem Leasinggeber der Arbeitgeber.
Der Überlassungsvertrag regelt dann meist, dass der Beschäftigte den Schaden trägt,
wenn er ihn grob fahrlässig verursacht hat.
Bei leichter Fahrlässigkeit gelten die arbeitsrechtlichen Grundsätze zur Haftung von Beschäftigten,
das sollte der Überlassungsvertrag nicht verschärfen.
Gilt die Versicherung auch im Urlaub im Ausland?
Meist ja,
die Geltungsbereiche reichen je nach Anbieter von Europa bis weltweit,
teils mit einer Höchstdauer für Reisen.
Für die Mobilitätsgarantie kann ein eigenes Gebiet gelten.
Vor einer längeren Radreise lohnt der Blick ins Merkblatt.
Was gilt bei einem S-Pedelec?
Es braucht eine Kfz-Haftpflicht mit Versicherungskennzeichen, das jedes Jahr zum 1.
März erneuert wird, und der Fahrer eine Fahrerlaubnis der Klasse AM.
Ob die Vollkasko des Leasinggebers S-Pedelecs einschließt, ist unterschiedlich.
Steuerlich gelten für sie die Regeln für Kraftfahrzeuge.
Was ändert sich, wenn ich den Arbeitgeber wechsle?
Der Leasingvertrag läuft über den Arbeitgeber und endet in der Regel mit dem Arbeitsverhältnis.
Häufig kann der Nutzer das Rad dann ablösen oder muss es zurückgeben.
Wie der Überlassungsvertrag das regelt, sollten Sie vor der Bestellung lesen.
Warum lohnt ein Makler bei der Dienstradversicherung?
Weil die Unterschiede in den Bedingungen der Rahmenverträge stecken,
die kaum jemand vollständig liest.
Wir vergleichen für Arbeitgeber die Pakete der Anbieter, prüfen Schlossregel, Akku,
Verschleiß und Ausfallschutz und versichern Räder außerhalb eines Leasingprogramms.
NAMMERT Versicherungsmakler
Angebote für Dienstradversicherung anfordern
Wir holen Angebote ein und melden uns mit einem Vergleich, kostenlos: Es zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.