Oldtimerversicherung: Wertgutachten, H-Kennzeichen und die Regeln für das Liebhaberfahrzeug
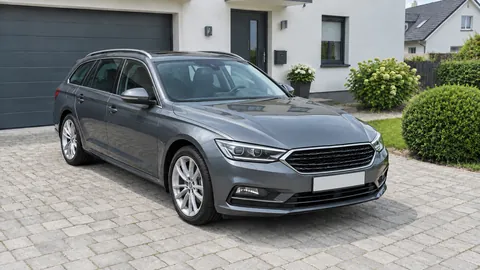
Ein Oldtimer ist kein altes Auto, sondern ein Wert, der steigen kann. Eine normale Kfz-Police ersetzt nach einem Totalschaden nur den Wiederbeschaffungswert, den der Versicherer selbst schätzt. Spezielle Oldtimertarife versichern stattdessen einen vereinbarten Wert aus einem Gutachten und sind meist deutlich günstiger, verlangen dafür aber eine begrenzte Fahrleistung, oft eine Garage und fast immer ein zweites Fahrzeug für den Alltag.
Brauche ich für meinen Oldtimer eine eigene Versicherung?
Pflicht ist wie bei jedem zugelassenen Fahrzeug nur die Kfz-Haftpflicht. Sinnvoll ist ein Oldtimertarif, sobald der Wagen als Liebhaberstück gefahren wird und nicht im Alltag: Er rechnet mit wenigen Kilometern und sorgfältiger Pflege, der Beitrag ist entsprechend niedrig. Der wichtigere Teil ist die Kasko zum vereinbarten Wert, denn nur sie ersetzt nach Diebstahl oder Totalschaden den Betrag, den ein Gutachten festgestellt hat, statt eines Schätzwerts, der den Zustand eines gepflegten Klassikers selten abbildet.
Vereinbarter Wert statt Wiederbeschaffungswert
Die normale Kfz-Kasko ersetzt nach einem Totalschaden den Wiederbeschaffungswert, also das, was ein vergleichbares Fahrzeug am Markt kostet. Bei einem 40 Jahre alten Coupé findet der Sachverständige dafür oft kaum Vergleichsangebote, und eine aufwendige Restaurierung taucht in keiner Liste auf.
Oldtimertarife drehen das um: Vor dem Schaden wird ein Wert vereinbart, meist auf Grundlage eines Wertgutachtens von TÜV, DEKRA, GTÜ, KÜS oder einem freien Sachverständigen. Viele Versicherer verlangen, dass das Gutachten nicht älter als zwei bis vier Jahre ist, bei teuren Fahrzeugen auch ausführlicher. Für günstigere Wagen genügt manchen Tarifen eine Selbstauskunft mit Fotos.
Die Bedingungen, an denen der günstige Beitrag hängt
Oldtimertarife sind billig, weil sie wenig Risiko annehmen. Typisch sind eine Obergrenze für die jährliche Fahrleistung, ein Mindestalter des Fahrers, ein Mindestwert des Fahrzeugs und der Nachweis eines weiteren Autos, das im Alltag gefahren wird. Manche Tarife verlangen außerdem einen abschließbaren Stellplatz oder eine Garage.
Wer diese Angaben nicht ernst nimmt, riskiert im Schadenfall den Schutz. Fährt der Klassiker doch täglich zur Arbeit oder läuft deutlich mehr Kilometer als vereinbart, darf der Versicherer je nach Bedingungen kürzen oder einen Zuschlag verlangen. Ändert sich die Nutzung, gehört das deshalb vorher in den Vertrag.
H-Kennzeichen, rotes 07er Kennzeichen oder Saisonkennzeichen
Das H-Kennzeichen bekommt ein Fahrzeug frühestens 30 Jahre nach der Erstzulassung, wenn ein Prüfer im Gutachten nach § 23 StVZO einen weitgehend originalen, gepflegten Zustand bestätigt. Es bringt die pauschale Kfz-Steuer und freie Fahrt in Umweltzonen. Bei kleinen Hubräumen kann die normale Steuer allerdings niedriger sein.
Das rote 07er Kennzeichen ist für Sammler gedacht: ein Schild für mehrere Fahrzeuge, aber nur für Veranstaltungen, Prüfungs-, Werkstatt- und Überführungsfahrten, jede Fahrt im Fahrtenbuch. Dafür gibt es eigene Versicherungslösungen. Wer den Wagen nur im Sommer bewegt, kann das H-Kennzeichen auch mit einer Saisonzulassung verbinden.
Wertsteigerung und Restaurierung nicht verschlafen
Klassikerpreise bewegen sich. Ein Gutachten von vor fünf Jahren oder eine gerade abgeschlossene Restaurierung können bedeuten, dass der vereinbarte Wert weit unter dem echten liegt. Im Totalschaden zahlt der Versicherer dann nur den vereinbarten Betrag.
Gute Tarife enthalten eine Vorsorge für Wertsteigerungen um einen festen Prozentsatz und versichern Fahrzeuge auch während einer Restaurierung in der Werkstatt. Unabhängig davon gilt: Nach größeren Arbeiten den Wert neu feststellen lassen und dem Versicherer melden.
Was versichert ist
Haftpflicht: Schäden, die Sie anderen mit dem Oldtimer zufügen, auch bei Ausfahrten und Treffen
Teilkasko: Diebstahl des Fahrzeugs und fest verbauter Originalteile
Teilkasko: Brand, Sturm, Hagel, Blitz, Überschwemmung und Glasbruch
Teilkasko: Zusammenstoß mit Tieren und Marderbiss, je nach Tarif mit Folgeschäden
Vollkasko: selbst verschuldete Unfälle und Vandalismus
Entschädigung zum vereinbarten Wert statt zum geschätzten Marktwert
Je nach Tarif: Wertsteigerungsvorsorge, Restaurierungsphase, Ersatzteile und Zubehör in der Garage
Je nach Tarif: Teilnahme an Oldtimerrallyes mit Gleichmäßigkeitswertung, Transport auf dem Anhänger
Was nicht versichert ist
Verschleiß, Rost und Motorschäden ohne äußeres Ereignis
Rennen und Fahrten, bei denen es auf die höchste Geschwindigkeit ankommt
Nutzung als Alltagsfahrzeug oder gewerbliche Vermietung, wenn der Tarif das ausschließt
Wertverlust durch eine fehlerhafte Restaurierung
Der Teil des Werts, der über dem vereinbarten Betrag liegt
Schäden am eigenen Wagen in der reinen Haftpflicht
Wer sie braucht
Halter von Fahrzeugen mit H-Kennzeichen oder rotem 07er Kennzeichen
Besitzer von Youngtimern und Klassikern, die nur in der Freizeit gefahren werden
Sammler mit mehreren Fahrzeugen, die einen gemeinsamen Vertrag suchen
Wer einen Wagen restauriert oder gerade gekauft hat und den Wert absichern will
Wer sie nicht braucht
Ein Oldtimertarif, wenn der alte Wagen das einzige Auto im Alltag ist: dann gehört er in einen normalen Kfz-Tarif
Eine Vollkasko für einen Klassiker mit geringem Wert, wenn Sie einen Totalschaden selbst tragen könnten
Pech-Rad
Drehen Sie am Rad des Pechs
Sechs Schäden, die wirklich passieren: Das Rad wählt Ihren und zeigt, wer zahlt.
Kosten:
Billigtarif Starker Tarif
Alle sechs Fälle ansehen
Cabrio aus der Scheune gestohlen, der volle Fahrzeugwert, bei gesuchten Klassikern ein fünf- oder sechsstelliger Betrag. Billigtarif: zahlt teilweise, Starker Tarif: zahlt. Diebstahl zahlt jede Teilkasko. Ohne vereinbarten Wert ersetzt sie aber nur den geschätzten Wiederbeschaffungswert, mit Gutachten den vereinbarten Betrag.
Ausfahrt endet am Leitpfosten, einige tausend Euro für Blech, Lack und Originalteile. Billigtarif: zahlt nicht, Starker Tarif: zahlt. Ein selbst verschuldeter Unfall ist Sache der Vollkasko. Wer nur Haftpflicht und Teilkasko hat, zahlt die Reparatur am eigenen Wagen selbst.
Marder im Winterlager, von wenigen hundert Euro bis zu mehreren tausend mit Folgeschaden. Billigtarif: zahlt teilweise, Starker Tarif: zahlt. Einfache Tarife ersetzen nur Kabel und Schläuche. Überhitzt der Motor danach, zahlt nur ein Tarif mit Folgeschäden.
Totalschaden nach der Restaurierung, die Differenz zwischen altem Gutachtenwert und neuem Wert, oft fünfstellig. Billigtarif: zahlt nicht, Starker Tarif: zahlt teilweise. Gezahlt wird der vereinbarte Wert. Eine Wertsteigerungsvorsorge fängt einen Teil der Lücke auf, ein neues Gutachten nach der Restaurierung schließt sie.
Hagel beim Oldtimertreffen, einige tausend Euro für Ausbeulen und Lack. Billigtarif: zahlt, Starker Tarif: zahlt. Hagel ist ein klassischer Teilkaskoschaden und in jedem Tarif enthalten, der die Teilkasko einschließt.
Motor frisst sich auf der Autobahn fest, mehrere tausend Euro für Instandsetzung oder einen Ersatzmotor. Billigtarif: zahlt nicht, Starker Tarif: zahlt nicht. Ein Motorschaden ohne äußeres Ereignis ist Verschleiß oder Betriebsschaden, und den zahlt keine Kasko, auch keine Allgefahrendeckung.
Was sie kostet
Oldtimertarife sind in der Regel deutlich günstiger als ein normaler Kfz-Vertrag für dasselbe Fahrzeug, weil sie mit wenigen Kilometern und sorgfältigen Fahrern rechnen. Der Beitrag hängt vor allem am vereinbarten Wert und an der Nutzung, eine Schadenfreiheitsklasse spielt in vielen Tarifen keine Rolle.
Wovon der Beitrag abhängt
Vereinbarter Fahrzeugwert und Umfang der Kasko
Jährliche Fahrleistung und Nutzungsart
Alter und Fahrpraxis der Fahrer
Kennzeichen: H, 07er, Saison oder normal
Garage oder abschließbarer Stellplatz
Selbstbeteiligung in der Kasko
Mehrere Fahrzeuge in einem Vertrag
Wir nennen keine Beitragsspannen, weil der vereinbarte Wert und die Nutzung den Beitrag stärker bestimmen als das Modell. Ihr Beitrag steht erst im Angebot fest.
Die Tariflinien am Markt
01
Basis
Haftpflicht und Teilkasko zum Wiederbeschaffungswert, ohne Gutachten. Reicht für günstige Youngtimer, deren Wert sich leicht am Markt ablesen lässt.
02
Komfort
Haftpflicht, Teil- oder Vollkasko zum vereinbarten Wert aus einem Gutachten, Marderbiss mit Folgeschäden, Rallyes mit Gleichmäßigkeitswertung. Der übliche Schnitt für gepflegte Klassiker.
03
Premium
Allgefahrendeckung zum vereinbarten Wert, Wertsteigerungsvorsorge, Schutz während der Restaurierung, Ersatzteile und Transport, Sammlungsvertrag für mehrere Fahrzeuge. Lohnt bei hohen Werten.
Woran Sie einen guten Tarif erkennen
Kriterium
Mindeststandard
Starker Tarif
Warum das zählt
Grundlage der Entschädigung
Wiederbeschaffungswert
vereinbarter Wert aus dem Gutachten, ohne Abzug
Nur der vereinbarte Wert bildet Zustand und Restaurierung eines Klassikers ab.
Kilometergrenze
3.000 km im Jahr
passend zu Ihrer echten Fahrleistung, mit Spielraum
Wer die Grenze überschreitet, riskiert Kürzung oder Nachzahlung.
Wertsteigerung
keine Vorsorge
Vorsorge um einen festen Prozentsatz über dem Gutachtenwert
Klassikerpreise steigen oft schneller, als Gutachten erneuert werden.
Grobe Fahrlässigkeit
Verzicht in der Teilkasko
Verzicht in Teil- und Vollkasko
Ohne Verzicht darf die Kasko bei einem Fahrfehler kürzen.
Marderbiss
Kabel und Schläuche
mit Folgeschäden am Motor
Im Winterlager ist der Marder ein typisches Risiko, und Originalteile sind teuer.
Veranstaltungen
Ausfahrten und Treffen
auch Rallyes mit Gleichmäßigkeitswertung
Viele Klassiker werden gerade bei solchen Veranstaltungen bewegt.
Restaurierung
kein Schutz außerhalb der Garage
Schutz in der Werkstatt und für ausgebaute Teile
In der Restaurierung steckt oft der größte Teil des Werts.
Alltagsauto
eigenes Zweitfahrzeug verlangt
auch ein Fahrzeug im Haushalt genügt
Die Regel entscheidet, ob Sie den Tarif überhaupt bekommen.
Anbieter im Überblick
Oldtimer versichern einige Gesellschaften mit eigenen Spezialtarifen, dazu kommen Assekuradeure, die im Auftrag von Versicherern zeichnen. Die Liste ist ein Marktüberblick, keine Aussage über unsere Kooperationspartner.
Versicherer
Einordnung
Württembergische
Teil der W&W-Gruppe, eigener Oldtimertarif, Außendienst und Makler
Mannheimer (BELMOT)
Marke BELMOT für Oldtimer und Sammlungen, Vertrieb über Makler
Allianz
eigener Oldtimertarif, Vertreter und Makler
AXA
Vertreter und Makler
HDI
Teil der Talanx-Gruppe, stark im Maklervertrieb
Helvetia
Tochter der Schweizer Helvetia-Gruppe, Außendienst und Makler
Zurich
Schweizer Zurich-Gruppe, Oldtimertarif mit Online-Rechner
Die Pflichtdeckung zu Oldtimerkonditionen. Für Wagen, deren Wert Sie im Schadenfall selbst tragen könnten.
Oldtimer-Teilkasko
Haftpflicht plus Diebstahl, Brand, Elementar, Glas und Tiere, zum vereinbarten oder zum Wiederbeschaffungswert.
Oldtimer-Vollkasko
Zusätzlich selbst verschuldete Unfälle und Vandalismus. Bei wertvollen Klassikern der Regelfall.
Allgefahrendeckung
Versichert alles, was nicht ausdrücklich ausgeschlossen ist, auch während Transport und Restaurierung. Vor allem für hohe Werte.
Sammlungsvertrag und 07er Kennzeichen
Mehrere Fahrzeuge in einem Vertrag, oft mit rotem Kennzeichen für Veranstaltungen und Werkstattfahrten.
Mythos oder Wahrheit
Was stimmt, was nicht?
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Eine Oldtimerversicherung bekomme ich nur mit H-Kennzeichen.
Das stimmt nicht.
Falsch. Die meisten Versicherer fragen nach Alter, Wert und Nutzung des Fahrzeugs. Viele Tarife gelten auch mit normalem Kennzeichen oder Saisonkennzeichen und für Youngtimer, die für das H noch zu jung sind.
Für einen Oldtimertarif brauche ich in der Regel ein weiteres Auto.
Das stimmt.
Stimmt. Der günstige Beitrag setzt voraus, dass der Klassiker nicht im Alltag gefahren wird. Den Nachweis erbringt meist ein zweites Fahrzeug, bei manchen Tarifen genügt eines im Haushalt.
Mit dem H-Kennzeichen zahle ich immer weniger Kfz-Steuer.
Das stimmt nicht.
Nicht immer. Die Pauschale liegt bei 191,73 Euro für Pkw. Bei kleinen Hubräumen kann die normale Steuer darunter liegen, dann bringt das H vor allem die freie Fahrt in Umweltzonen.
Nach einem Totalschaden zahlt die Kasko den Wert aus dem Gutachten.
Das stimmt.
Stimmt, wenn ein vereinbarter Wert im Vertrag steht. Ohne diese Vereinbarung ersetzt die Kasko nur den Wiederbeschaffungswert, den der Sachverständige des Versicherers ermittelt.
Mit dem roten 07er Kennzeichen darf ich fahren, wann ich will.
Das stimmt nicht.
Falsch. Das rote Kennzeichen gilt nur für Veranstaltungen, Prüfungs-, Werkstatt- und Überführungsfahrten, und jede Fahrt gehört ins Fahrtenbuch.
Häufige Fehler beim Abschluss
Den Klassiker im normalen Kfz-Tarif lassen und nach dem Totalschaden nur einen niedrigen Schätzwert bekommen
Das Wertgutachten nach einer Restaurierung nicht erneuern
Mehr Kilometer fahren als vereinbart, ohne den Vertrag anzupassen
Den Oldtimer doch im Alltag nutzen, obwohl der Tarif ein Zweitfahrzeug voraussetzt
Beim H-Kennzeichen nicht nachrechnen, ob die normale Steuer bei kleinem Hubraum günstiger wäre
Ausgebaute Teile und Ersatzteillager in der Garage nicht mitversichern
Häufig gefragt
Fragen und Antworten
Ab wann ist ein Auto ein Oldtimer?
Für das H-Kennzeichen muss die Erstzulassung mindestens 30 Jahre zurückliegen und ein Prüfer muss
den Zustand als erhaltenswert bestätigen.
Versicherer setzen eigene Grenzen,
viele bieten auch Youngtimertarife für Fahrzeuge ab etwa 20 Jahren.
Brauche ich ein Wertgutachten?
Für eine Kasko zum vereinbarten Wert fast immer.
Bei niedrigen Werten genügt manchen Versicherern eine Selbstauskunft mit Fotos,
bei hohen Werten verlangen sie ein ausführliches und aktuelles Gutachten.
Ohne Gutachten wird im Schaden meist nur der Wiederbeschaffungswert ersetzt.
Muss ich ein zweites Auto haben?
Bei den meisten Oldtimertarifen ja.
Der Versicherer will sicher sein, dass der Klassiker nicht im Alltag läuft.
Manche Tarife lassen ein Fahrzeug im Haushalt genügen, etwa das Auto des Partners.
Wie viele Kilometer darf ich im Jahr fahren?
Das legt der Tarif fest, üblich sind Grenzen zwischen etwa 3.000 und 10.000 Kilometern im Jahr,
bei sehr wertvollen Fahrzeugen eher am unteren Ende.
Fahren Sie mehr, melden Sie es vorher, sonst kann der Versicherer im Schadenfall kürzen.
Wie viel Kfz-Steuer kostet ein H-Kennzeichen?
Pauschal 191,73 Euro im Jahr für Pkw und 46,02 Euro für Krafträder,
unabhängig von Hubraum und Schadstoffklasse.
Bei kleinen Motoren kann die normale Steuer niedriger sein, das lohnt einen Vergleich.
Gilt meine Schadenfreiheitsklasse auch für den Oldtimer?
In vielen Oldtimertarifen spielt sie keine Rolle, der Beitrag hängt dann an Wert und Nutzung.
Ein Schaden führt dort auch nicht zur klassischen Rückstufung.
Die Haftpflicht muss trotzdem die gesetzliche Mindestdeckung erfüllen,
gute Tarife bieten deutlich mehr.
Darf ich mit dem roten 07er Kennzeichen jederzeit fahren?
Nein.
Es gilt für Veranstaltungen rund um historische Fahrzeuge sowie für Fahrten zur Prüfung,
zur Werkstatt und zu Überführungen.
Jede Fahrt muss ins Fahrtenbuch.
Für Spazierfahrten braucht der Wagen eine eigene Zulassung.
Ist der Oldtimer während der Restaurierung versichert?
Nur wenn der Vertrag das vorsieht.
Steht der Wagen abgemeldet in einer fremden Werkstatt,
hilft oft nur eine Ruheversicherung oder ein Tarif,
der die Restaurierungsphase ausdrücklich einschließt.
Ausgebaute Teile gesondert prüfen.
Was bringt ein Makler bei der Oldtimerversicherung?
Er vergleicht Bedingungen wie Kilometergrenze, Alltagsauto-Regel,
Wertsteigerung und Restaurierungsschutz,
die im Beitrag nicht sichtbar sind, und hilft, den vereinbarten Wert sauber zu belegen.
NAMMERT Versicherungsmakler
Angebote für Oldtimerversicherung anfordern
Wir holen Angebote ein und melden uns mit einem Vergleich, kostenlos: Es zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.