01
Basis
Invalidität und Tod mit einheitlichen Summen für alle, geringe Progression.
Günstiger Einstieg für die ganze Belegschaft.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenStartseite / Versicherungsmakler / Gewerbe
Die Berufsgenossenschaft zahlt nur bei Arbeits- und Wegeunfällen,
doch ein großer Teil aller Unfälle passiert in der Freizeit.
Mit der Gruppenunfallversicherung versichert der Arbeitgeber alle oder bestimmte Mitarbeiter in
einem Vertrag gegen die finanziellen Folgen eines Unfalls, beruflich und privat, weltweit.
Der Beitrag kann pauschal mit 20 Prozent versteuert werden und ist deutlich günstiger als
Einzelverträge.
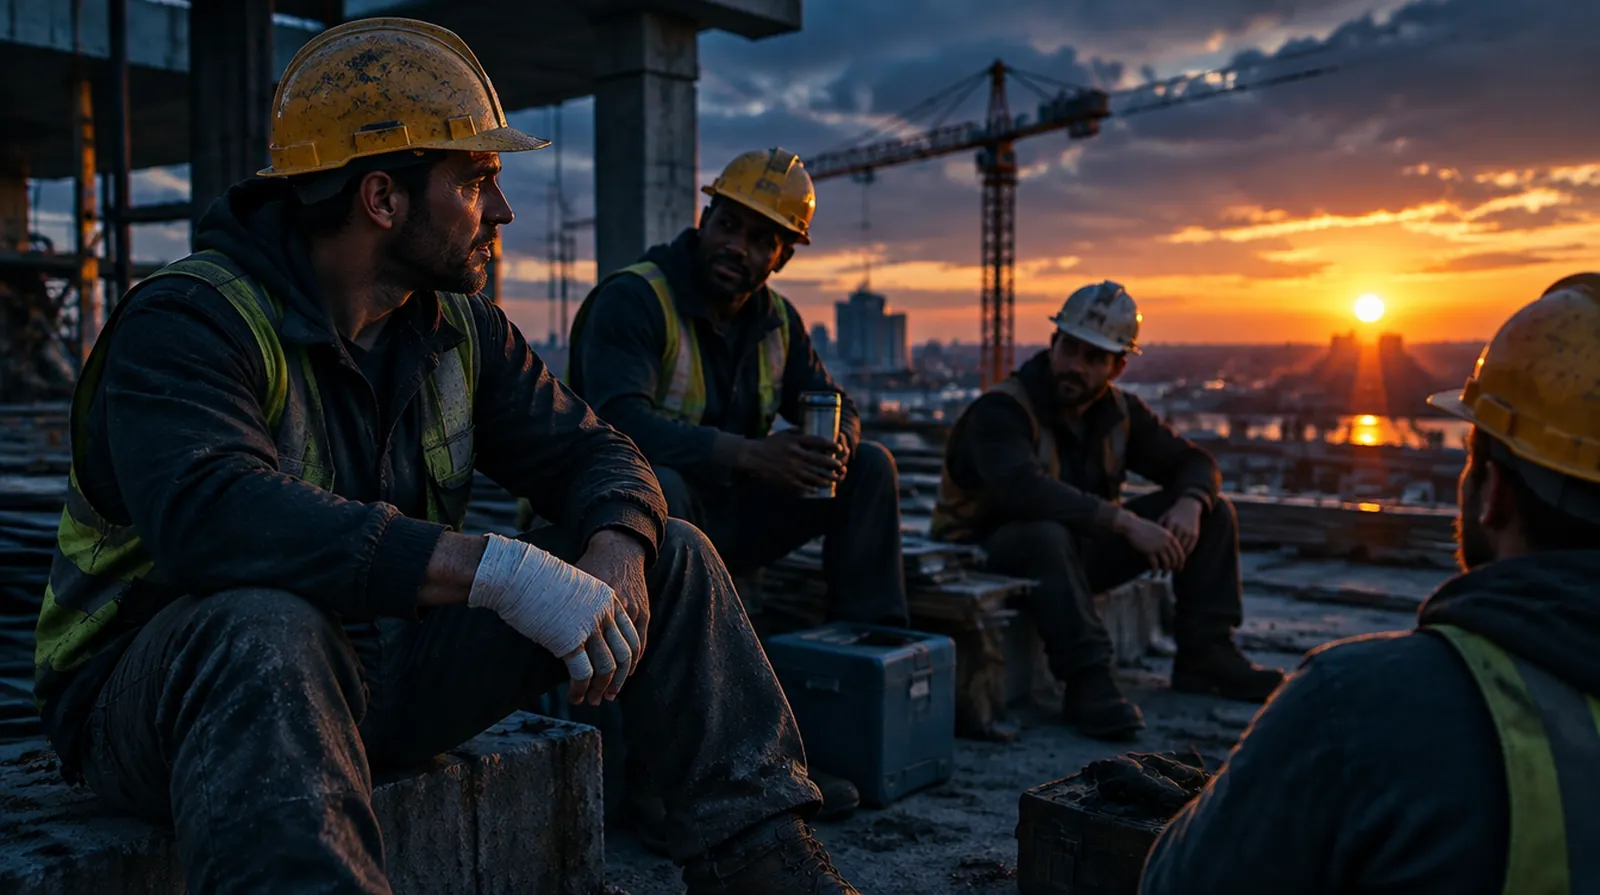
Die Frage, die hier fast jeder zuerst stellt
Die Berufsgenossenschaft deckt nur Unfälle bei der Arbeit und auf dem direkten Arbeitsweg,
und sie zahlt eine Rente erst ab einer Minderung der Erwerbsfähigkeit von 20 Prozent.
Unfälle beim Sport, im Haushalt oder im Urlaub sind dort gar nicht versichert.
Die Gruppenunfallversicherung zahlt rund um die Uhr eine Kapitalleistung nach dem Grad der
Invalidität, unabhängig von der gesetzlichen Leistung.
Für den Arbeitgeber ist sie eine Sozialleistung mit geringen Kosten je Kopf.
Die Berufsgenossenschaften und Unfallkassen sind für Arbeitsunfälle,
Wegeunfälle und Berufskrankheiten zuständig.
Sie übernehmen Heilbehandlung und Rehabilitation und zahlen bei dauerhaften Folgen eine
Verletztenrente, sofern die Erwerbsfähigkeit um mindestens 20 Prozent gemindert ist.
Kleinere Dauerschäden bleiben ohne Geldleistung.
Für alles außerhalb der Arbeit gibt es keinen gesetzlichen Unfallschutz.
Wer beim Skifahren, auf der Leiter im eigenen Garten oder im Urlaub verunglückt,
ist auf die Krankenkasse und im schlimmsten Fall auf die Erwerbsminderungsrente angewiesen,
die nur einen Bruchteil des Einkommens ersetzt.
Genau hier setzt die Gruppenunfallversicherung an.
Sind mehrere Mitarbeiter gemeinsam in einem Vertrag versichert und haben sie einen eigenen
Anspruch auf die Leistung, kann der Arbeitgeber die Lohnsteuer auf den Beitrag pauschal mit 20
Prozent übernehmen, dazu Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Der Mitarbeiter merkt davon auf der Abrechnung nichts.
Pauschal versteuerte Beiträge bleiben in der Regel sozialversicherungsfrei.
Kann nur der Arbeitgeber die Ansprüche geltend machen, ist der Beitrag zunächst kein Arbeitslohn.
Steuerlich relevant wird es dann erst bei Auszahlung einer Leistung an den Mitarbeiter.
Welche Gestaltung passt, sollte mit dem Steuerberater abgestimmt werden,
bevor der Vertrag abgeschlossen wird.
Bei Arbeitsunfällen haftet der Arbeitgeber gegenüber dem Mitarbeiter grundsätzlich nicht
persönlich,
das regelt § 104 SGB VII, solange er den Unfall nicht vorsätzlich herbeigeführt hat.
Das Haftungsrisiko ist also nicht der Grund für die Gruppenunfallversicherung.
Der Grund ist, dass ein schwer verletzter Mitarbeiter mit Kapital aus der Versicherung schneller
in ein angepasstes Leben und oft in den Beruf zurückfindet.
Viele Tarife bieten Reha-Management und Hilfeleistungen an,
etwa Umbau der Wohnung oder Unterstützung im Haushalt.
Das wirkt dort, wo die gesetzliche Leistung aufhört, und bindet Mitarbeiter an einen Arbeitgeber,
der sich gekümmert hat.
Was versichert ist
Was nicht versichert ist
Wer sie braucht
Wer darauf verzichten kann
Pech-Rad
Sechs Schäden, die wirklich passieren: Das Rad wählt Ihren und zeigt, wer zahlt.
Kosten:
Gruppenunfallversicherungen sind je Kopf deutlich günstiger als Einzelverträge,
weil Verwaltung und Vertrieb wegfallen.
Der Beitrag hängt vor allem von Versicherungssummen und Berufsgruppen ab.
Unabhängige veröffentlichte Preisvergleiche für Gruppenverträge gibt es nicht,
deshalb nennen wir keine Beträge.
Wovon der Beitrag abhängt
Der Beitrag steht erst im Angebot fest, auf Grundlage von Personenzahl, Tätigkeiten und Summen.
Zum Beitrag kommt die Versicherungsteuer.
01
Basis
Invalidität und Tod mit einheitlichen Summen für alle, geringe Progression.
Günstiger Einstieg für die ganze Belegschaft.
02
Komfort
Höhere Grundsumme, Progression bis 350 oder 500 Prozent, Reha-Management, verbesserte Gliedertaxe.
03
Premium
Hohe Summen, Unfallrente, Tagegeld, Einschluss von Eigenbewegungen und bestimmten Infektionen,
differenzierte Summen je Mitarbeitergruppe.
| Kriterium | Mindeststandard | Starker Tarif | Warum das zählt |
|---|---|---|---|
Gliedertaxe |
Standardwerte der Musterbedingungen |
erhöhte Werte, etwa für Hand und Fuß |
Die Gliedertaxe bestimmt, wie viel Prozent der Summe ein Verlust auslöst. |
Progression |
keine oder 225 Prozent |
350 bis 500 Prozent |
Schwere Unfälle verändern ein Leben; dort muss die Leistung hoch sein. |
Unfallbegriff |
nur plötzliches Ereignis von außen |
auch erhöhte Kraftanstrengung und Eigenbewegungen |
Der Muskelriss beim Heben ist sonst kein Unfall. |
Mitwirkung von Vorerkrankungen |
Abzug ab 25 Prozent |
Abzug erst ab 50 Prozent oder mehr |
Bei älteren Mitarbeitern ist fast immer eine Vorschädigung im Spiel. |
Bewusstseinsstörung |
ausgeschlossen |
eingeschlossen bis zu einer Promillegrenze, auch Herzinfarkt als Ursache |
Ein Sturz nach einem Kreislaufzusammenbruch sollte kein Leistungsausschluss sein. |
Meldefrist Invalidität |
15 Monate |
drei Jahre oder länger |
Dauerschäden stehen oft erst spät fest. |
Reha-Management |
keins |
Hilfe bei Therapie, Umbau und Rückkehr in den Beruf |
Hilft Mitarbeiter und Betrieb mehr als nur Geld. |
Gruppenunfallversicherungen bieten fast alle großen Sachversicherer an.
Die Unterschiede liegen in Gliedertaxe, Progression und Unfallbegriff.
Die Liste ist ein Marktüberblick.
| Versicherer | Einordnung |
|---|---|
Allianz | Sachversicherer des Allianz-Konzerns, Vertreter und Makler |
AXA | Teil der AXA-Gruppe, Vertreter und Makler |
ERGO | Teil der Munich Re, Vertreter, Makler und Direktvertrieb |
Gothaer | Versicherungsverein als Konzernmutter, Vertreter und Makler |
R+V | Versicherer der Volks- und Raiffeisenbanken |
HDI | Talanx-Konzern, Firmenkunden über Makler und Vertreter |
Zurich | Teil der Zurich Insurance Group |
VHV | Maklerversicherer aus Hannover |
Barmenia | Sachversicherer aus Wuppertal, Makler und Vertreter |
Württembergische | Teil der W&W-Gruppe, Außendienst und Makler |
Aus dem BaFin-Register
123
123 Versicherer unter deutscher Bundesaufsicht haben die Erlaubnis für diese Sparte.
(Unfall, Summenversicherung)
Quelle: BaFin-Unternehmensdatenbank, Stand 18. September 2026; ohne EU-Versicherer ohne Sitz hier.
Gruppenunfall mit Namensnennung
Jeder Versicherte ist namentlich erfasst, Summen können je Person unterschiedlich sein.
Gruppenunfall ohne Namensnennung
Versichert ist eine Gruppe, etwa alle Mitarbeiter einer Abteilung, gemeldet wird nur die Zahl.
Wenig Verwaltung bei Fluktuation.
Berufliche Unfallversicherung
Nur Unfälle im Dienst und auf Dienstreisen, günstiger, aber ohne Freizeitschutz.
Dienstreise-Unfallversicherung
Speziell für Reisen im In- und Ausland, oft mit Assistance und Rücktransport.
Tarifvertragliche Unfallversicherung
Erfüllt die Summen,
die ein Tarifvertrag vorschreibt, etwa im Baugewerbe oder in der Sicherheitsbranche.
Mythos oder Wahrheit
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Nach einem Arbeitsunfall zahlt die Berufsgenossenschaft auch Schmerzensgeld.
Das stimmt nicht.
Nein, Schmerzensgeld kennt die gesetzliche Unfallversicherung nicht. Weil der Arbeitgeber zudem nicht haftet, bleibt ein Verletzter ohne private Unfallversicherung oft ohne jede Kapitalzahlung.
Wer im Homeoffice auf dem Weg zur Küche stolpert, ist gesetzlich versichert.
Das stimmt.
Ja, seit 2021 gilt der Schutz im Homeoffice im gleichen Umfang wie im Betrieb. Dazu gehört auch der Weg zum Getränk oder zum Essen in der eigenen Wohnung.
Die Unfallversicherung zahlt für jeden Tag, an dem man krankgeschrieben ist.
Das stimmt nicht.
Nur wenn ein Tagegeld vereinbart ist. Die Kernleistung ist die Invaliditätssumme für bleibende Schäden, eine Krankschreibung allein löst sie nicht aus.
Ein Zeckenbiss kann in der Unfallversicherung ein Versicherungsfall sein.
Das stimmt.
Stimmt, wenn der Tarif Infektionen durch Zeckenbisse einschließt. Das ist kein Standard, aber in vielen besseren Bedingungswerken enthalten.
Bei voller Invalidität gibt es höchstens die vereinbarte Versicherungssumme.
Das stimmt nicht.
Nicht mit Progression. Dann steigt die Leistung bei schweren Dauerschäden auf ein Vielfaches der Grundsumme, etwa 225, 350 oder 500 Prozent.
Fragen und Antworten
Haben die Mitarbeiter einen eigenen Anspruch, ist der Beitrag Arbeitslohn.
Der Arbeitgeber kann die Lohnsteuer darauf pauschal mit 20 Prozent übernehmen,
wenn mehrere Mitarbeiter in einem Vertrag versichert sind.
Andernfalls wird der Beitrag individuell versteuert.
Ja, wenn der Vertrag rund um die Uhr gilt, was der Regelfall ist.
Es gibt auch rein berufliche Verträge, die günstiger sind,
aber genau die Lücke der Berufsgenossenschaft nicht schließen.
Das hängt von der Vertragsgestaltung ab.
Entweder hat der Mitarbeiter einen eigenen Anspruch,
oder der Arbeitgeber macht die Leistung geltend und leitet sie weiter.
Die Leistung ist in jedem Fall für den verletzten Mitarbeiter bestimmt.
Eine Tabelle,
die für den Verlust oder die Funktionsunfähigkeit von Körperteilen und Sinnesorganen einen festen
Invaliditätsgrad vorgibt, etwa für eine Hand.
Höhere Werte in der Gliedertaxe bedeuten mehr Geld bei gleicher Verletzung.
Ja, Gruppenunfallversicherungen gelten in der Regel weltweit.
Für Reisen in Krisengebiete sollten Sie die Kriegsklausel prüfen und gegebenenfalls eine
Sonderdeckung vereinbaren.
Nein, Sie können Gruppen bilden, etwa nach Abteilung oder Funktion.
Für die Pauschalversteuerung müssen mehrere Mitarbeiter gemeinsam in einem Vertrag versichert sein.
Arbeitsrechtlich gilt der Gleichbehandlungsgrundsatz.
Der Schutz endet mit dem Ausscheiden.
Viele Versicherer bieten an, den Schutz als Einzelvertrag fortzuführen,
dann zahlt der ehemalige Mitarbeiter selbst.
In einigen Branchen ja, etwa in Teilen des Baugewerbes und der Sicherheitsdienstleistungen,
meist mit festen Mindestsummen.
Prüfen Sie den für Sie geltenden Tarifvertrag;
die Summen im Vertrag müssen mindestens diesen entsprechen.
Weil sich Gliedertaxe, Progression und Unfallbegriff stark unterscheiden und die steuerliche
Gestaltung vorab stimmen muss.
Wir vergleichen Angebote und kümmern uns um Meldungen und Schadenfälle.
Die Vergütung zahlt der Versicherer.
NAMMERT Versicherungsmakler
Wir holen Angebote ein und melden uns mit einem Vergleich, kostenlos: Es zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Brauche ich eine private Unfallversicherung?
Betriebliche Krankenversicherung
Ist die betriebliche Krankenversicherung steuerfrei?
Muss ich als Arbeitgeber eine betriebliche Altersversorgung anbieten?
Ist eine Betriebshaftpflicht Pflicht?
Welche Versicherungen brauche ich?
Zehn Lebenslagen, ehrlich eingeteilt
Ihren Fall suchen, sehen, welche Police zahlt
Versicherungen, die Sie meist nicht brauchen
Boot oder Yacht? Dafür gibt es eigene Deckungskonzepte, ebenfalls über Ihren Makler.
Zur BootsversicherungIhr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen