Ferienwohnung vermieten: Haftpflicht, Inventar und Gästeschäden richtig versichern
Wer eine Ferienwohnung oder ein Ferienhaus an wechselnde Gäste vermietet, trägt andere Risiken als ein Eigentümer, der selbst darin wohnt. Gäste können sich verletzen, Inventar geht zu Bruch, und nach einem Wasserschaden fallen Buchungen aus. Die üblichen Privatpolicen decken die Vermietung oft nicht. Diese Seite zeigt, welche Bausteine zusammengehören.
Reichen Privathaftpflicht und normale Hausratversicherung für meine Ferienwohnung?
Meist nicht. Die Privathaftpflicht schließt die Vermietung an Feriengäste in der Regel aus, und die Hausratversicherung gilt für den eigenen Haushalt, nicht für das Inventar einer vermieteten Wohnung. Sie brauchen eine Haftpflicht, die Ihre Rolle als Vermieter einschließt, und eine Inventarversicherung, die ausdrücklich für Ferienimmobilien gilt. Dazu kommt die Wohngebäudeversicherung, der Sie die Vermietung melden sollten.
Wofür Sie als Gastgeber haften
Die Ferienwohnung ist rechtlich meist eine Miete auf Zeit. Daraus folgt eine Pflicht, die Wohnung in sicherem Zustand zu überlassen: feste Geländer, funktionierende Geräte, keine Stolperfallen. Verletzt sich ein Gast, weil Sie diese Verkehrssicherungspflicht vernachlässigt haben, haften Sie nach § 823 BGB. Für Mängel der Mietsache kommt § 536a BGB hinzu.
Die Gerichte prüfen genau, was ein Vermieter erkennen konnte. Das Oberlandesgericht Oldenburg hatte über einen Gast zu entscheiden, der sich an einer defekten Kaffeekanne verbrüht hatte, und lehnte die Haftung im konkreten Fall ab. Darauf verlassen sollten Sie sich nicht: Schon die Abwehr einer Forderung kostet Anwalt und Gutachter, und die zahlt eine Haftpflicht mit.
Drei Lücken, die Gastgeber am häufigsten übersehen
Erstens die Haftpflicht: Viele Privathaftpflichttarife schließen die Vermietung an wechselnde Gäste aus oder begrenzen sie eng. Eine Haus- und Grundbesitzerhaftpflicht oder ein eigener Vermieterbaustein schließt die Lücke, wenn er die Ferienvermietung ausdrücklich nennt.
Zweitens das Inventar: Möbel, Küche, Fernseher und Bettwäsche gehören Ihnen, die normale Hausratversicherung gilt aber für den eigenen Haushalt. Für die vermietete Wohnung braucht es eine Inventar- oder Ferienhausratversicherung. Manche Versicherer verlangen dazu eine Inventarliste. Drittens die Gästeschäden: Zerbricht ein Gast etwas, zahlt nur seine eigene Haftpflicht, wenn sie Mietsachschäden einschließt. Fehlt das, bleibt der Schaden oft an Ihnen hängen.
Was der Plattformschutz leistet und was nicht
Airbnb bietet Gastgebern mit AirCover einen Schutz bei Schäden durch Gäste bis 3 Millionen US-Dollar und eine Haftpflicht bis 1 Million US-Dollar. Er gilt aber nur für Aufenthalte, die über Airbnb gebucht wurden, und kennt Ausschlüsse und Meldefristen. Wer auch über andere Portale oder direkt vermietet, hat für diese Buchungen keinen solchen Schutz.
Die Stiftung Warentest rät deshalb, unabhängig vom Plattformschutz eine eigene Haftpflicht zu haben. Sinnvoll ist eine Police, die für jede Buchung gilt, egal über welchen Weg der Gast gekommen ist.
Mietausfall nach einem Schaden
Nach einem Brand oder Leitungswasserschaden ist die Wohnung oft wochenlang nicht vermietbar, und gerade in der Hauptsaison fehlen dann die Einnahmen. Die Wohngebäudeversicherung ersetzt Mietausfall bei vermieteten Wohnungen meist für eine begrenzte Zeit. Ob das auch für Ferienvermietung gilt und wie die entgangene Miete berechnet wird, steht in den Bedingungen und sollte vor dem Abschluss geklärt sein.
Was versichert ist
Personen- und Sachschäden von Gästen und Dritten, für die Sie als Vermieter haften
Abwehr unberechtigter Forderungen von Gästen, auch vor Gericht
Inventar der Ferienwohnung bei Feuer, Leitungswasser, Sturm und Einbruchdiebstahl, mit einer Inventarversicherung für Ferienimmobilien
Mietausfall nach einem versicherten Gebäudeschaden, je nach Tarif und Dauer
Schäden am Gebäude selbst über die Wohngebäudeversicherung, wenn die Vermietung gemeldet ist
Elementarschäden wie Hochwasser und Starkregen, wenn eigens vereinbart
Vorsätzliche Beschädigung des Inventars durch Gäste, in manchen Tarifen als Zusatz
Was nicht versichert ist
Normale Abnutzung von Möbeln, Wäsche und Geräten
Buchungen, die ausfallen, weil Gäste absagen, ohne dass ein versicherter Schaden vorliegt
Bargeld und Wertsachen, die in der Wohnung aufbewahrt werden, meist nur in engen Grenzen
Schäden aus einer Vermietung, die dem Versicherer nicht angezeigt wurde
Eigene Sachen der Gäste, dafür ist ihre eigene Hausratversicherung zuständig
Bußgelder wegen fehlender Genehmigung oder Registrierung der Vermietung
Wer sie braucht
Eigentümer einer Ferienwohnung oder eines Ferienhauses, das an wechselnde Gäste vermietet wird
Gastgeber, die über Airbnb, Booking.com oder andere Portale und zusätzlich direkt vermieten
Eigentümer, die die Ferienwohnung teils selbst nutzen und teils vermieten
Vermieter einzelner Zimmer oder einer Einliegerwohnung an Urlauber
Erben einer Ferienimmobilie, die die Vermietung fortführen
Wer sie nicht braucht
Wer die Ferienwohnung nur selbst und mit der Familie nutzt und nie vermietet
Wer die Wohnung über eine Agentur vermietet, deren Vertrag den Schutz für Sie nachweislich einschließt
Pech-Rad
Drehen Sie am Rad des Pechs
Sechs Schäden, die wirklich passieren: Das Rad wählt Ihren und zeigt, wer zahlt.
Kosten:
Billigtarif Starker Tarif
Alle sechs Fälle ansehen
Gast stürzt auf loser Treppenstufe, fünfstellig, mit Dauerfolgen mehr. Billigtarif: zahlt, Starker Tarif: zahlt. Typischer Fall der Verkehrssicherungspflicht. Die Haftpflicht zahlt berechtigte Forderungen und wehrt unberechtigte ab, wenn sie die Vermietung einschließt.
Gast verbrüht sich an defekter Kanne, drei- bis fünfstellig. Billigtarif: zahlt, Starker Tarif: zahlt. Ob Sie haften, hängt davon ab, ob Sie den Mangel erkennen konnten. Die Abwehr der Forderung zahlt die Haftpflicht mit.
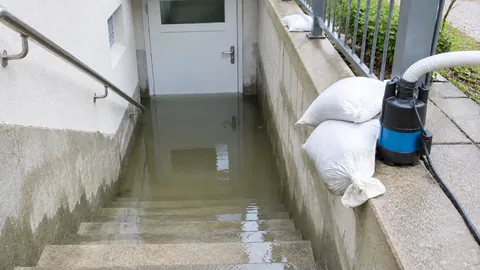
Spülmaschine flutet die Wohnung, vier- bis fünfstellig. Billigtarif: zahlt teilweise, Starker Tarif: zahlt. Das Gebäude zahlt die Wohngebäudeversicherung, das Inventar nur eine Inventarversicherung für Ferienimmobilien. Mietausfall gibt es nur, wenn vereinbart.
Gäste zerlegen das Wohnzimmer, vier- bis fünfstellig. Billigtarif: zahlt nicht, Starker Tarif: zahlt teilweise. Mutwillige Schäden zahlt die Haftpflicht des Gastes nicht. Manche starken Tarife schließen Schäden durch Gäste ein, oft mit Höchstgrenze.
Einbruch in der Nebensaison, vierstellig. Billigtarif: zahlt teilweise, Starker Tarif: zahlt. Einbruchdiebstahl ist im Grundschutz für Inventar nicht immer dabei. Starke Tarife versichern ihn mit.
Gäste sagen wegen Regen ab, je nach Saison drei- bis vierstellig. Billigtarif: zahlt nicht, Starker Tarif: zahlt nicht. Absagen ohne Schaden an der Wohnung zahlt keine Vermieterversicherung. Dagegen helfen nur Stornobedingungen im Mietvertrag.
Was sie kostet
Für die Ferienvermietung gibt es selten einen einzelnen Preis, weil Haftpflicht, Inventar und Gebäude in verschiedenen Verträgen stecken können. Manche Versicherer bündeln alles in einem Ferienhaustarif, andere ergänzen bestehende Verträge um einen Vermietungsbaustein.
Wovon der Beitrag abhängt
Zahl der Wohnungen und Betten
Wert des Inventars
Lage, vor allem Hochwasser- und Starkregenrisiko
Zahl der Vermietungstage im Jahr
Deckungssumme der Haftpflicht und Selbstbeteiligung
Einschlüsse wie Mietausfall, mutwillige Beschädigung durch Gäste, Elementarschäden
Wir nennen keine Richtwerte, weil wir für Ferienwohnungstarife keinen belastbaren unabhängigen Vergleich gefunden haben. Ihr Beitrag steht erst im Angebot fest.
Die Tariflinien am Markt
01
Grundschutz
Vermietung in der Haftpflicht eingeschlossen, Inventar gegen Feuer, Leitungswasser und Sturm. Reicht für eine kleine Wohnung mit wenigen Buchungen nur knapp.
02
Komfort
Haftpflicht mit hoher Deckungssumme für jede Buchung, Inventar zusätzlich gegen Einbruchdiebstahl, Mietausfall nach einem versicherten Schaden. Für die meisten Gastgeber passend.
03
Premium
Dazu mutwillige Beschädigung durch Gäste, Elementarschäden, längere Mietausfallzeit und mehrere Objekte in einem Vertrag. Für Ferienhäuser mit hochwertiger Ausstattung und hoher Auslastung.
Woran Sie einen guten Tarif erkennen
Kriterium
Mindeststandard
Starker Tarif
Warum das zählt
Ferienvermietung ausdrücklich genannt
nur gelegentliche Vermietung
Vermietung an wechselnde Gäste ohne Begrenzung der Tage
Ohne diese Klausel kann der Versicherer die Leistung verweigern.
Deckungssumme Haftpflicht
unter 10 Mio. € pauschal
mindestens 10 Mio. € pauschal
Ein Sturz mit Dauerfolgen kann Millionen kosten.
Gilt für jede Buchung
nur bestimmte Portale
unabhängig vom Buchungsweg
Plattformschutz endet an der Plattform.
Inventar
Feuer und Leitungswasser
dazu Sturm, Einbruchdiebstahl und Glas
Eine eingerichtete Ferienwohnung steckt voller Werte.
Schäden durch Gäste
nicht eingeschlossen
auch mutwillige Beschädigung durch Gäste
Die Haftpflicht des Gastes fehlt oft oder zahlt nicht.
Mietausfall
nur Dauermiete
Ferienmiete nach tatsächlichen Buchungen, mehrere Monate
Ein Schaden in der Saison kostet die Einnahmen eines Jahres.
Elementarschäden
nicht eingeschlossen
eingeschlossen
Ferienhäuser liegen oft am Wasser.
Eigennutzung
nur Vermietung versichert
Vermietung und eigene Aufenthalte
Viele Eigentümer nutzen die Wohnung selbst mit.
Anbieter im Überblick
Ferienwohnungen versichern viele Sachversicherer, teils mit eigenem Gastgebertarif, teils über Bausteine in der Haus- und Grundbesitzerhaftpflicht und der Hausrat. Die Liste zeigt den Markt, sie bewertet nicht.
Versicherer
Einordnung
Haftpflichtkasse
Versicherungsverein mit Schwerpunkt Haftpflicht, Maklervertrieb
VHV
Maklerversicherer aus Hannover
Die Bayerische
Makler und eigener Vertrieb
InterRisk
Gesellschaft der Vienna Insurance Group, vor allem über Makler
Bündelt Gebäude, Inventar und Haftpflicht für eine vermietete Ferienimmobilie in einem Vertrag.
Vermieterbaustein in der Haftpflicht
Erweitert die Haus- und Grundbesitzerhaftpflicht oder die Privathaftpflicht um die Vermietung an Feriengäste.
Inventar- oder Ferienhausratversicherung
Für Möbel, Küche, Technik und Wäsche der vermieteten Wohnung, oft mit Inventarliste.
Mietausfall in der Wohngebäudeversicherung
Ersetzt entgangene Miete, wenn die Wohnung nach einem versicherten Schaden nicht vermietbar ist.
Mythos oder Wahrheit
Was stimmt, was nicht?
Fünf Sätze, die man über diese Versicherung hört. Tippen Sie zuerst, dann lösen wir auf.
Meine Privathaftpflicht zahlt auch, wenn sich ein Feriengast verletzt.
Das stimmt nicht.
Meist falsch: Viele Tarife schließen die Vermietung an wechselnde Gäste aus. Ein Vermieterbaustein oder eine Haus- und Grundbesitzerhaftpflicht mit Ferienvermietung schließt die Lücke.
AirCover schützt mich bei jeder Buchung.
Das stimmt nicht.
Falsch: AirCover gilt nur für Aufenthalte, die über Airbnb gebucht wurden. Gäste über andere Portale oder direkte Buchungen sind nicht erfasst.
Das Inventar der Ferienwohnung braucht eine eigene Versicherung.
Das stimmt.
Stimmt: Die Hausratversicherung gilt für den eigenen Haushalt. Für die vermietete Wohnung braucht es eine Inventarversicherung, die ausdrücklich für Ferienimmobilien gilt.
Eine Versicherung für Ferienwohnungen ist in Deutschland gesetzlich vorgeschrieben.
Das stimmt nicht.
Falsch: Es gibt keine gesetzliche Pflicht. Die Haftung als Vermieter besteht aber ohne Obergrenze, deshalb ist der Schutz dringend zu empfehlen.
Die Vermietung an Feriengäste sollte ich meinem Gebäudeversicherer melden.
Das stimmt.
Stimmt: Wechselnde Gäste verändern das Risiko. Sagen Sie es dem Versicherer, damit der Schutz im Schadenfall nicht wackelt.
Häufige Fehler beim Abschluss
Die Vermietung in der eigenen Privathaftpflicht vermuten
Inventar über die Hausrat des Hauptwohnsitzes versichert glauben
Sich allein auf den Schutz der Buchungsplattform verlassen
Die Vermietung dem Gebäudeversicherer nicht melden
Elementarschäden bei einem Haus am Wasser weglassen
Den Mietausfall nach Dauermiete statt nach Ferienbuchungen berechnen lassen
Häufig gefragt
Fragen und Antworten
Ist eine Versicherung für Ferienwohnungen Pflicht?
In Deutschland nein.
Weil Sie als Vermieter aber für Schäden Ihrer Gäste haften und Inventar und Einnahmen auf dem
Spiel stehen, ist der Schutz für jeden Gastgeber dringend zu empfehlen.
Zahlt meine Privathaftpflicht, wenn sich ein Gast verletzt?
Meist nicht, weil viele Tarife die Vermietung an wechselnde Gäste ausschließen.
Prüfen Sie die Bedingungen oder ergänzen Sie einen Vermieterbaustein,
der die Ferienvermietung ausdrücklich nennt.
Wer zahlt, wenn ein Gast etwas kaputt macht?
Zunächst der Gast, und für ihn seine Privathaftpflicht, wenn sie Mietsachschäden einschließt.
Fehlt das oder ist der Schaden mutwillig, hilft nur ein Tarif,
der Schäden durch Gäste ausdrücklich mitversichert.
Reicht AirCover von Airbnb?
Für Buchungen über Airbnb gibt es damit einen Grundschutz.
Für Gäste über andere Portale oder direkte Buchungen gilt er nicht, und er hat eigene Ausschlüsse.
Eine eigene Police deckt jede Buchung.
Muss ich die Vermietung meiner Gebäudeversicherung melden?
Ja, sagen Sie es dem Versicherer.
Die Vermietung an wechselnde Gäste verändert das Risiko,
und eine nicht angezeigte Nutzung kann den Schutz im Schadenfall gefährden.
Ist mein Inventar versichert?
Nur, wenn Sie es eigens versichern.
Die normale Hausratversicherung gilt für Ihren eigenen Haushalt.
Für die vermietete Wohnung braucht es eine Inventarversicherung,
die ausdrücklich für Ferienimmobilien gilt.
Bekomme ich Ersatz, wenn ich nach einem Wasserschaden nicht vermieten kann?
Wenn Mietausfall vereinbart ist und der Schaden versichert war, ja.
Wichtig ist, wie lange gezahlt wird und ob die Ferienmiete nach den tatsächlichen Buchungen zählt.
Was gilt, wenn ich die Wohnung auch selbst nutze?
Dann sollte der Vertrag beide Nutzungen einschließen.
Manche Tarife versichern nur die Vermietung, andere auch Ihre eigenen Aufenthalte.
Warum über einen Makler?
Weil Haftpflicht, Inventar, Gebäude und Mietausfall oft in verschiedenen Verträgen liegen und die
Lücken dazwischen entstehen.
Wir prüfen, was Sie schon haben, und schließen nur, was fehlt.
Die Vergütung zahlt der Versicherer.
NAMMERT Versicherungsmakler
Angebote für Ferienvermietung anfordern
Wir holen Angebote ein und melden uns mit einem Vergleich, kostenlos: Es zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.