Alles zur Versicherung: Wohngebäude
Ist die Wohngebäudeversicherung Pflicht?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Wassersport-Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Akademie: Führerscheinfragen üben Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Mit dem Boot ins Ausland Gestohlen gemeldet Magazin und Podcast Mitmachen Rennkalender und Messen Lieblingshafen 2027Im Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Wohngebäude
Kurz gesagt
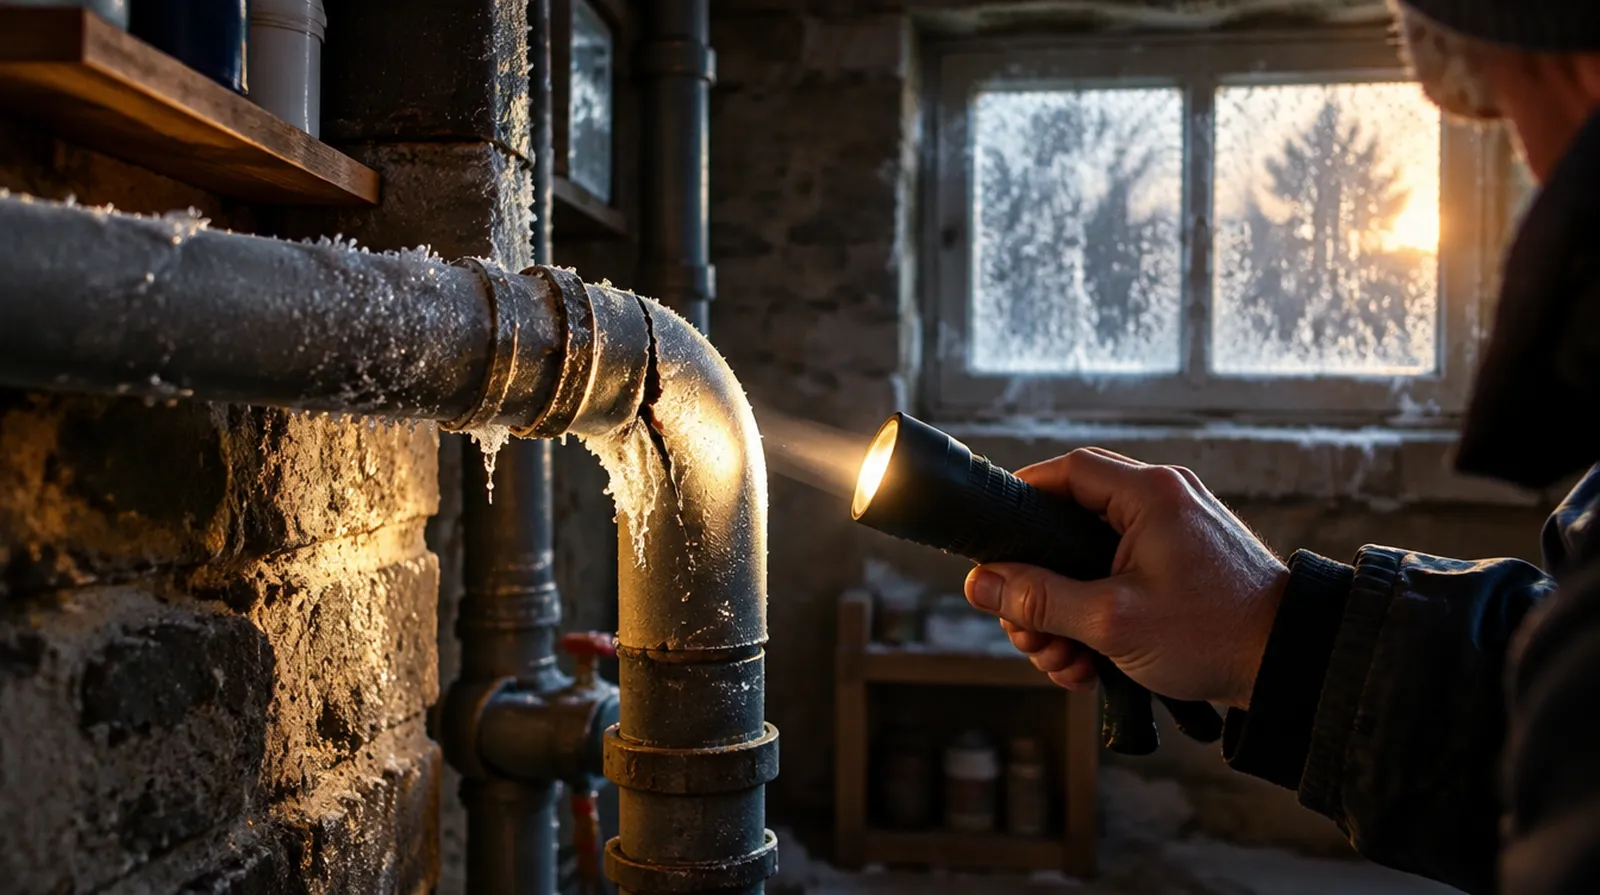
Ja, die Wohngebäudeversicherung zahlt bei Frostschäden an Wasserleitungen und Heizung, wenn Leitungswasser mitversichert ist. Sie ersetzt das geplatzte Rohr und die Folgeschäden an Wänden und Böden. Haben Sie im Winter weder geheizt noch die Leitungen entleert, darf sie kürzen, bei einem leeren Haus auch um 70 Prozent.
Öffentlich genannte Zahlen zu Leitungswasserschäden und Handwerkerpreisen, Stand 2024 bis 2026.
| Beispiel | Richtwert |
|---|---|
| Frostschäden an versicherten Gebäuden je Jahr | bis zu etwa 32.000 Schäden |
| Leitungswasserschäden an Wohngebäuden 2024 | 4,9 Milliarden Euro |
| Leckortung, je nach Verfahren | etwa 200 bis 600 Euro |
| Bautrocknung bis etwa 20 Quadratmeter | etwa 400 bis 800 Euro |
| Bautrocknung bis etwa 50 Quadratmeter | etwa 1.000 bis 1.500 Euro |
| Kürzung im Fall des Landgerichts Essen | 70 Prozent |
Stand Oktober 2026, aus Angaben der Versicherungswirtschaft, Handwerkerpreisen und Urteilen.
Die Beträge im Rechenbeispiel und die Fristen für den Leerstand sind Richtwert aus der
Angebotspraxis.
Was Ihr Vertrag für den Winter verlangt, prüfen wir; das genaue Angebot holen wir ein.
Rechenbeispiel
Das Haus steht seit dem Herbst leer. Die Heizung läuft auf Frostschutz, das Wasser ist nicht abgestellt. Nach einer Frostnacht platzt eine Leitung in der Außenwand.
| Leckortung und Rohrreparatur | etwa 1.000 Euro |
| Trocknung, Estrich und Fliesen im Bad | etwa 9.000 Euro |
| Schaden gesamt | etwa 10.000 Euro |
| Mit Kürzung um die Hälfte wegen fehlender Vorsorge | etwa 5.000 Euro Erstattung |
| Wasser abgestellt und Leitungen entleert | volle Erstattung abzüglich Selbstbeteiligung |
Ein Installateur hätte die Leitungen für wenige Hundert Euro entleert. Ohne diese Vorsorge bleiben hier rund 5.000 Euro bei Ihnen. Rechnung mit Richtwerten.
Gefriert Wasser in einer Leitung, dehnt es sich um bis zu neun Prozent aus und sprengt das Rohr. Die Wohngebäudeversicherung zahlt dann über den Baustein Leitungswasser: das Auftauen, die Reparatur des Rohrs, das Öffnen und Schließen von Wänden, die Trocknung sowie Schäden an Estrich, Putz und Böden.
Viele Bedingungen nennen ausdrücklich Frostschäden an Heizkörpern, Heizkesseln, Armaturen, Waschbecken und Toiletten. Rohre außerhalb des Hauses, etwa zum Gartenhahn, sind oft nur eingeschränkt oder gar nicht versichert. Möbel, Teppiche und Geräte, die das Wasser beschädigt, zahlt die Hausratversicherung.
| Schaden | Welche Versicherung | Hinweis |
|---|---|---|
| Geplatztes Rohr im Haus | Wohngebäude, Leitungswasser | Auftauen und Reparatur |
| Durchnässter Estrich und Putz | Wohngebäude, Leitungswasser | inklusive Trocknung |
| Geplatzter Heizkörper | Wohngebäude, Leitungswasser | meist ausdrücklich genannt |
| Gartenwasserhahn an der Außenwand | je nach Bedingungen | oft ausgeschlossen oder begrenzt |
| Nasses Sofa und Teppich | Hausrat | nicht über das Gebäude |
Fast alle Bedingungen enthalten Sicherheitsvorschriften für den Winter. Sie müssen das Gebäude beheizen und das genügend oft kontrollieren, oder alle wasserführenden Leitungen absperren, entleeren und entleert halten. Nicht genutzte Gebäude müssen Sie regelmäßig kontrollieren und dort die Leitungen absperren und entleeren.
Die Frostschutzstellung am Thermostat schützt nur den Heizkörper selbst, nicht die Leitungen in kalten Außenwänden, im Keller oder unter dem Dach. Wie oft Sie kontrollieren müssen, hängt nach dem Bundesgerichtshof von Art, Alter und Zuverlässigkeit der Heizung ab (Aktenzeichen IV ZR 233/06). Ein fester Takt steht nicht im Gesetz.
Die meisten Frostschäden entstehen in Häusern, die nicht oder nur teilweise bewohnt sind: Ferienhäuser, geerbte Häuser, Häuser im Verkauf. Ist dort weder geheizt noch abgesperrt, sehen Gerichte darin oft grobe Fahrlässigkeit. Dann darf der Versicherer nach § 81 Absatz 2 VVG die Leistung nach der Schwere des Verschuldens kürzen.
Das Landgericht Essen hat eine Kürzung um 70 Prozent bestätigt (Aktenzeichen 9 O 178/09). Das Haus stand bis auf eine Wohnung leer, die übrigen Räume waren ungeheizt und das Wasser nicht abgestellt. Dass eine Wohnung noch bewohnt war, half dem Eigentümer nicht.
Steht ein Haus länger leer, gilt das in vielen Verträgen als Gefahrerhöhung, die Sie dem Versicherer anzeigen müssen. Die Frist steht in Ihren Bedingungen, häufig sind es 60 oder 90 Tage.
Melden Sie den Leerstand und vereinbaren Sie, was zu tun ist: Leitungen entleeren lassen, Heizung auf eine feste Mindesttemperatur und Kontrollen in festen Abständen.
Ein bewohntes, normal beheiztes Haus mit Leitungen in Innenwänden ist selten betroffen. Platzt dort trotzdem ein Rohr, etwa weil die Heizung nachts ausgefallen ist, zahlt die Versicherung in aller Regel voll.
Kritisch sind Leitungen in Außenwänden, in Garagen, Kellern und Dachböden sowie Gartenleitungen. Sie sollten Sie vor dem ersten Frost prüfen.
Fragen und Antworten
Viele Bedingungen zahlen erst, wenn das Rohr bricht oder Wasser austritt.
Das bloße Auftauen ohne Schaden zahlen Sie meist selbst.
Ein fester Takt steht nicht im Gesetz.
Es hängt von der Heizung und den Bedingungen ab.
Fachleute raten bei starkem Frost zu täglichen Kontrollen, wenn die Leitungen nicht entleert sind.
Oft nicht oder nur begrenzt.
Viele Bedingungen erfassen Leitungen außerhalb des Gebäudes nur, wenn sie das Haus versorgen.
Entleeren ist die einfachere Lösung.
Das Gebäude zahlt die Wohngebäudeversicherung des Vermieters.
Ihre Möbel zahlt Ihre Hausratversicherung.
Haben Sie trotz Pflicht nicht geheizt, kann der Vermieter Sie in Anspruch nehmen.
Haben Sie die Heizung warten lassen und Kontrollen organisiert,
zahlt die Versicherung in der Regel.
Kritisch wird es bei langer Abwesenheit ohne jede Kontrolle.
Nein.
Risse durch Frost im Mauerwerk, Putz oder Pflaster sind Verschleiß und kein Leitungswasserschaden.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Wohngebäude
Ist die Wohngebäudeversicherung Pflicht?
Zahlt die Gebäudeversicherung bei Leitungswasserschäden?
Ja, Leitungswasser gehört zum Grundschutz jeder Wohngebäudeversicherung. Sie zahlt Rohrbrüche …
Zahlt die Gebäudeversicherung bei grober Fahrlässigkeit?
Meist ja, aber gekürzt. Nach Paragraf 81 Absatz 2 VVG darf der Versicherer seine Leistung in …
Wie versichere ich ein Ferienhaus?
Mit einer Wohngebäudeversicherung, die ausdrücklich für nicht ständig bewohnte Häuser gilt. E …
Was zahlt die Wohngebäudeversicherung?
Die Wohngebäudeversicherung zahlt Reparatur oder Wiederaufbau Ihres Hauses nach Feuer, Leitun …
Ihr Makler: Norman Nammert, unter der Marke NAMMERT.
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Die NAMMERT Assekuradeur GmbH ist ein eigenes Unternehmen.
Sie vermittelt Ihren Vertrag nicht.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen