Alles zur Versicherung: Privathaftpflicht
Was kostet eine Privathaftpflichtversicherung?
Privat
Privathaftpflicht Hausrat Wohngebäude Elementarschaden Photovoltaik Bauherrenversicherung Kfz-Versicherung Fahrrad und E-Bike Reiseversicherung Drohnenversicherung Hunde- und Pferdehaftpflicht Tierkrankenversicherung Rechtsschutz Unfallversicherung Berufsunfähigkeit Risikoleben Sterbegeld Private Rente Private Krankenversicherung Krankenzusatz Zahnzusatz Pflegezusatz Grundbesitzerhaftpflicht Gewässerschadenhaftpflicht Jagdhaftpflicht Pferdehaftpflicht Glasversicherung Handyversicherung Motorradversicherung Wohnmobilversicherung Auslandskranken Pferde-OP-Versicherung Grundfähigkeit KinderinvaliditätGewerbe
Betriebshaftpflicht Berufshaftpflicht D&O-Versicherung Firmenrechtsschutz Inhaltsversicherung Gewerbegebäude Betriebsunterbrechung Elektronikversicherung Maschinenversicherung Bauleistung Transportversicherung Flottenversicherung Cyberversicherung Warenkreditversicherung Betriebsrente (bAV) Betriebliche Krankenversicherung Gruppenunfallversicherung Nach BetriebsartRatgeber
Welche Versicherungen brauche ich? Wer zahlt den Schaden? Versicherungen, die nicht jeder braucht Kündigungsfristen Versicherungsfragen Bedingungen aller Tarife vergleichenVersicherer
Versicherer von A bis Z Versicherer in Österreich Versicherer in Spanien Beschwerden im VergleichKontakt
03375 / 29 12 77 Kontakt Kunden-Login, Verträge, DokumenteSprache
Österreich English Español Boot und YachtVersicherungsmakler / Versicherungsfragen / Privathaftpflicht
Kurz gesagt
Meist ja, wenn Ihr Tarif Mietsachschäden einschließt: Schäden an Boden, Wänden, Türen, Bad oder Einbauküche zahlt dann die Privathaftpflicht. Nicht gezahlt werden normale Abnutzung, Glasscheiben und meist Heizungs- oder Elektrogeräte. Ein Tarif mit guter Deckung kostet für Singles etwa 40 bis 120 Euro im Jahr.
Richtwerte für eine Privathaftpflicht, die Mietsachschäden einschließt, ohne Selbstbeteiligung.
| Beispiel | Richtwert |
|---|---|
| Single, Mietwohnung, Grundtarif mit Mietsachschäden | etwa 40 bis 120 Euro im Jahr |
| Paar oder Familie, Mietwohnung | etwa 60 bis 180 Euro im Jahr |
| Tarif mit Selbstbeteiligung bis 250 Euro | spürbar günstiger, Eigenanteil 0 bis 250 Euro je Schaden |
Richtwerte, Stand September 2026, aus öffentlich genannten Beitragsspannen.
Wie viel die Mietsachschäden-Deckung allein am Beitrag ausmacht, ist nicht gesondert ausgewiesen;
nach unserer Erfahrung ist der Unterschied gering (Richtwert aus der Angebotspraxis).
Rechenbeispiel
Beim Umstellen des Kleiderschranks entstehen tiefe Kratzer über zwei Quadratmeter Parkett. Der Vermieter verlangt Abschleifen und Versiegeln des ganzen Zimmers.
| Forderung des Vermieters | 1.400 Euro |
| Abzug für Alter des Bodens (Neu für Alt) | etwa 400 Euro |
| Berechtigter Schaden | etwa 1.000 Euro |
| Zahlung der Haftpflicht mit Mietsachschäden | etwa 1.000 Euro |
Sie zahlen nichts oder nur Ihre Selbstbeteiligung. Ohne passenden Tarif ginge der Betrag von der Kaution ab.
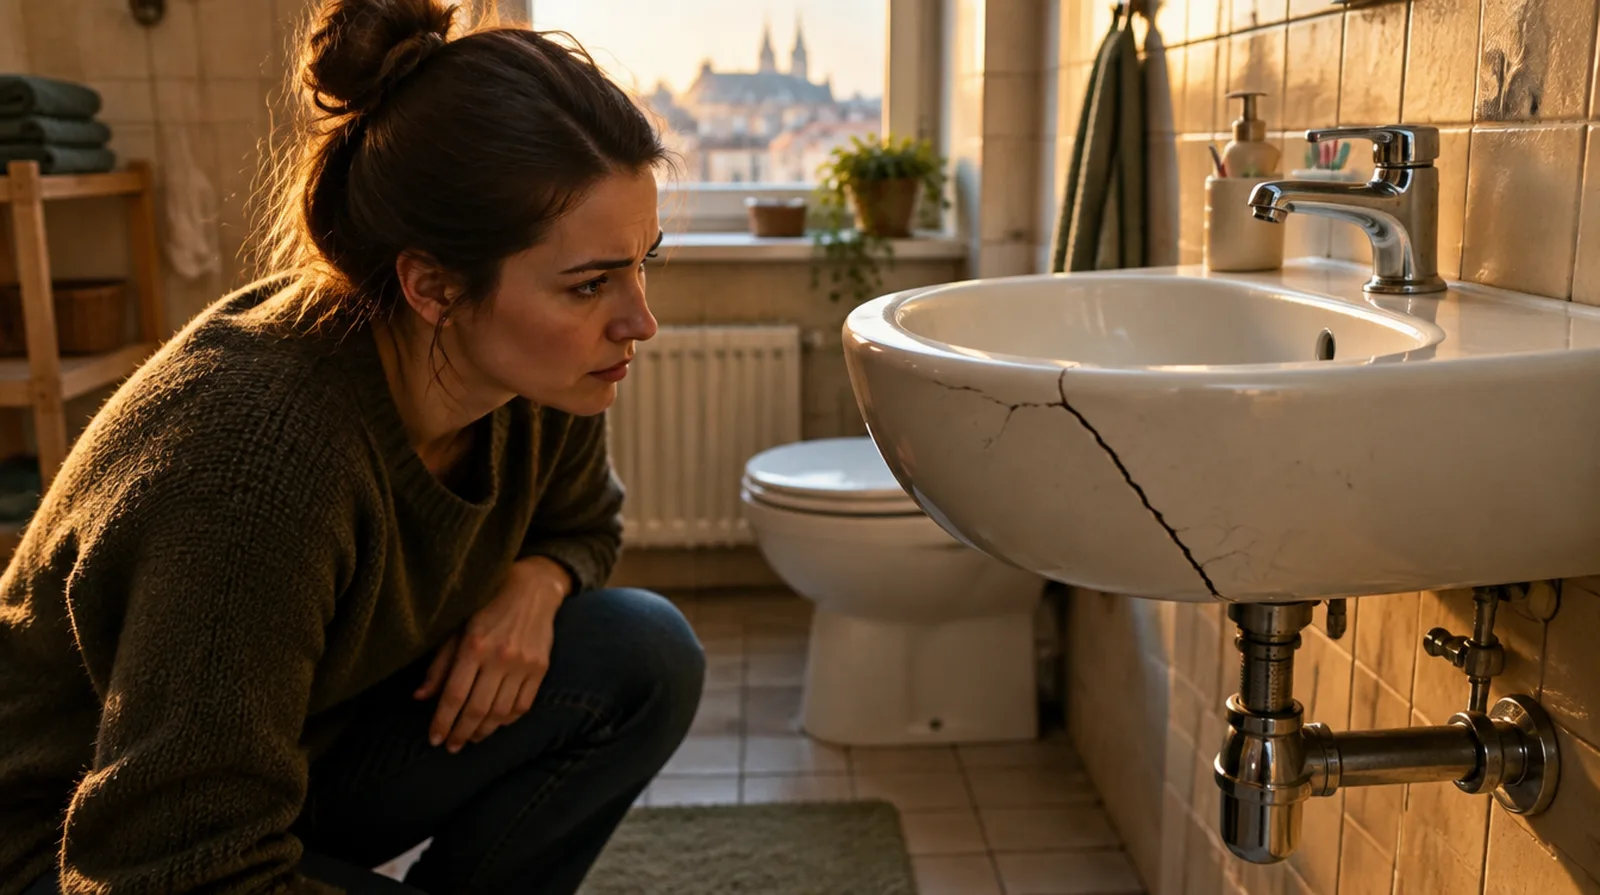
Ein Mietsachschaden ist ein Schaden an der Wohnung, die Sie gemietet haben: das heruntergefallene Bügeleisen im Parkett, der Riss im Waschbecken, die Brandstelle auf der Arbeitsplatte der Einbauküche. Früher waren solche Schäden in vielen Verträgen ausgeschlossen, weil es um Sachen ging, die man selbst nutzt.
Heute schließen die meisten Tarife Mietsachschäden an Wohnräumen ein. Wichtig ist, dass im Vertrag eine ausreichende Summe steht und nicht nur ein kleiner Betrag für diesen Bereich.
| Schaden | In guten Tarifen gezahlt? |
|---|---|
| Kratzer oder Brandfleck im Parkett | ja |
| Gesprungenes Waschbecken oder Toilette | ja |
| Beschädigte Tür oder Fensterrahmen | ja |
| Zerbrochene Fensterscheibe | meist nein, das ist Sache der Glasversicherung |
| Defekte Therme oder Heizung | meist nein oder nur in erweiterten Tarifen |
| Verblasste Wände, abgelaufener Teppich | nein, das ist normale Abnutzung |
Nach § 538 BGB haftet ein Mieter nicht für Veränderungen, die durch den vertragsgemäßen Gebrauch entstehen. Dübellöcher in üblicher Zahl, leicht abgelaufene Böden oder Sonnenränder an der Wand müssen Sie also gar nicht ersetzen, und deshalb zahlt auch keine Versicherung dafür.
Streit gibt es oft beim Auszug, wenn Vermieter die Kaution einbehalten. Dann lohnt es, zuerst zu klären, ob überhaupt ein Schaden vorliegt. Die Haftpflicht prüft das ebenfalls und wehrt unberechtigte Forderungen ab.
Häufig ausgeschlossen sind Glasschäden, Schäden an Heizungs-, Warmwasser- und Elektrogeräten des Vermieters sowie Schäden durch Schimmel, der über längere Zeit entstanden ist. Auch bewegliche Sachen des Vermieters, etwa eine mitvermietete Waschmaschine, fallen oft nicht unter Mietsachschäden.
Wer möbliert wohnt oder eine voll ausgestattete Ferienwohnung mietet, sollte deshalb nachsehen, ob auch bewegliche Einrichtung mitversichert ist.
Wohnen Sie im eigenen Haus oder in einer eigenen Wohnung, spielt der Baustein für den Alltag keine Rolle. Er wird erst wieder wichtig, wenn Sie Ferienwohnungen, Hotelzimmer oder eine Zweitwohnung mieten.
Fragen und Antworten
Nein.
Dübellöcher in üblicher Zahl gelten als normaler Gebrauch,
die müssen Sie in der Regel nicht ersetzen.
Wer sehr viele oder große Löcher hinterlässt, sollte sie selbst sauber verschließen.
Meist nicht.
Glasschäden sind in der Privathaftpflicht fast immer ausgeschlossen,
dafür gibt es die Glasversicherung.
Oft hat der Vermieter eine für das Gebäude.
In guten Tarifen ja, auch im Ausland und im Hotelzimmer.
Prüfen Sie, ob auch die Einrichtung der Ferienwohnung eingeschlossen ist.
Selten.
Schimmel entsteht über Zeit und fällt oft unter einen Ausschluss.
Ob Sie überhaupt haften, hängt davon ab, ob falsches Lüften oder ein Baumangel die Ursache ist.
Schäden an der Nachbarwohnung sind ein normaler Haftpflichtschaden und kein Mietsachschaden.
Die zahlt jede Privathaftpflicht, wenn Sie den Schaden verursacht haben.
Für das eigene Haus nicht.
Er hilft Ihnen dann nur, wenn Sie unterwegs Räume mieten, etwa im Urlaub.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Privathaftpflicht
Was kostet eine Privathaftpflichtversicherung?
Was zahlt die private Haftpflichtversicherung?
Die private Haftpflicht zahlt, wenn Sie einem anderen schuldhaft einen Personen-, Sach- oder…
Wann zahlt die Haftpflichtversicherung nicht?
Die private Haftpflicht zahlt nicht bei Vorsatz, bei Schäden an eigenen Sachen, bei Schäden…
Zahlt die Haftpflicht bei verlorenem Schlüssel?
Ja, wenn Ihr Tarif den Verlust fremder Schlüssel einschließt, etwa der Mietwohnung, des…
Was kostet eine private Haftpflichtversicherung?
Eine private Haftpflichtversicherung kostet Singles meist 40 bis 120 Euro im Jahr, Familien…
Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Wir sind Makler und vermitteln Ihnen genau den Tarif, den Sie gewählt haben,
bei jedem Versicherer am Markt.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen