Alles zur Versicherung: Fahrrad und E-Bike
Brauche ich für mein E-Bike eine eigene Versicherung?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Fahrrad und E-Bike
Kurz gesagt
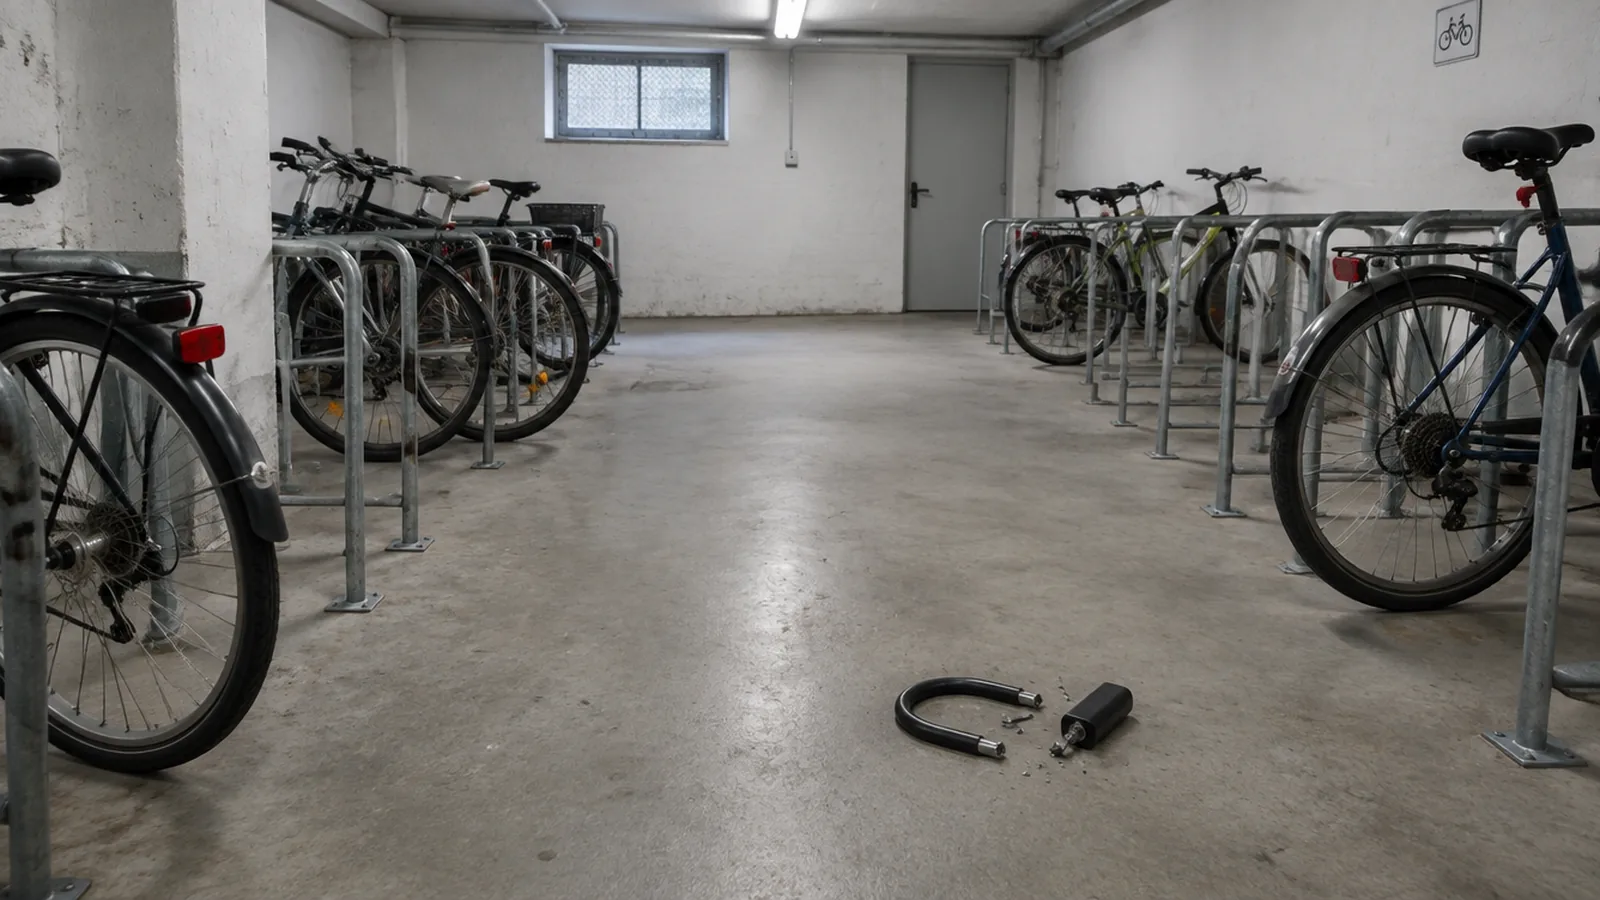
Im eigenen, abgeschlossenen Kellerabteil zahlt die Hausratversicherung meist auch ohne Schloss am Rad, wenn Einbruchspuren belegen, dass jemand die Tür aufgebrochen hat. Im Gemeinschaftskeller verlangen die Bedingungen dagegen fast immer ein handelsübliches Schloss, oft angeschlossen an einen festen Gegenstand. Stand die Kellertür offen, ist es einfacher Diebstahl und im Grundschutz nicht gedeckt.
Preise für Schlösser, Codierung und den Fahrradbaustein aus öffentlich genannten Zahlen, Stand 2026.
| Beispiel | Richtwert |
|---|---|
| Bügelschloss mit guter Aufbruchsicherheit | ab etwa 50 Euro, Spitzenmodelle bis etwa 300 Euro |
| Kettenschloss mit guter Bewertung im Test | etwa 58 bis 60 Euro |
| Faltschloss einer bekannten Reihe | selten unter 50 Euro, empfohlene Modelle ab etwa 70 Euro |
| Codierung der Rahmennummer | etwa 15 bis 20 Euro, für Mitglieder von Radverbänden örtlich 5 bis 10 Euro |
| Fahrradbaustein in der Hausrat bei 1.000 Euro Radwert | oft rund 50 Euro im Jahr |
| Entschädigungsgrenze ohne Fahrradbaustein | häufig 1 bis 2 Prozent der Versicherungssumme |
Richtwerte, Stand September 2026, aus öffentlich genannten Testergebnissen und Tarifbeispielen. Was Ihr Vertrag im Gemeinschaftskeller leistet, steht allein in Ihren Bedingungen. Der Beitrag zum Fahrradbaustein ist ein Richtwert aus der Angebotspraxis; das passende Angebot holen wir ein.
Rechenbeispiel
Die Kellertür war abgeschlossen und wurde aufgebrochen, das Rad stand frei daneben. Die Hausratsumme beträgt 50.000 Euro, ein Fahrradbaustein war nicht vereinbart.
| Neuwert des E-Bikes | 3.200 Euro |
| Versicherungssumme Hausrat | 50.000 Euro |
| Entschädigungsgrenze 1 Prozent | 500 Euro |
| Selbstbeteiligung | 150 Euro |
| Auszahlung | 350 Euro |
Von 3.200 Euro bleiben 350 Euro. Mit einem Fahrradbaustein über 3.200 Euro wären es 3.050 Euro. Rechenbeispiel mit Richtwerten.
Die Hausratversicherung unterscheidet streng. Einbruchdiebstahl heißt: Jemand hat sich mit Gewalt Zutritt zu einem verschlossenen Raum verschafft, also die Kellertür aufgebrochen, ein Gitter verbogen oder ein Schloss zerstört. Dann ist Ihr Rad an diesem Ort auch dann versichert, wenn es frei gestanden hat.
Einfacher Diebstahl heißt: Das Rad war zugänglich, niemand musste etwas aufbrechen. Der Klassiker ist der offene Gemeinschaftskeller, dessen Tür ohnehin klemmt oder den jeder Nachbar mit dem Haustürschlüssel öffnet. Diesen Fall deckt der Grundschutz fast nie, nur ein besonderer Baustein zum Fahrraddiebstahl.
| Abstellort | Deckung über die Hausrat | Was dafür nötig ist |
|---|---|---|
| Wohnung, Flur der Wohnung, Balkon | gedeckt bei Einbruchdiebstahl | Wohnungstür verschlossen, Spuren am Schloss oder am Rahmen |
| Eigene Kellerbox, abgeschlossen | gedeckt bei Einbruchdiebstahl | Boxtür oder Gitter verschlossen, Aufbruchspuren fotografiert |
| Gemeinschaftskeller oder Fahrradraum | meist nur mit Fahrradbaustein | Rad angeschlossen, Raum als Versicherungsort genannt |
| Tiefgarage des Hauses | je nach Bedingungen wie Gemeinschaftsraum | Rad angeschlossen, Garage im Vertrag mitversichert |
| Hof, Vorgarten, Grundstück | in der Regel nur mit Fahrradbaustein | Rad an einem festen Gegenstand, Nachtzeitklausel prüfen |
| Öffentlicher Raum, unterwegs | nur mit Fahrradbaustein oder eigener Police | Rad angeschlossen, Nachtzeitklausel prüfen |
Einen Raum, den mehrere Haushalte nutzen, behandeln die Bedingungen nicht wie Ihre Wohnung. Die verbreiteten Musterbedingungen verlangen dort ausdrücklich, dass Sie das Rad mit einem verkehrsüblichen Schloss gegen Diebstahl sichern. Verkehrsüblich meint ein Schloss, das zum Wert des Rades passt, kein dünnes Spiralkabel für ein E-Bike.
Wichtig ist der zweite Teil, den viele überlesen: Ein Bügel durch das Hinterrad reicht oft nicht. Gefordert ist die Verbindung mit einem festen Gegenstand, also Wandanker, Fahrradbügel oder Gitter. Sonst tragen zwei Personen das verriegelte Rad einfach hinaus. Prüfen Sie außerdem, ob der Gemeinschaftskeller in Ihrer Police überhaupt als Versicherungsort genannt ist.
Den Einbruch müssen Sie belegen, nicht der Versicherer widerlegen. Fotografieren Sie deshalb sofort die aufgebrochene Tür, das zerstörte Schloss und die Reste Ihres Fahrradschlosses, bevor die Hausverwaltung repariert. Bewahren Sie die Schlossreste auf, sie sind das wichtigste Beweisstück.
Danach entscheidet die Entschädigungsgrenze über die Höhe. Ohne eigenen Fahrradbaustein begrenzen viele Bedingungen die Zahlung auf 1 bis 2 Prozent der Versicherungssumme. Mit Fahrradbaustein wird eine feste Summe vereinbart, die zum Neupreis passen sollte. Halten Sie außerdem die Obliegenheiten ein: Anzeige bei der Polizei, Meldung an den Versicherer ohne Verzug, Liste der gestohlenen Sachen.
Offen gesagt: Fehlen Einbruchspuren und war das Rad nicht angeschlossen, gehen Sie ohne Fahrradbaustein oder eigene Police leer aus. Das gilt auch, wenn ein Nachbar den Keller mit seinem eigenen Schlüssel geöffnet hat, denn dann fehlt die Gewalt an der Tür. Ebenso zahlt kaum ein Vertrag, wenn nur Teile fehlen, also Sattel, Laufrad oder Akku.
Auch grobe Fahrlässigkeit kann kürzen, etwa wenn der Kellerschlüssel steckte oder die Tür wochenlang offen stand. Viele gute Tarife verzichten auf diese Kürzung bis zur Versicherungssumme, billige oft nicht. Wenn Ihr Rad regelmäßig im Gemeinschaftskeller oder draußen steht und mehr als etwa 2.000 Euro wert ist, ist eine eigene Fahrradversicherung meist die ehrlichere Lösung als das Hoffen auf die Hausrat.
Fragen und Antworten
Bei einem Einbruch in das abgeschlossene Kellerabteil zahlen die meisten Verträge auch ohne Schloss am Rad. Einzelne Bedingungen verlangen trotzdem eines, deshalb lohnt der Blick in Ihre Police.
Nur wenn der Raum als Versicherungsort gilt und das Rad mit einem handelsüblichen Schloss gesichert war. Fehlen Einbruchspuren, gilt es als einfacher Diebstahl und der Grundschutz zahlt nicht.
Aufgebrochene Schlösser, verbogene Gitter, Hebelspuren an Tür oder Rahmen. Den Nachweis müssen Sie führen, also alles fotografieren und die Schlossreste aufbewahren.
Nein. Sie betrifft Räder im Freien, meist zwischen 22 und 6 Uhr. In der Wohnung und im abgeschlossenen Keller greift sie nicht.
Häufig 1 bis 2 Prozent der Versicherungssumme. Bei 50.000 Euro sind das 500 bis 1.000 Euro, für ein teures Rad viel zu wenig.
Das ist möglich, etwa wenn der Kellerschlüssel steckte. Viele gute Tarife verzichten bis zur Versicherungssumme auf diese Kürzung, einfache Tarife oft nicht.
Für ein Alltagsrad unter etwa 1.000 Euro meist nicht. Ab etwa 2.000 Euro Radwert oder wenn das Rad im Gemeinschaftskeller steht, ist eine eigene Police oft sinnvoller.
NAMMERT Versicherungsmakler
Wir vergleichen mehrere Versicherer und melden uns mit einem Vorschlag. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Fahrrad und E-Bike
Brauche ich für mein E-Bike eine eigene Versicherung?
Was muss ich tun, wenn mein Fahrrad gestohlen wurde?
Zeigen Sie den Diebstahl noch am selben Tag bei der Polizei an, spätestens innerhalb von 48 Stunden, und melden Sie de …
Hausrat oder eigene Fahrradversicherung: Was ist besser?
Bis etwa 1.000 Euro Radwert reicht meist der Fahrradbaustein der Hausratversicherung. Er kostet oft 20 bis 50 Euro Auf …
Was kostet eine Fahrradversicherung?
Für ein Fahrrad mit 1.000 Euro Wert zahlen Sie über den Fahrradbaustein der Hausrat oft nur rund 50 Euro im Jahr, eine …
NAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen