Alles zur Versicherung: Privathaftpflicht
Was kostet eine Privathaftpflichtversicherung?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Privathaftpflicht
Kurz gesagt
Oft niemand. Kinder unter sieben Jahren haften nach § 828 BGB nicht, Eltern nur, wenn sie ihre Aufsichtspflicht verletzt haben. Damit der Geschädigte trotzdem Geld bekommt, zahlen viele Haftpflichttarife auch Schäden deliktunfähiger Kinder, meist bis zu einer Teilsumme zwischen 10.000 Euro und der vollen Deckungssumme.
Was ein Familientarif mit diesem Baustein kostet, nach veröffentlichten Tarifbeispielen und Testergebnissen.
| Beispiel | Richtwert |
|---|---|
| Familie mit Kindern, Deckung 10 bis 50 Millionen Euro | etwa 60 bis 180 Euro im Jahr |
| Sehr gute Familientarife im Test | ab etwa 48 Euro im Jahr, Durchschnitt rund 99 Euro |
| Teilsumme für deliktunfähige Kinder in Grundtarifen | etwa 10.000 bis 25.000 Euro |
| Teilsumme in guten Familientarifen | 50.000 Euro bis volle Deckungssumme |
Richtwerte, Stand September 2026, aus öffentlich genannten Tarifbeispielen und Testergebnissen. Der Aufpreis für die höhere Teilsumme ist ein Richtwert aus der Angebotspraxis; das genaue Angebot holen wir ein.
Rechenbeispiel
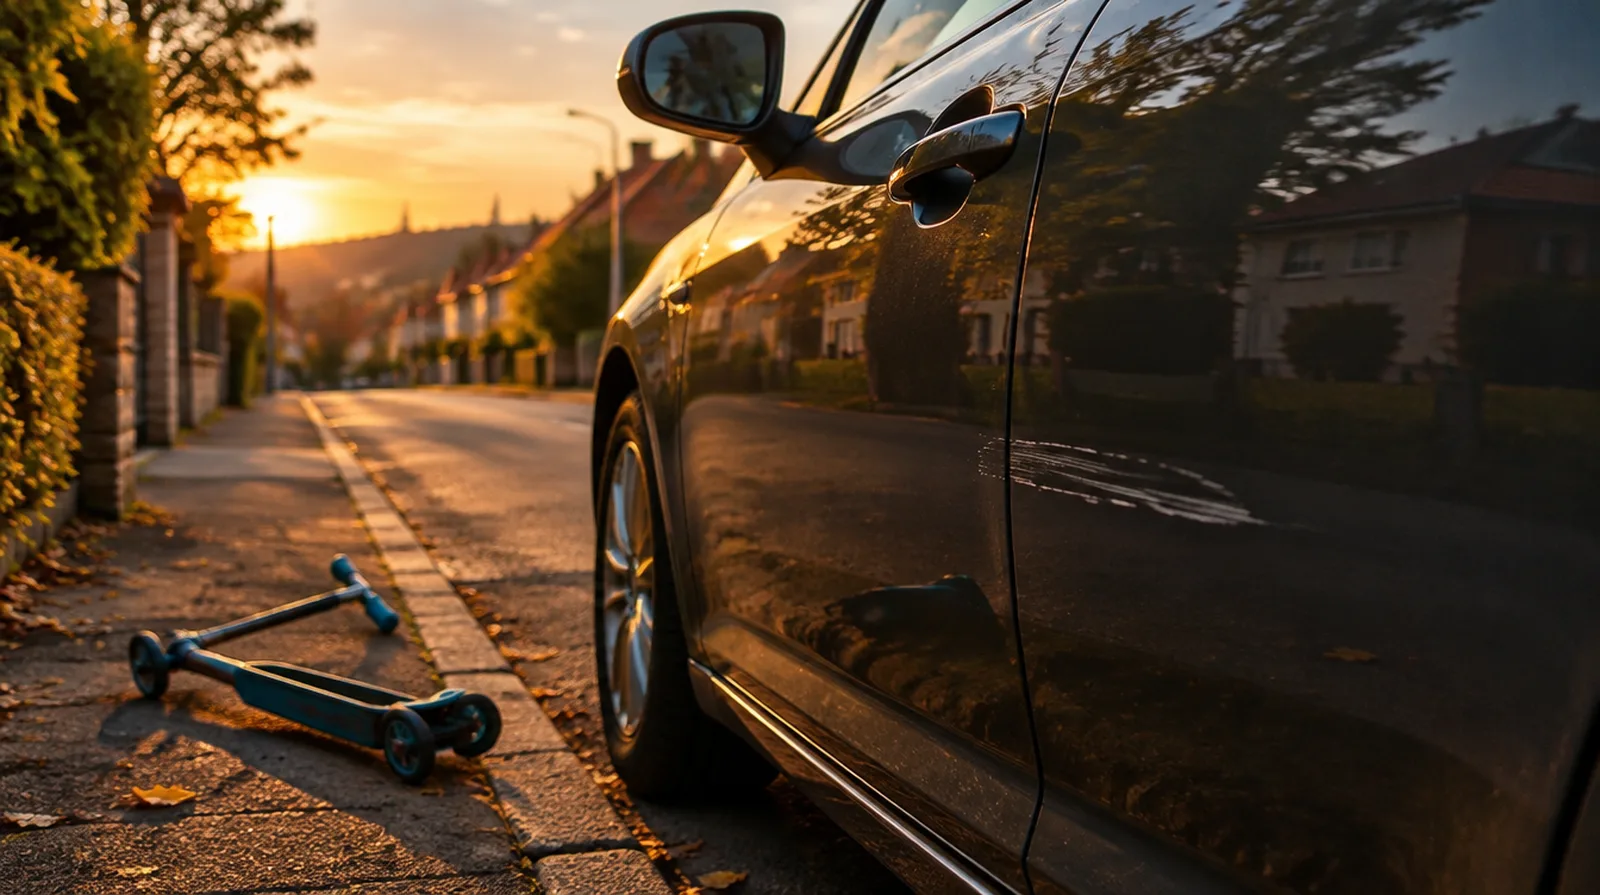
Die Mutter stand in Sichtweite, die Aufsichtspflicht gilt als erfüllt. So sieht die Rechnung aus.
| Lackschaden an Tür und Kotflügel | etwa 2.800 Euro |
| Haftung des Kindes nach § 828 BGB | keine |
| Haftung der Mutter nach § 832 BGB | keine |
| Tarif mit Baustein, Teilsumme 50.000 Euro | zahlt 2.800 Euro |
Ohne Baustein bliebe der Nachbar auf 2.800 Euro sitzen. Mit Baustein ist der Schaden bezahlt, eine Selbstbeteiligung ginge davon ab.
Ein Kind, das noch nicht sieben Jahre alt ist, ist für einen Schaden nicht verantwortlich. Bei Unfällen mit einem Auto, einer Bahn oder einer Schwebebahn gilt diese Grenze bis zum zehnten Geburtstag, außer das Kind hat vorsätzlich gehandelt. Beides regelt § 828 BGB.
Die Eltern haften nicht automatisch. Sie müssen nur zahlen, wenn sie ihre Aufsichtspflicht verletzt haben (§ 832 BGB). Was angemessene Aufsicht ist, hängt vom Alter und Wesen des Kindes und von der Lage ab. Ein Fünfjähriger darf nicht an der Straße allein spielen, aber nicht jede Sekunde muss jemand danebenstehen.
Haftet weder Kind noch Eltern, hat die Haftpflicht nichts zu zahlen. Sie ist dazu da, berechtigte Forderungen zu bezahlen und unberechtigte abzuwehren. Für den Nachbarn mit dem zerkratzten Auto ist das bitter, und oft auch für die Freundschaft.
Deshalb gibt es den Baustein für deliktunfähige Kinder. Der Versicherer zahlt dann freiwillig, als ob das Kind haften würde, bis zu der im Vertrag genannten Summe.
| Fall | Wer zahlt ohne Baustein | Mit Baustein |
|---|---|---|
| Kind, 4 Jahre, zerkratzt beim Spielen ein Auto, Eltern passten auf | niemand | die Haftpflicht der Eltern bis zur Teilsumme |
| Kind, 5 Jahre, allein an der Straße, Radfahrer stürzt | Haftpflicht der Eltern wegen Aufsichtspflicht | Haftpflicht der Eltern |
| Kind, 8 Jahre, fährt mit dem Rad gegen ein parkendes Auto | Haftpflicht der Eltern, da Kind haftet | Haftpflicht der Eltern |
| Kind, 3 Jahre, beschädigt Sachen der eigenen Eltern | niemand, keine fremde Person geschädigt | niemand |
Die Teilsummen reichen von 10.000 Euro bis zur vollen Deckungssumme. Für eine zerbrochene Vase genügt wenig, ein beschädigtes Auto kostet schnell fünfstellig. Ist ein Mensch verletzt, reichen 10.000 Euro selten.
Gute Familientarife zahlen bis zur vollen Deckungssumme. Der Aufpreis ist meist gering.
Sind Ihre Kinder älter als sieben Jahre und fahren nicht mehr im Straßenverkehr mit, verliert der Baustein an Gewicht. Ältere Kinder haften selbst, wenn sie die nötige Einsicht hatten, und sind über Ihren Familientarif versichert. Wechseln müssen Sie dafür nicht.
Fragen und Antworten
Nein. Der Satz auf Baustellenschildern stimmt so nicht. Eltern haften nur, wenn sie ihre Aufsichtspflicht verletzt haben.
Ab dem siebten Geburtstag, wenn es die nötige Einsicht hatte. Bei Unfällen mit Autos und Bahnen erst ab zehn, außer bei Vorsatz.
Mit dem Baustein für deliktunfähige Kinder meist ja, bis zur Teilsumme. Ohne ihn nur, wenn eine Aufsichtspflicht verletzt wurde.
Dann haben in der Regel die Großeltern die Aufsicht. Ob deren Haftpflicht zahlt, hängt von deren Vertrag und der Aufsicht ab.
Rechtlich nein. Viele zahlen aus Rücksicht trotzdem. Genau dafür ist der Baustein da, damit das nicht aus eigener Tasche geht.
In Ausnahmefällen ja, nach § 829 BGB, etwa wenn ein Kind sehr vermögend ist. Im Alltag spielt das kaum eine Rolle.
NAMMERT Versicherungsmakler
Wir vergleichen mehrere Versicherer und melden uns mit einem Vorschlag. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Privathaftpflicht
Was kostet eine Privathaftpflichtversicherung?
Sind Partner und Kinder in der Haftpflicht mitversichert?
Im Familien- oder Paartarif ja: Ehe- oder eingetragene Lebenspartner und die eigenen Kinder sind mitversichert, Kinder …
Wie hoch sollte die Deckungssumme der Haftpflicht sein?
Mindestens 10 Millionen Euro pauschal für Personen- und Sachschäden, besser 50 Millionen. Der Aufpreis für die höhere …
Was zahlt die private Haftpflichtversicherung?
Die private Haftpflicht zahlt, wenn Sie einem anderen schuldhaft einen Personen-, Sach- oder Vermögensschaden zufügen. …
Wann zahlt die Haftpflichtversicherung nicht?
Die private Haftpflicht zahlt nicht bei Vorsatz, bei Schäden an eigenen Sachen, bei Schäden durch Auto, Motorrad oder …
NAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen