Alles zur Versicherung: Private Rente
Lohnt sich eine private Rentenversicherung überhaupt noch?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Private Rente
Kurz gesagt
Der Rückkaufswert ist das bis dahin angesparte Deckungskapital Ihres Vertrags, vermindert um einen vereinbarten Stornoabzug. In den ersten Jahren liegt er unter der Summe Ihrer Beiträge, weil Abschluss- und Vertriebskosten vorweg verrechnet werden. Das Gesetz verlangt, diese Kosten auf mindestens fünf Jahre zu verteilen.
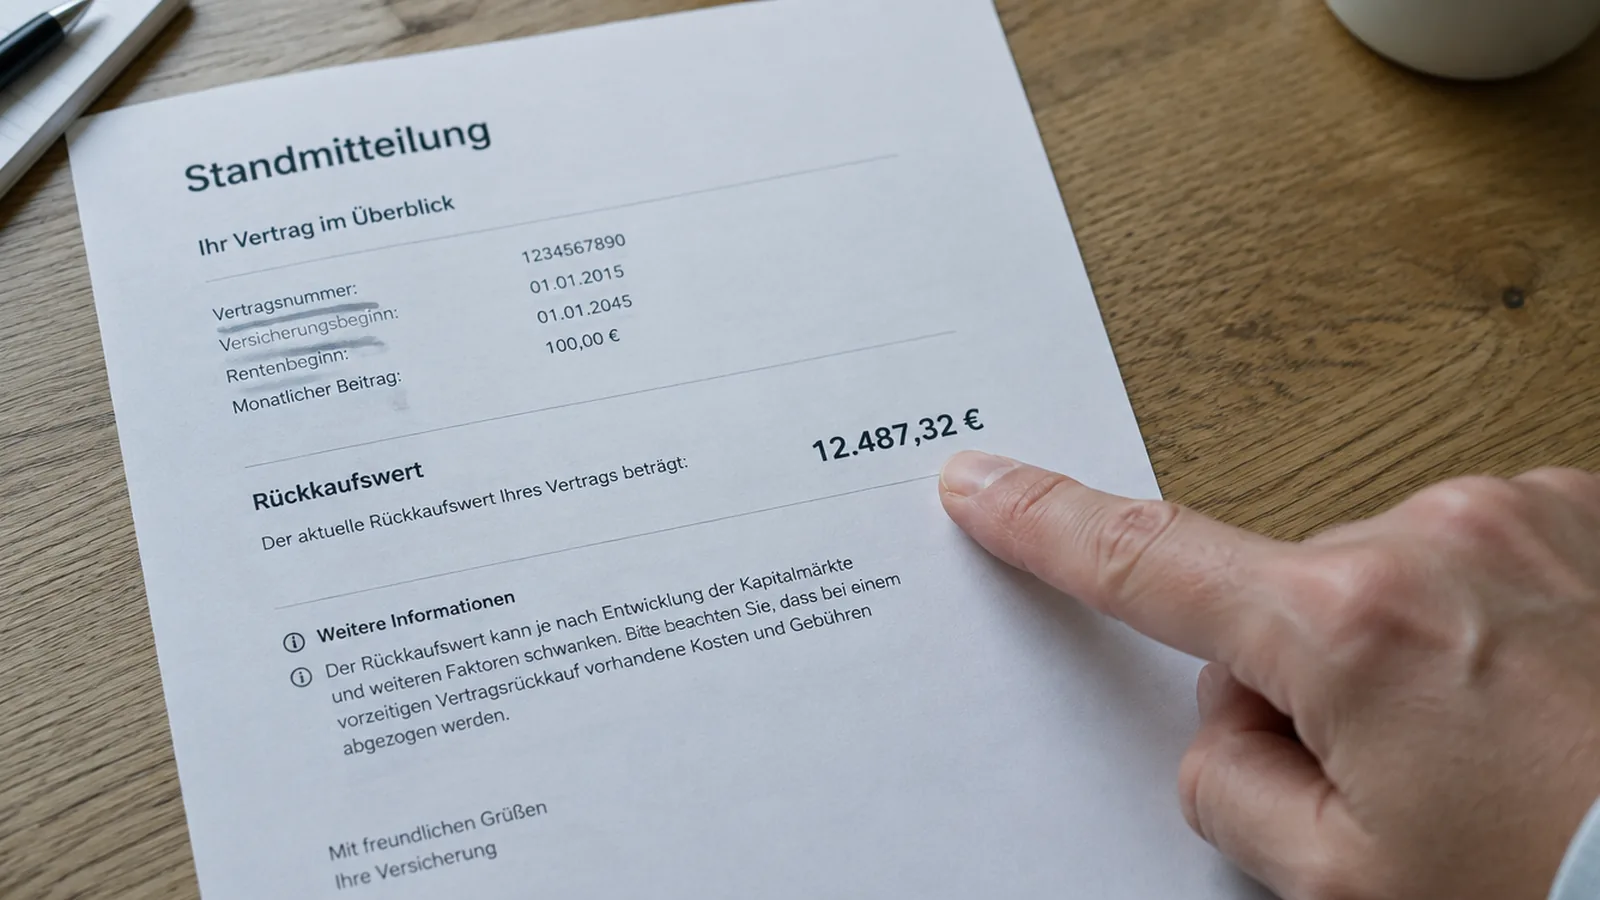
Rechengrößen aus Gesetz, Verordnung und veröffentlichten Marktzahlen, Stand September 2026.
| Beispiel | Richtwert |
|---|---|
| Abschluss- und Vertriebskosten, gesetzliche Obergrenze | höchstens 25 Promille, also 2,5 Prozent der Beitragssumme |
| Mindestrückkaufswert, Verteilung dieser Kosten | gleichmäßig auf die ersten 5 Vertragsjahre |
| Garantiezins für Neuverträge seit 2025 | 1,0 Prozent |
| Laufende Verzinsung im Marktdurchschnitt 2026 | 2,6 Prozent, Spanne 1,95 bis 3,6 Prozent |
| Stornoabzug bei neueren Verträgen | meist 0 bis 3 Prozent des Deckungskapitals |
| Beispielvertrag nach 2 Jahren, 2.400 Euro eingezahlt | rund 1.930 Euro Rückkaufswert |
Die Grenze von 2,5 Prozent, die Fünfjahresverteilung und die Zinswerte stammen aus Gesetz, Verordnung und veröffentlichten Marktzahlen. Der Stornoabzug von 0 bis 3 Prozent und die Verwaltungskosten im Beispiel sind Richtwerte aus der Angebotspraxis. Ihr Vertrag kann abweichen; die verbindliche Zahl nennt Ihnen Ihre Gesellschaft schriftlich.
Rechenbeispiel
So entsteht die Lücke zwischen eingezahlten Beiträgen und ausgezahltem Betrag. Gerechnet mit 2,6 Prozent Verzinsung und Kosten an der gesetzlichen Obergrenze.
| Beitragssumme (360 × 100 Euro) | 36.000 Euro |
| Abschlusskosten, 2,5 Prozent davon | 900 Euro |
| Verteilt auf fünf Jahre | 180 Euro im Jahr |
| Verwaltungskosten, Richtwert 5 Prozent je Beitrag | 60 Euro im Jahr |
| Eingezahlt nach fünf Jahren | 6.000 Euro |
| Deckungskapital nach fünf Jahren | rund 5.120 Euro |
| Stornoabzug 2 Prozent | rund 100 Euro |
Ausgezahlt werden rund 5.010 Euro. Von 6.000 Euro fehlen also knapp 1.000 Euro. Im selben Vertrag steht der Rückkaufswert nach 10 Jahren bei rund 11.650 Euro (eingezahlt 12.000 Euro), nach 20 Jahren bei rund 27.800 Euro (eingezahlt 24.000 Euro). Erst nach etwa elf Jahren dreht die Rechnung ins Plus.
Von jedem Beitrag geht nur ein Teil in den Sparanteil. Der Rest deckt Abschluss- und Vertriebskosten, laufende Verwaltung und bei manchen Verträgen einen kleinen Risikoschutz.
Der Sparanteil wird verzinst und bildet das Deckungskapital. Das ist der Topf, aus dem später Ihre Rente gezahlt würde. Kündigen Sie, wird genau dieser Topf zur Grundlage.
Dazu kommen die bereits zugeteilten Überschüsse. Abgezogen wird ein vereinbarter Stornoabzug. Was übrig bleibt, ist der Rückkaufswert, den Ihnen die Gesellschaft auszahlt.
| Baustein | Wirkung auf den Rückkaufswert |
|---|---|
| Deckungskapital | die Grundlage, wächst mit jedem Sparanteil und mit Zinsen |
| Zugeteilte Überschüsse | erhöhen den Wert, sind Ihnen sicher zugeschrieben |
| Schlussüberschuss | bei Kündigung meist nur anteilig oder gar nicht |
| Abschluss- und Vertriebskosten | senken die ersten Jahre stark, danach kaum noch |
| Stornoabzug | mindert den ausgezahlten Betrag, oft 0 bis 3 Prozent |
| Offene Beiträge und Darlehen | werden verrechnet, bevor Geld fließt |
Beim Abschluss entstehen einmalige Kosten für Vermittlung und Antrag. Viele Gesellschaften verrechnen sie nicht gleichmäßig über die Laufzeit, sondern vorweg mit den ersten Beiträgen. Dieses Verfahren heißt Zillmerung.
Die Höhe ist gedeckelt: Angesetzt werden dürfen höchstens 25 Promille der Beitragssumme, also 2,5 Prozent aller vereinbarten Beiträge. Bei 100 Euro im Monat über 30 Jahre sind das höchstens 900 Euro.
Früher durfte die Verrechnung noch schneller laufen, dann stand in den ersten Jahren fast nichts im Vertrag. Heute muss die Gesellschaft mindestens so rechnen, als wären diese Kosten gleichmäßig auf fünf Jahre verteilt. Das ist der Mindestrückkaufswert.
Trotzdem bleibt ein Verlust: Die Kosten sind ja tatsächlich angefallen. Wer nach zwei Jahren kündigt, bekommt im Beispiel unten rund 1.930 von 2.400 Euro zurück.
Ein Abzug bei Kündigung ist erlaubt, aber nur unter drei Bedingungen: Er muss im Vertrag vereinbart, der Höhe nach beziffert und angemessen sein. Eine Klausel, die nur von einem angemessenen Abzug spricht, reicht nicht.
Ausdrücklich unwirksam ist ein Abzug für noch nicht getilgte Abschluss- und Vertriebskosten. Diese Kosten stecken bereits in der Berechnung des Deckungskapitals, ein zweites Mal dürfen sie nicht abgezogen werden.
In der Praxis liegt der Abzug bei neueren Verträgen häufig zwischen null und drei Prozent. Prüfen Sie Ihre Unterlagen: Steht dort keine bezifferte Zahl, lohnt eine Nachfrage.
Auf den garantierten Teil gibt es bei Neuverträgen seit 2025 wieder 1,0 Prozent Rechnungszins. Dazu kommt die Überschussbeteiligung. Im Marktdurchschnitt liegt die laufende Verzinsung 2026 bei 2,6 Prozent, die Spanne reicht von 1,95 bis 3,6 Prozent.
Was einmal zugeteilt ist, gehört Ihnen und steckt im Rückkaufswert. Der Schlussüberschuss ist etwas anderes: Er wird erst am Ende der Laufzeit fällig und ist bei vorzeitiger Kündigung meist nur anteilig oder gar nicht dabei.
Genau hier liegt der größte stille Verlust einer Kündigung kurz vor Ablauf. Fragen Sie deshalb immer nach beiden Zahlen: Rückkaufswert heute und Ablaufleistung zum vereinbarten Termin.
Kündigen ist nur eine von mehreren Möglichkeiten. Beitragsfreistellung hält den Vertrag am Leben, ohne dass Sie weiter zahlen. Eine Stundung hilft über wenige Monate. Ein Beitragsdarlehen kann sinnvoller sein als der Verkauf von Kapital.
Bei alten Verträgen mit hohem Garantiezins ist eine Kündigung fast immer die schlechteste Wahl. Solche Zinsen bekommen Sie heute nirgends garantiert.
Lassen Sie sich die Zahlen schriftlich geben, bevor Sie unterschreiben. Der Rückkaufswert, der Stornoabzug und die Steuer auf den Gewinn gehören in eine Aufstellung.
Fragen und Antworten
Weil Abschluss- und Verwaltungskosten bereits verbraucht sind. Sie werden auf die ersten fünf Jahre verteilt, danach holt die Verzinsung den Abstand langsam auf.
Im Rechenbeispiel nach etwa elf Jahren. Bei höheren Kosten oder schwacher Verzinsung dauert es länger, bei fondsgebundenen Verträgen hängt es am Kurs.
Ja, wenn er vereinbart, beziffert und angemessen ist. Ein Abzug für noch nicht getilgte Abschlusskosten ist dagegen unwirksam.
Der garantierte Teil ja. Zugeteilte Überschüsse sind Ihnen sicher, künftige nicht. Bei fondsgebundenen Verträgen hängt der Wert am Kurs der Fonds.
Meist innerhalb weniger Wochen nach Eingang der Kündigung. Fordern Sie vorher eine Berechnung an, dann sehen Sie die Zahl vor der Entscheidung.
Steuerpflichtig ist nur der Gewinn, also der Betrag über der Summe Ihrer Beiträge. In den ersten Jahren gibt es deshalb oft gar keine Steuer.
Beitragsfrei stellen erhält den Garantiezins und den Anspruch auf den Schlussüberschuss. Kündigen lohnt nur, wenn Sie das Geld wirklich brauchen.
NAMMERT Versicherungsmakler
Wir vergleichen mehrere Versicherer und melden uns mit einem Vorschlag. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Private Rente
Lohnt sich eine private Rentenversicherung überhaupt noch?
Soll ich meine Rentenversicherung kündigen oder beitragsfrei stellen?
Beitragsfrei stellen ist in den meisten Fällen der ruhigere Weg. Der Vertrag bleibt bestehen, das Guthaben wird weiter …
Was passiert, wenn ich meinen Riester-Vertrag kündige?
Eine Kündigung mit Auszahlung gilt als schädliche Verwendung. Sie zahlen alle Zulagen und die gesondert festgestellten …
Lohnt sich eine private Rentenversicherung?
Als einzige Altersvorsorge oft nicht. Kosten von etwa 0,4 bis über 1,3 Prozent im Jahr und ein Garantiezins von 1 Proz …
NAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen