Versicherungen für Elektronikgeschäfte, Handyläden und Reparaturshops
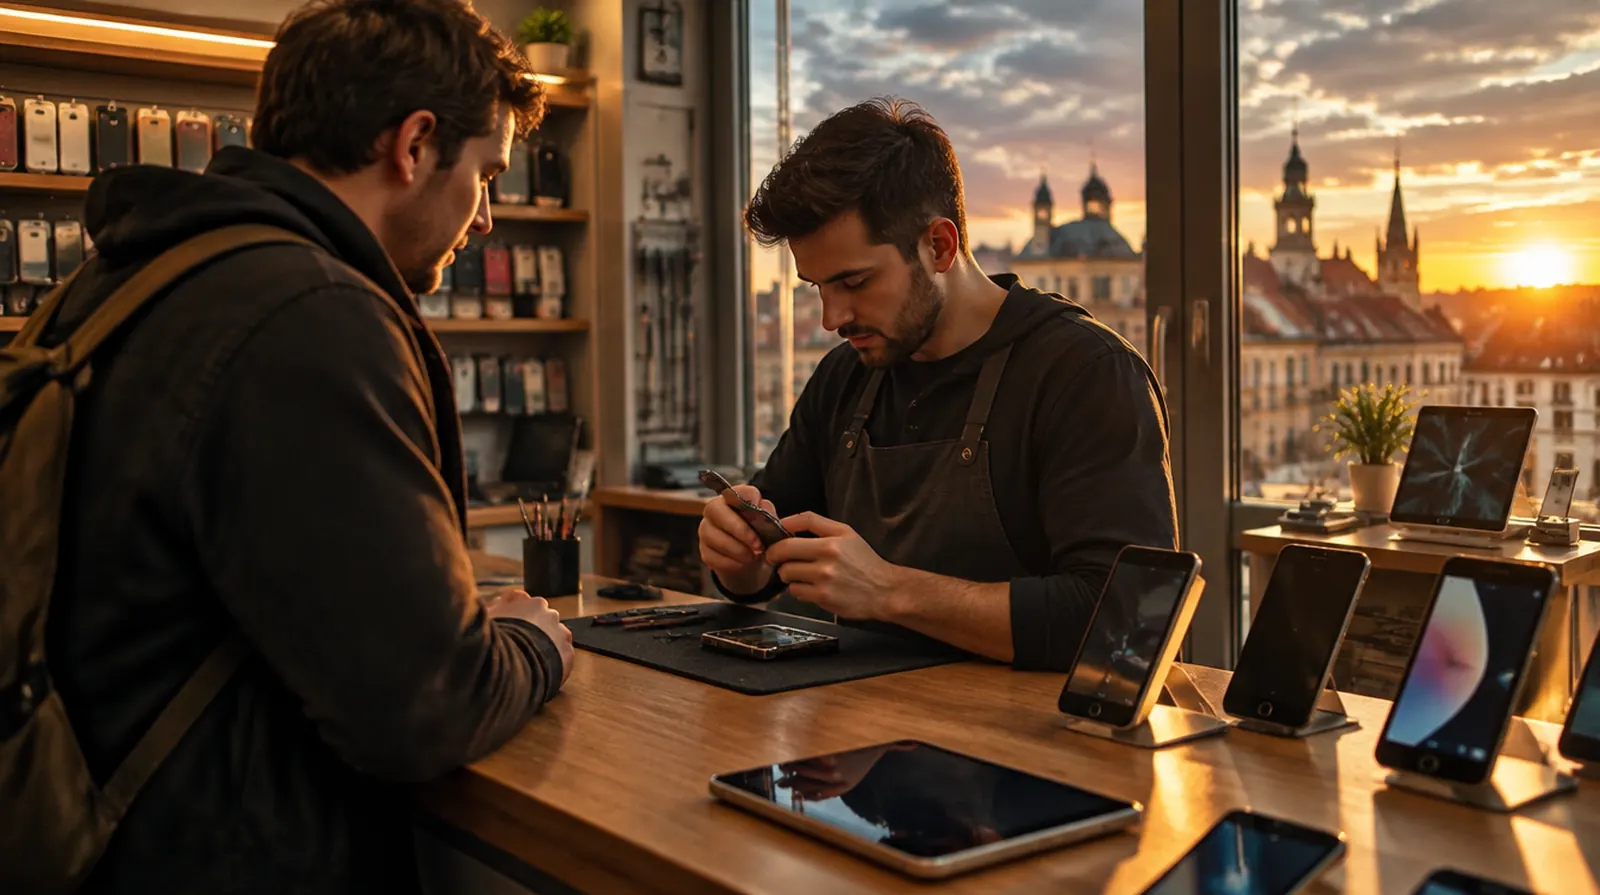
Ein Elektronikladen verkauft kleine Dinge mit großem Wert: ein Tablett voller Smartphones ist so viel wert wie ein Kleinwagen und passt in einen Rucksack. Dazu kommen Kundengeräte in der Reparatur und Lithium-Akkus, die brennen können. Hier steht, wie Sie das absichern und was es kostet.
Wer zahlt, wenn beim Displaytausch das Handy des Kunden kaputtgeht?
Das ist ein sogenannter Bearbeitungsschaden an einer fremden Sache, und genau der ist in vielen Betriebshaftpflichtverträgen ausgeschlossen. Wer repariert, muss Tätigkeits- und Bearbeitungsschäden ausdrücklich einschließen lassen. Für verlorene Daten des Kunden haften Sie meist nur, wenn Sie fahrlässig gehandelt haben; lassen Sie sich vor der Reparatur schriftlich bestätigen, dass eine Sicherung gemacht wurde.
Was in dieser Branche schiefgeht
01
Einbruch und Blitzeinbruch
Neue Smartphones, Tablets und Kopfhörer sind leicht zu tragen und schnell verkauft. Täter kommen oft in weniger als zwei Minuten durch das Schaufenster.
02
Akku fängt Feuer
Aufgeblähte Akkus aus Kundengeräten, Powerbanks im Lager, E-Scooter zum Laden: Lithium-Brände sind heiß, schwer zu löschen und hinterlassen giftigen Rauch.
03
Kundengeräte in Obhut
Ein Gerät, das bei der Reparatur endgültig stirbt oder aus der Werkstatt gestohlen wird, müssen Sie ersetzen.
04
Daten der Kunden
Beim Datentransfer oder Entsperren sehen Sie Fotos, Chats und Passwörter. Ein Datenleck oder ein neugieriger Mitarbeiter kann teuer werden.
05
Zubehör aus Fernost
Ladekabel und Netzteile ohne Markennamen, selbst importiert: Überhitzen sie beim Kunden, haften Sie als Importeur.
06
Betrug an der Kasse
Gefälschte Zahlungsbelege, Handyverträge mit fremden Ausweisen und manipulierte Rückgaben kosten Ware und Provisionen.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Für Streit mit Lieferanten, Netzbetreibern um Provisionen oder mit Vermietern.
Was es kostet: Beispielpreise
Die Haftpflicht ist günstig, die Einbruchversicherung wegen des hohen Diebstahlrisikos teurer als in anderen Läden. Entscheidend sind Warenwert, Sicherung, Lage und ob Sie reparieren.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Handyladen ohne Reparaturen, 3 Mio. Euro Deckung
etwa 80 bis 250 Euro im Jahr
Betriebshaftpflicht
Laden mit Reparaturwerkstatt und Bearbeitungsschäden
etwa 200 bis 600 Euro im Jahr
Inhaltsversicherung
Ware und Einrichtung für 150.000 Euro, mit Einbruch und guter Sicherung
etwa 700 bis 1.800 Euro im Jahr
Cyberversicherung
Kleiner Laden mit Kassensystem, Kundendatenbank und Onlineshop
etwa 400 bis 900 Euro im Jahr
Elektronikversicherung
Werkstattgeräte im Wert von 15.000 Euro
etwa 150 bis 400 Euro im Jahr
Zum Vergleich: Betriebshaftpflicht und Einbruchversicherung kosten einen kleinen Handyladen im Jahr ungefähr so viel wie ein neues Oberklasse-Smartphone.
Richtwerte ohne Versicherungsteuer, Stand September 2026.
Haftpflicht und Cyber nach öffentlich genannten Tarifbeispielen;
die Einbruchversicherung für Elektronikläden ist ein Richtwert aus unserer Angebotspraxis,
weil Versicherer sie wegen des Diebstahlrisikos einzeln berechnen.
Sechs Schäden, wie sie in Elektronik- und Handyläden vorkommen, hier alle an einem Freitag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Schaden bis jetzt100.200 Euro
Blitzeinbruch: Die Scheibe wird mit einem Gullydeckel eingeworfen, zwei Vitrinen mit neuen Smartphones sind leer.
42.000 Euro · Zahlt: Inhaltsversicherung
Beim Öffnen eines Tablets reißt ein Flachbandkabel, das Mainboard ist hin. Der Kunde verlangt ein neues Gerät.
900 Euro · Zahlt: Betriebshaftpflicht
Ein Mitarbeiter hat Kundenfotos auf einen privaten Stick kopiert. Anwalt, Meldung an die Behörde, Information der Betroffenen.
7.500 Euro · Zahlt: Cyberversicherung
Die Lötstation fällt vom Tisch, das Reparaturmikroskop ist gebrochen.
2.800 Euro · Zahlt: Elektronikversicherung
Ein aufgeblähter Akku in der Annahme entzündet sich. Brand in der Werkstatt, Ruß im ganzen Laden.
36.000 Euro · Zahlt: Inhaltsversicherung
Der Laden bleibt nach dem Brand drei Wochen zu, Miete und Löhne laufen weiter.
11.000 Euro · Zahlt: Betriebsunterbrechung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 100.200 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Lassen Sie Bearbeitungs- und Obhutsschäden an Kundengeräten ausdrücklich in die Betriebshaftpflicht schreiben, mit einer Summe, die zu Ihren Reparaturen passt.
Klären Sie mit dem Versicherer, welche Ware nachts in den Tresor muss und bis zu welcher Summe die Vitrine versichert ist.
Lagern Sie defekte und aufgeblähte Akkus in einem feuerfesten Behälter; viele Versicherer fragen danach.
Prüfen Sie die Produkthaftpflicht für selbst importiertes Zubehör, auch wenn es nur Ladekabel sind.
Wählen Sie bei der Cyberversicherung einen Vertrag mit Hilfe rund um die Uhr, denn ein Angriff auf die Kasse am Samstag kann nicht bis Montag warten.
Führen Sie ein Reparaturbuch mit Seriennummern und Zustand bei Annahme, das verkürzt jeden Streit um Vorschäden.
Warum NAMMERT für Ihren Betrieb
Wir finden Versicherer, die Elektronik zeichnen
Nicht jeder Versicherer nimmt Handyläden gern. Als Makler fragen wir mehrere an und vergleichen Sicherungsauflagen und Summen für Diebstahl.
Wir kennen die Gegenseite
Weil wir Bootsschäden selbst aufnehmen und einreichen, wissen wir, wie ein Versicherer nach einem Einbruch prüft. Wir helfen, Bestandslisten und Polizeiberichte so einzureichen, dass nichts nachgefordert wird.
Laden, Onlineshop und Privates zusammen
Betrieb, Cyberschutz, Auto und Ihre eigene Absicherung liegen bei einem Ansprechpartner.
Familienbetrieb seit 1989
Wir betreuen seit Jahrzehnten Betriebe, die mit kleinen Teams viel bewegen. Für Sie ist unsere Arbeit kostenlos.
Häufige Fragen
Fragen und Antworten
Welche Versicherung braucht ein Handyladen?
Eine Betriebshaftpflicht, bei Reparaturen mit Bearbeitungsschäden,
und eine Inhaltsversicherung mit hoher Einbruchsumme.
Cyberschutz lohnt sich, sobald Sie Kundendaten speichern.
Was kostet die Versicherung für einen Elektronikladen?
Die Haftpflicht beginnt bei etwa 80 Euro im Jahr.
Mit Einbruchschutz für die Ware rechnen kleine Läden meist mit 800 bis 1.600 Euro im Jahr.
Sind Kundengeräte bei einem Einbruch versichert?
Nur wenn fremdes Eigentum in der Inhaltsversicherung eingeschlossen ist.
Lassen Sie sich die Summe für Kundengeräte nennen.
Hafte ich für verlorene Daten beim Kunden?
Wenn Sie fahrlässig gehandelt haben, ja.
Weisen Sie vor jeder Reparatur auf die Datensicherung hin und lassen Sie das unterschreiben.
Zahlt die Versicherung einen Brand durch einen Kundenakku?
Die Inhaltsversicherung zahlt Feuerschäden an Ihrem Laden.
Achten Sie darauf, dass Auflagen zur Lagerung von Akkus erfüllt sind,
sonst kann der Versicherer kürzen.
Brauche ich eine Elektronikversicherung für meine Werkstatt?
Sie ist sinnvoll,
wenn teure Geräte wie Mikroskope oder Mess- und Programmiergeräte im Einsatz sind.
Sie zahlt auch bei Bedienungsfehlern und Sturz, was die Inhaltsversicherung nicht tut.
NAMMERT Versicherungsmakler
Angebote für Elektronikhandel anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.