Ein Salon lebt von Händen, Chemie und Wasser. Genau daraus entstehen die typischen Schäden: die verätzte Kopfhaut nach dem Blondieren, der Sturz auf nassen Fliesen, der geplatzte Schlauch am Waschbecken. Hier steht, was davon versichert sein muss, was es kostet und womit Sie anfangen.
Zahlt die Betriebshaftpflicht, wenn eine Färbung schiefgeht?
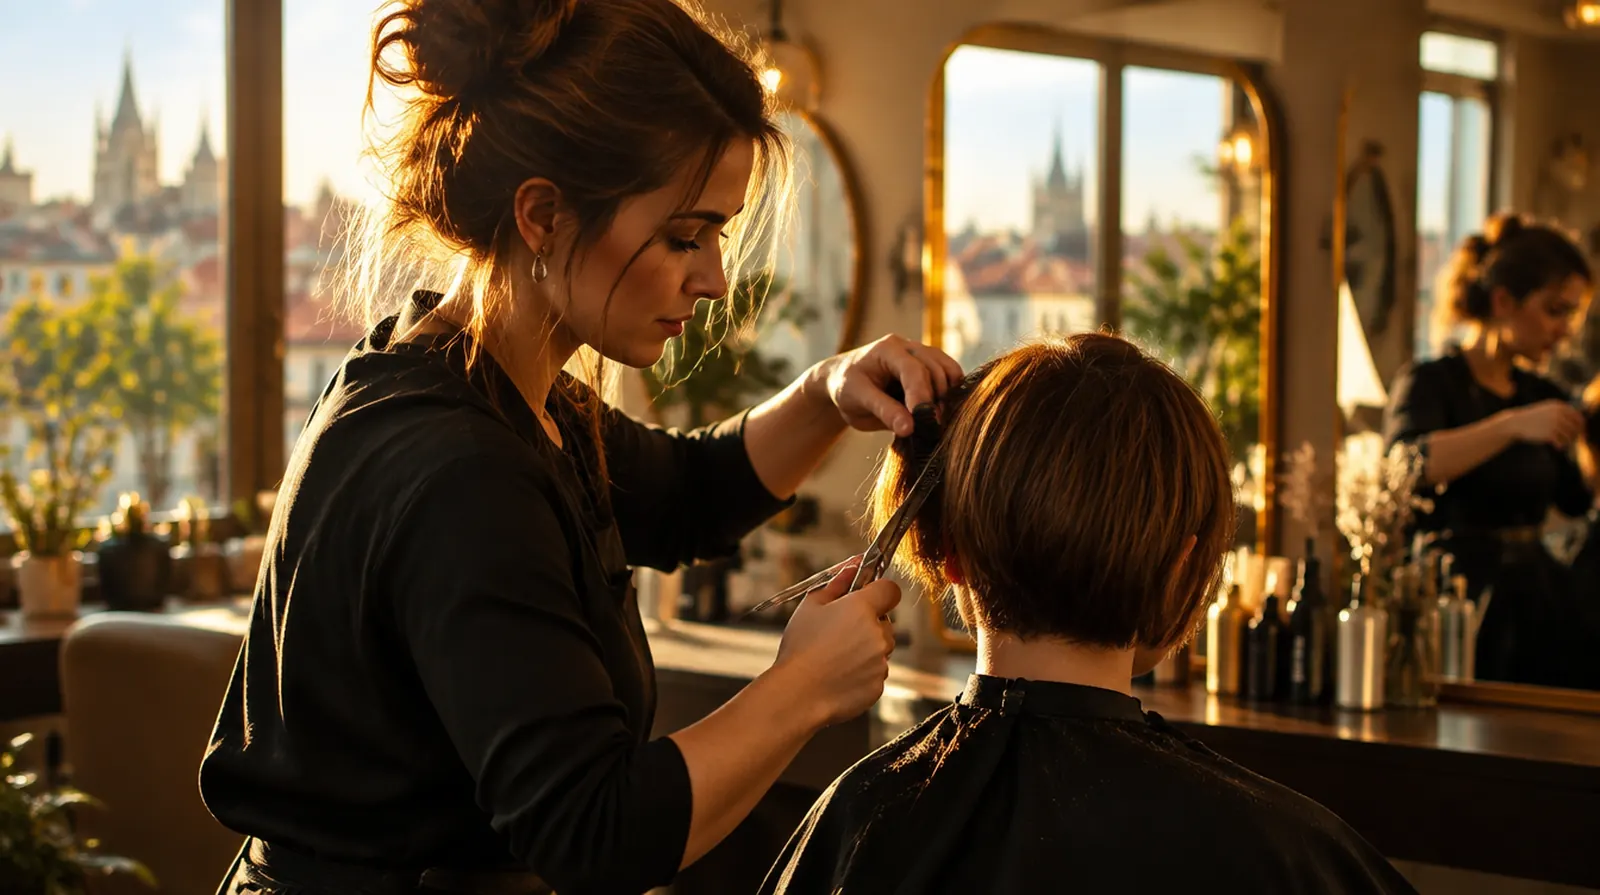
Ja, wenn die Kundin dadurch einen Gesundheitsschaden hat, etwa eine Verätzung oder allergische Reaktion: dann zahlt die Betriebshaftpflicht Arztkosten und Schmerzensgeld. Gefällt nur die Farbe nicht, ist das kein Schaden im Sinne der Versicherung, sondern eine Nachbesserung, die Sie selbst tragen. Achten Sie darauf, dass Tätigkeitsschäden an Haaren und Kopfhaut ausdrücklich eingeschlossen sind.
Was in dieser Branche schiefgeht
01
Chemie auf der Haut
Blondierung, Dauerwelle und Färbung können Verätzungen und allergische Reaktionen auslösen. Das ist der häufigste teure Haftpflichtfall im Salon.
02
Nasse Böden
Wasser am Waschplatz, Haare auf den Fliesen: Stürze von Kundinnen und Kunden enden schnell mit Bruch und Schmerzensgeld.
03
Wasser im Haus
Waschbecken, Boiler und Waschmaschine laufen täglich. Ein geplatzter Schlauch trifft oft den Nachbarladen oder die Wohnung darunter.
04
Hitze und Strom
Glätteisen, Föhne und Trockner laufen stundenlang. Überhitzte Geräte sind eine typische Brandursache in kleinen Betrieben.
05
Einbruch
Profischeren, Glätteisen und Pflegeprodukte sind leicht zu verkaufen und oft mehrere tausend Euro wert.
06
Die eigenen Hände
Friseurekzeme, Rücken und Handgelenke: Hautkrankheiten gehören zu den häufigsten Gründen, warum Friseure den Beruf aufgeben.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Deckt Personen- und Sachschäden bei Kunden und Dritten, einschließlich Schäden durch Färben, Schneiden und Behandeln, wenn Tätigkeitsschäden eingeschlossen sind.
Betriebliche Altersvorsorge hilft, gute Leute im Salon zu halten, und wird steuerlich gefördert.
Was es kostet: Beispielpreise
Die Beiträge für einen Friseursalon gehören zu den günstigeren im Gewerbe. Entscheidend sind Zahl der Mitarbeiter, Umsatz, der Wert der Einrichtung und ob Kosmetik oder Nagelbehandlungen dazukommen.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Ein-Personen-Salon oder Mietstuhl, 3 Mio. Euro Deckung
etwa 70 bis 150 Euro im Jahr
Betriebshaftpflicht
Salon mit zwei bis vier Angestellten
etwa 90 bis 300 Euro im Jahr
Inhaltsversicherung
Einrichtung und Ware im Wert von 50.000 Euro
etwa 100 bis 250 Euro im Jahr
Betriebsunterbrechung
Ertragsausfall bis zwölf Monate, zusammen mit der Inhaltsversicherung
etwa 60 bis 180 Euro im Jahr zusätzlich
Cyberversicherung
Kleiner Salon mit Kassensystem und Onlinebuchung
etwa 150 bis 400 Euro im Jahr
Zum Vergleich: Der Grundschutz aus Betriebshaftpflicht und Inhaltsversicherung kostet im Jahr ungefähr so viel wie zehn Herrenhaarschnitte.
Richtwerte ohne Versicherungsteuer, Stand September 2026,
aus öffentlich genannten Tarifbeispielen und unserer Angebotspraxis.
Ihr Beitrag hängt vom Betrieb und vom Versicherer ab; das genaue Angebot holen wir für Sie ein.
Sechs Dinge, die in Salons wirklich passieren. Hier alle an einem einzigen Dienstag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Schaden bis jetzt79.000 Euro
Der Zulaufschlauch am Waschbecken platzt. Das Wasser läuft über Nacht in das Café darunter.
6.800 Euro · Zahlt: Betriebshaftpflicht
Nach einer Blondierung hat eine Kundin Verätzungen an der Kopfhaut. Arzt, Narbenbehandlung, Schmerzensgeld.
4.500 Euro · Zahlt: Betriebshaftpflicht
Ein Kunde rutscht auf nassen Fliesen aus und bricht sich das Handgelenk.
9.000 Euro · Zahlt: Betriebshaftpflicht
Das Kassensystem ist verschlüsselt, alle Termine sind weg, in der Mail steht eine Lösegeldforderung.
3.500 Euro · Zahlt: Cyberversicherung
Ein Handtuchtrockner fängt Feuer. Einrichtung und Ware sind verrußt, der Salon bleibt drei Wochen zu.
50.000 Euro · Zahlt: Inhaltsversicherung
Einbruch durch die Hintertür: Profischeren, Glätteisen und die Wechselkasse sind weg.
5.200 Euro · Zahlt: Inhaltsversicherung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 79.000 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Lassen Sie sich schriftlich bestätigen, dass Tätigkeitsschäden an Haaren und Kopfhaut sowie allergische Reaktionen mitversichert sind.
Wählen Sie mindestens 3 Millionen Euro Deckung pauschal für Personen- und Sachschäden, 5 Millionen kosten oft kaum mehr.
Versichern Sie die Einrichtung zum Neuwert und rechnen Sie die Ware mit ein, sonst droht Unterversicherung.
Schließen Sie Mietsachschäden ein: Der Schaden am gemieteten Salon selbst ist sonst oft nicht gedeckt.
Kosmetik, Nageldesign, Wimpern oder Barbierrasur müssen im Vertrag stehen, wenn Sie sie anbieten.
Prüfen Sie Ihre Berufsunfähigkeitsversicherung auf die Friseurtätigkeit: Hautkrankheiten sind der häufigste Grund für den Berufsausstieg.
Warum NAMMERT für Ihren Betrieb
Wir vergleichen, statt ein Haus zu verkaufen
Als Makler holen wir Angebote mehrerer Versicherer ein und zeigen Ihnen den Unterschied in den Bedingungen, nicht nur im Preis.
Wir kennen Schäden von innen
In der Bootsversicherung bearbeiten wir Schäden selbst. Dieses Wissen setzen wir ein, wenn Ihr Versicherer bei einer Verätzung oder einem Wasserschaden zögert.
Ein Ansprechpartner für alles
Salon, Auto, Altersvorsorge der Angestellten und Ihre private Absicherung laufen bei uns zusammen, mit einer Nummer und einer Mail.
Seit 1989 ein Familienbetrieb
Sie sprechen mit Menschen, die Ihren Vertrag kennen, und nicht mit einer Warteschleife.
Häufige Fragen
Fragen und Antworten
Brauche ich als Friseur eine Betriebshaftpflicht?
Gesetzlich ist sie nicht vorgeschrieben, praktisch aber unverzichtbar:
Ein einziger Personenschaden kann fünfstellige Beträge kosten,
und viele Vermieter verlangen den Nachweis.
Bin ich auf dem Mietstuhl über den Salon versichert?
Meist nicht.
Wer selbstständig einen Stuhl mietet, haftet selbst und braucht eine eigene Betriebshaftpflicht.
Die Police des Salons deckt in der Regel nur dessen eigene Mitarbeiter.
Was kostet eine Versicherung für einen Friseursalon?
Die Betriebshaftpflicht beginnt bei etwa 70 Euro im Jahr, ein Paket aus Haftpflicht,
Inhalt und Ertragsausfall liegt für einen kleinen Salon meist zwischen 250 und 600 Euro im Jahr.
Sind Kosmetik und Nageldesign automatisch mitversichert?
Nein.
Zusätzliche Behandlungen müssen im Vertrag genannt sein,
sonst kann der Versicherer die Leistung verweigern.
Das gilt auch für Wimpernverlängerung und Nassrasur.
Wer zahlt, wenn eine Kundin allergisch auf die Farbe reagiert?
Die Betriebshaftpflicht, sofern allergische Reaktionen nicht ausgeschlossen sind.
Dokumentieren Sie Allergietests und Beratung, das hilft im Schadenfall.
Brauche ich eine Versicherung für die Mitarbeiter?
Die Unfallversicherung bei der Arbeit übernimmt die Berufsgenossenschaft BGW.
Freiwillig und sinnvoll sind eine betriebliche Altersvorsorge und eine Gruppenunfallversicherung
für die Freizeit.
NAMMERT Versicherungsmakler
Angebote für Friseur anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.