Betriebshaftpflicht
Für Bienenstiche bei Dritten, Bestäubungsschäden beim Landwirt, Produkthaftung für Honig und Schäden bei Marktständen und Führungen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Landwirtschaft und Natur
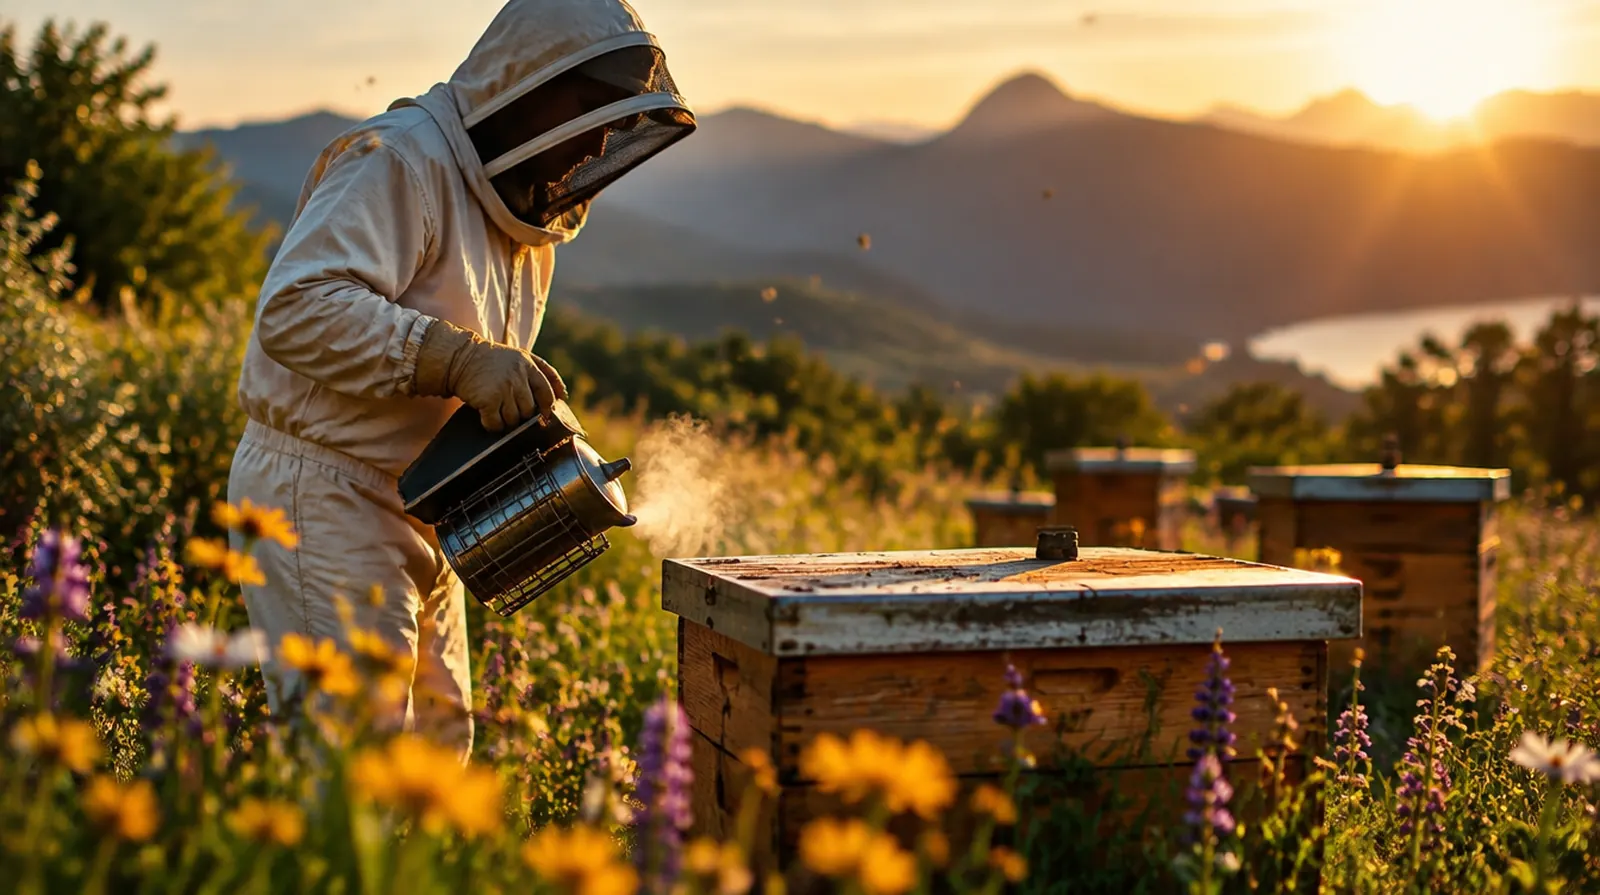
Ein Stich beim Nachbarn, ein umgekippter Bienenwagen auf der Fahrt zur Raps- oder Obstblüte, eine Charge Honig, die reklamiert wird: Die Imkerei trägt Risiken, die viele erst bemerken, wenn es passiert ist. Hier steht, was Berufs- und Nebenerwerbsimker absichern sollten und was es kostet.
Die Frage, die hier fast jeder zuerst stellt
Nein, Tierseuchen wie die Amerikanische Faulbrut fallen nicht unter die Betriebshaftpflicht oder eine übliche Sachversicherung, das Risiko ist am freien Markt praktisch nicht versicherbar. Bei behördlich angeordneter Sperre und Vernichtung von Völkern greift stattdessen die Tierseuchenkasse des jeweiligen Bundeslands, die Beiträge dafür sind Pflicht für gemeldete Imker. Gegen Diebstahl, Sturm und Vandalismus am Bienenstand kann dagegen eine Inhaltsversicherung abgeschlossen werden.
Ein Passant oder Nachbar reagiert allergisch auf einen Stich und braucht Notarzt und Klinik, die Kosten landen beim Imker.
Ein Landwirt macht den Imker für eine schlechte Ernte verantwortlich, wenn Völker zu spät oder zu wenig aufgestellt wurden.
Ein Kunde reklamiert verunreinigten oder falsch etikettierten Honig, ein Produkthaftungsfall ist schnell teurer als der Jahresumsatz.
Bienenkästen fallen beim Umsetzen zur Raps- oder Lindenblüte vom Anhänger, Fahrzeug und Ladung werden beschädigt.
Bienenstöcke stehen oft abgelegen im Freiland und werden gestohlen oder mutwillig umgeworfen.
Eine gemeldete Tierseuche oder ein Pflanzenschutzunfall in der Nachbarschaft kostet ganze Völker, ohne dass eine Betriebshaftpflicht dafür einsteht.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Für Bienenstiche bei Dritten, Bestäubungsschäden beim Landwirt, Produkthaftung für Honig und Schäden bei Marktständen und Führungen.
Dringend empfohlen
Deckt Schleuder, Gerät, Beuten am Stand und eingelagerten Honig gegen Feuer, Sturm, Diebstahl und Vandalismus.
Für Transporter und Anhänger, mit denen Völker zur Wanderimkerei gefahren werden; auf öffentlichen Wegen ist die Haftpflicht Pflicht.
Sinnvoll je nach Betrieb
Für Berufsimker mit größerem Ertragsausfall, wenn nach einem Sachschaden am Stand oder an der Schleuderei eine Saison fehlt.
Für Bienenhäuser und feste Freistände als Ergänzung zur Inhaltsversicherung gegen Hochwasser und Starkregen.
Für Imkereien mit eigenem Online-Shop für Honig und Imkereibedarf, gegen Datenverlust und Betrugsversuche beim Bestellprozess.
Imker zahlen vor allem für die Betriebshaftpflicht, gestaffelt nach Völkerzahl, Umsatz und ob Wanderimkerei betrieben wird. Viele Imkerbund-Mitglieder haben über die Vereinsmitgliedschaft bereits einen Basisschutz, der für Berufsimker mit eigenem Verkauf meist nicht ausreicht.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Nebenerwerbsimkerei mit bis zu 25 Völkern und Direktverkauf | etwa 100 bis 200 Euro im Jahr |
| Betriebshaftpflicht | Berufsimkerei mit rund 100 Völkern, Umsatz bis 50.000 Euro, 3 Millionen Euro Deckungssumme | etwa 130 bis 600 Euro im Jahr |
| Inhaltsversicherung | Schleuder, Gerät und Lager im Wert von 20.000 Euro | etwa 150 bis 400 Euro im Jahr |
| Kfz-Versicherung | Transporter für die Wanderimkerei, Haftpflicht und Teilkasko | etwa 400 bis 900 Euro im Jahr |
| Betriebsunterbrechung | Ertragsausfall zwölf Monate für Berufsimkereien | etwa 300 bis 900 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht einer kleinen Imkerei kostet im Jahr ungefähr so viel wie 15 bis 20 Gläser Honig im Hofverkauf.
Richtwerte ohne Versicherungsteuer, Stand September 2026. Die Beitragsbeispiele stammen aus öffentlich genannten Angebotsbeispielen, Landesverbandsbeiträge über den Imkerbund liegen oft niedriger, decken aber weniger als eine eigene Betriebshaftpflicht. Faulbrut- und andere Seuchenschäden sind nicht Teil dieser Beiträge, dafür ist die Tierseuchenkasse des Bundeslands zuständig. Das genaue Angebot holen wir ein.
01
Für: Hobby- und Nebenerwerbsimker mit Hofverkauf
Zusammen etwa 250 bis 600 Euro im Jahr
Dieses Paket anfragen02
Für: Berufsimker mit eigenem Verkauf und Bestäubungsaufträgen
Zusammen etwa 1.000 bis 2.500 Euro im Jahr
Dieses Paket anfragen03
Für: Betriebe mit häufigen Standortwechseln zur Bestäubung
Zusammen etwa 700 bis 1.700 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Imkern wirklich passieren, zusammengelegt auf einen Tag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Beim Verladen für die Rapsblüte rutscht ein Volk vom Anhänger, der Transporter wird beschädigt.
Ein Spaziergänger wird am Wanderstand mehrfach gestochen und reagiert allergisch, Notarzteinsatz und Behandlung folgen.
Ein Landwirt macht den Imker für eine schwache Apfelernte verantwortlich, die Völker seien zu spät aufgestellt worden.
Ein Kunde erkrankt nach einem Glas Honig und meldet einen Produktfehler.
Unbekannte werfen nachts drei Bienenstöcke am freistehenden Lehrstand um, Beuten und Werkzeug sind zerstört.
Ein Kurzschluss in der Schleuderei setzt Lager und Gerät unter Wasser.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Ansprüche von Landwirten nach angeblich verpasster oder mangelhafter Bestäubung sind die Lücke, die Imkereien am meisten unterschätzen. Als Makler vergleichen wir, welche Versicherer das sauber einschließen.
Wer Honig verkauft, haftet wie jeder Lebensmittelbetrieb. Wir sorgen dafür, dass diese Deckung wirklich in der Police steht.
Bienenstand, Transporter und Ihre private Absicherung betreuen wir aus einer Hand.
Viele Imkereien sind Nebenerwerbsbetriebe, wir kennen diese Struktur. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Für eine kleine Nebenerwerbsimkerei mit Direktverkauf sind 100 bis 200 Euro im Jahr ein realistischer Rahmen, für Berufsimkereien mit größerer Völkerzahl und Umsatz kann es bis zu 600 Euro werden.
Nein. Faulbrut und andere Bienenseuchen sind über die Betriebshaftpflicht oder eine Sachversicherung nicht abgedeckt, dafür ist die Tierseuchenkasse Ihres Bundeslands zuständig, in die gemeldete Imker Pflichtbeiträge zahlen.
Die Mitgliedschaft im Landesverband des Deutschen Imkerbunds bringt meist einen Basisschutz über eine Gruppenversicherung mit. Für Berufsimker mit eigenem Verkauf, Bestäubungsaufträgen oder größerem Umsatz reicht das oft nicht und eine eigene Betriebshaftpflicht ist sinnvoll.
Der Transport der Völker gehört als Kfz-Risiko in die Fahrzeugversicherung, Schäden an Beuten und Ausrüstung beim Umsetzen sollten Sie zusätzlich in der Inhaltsversicherung klären.
Die SVLFG. Ab einer bestimmten Völkerzahl gilt für Imker die Pflichtversicherung bei der landwirtschaftlichen Berufsgenossenschaft.
Nur wenn er ausdrücklich in der Betriebshaftpflicht genannt ist. Für Risiken wie Datenverlust oder Betrug beim Bestellprozess brauchen Sie zusätzlich eine Cyberversicherung.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Lohnt sich eine Hagel- oder Mehrgefahrenversicherung für meinen Betrieb?
Sind meine Pflanzen versichert, wenn die Heizung im Winter ausfällt?
Die Tierseuchenkasse zahlt doch, wozu noch eine Versicherung?
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen