Betriebshaftpflicht
Die landwirtschaftliche Betriebshaftpflicht enthält die Tierhalterhaftung für Ihre Nutztiere und sollte Umweltschäden durch Gülle, Silage und Diesel einschließen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Landwirtschaft und Natur
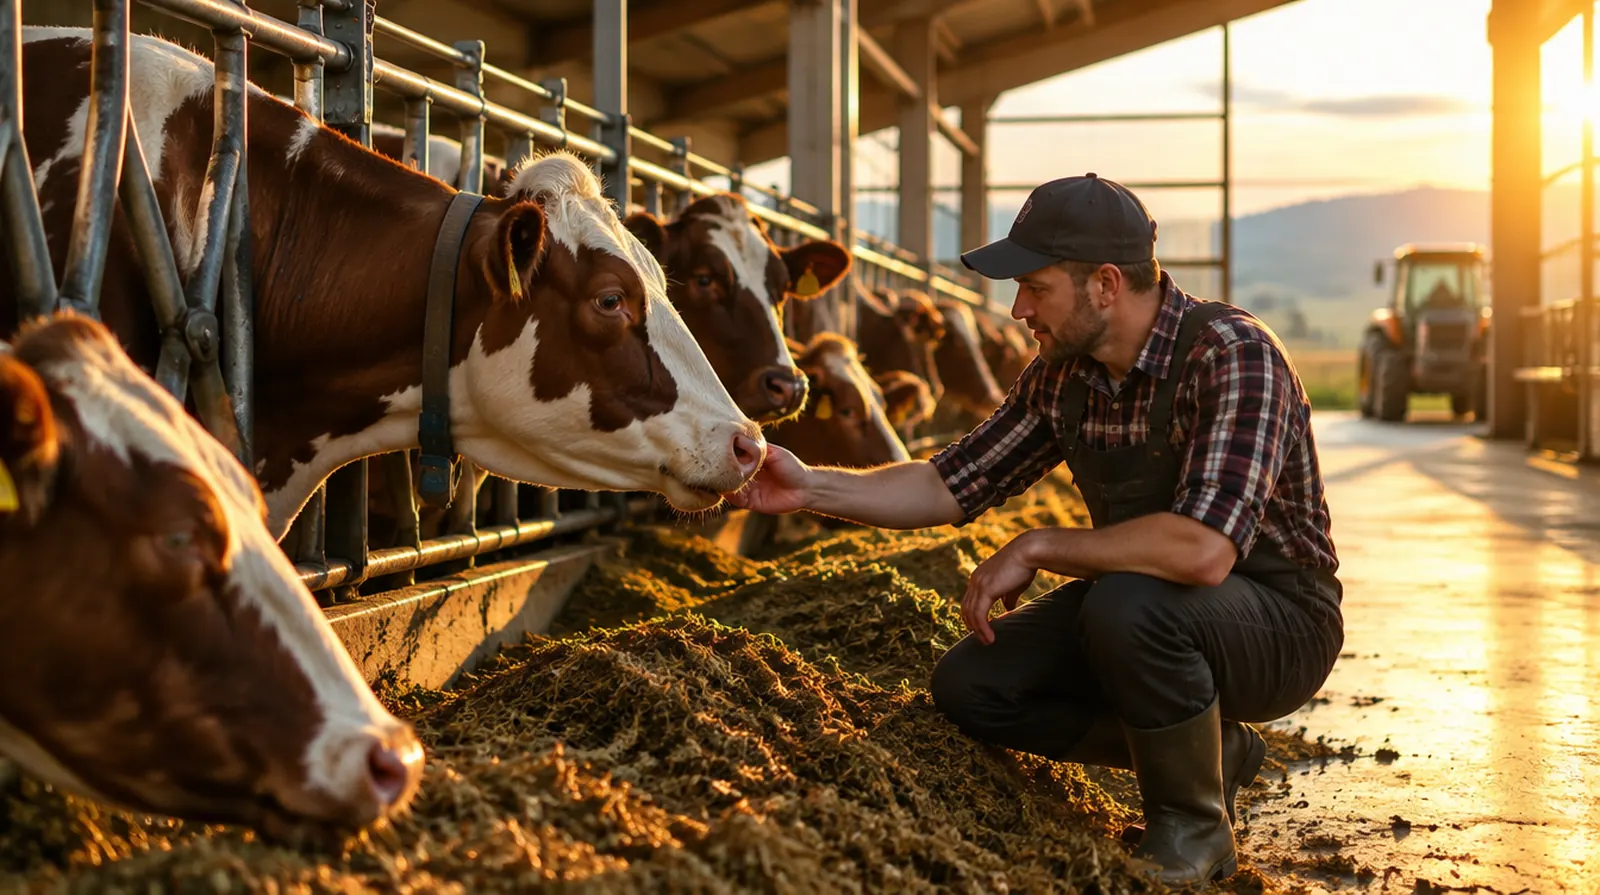
Ein Seuchenfall im Nachbarbetrieb reicht, und Ihr Hof liegt im Sperrbezirk: Ferkel dürfen nicht raus, Milch nicht verkauft werden, die Kosten laufen weiter. Dazu kommen Stallbrände, ausgefallene Lüftungen und Rinder, die nachts auf der Straße stehen. Hier steht, was Tierhalter absichern sollten und was die Tierseuchenkasse nicht zahlt.
Die Frage, die hier fast jeder zuerst stellt
Die Tierseuchenkasse entschädigt bei anzeigepflichtigen Seuchen im Wesentlichen den Wert der Tiere, die getötet werden müssen. Den Ertragsausfall danach zahlt sie nicht: leere Ställe, Vermarktungsverbote im Sperrbezirk, Futter und Kredite, die weiterlaufen. Das deckt nur eine Ertragsschadenversicherung, bei vielen Anbietern für bis zu 24 Monate. Gerade seit der Afrikanischen Schweinepest und der Blauzungenkrankheit ist das für viele Betriebe entscheidend.
Afrikanische Schweinepest, Geflügelpest, Blauzungenkrankheit: Keulung, Sperrbezirke und Vermarktungsverbote treffen auch Betriebe ohne eigenen Fall.
Elektrik, Heizstrahler und Heulager sind die häufigsten Brandursachen. Stallbrände kosten Tiere, Gebäude und oft Jahre.
Bleibt die Lüftung im Schweinestall im Sommer eine Stunde stehen, ersticken Tiere. Auch Melkroboter und Fütterungsanlagen sind kritisch.
Ein kaputter Weidezaun, und Rinder oder Pferde stehen nachts auf der Kreisstraße. Unfälle mit Verletzten sind die Folge.
Ein undichter Güllebehälter oder Silosickersaft im Bach führt zu Fischsterben und teuren Umweltschäden.
Tritte, Quetschungen und Stürze im Stall gehören zu den häufigsten Arbeitsunfällen in der Landwirtschaft.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Die landwirtschaftliche Betriebshaftpflicht enthält die Tierhalterhaftung für Ihre Nutztiere und sollte Umweltschäden durch Gülle, Silage und Diesel einschließen.
Als Ertragsschadenversicherung zahlt sie den Ausfall nach Tierseuchen, Sperrbezirk und Technikausfall, den die Tierseuchenkasse nicht trägt.
Ställe, Scheunen und Güllebehälter gegen Feuer, Blitz, Sturm und Hagel, zum gleitenden Neuwert.
Pflicht für Traktoren, Hoflader und Futtermischwagen auf öffentlichen Wegen.
Dringend empfohlen
Versichert Tierbestand, Futter, Stroh und Einrichtung gegen Feuer, Blitz, Sturm und Einbruch.
Für Lüftungssteuerung, Melkroboter, Fütterungscomputer und Alarmanlagen, die bei Überspannung oder Defekt ausfallen.
Sinnvoll je nach Betrieb
Stalldächer tragen oft große Anlagen, deren Brand- und Ertragsrisiko eigens abgesichert werden sollte.
Ergänzt die begrenzten Leistungen der SVLFG für Sie und mitarbeitende Familienangehörige.
In der Tierhaltung hängen die Beiträge von Tierart, Bestandsgröße, Stallbauweise und Technik ab. Für Seuchen und Ertragsausfall rechnen Versicherer je Tierplatz oder nach dem Deckungsbeitrag.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Milchviehbetrieb mit 80 Kühen und Weidehaltung | etwa 300 bis 900 Euro im Jahr |
| Betriebsunterbrechung | Ertragsschaden nach Tierseuchen und Technikausfall, Schweinemast mit 1.500 Plätzen | etwa 1.500 bis 4.500 Euro im Jahr |
| Gewerbegebäude | Ställe und Scheunen mit 1,5 Mio. Euro Neuwert | etwa 2.500 bis 6.000 Euro im Jahr |
| Inhaltsversicherung | Tierbestand und Futter im Wert von 400.000 Euro gegen Feuer und Sturm | etwa 600 bis 1.800 Euro im Jahr |
| Elektronikversicherung | Zwei Melkroboter und Lüftungssteuerung mit 350.000 Euro Neuwert | etwa 1.800 bis 4.500 Euro im Jahr |
Zum Vergleich: Haftpflicht und Ertragsschadenversicherung eines Schweinemastbetriebs kosten im Jahr ungefähr so viel wie der Erlös aus 15 bis 25 Mastschweinen.
Richtwerte ohne Versicherungsteuer, Stand September 2026, aus unserer Angebotspraxis. Dazu kommt der Pflichtbeitrag zur Tierseuchenkasse, in Niedersachsen 2026 etwa 9,40 Euro je Rind, 1,00 Euro je Schwein und 4,00 Euro je Schaf. Das genaue Angebot holen wir bei mehreren Versicherern ein.
01
Für: Kleine Betriebe mit Mutterkühen, Schafen oder Pferden im Nebenerwerb
Zusammen etwa 700 bis 2.000 Euro im Jahr
Dieses Paket anfragen02
Für: Milchvieh-, Schweine- oder Geflügelbetriebe im Haupterwerb
Zusammen etwa 5.000 bis 14.000 Euro im Jahr
Dieses Paket anfragen03
Für: Betriebe mit Melkrobotern, automatischer Fütterung und Photovoltaik
Zusammen etwa 10.000 bis 25.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Tierhaltern wirklich passieren, zusammengelegt auf einen heißen Tag im August. Tippen Sie sich durch und sehen Sie, wer zahlt.
Drei Rinder sind durch den beschädigten Weidezaun auf die Kreisstraße gelaufen. Ein Auto erfasst eines davon.
Ein Blitz hat in der Nacht die Steuerung des Melkroboters zerstört. Melken von Hand, Reparatur und Techniker.
Das Veterinäramt richtet wegen Schweinepest bei Wildschweinen eine Sperrzone ein. Ihre Mastschweine dürfen zwei Monate nicht vermarktet werden.
Die Lüftung im Maststall fällt bei 34 Grad aus, der Alarm kommt zu spät. 90 Schweine verenden.
Aus einem Riss im Güllebehälter läuft Gülle in den Graben und weiter in den Bach.
Selbstentzündung im Heulager. Scheune und Futtervorrat brennen ab.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Der Unterschied zwischen Tierwert und Ertragsausfall ist groß. Als Makler vergleichen wir Ertragsschadenversicherungen mehrerer Anbieter und ihre Bedingungen zu Sperrbezirken.
In der Bootsversicherung sind wir Assekuradeur und regulieren Schäden selbst. Wir wissen, wie Gutachter Deckungsbeiträge berechnen und worauf es bei der Meldung ankommt.
Betrieb, Wohnhaus, Fahrzeuge, Unfallschutz und Altersvorsorge betreuen wir mit einem Ansprechpartner.
Wir wissen, was ein Familienbetrieb bedeutet. Unsere Arbeit kostet Sie nichts, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Bei anzeigepflichtigen Seuchen entschädigt sie im Wesentlichen den Wert getöteter Tiere und beteiligt sich an Kosten der Bekämpfung. Den Ertragsausfall danach zahlt sie nicht.
Das hängt von Tierart, Bestand und Haftzeit ab. Für einen Schweinemastbetrieb mit 1.500 Plätzen liegt sie nach unserer Erfahrung meist zwischen 1.500 und 4.500 Euro im Jahr.
Nur wenn die Ertragsschadenversicherung Sperrbezirke ausdrücklich einschließt. Achten Sie genau auf diese Klausel.
Sie als Tierhalter. Die landwirtschaftliche Betriebshaftpflicht zahlt, wenn die Tierhalterhaftung für Nutztiere enthalten ist.
Wenn der Tierbestand in der Inhalts- oder landwirtschaftlichen Inventarversicherung steht, ja. Tod durch Krankheit ist dort nicht versichert.
Er ist je Bundesland verschieden. In Niedersachsen liegt er 2026 bei 9,40 Euro je Rind, 1,00 Euro je Schwein und 4,00 Euro je Schaf oder Ziege.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Lohnt sich eine Hagel- oder Mehrgefahrenversicherung für meinen Betrieb?
Wer zahlt, wenn sich ein Einstellerpferd bei uns auf der Koppel verletzt?
Wer zahlt, wenn übers Wochenende die Kühlzelle ausfällt?
Diese Seite gilt für folgende Wirtschaftszweige der WZ 2025:
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen