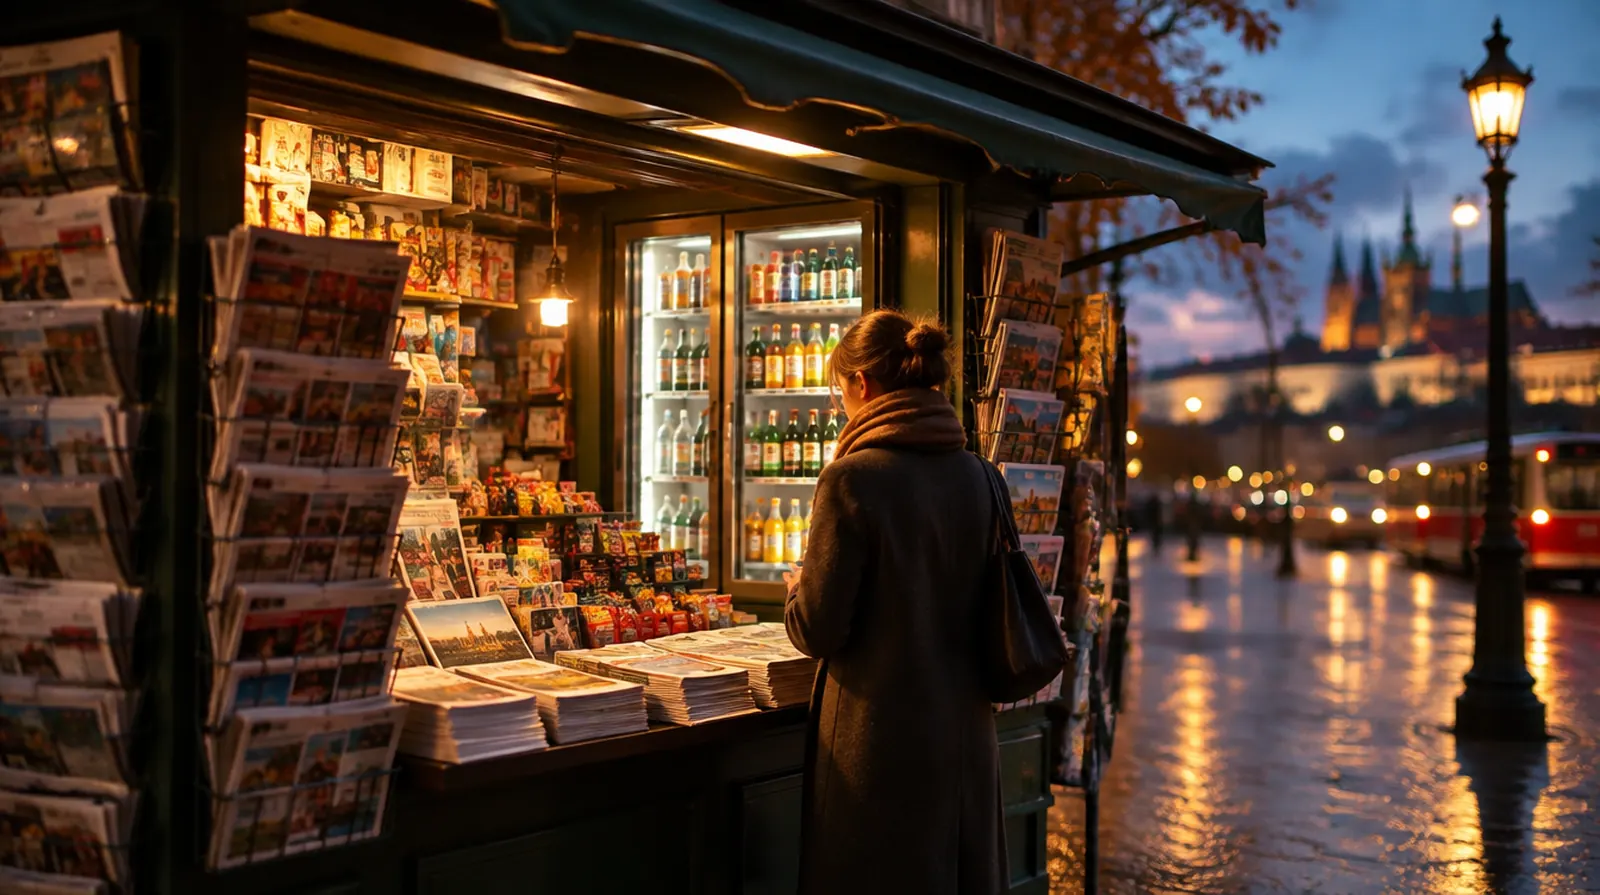
Ein Kiosk ist klein, aber voll mit Dingen, die Einbrecher mögen: Zigaretten, Spirituosen, Guthabenkarten und Bargeld. Dazu lange Öffnungszeiten, große Scheiben zur Straße und Kühlschränke, die Tag und Nacht laufen. Hier steht, wie Sie das absichern und was es kostet.
Sind meine Zigaretten bei einem Einbruch voll versichert?
Nur bis zu der Summe, die im Vertrag für Einbruchdiebstahl steht, und nur wenn Sie die Sicherungsauflagen erfüllen. Tabakwaren sind bei vielen Versicherern begrenzt oder brauchen eine höhere Sicherung, etwa ein abschließbares Tabakregal oder ein Rollgitter. Rechnen Sie Ihren Tabakbestand nach Einkaufspreis und vergleichen Sie ihn mit der Summe im Vertrag.
Was in dieser Branche schiefgeht
01
Einbruch
Zigarettenstangen und Spirituosen sind in Minuten eingepackt. Oft ist die zerstörte Tür teurer als die Beute.
02
Überfall
Späte Öffnungszeiten, eine Person im Laden und Bargeld in der Kasse machen Kioske zu einem häufigen Ziel.
03
Glas und Vandalismus
Eingeworfene Scheiben, besprühte Rollläden, zerkratzte Türen: Vandalismus trifft Läden an der Straße oft.
04
Kühlschränke rund um die Uhr
Getränkekühlschränke und Eistruhen laufen ständig; ein Defekt kann zum Kabelbrand werden.
05
Scherben und Leergut
Im Getränkemarkt fallen Kisten um, Flaschen zerbrechen, und Kunden rutschen auf nassem Boden aus.
06
Ausfall durch Baustelle oder Schaden
Eine Baustelle vor der Tür oder ein Wasserschaden, und die Laufkundschaft bleibt für Wochen weg.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Für Streit mit Vermieter, Getränkelieferanten oder um Bußgelder im Ordnungsrecht, soweit versicherbar.
Was es kostet: Beispielpreise
Kioske zahlen für die Haftpflicht wenig. Teurer ist die Einbruchversicherung, weil Tabak und Alkohol auf kleinem Raum einen hohen Wert haben und oft gezielt gestohlen werden.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Kiosk oder Späti mit ein bis zwei Aushilfen
etwa 60 bis 200 Euro im Jahr
Betriebshaftpflicht
Getränkemarkt mit Leergutannahme
etwa 150 bis 450 Euro im Jahr
Inhaltsversicherung
Ware und Einrichtung für 40.000 Euro, davon viel Tabak, mit Einbruch
etwa 300 bis 800 Euro im Jahr
Inhaltsversicherung
Glasbruch für Schaufenster, Tür und Kühlschränke
etwa 60 bis 200 Euro im Jahr zusätzlich
Betriebsunterbrechung
Ertragsausfall bis sechs Monate
etwa 80 bis 250 Euro im Jahr
Zum Vergleich: Betriebshaftpflicht und Einbruchversicherung kosten einen Kiosk im Jahr ungefähr so viel wie 70 Schachteln Zigaretten im Verkauf.
Richtwerte ohne Versicherungsteuer, Stand September 2026.
Die Haftpflicht stammt aus einem öffentlichen Tarifvergleich für Kioske; Einbruch,
Glas und Ertragsausfall sind Richtwerte aus unserer Angebotspraxis,
weil Lage und Sicherung den Beitrag stark bestimmen.
Sechs Schäden, wie sie in Kiosken und Spätis tatsächlich vorkommen, hier alle an einem Freitag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Schaden bis jetzt25.300 Euro
Einbrecher hebeln die Tür auf und räumen Zigarettenstangen und Spirituosen ab.
7.800 Euro · Zahlt: Inhaltsversicherung
Die Tür ist zerstört, das Schloss muss ersetzt werden, der Laden öffnet erst am Nachmittag.
2.200 Euro · Zahlt: Inhaltsversicherung
Eine Kundin rutscht im Getränkebereich auf Scherben und Bier aus und schneidet sich tief an der Hand.
5.000 Euro · Zahlt: Betriebshaftpflicht
Nach einer Überspannung sind Kasse und Kartenterminal tot, zwei Stunden nur Barzahlung.
1.500 Euro · Zahlt: Elektronikversicherung
Jugendliche werfen mit einem Stein die große Schaufensterscheibe ein.
2.800 Euro · Zahlt: Inhaltsversicherung
Ein Mann bedroht die Aushilfe und fordert die Kasse. Sie stürzt beim Zurückweichen und bricht sich den Arm.
6.000 Euro · Zahlt: Gruppenunfallversicherung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 25.300 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Prüfen Sie die Einbruchsumme für Tabakwaren und die Sicherungsauflagen dafür; viele Verträge begrenzen Tabak gesondert.
Schließen Sie Glasbruch für Schaufenster, Tür und Kühlschranktüren ein, das ist beim Kiosk einer der häufigsten Schäden.
Vandalismus nach einem Einbruch ist meist versichert, reiner Vandalismus ohne Einbruch oft nur mit eigenem Einschluss.
Halten Sie nachts möglichst wenig Bargeld in der Kasse und dokumentieren Sie den Abschöpfvorgang.
Paketshop- und Lottoterminals gehören oft dem Anbieter; klären Sie, wer sie versichert.
Wählen Sie mindestens 3 Millionen Euro Deckung in der Betriebshaftpflicht, der Aufpreis für 5 Millionen ist klein.
Warum NAMMERT für Ihren Betrieb
Wir finden Versicherer für Tabak und Alkohol
Nicht jeder Versicherer nimmt Kioske gern. Als Makler fragen wir mehrere an und vergleichen Einbruchsummen und Sicherungsauflagen.
Wir kennen die Schadenbearbeitung
In der Bootsversicherung bearbeiten wir Schäden selbst. Nach einem Einbruch wissen wir, dass Polizeibericht, Warenbestand und Einkaufsbelege schnell zusammen sein müssen.
Ein Ansprechpartner für Laden und Familie
Kiosk, Auto und Ihre private Absicherung betreuen wir zusammen, auch wenn die Familie mithilft.
Familienbetrieb seit 1989
Wir wissen, was lange Öffnungszeiten im eigenen Betrieb bedeuten. Für Sie ist unsere Beratung kostenlos.
Häufige Fragen
Fragen und Antworten
Welche Versicherung braucht ein Kiosk?
Eine Betriebshaftpflicht und eine Inhaltsversicherung mit Einbruch, Raub und Glasbruch.
Bei langen Öffnungszeiten mit Aushilfen lohnt sich eine Gruppenunfallversicherung.
Was kostet die Versicherung für einen Späti?
Die Haftpflicht beginnt bei etwa 60 Euro im Jahr.
Mit Einbruch und Glas liegen kleine Kioske meist zwischen 350 und 900 Euro.
Ist Ladendiebstahl versichert?
Nein.
Die Inhaltsversicherung zahlt bei Einbruch und Raub,
nicht wenn jemand während der Öffnungszeit unbemerkt Ware einsteckt.
Sind mithelfende Familienangehörige versichert?
Bei der Berufsgenossenschaft nur,
wenn sie angemeldet sind oder eine Unternehmerversicherung besteht.
Fragen Sie bei der BGHW nach, und denken Sie an eine private Unfallversicherung.
Zahlt die Versicherung eine eingeworfene Scheibe?
Nur mit Glasbruchversicherung.
Ohne sie tragen Sie die Kosten selbst, wenn der Täter nicht gefunden wird.
Muss ich Lotto- oder Paketshop-Technik selbst versichern?
Das hängt vom Vertrag mit dem Anbieter ab.
Oft gehören die Geräte dem Anbieter,
das Bargeld aus Lotto und Paketen aber liegt in Ihrer Verantwortung.
NAMMERT Versicherungsmakler
Angebote für Kiosk anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.