Betriebshaftpflicht
Mit erweiterter Produkthaftpflicht, weil Ihre Teile in fremden Produkten verbaut werden und Fehler dort Sortier-, Ausbau- und Einbaukosten auslösen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Produktion und Industrie
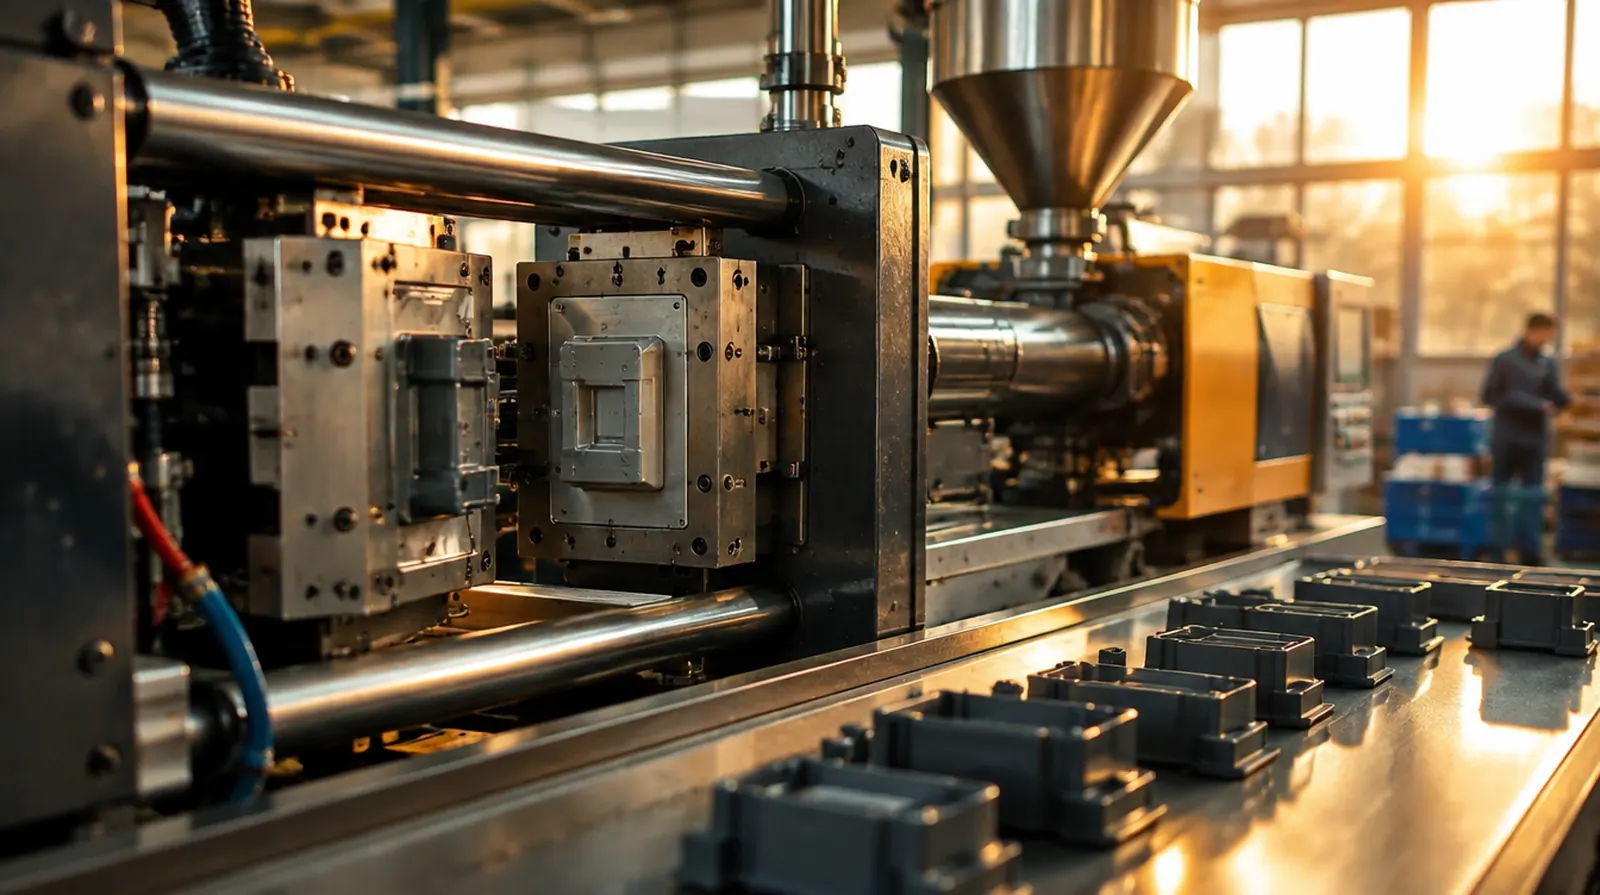
Granulat, Folien und fertige Teile auf Paletten brennen heiß und schnell, und der Rauch zieht durch die ganze Halle. Gleichzeitig stecken Ihre Spritzgussteile in Autos, Geräten und Verpackungen anderer Hersteller, wo ein Werkzeugfehler zur Serie wird. Hier steht, welche Versicherungen das auffangen und was sie kosten.
Die Frage, die hier fast jeder zuerst stellt
Nicht automatisch. Werkzeuge, die dem Kunden gehören, sind für Sie fremde Sachen. In der Inhaltsversicherung müssen sie als fremdes Eigentum mit eigener Summe genannt sein, sonst fehlt nach einem Brand genau der teuerste Posten. Ein großes Werkzeug kostet oft sechsstellig, eine Liste mit Neuwerten ist daher Pflicht für jede ehrliche Summenberechnung.
Kunststoffe brennen mit hoher Hitze und dichtem, aggressivem Rauch. Schon ein kleiner Brand verrußt Maschinen, Steuerungen und Ware in der ganzen Halle.
Ein Grat, eine Einfallstelle oder falsches Material geht in hohen Stückzahlen raus, bevor die Prüfung anschlägt. Beim Kunden entstehen Sortier- und Austauschkosten.
Werkzeuge im Wert von mehreren hunderttausend Euro gehören oft den Kunden. Wird eines beschädigt, fehlt nicht nur das Werkzeug, sondern auch der Nachschub für den Kunden.
Heizbänder, Hydraulik und Schnecken verschleißen oder brechen. Ohne Ersatzmaschine stockt die Lieferkette des Kunden.
Beim Mahlen, Schweißen und Verarbeiten entstehen Stäube und Dämpfe, die Brände und Explosionen begünstigen können.
Wer Verpackungen oder Becher herstellt, haftet, wenn Stoffe aus dem Kunststoff in Lebensmittel übergehen und ein Rückruf folgt.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Mit erweiterter Produkthaftpflicht, weil Ihre Teile in fremden Produkten verbaut werden und Fehler dort Sortier-, Ausbau- und Einbaukosten auslösen.
Ersetzt Maschinen, Granulat, Fertigware und die Werkzeuge Ihrer Kunden nach Feuer, Rauch, Leitungswasser und Sturm.
Nach einem Brand dauert es Monate, bis neue Spritzgießmaschinen stehen. In dieser Zeit sichert der Ertragsausfall Löhne und Gewinn.
Dringend empfohlen
Zahlt bei Bruch von Hydraulik, Schnecke oder Steuerung, auch wenn niemand etwas falsch gemacht hat.
Moderne Anlagen hängen am Netz. Ein Angriff auf Produktionsplanung oder Maschinensteuerung stoppt alle Linien gleichzeitig.
Sinnvoll je nach Betrieb
Für Messmaschinen, Prüftechnik und Robotersteuerungen, die bei Überspannung oder Bedienfehlern ausfallen.
Versichert Teile und Werkzeuge auf dem Weg zum Kunden und zurück, etwa wenn ein Werkzeug zur Reparatur unterwegs ist.
Kunststoffverarbeiter zahlen wegen der Brandlast mehr für Sachversicherungen als viele andere Industriebetriebe. Entscheidend sind Hallenbauweise, Brandschutz, Menge an Lagerware und welche Branchen Sie beliefern.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleiner Spritzgießer bis 1 Mio. Euro Umsatz, 5 Mio. Euro Deckung | etwa 800 bis 2.000 Euro im Jahr |
| Betriebshaftpflicht | Zulieferer mit 40 Beschäftigten, erweiterte Produkthaftpflicht für die Autoindustrie | etwa 5.000 bis 12.000 Euro im Jahr |
| Inhaltsversicherung | Maschinen, Werkzeuge und Vorräte im Wert von 2 Mio. Euro | etwa 3.000 bis 7.000 Euro im Jahr |
| Betriebsunterbrechung | Ertragsausfall 18 Monate Haftzeit | etwa 1.500 bis 4.000 Euro im Jahr |
| Maschinenversicherung | Zehn Spritzgießmaschinen mit 1,2 Mio. Euro Neuwert | etwa 3.500 bis 8.000 Euro im Jahr |
Zum Vergleich: Der Grundschutz aus Haftpflicht, Inhalt und Ertragsausfall kostet einen kleinen Spritzgießer im Jahr ungefähr so viel wie drei Tonnen Standardgranulat.
Richtwerte ohne Versicherungsteuer, Stand September 2026. Öffentlich genannte Tarifbeispiele gibt es für diese Branche kaum; die Spannen stammen aus unserer Angebotspraxis und aus Beispielen vergleichbarer Fertigungsbetriebe. Den genauen Beitrag holen wir für Sie ein.
01
Für: Kleine Verarbeiter mit wenigen Maschinen und eigener Ware
Zusammen etwa 2.500 bis 6.000 Euro im Jahr
Dieses Paket anfragen02
Für: Spritzgießer und Extrudeure, die Industriekunden beliefern
Zusammen etwa 10.000 bis 25.000 Euro im Jahr
Dieses Paket anfragen03
Für: Mehrere Linien, Kundenwerkzeuge, automatisierte Produktion
Zusammen etwa 20.000 bis 45.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie in Kunststoffbetrieben vorkommen, zusammengelegt auf einen Montag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Die Hydraulikpumpe der größten Spritzgießmaschine versagt, Öl läuft aus, die Maschine steht zwei Wochen.
Der Autozulieferer meldet Risse in 120.000 Clips. Sortieren im Werk des Kunden und Sonderschichten.
Beim Werkzeugwechsel fällt das Werkzeug eines Kunden vom Kran. Es muss neu gefertigt werden.
Die Produktionsplanung ist verschlüsselt, alle Linien stehen einen Tag, Daten werden wiederhergestellt.
Eine Mühle überhitzt, das Mahlgut fängt Feuer. Rauch verrußt die halbe Halle und das Fertigwarenlager.
Nach dem Brand fehlen fünf Monate Produktion. Löhne, Leasing und Gewinn laufen ins Leere.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Kundenwerkzeuge, Lager, Maschinen: Die richtige Versicherungssumme ist die halbe Miete. Wir gehen die Liste mit Ihnen durch und holen dann Angebote mehrerer Versicherer ein.
Als Assekuradeur regulieren wir Bootsschäden selbst. Dieses Wissen hilft, wenn nach einem Brand um Rußschäden und Wiederbeschaffungszeiten verhandelt wird.
Sachversicherung, Haftpflicht, Cyber und Altersvorsorge der Belegschaft stimmen wir aufeinander ab.
Sie haben einen festen Ansprechpartner. Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Kunststoffe haben eine hohe Brandlast, und der Rauch schädigt auch weit entfernte Maschinen. Versicherer rechnen deshalb mit höheren Schäden und achten genau auf Brandschutz.
Die Teile selbst nicht. Die Folgekosten beim Kunden, etwa Sortieren, Ausbau oder Weiterverarbeitung, trägt die erweiterte Produkthaftpflicht, wenn diese Bausteine vereinbart sind.
Ein kleiner Betrieb zahlt für Haftpflicht, Inhalt und Ertragsausfall meist 2.500 bis 6.000 Euro im Jahr. Zulieferer mit mehreren Linien liegen oft bei 10.000 bis 25.000 Euro.
Wechselwerkzeuge und Formen sind in der Maschinenversicherung meist ausgeschlossen. Für Feuer und Einbruch gehören sie in die Inhaltsversicherung, oft mit eigener Position.
Wenn Sie an Lebensmittel-, Medizin- oder Autoindustrie liefern, ja. Rückrufkosten sind ein eigener Baustein und in der normalen Haftpflicht nicht enthalten.
Für die Kunststoffverarbeitung ist in der Regel die BG RCI zuständig. Maßgeblich ist, wie Ihr Betrieb bei der Anmeldung zugeordnet wird.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Reicht eine Betriebshaftpflicht mit Umwelthaftpflicht aus?
Wer zahlt, wenn auf 200.000 Faltschachteln die falsche Allergenangabe steht?
Sind wir auch für Fehler in der Firmware versichert?
Diese Seite gilt für folgende Wirtschaftszweige der WZ 2025:
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen