Betriebshaftpflicht
Deckt Schäden an Kunden und Käufern, die Produkthaftpflicht für Ihre Stücke und Bearbeitungsschäden an Kundeneigentum, wenn eingeschlossen.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Produktion und Industrie
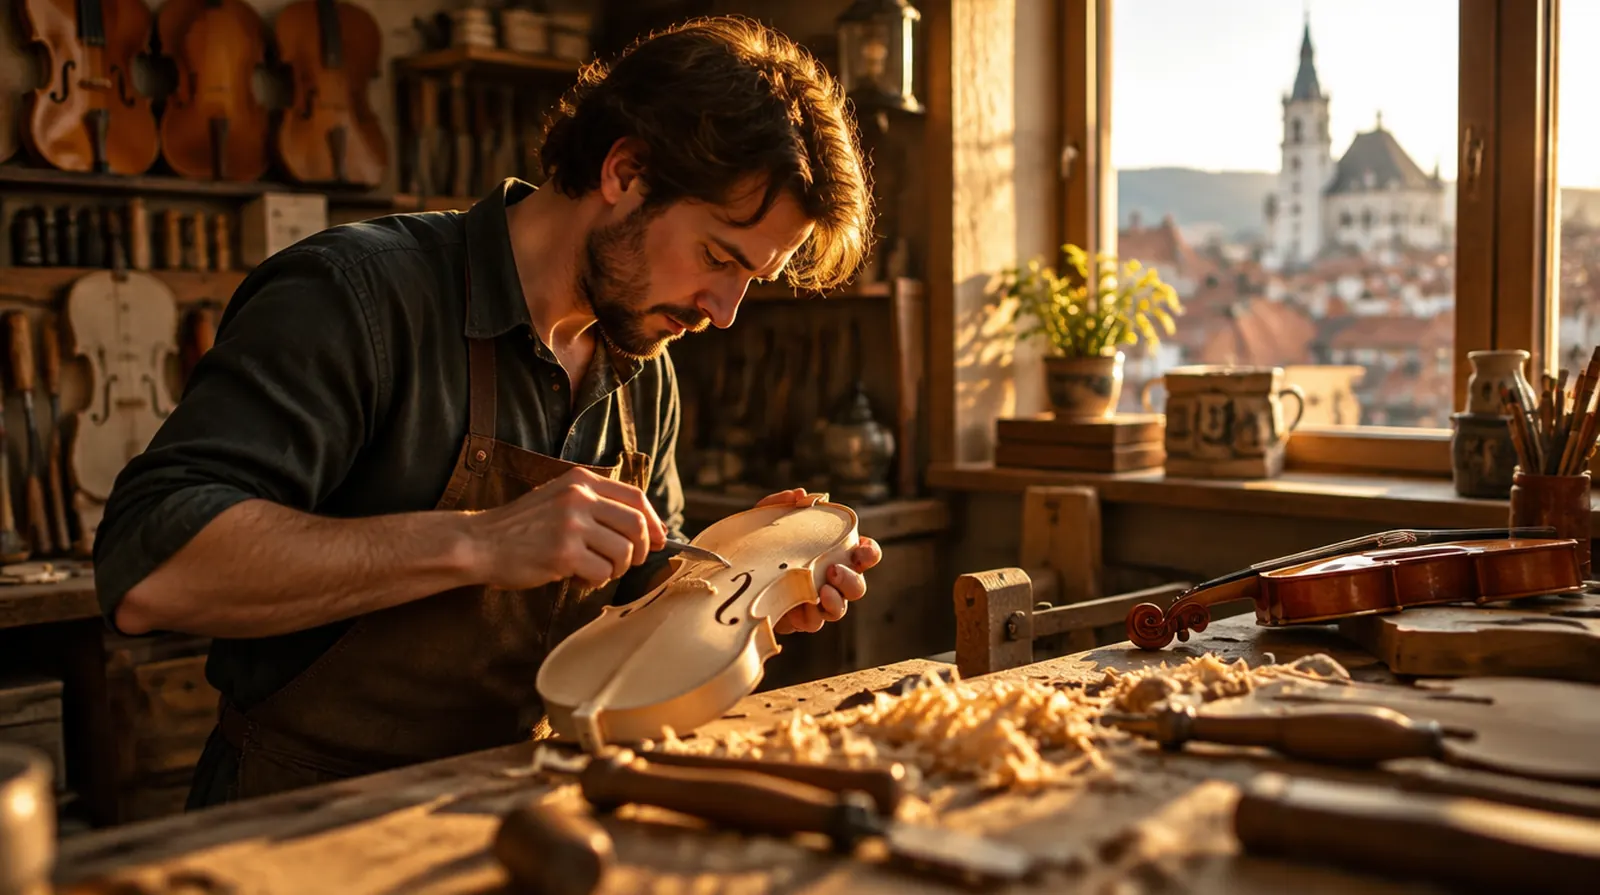
Ob Geige, Ring, Holzspielzeug oder Messer: In einer Manufaktur steckt der Wert in wenigen Stücken und in Ihren Händen. Oft liegen auch Stücke von Kunden in der Werkstatt, zur Reparatur oder zum Umarbeiten. Hier steht, was Sie versichern sollten, wenn ein Brand, ein Einbruch oder ein fehlerhaftes Produkt den Betrieb trifft.
Die Frage, die hier fast jeder zuerst stellt
Nur wenn fremdes Eigentum in Ihrer Inhaltsversicherung mitversichert ist, und das meist nur bis zu einer Grenze. Bei wertvollen Instrumenten, Schmuck oder Uhren reicht die Standardsumme selten. Führen Sie eine Liste der Kundenstücke mit Wert und lassen Sie die Summe passend festlegen. Viele Kunden haben zusätzlich eine eigene Instrumenten- oder Schmuckversicherung.
Edelmetalle, Edelsteine, alte Instrumente und fertige Stücke sind klein und wertvoll. Einbrecher wissen das.
Beim Löten springt ein Stein, beim Lackieren reißt eine alte Decke, beim Polieren verformt sich ein Erbstück. Solche Schäden sind oft unersetzlich.
Kleine Teile, abplatzende Farbe, scharfe Kanten: Bei Kinderprodukten führt ein Fehler schnell zu Verletzungen und Rückrufen.
Lötbrenner, Brennofen, Lacke und Holzstaub sind typische Brandursachen in kleinen Werkstätten.
Ware im Auto, am Stand und im Hotel ist nicht automatisch versichert. Diebstahl vom Stand passiert schnell.
Schnitte, Verbrennungen und Überlastung an Händen und Rücken können eine Manufaktur mit einer Person schlagartig stilllegen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Schäden an Kunden und Käufern, die Produkthaftpflicht für Ihre Stücke und Bearbeitungsschäden an Kundeneigentum, wenn eingeschlossen.
Ersetzt Werkzeug, Material, fertige Stücke und fremdes Eigentum nach Einbruch, Feuer und Leitungswasser.
Dringend empfohlen
Versichert Ware auf dem Weg zu Märkten, Messen und Galerien, im Auto, am Stand und im Paket.
Wenn Hände, Augen oder Rücken nicht mehr mitmachen, fehlt in einer kleinen Manufaktur sofort das Einkommen.
Sinnvoll je nach Betrieb
Zahlt laufende Kosten und entgangenen Gewinn, wenn die Werkstatt nach einem Brand monatelang ausfällt.
Für Onlineshop und Kundendaten, wenn Sie viel direkt über das Internet verkaufen.
Für Streit um Aufträge, Urheberrecht an Entwürfen oder mit dem Vermieter der Werkstatt.
Manufakturen gehören zu den günstiger zu versichernden Betrieben, solange Werte und Kundeneigentum nicht zu hoch sind. Schmuck, Uhren und alte Instrumente erhöhen die Anforderungen an Sicherung und damit den Beitrag.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Ein-Personen-Werkstatt, Verkauf direkt und online | etwa 100 bis 300 Euro im Jahr |
| Betriebshaftpflicht | Manufaktur mit fünf Beschäftigten und Händlern | etwa 300 bis 900 Euro im Jahr |
| Inhaltsversicherung | Werkzeug, Material und Ware im Wert von 60.000 Euro | etwa 150 bis 450 Euro im Jahr |
| Inhaltsversicherung | Goldschmiede mit Edelmetall und Kundenschmuck, Tresor | etwa 500 bis 2.000 Euro im Jahr |
| Transportversicherung | Ware im Wert von 20.000 Euro auf Märkten und Messen | etwa 150 bis 500 Euro im Jahr |
Zum Vergleich: Haftpflicht und Inhaltsversicherung einer kleinen Werkstatt kosten im Jahr ungefähr so viel wie ein handgemachtes Küchenmesser aus Damaststahl.
Richtwerte ohne Versicherungsteuer, Stand September 2026, aus öffentlich genannten Tarifbeispielen für kleine Gewerbe und unserer Angebotspraxis. Für Schmuck und Edelmetall verlangen Versicherer Tresor und Einbruchmeldeanlage, das beeinflusst den Beitrag stark. Das genaue Angebot holen wir ein.
01
Für: Ein-Personen-Werkstätten und Nebenerwerb
Zusammen etwa 250 bis 700 Euro im Jahr
Dieses Paket anfragen02
Für: Werkstatt mit Mitarbeitern, Kundenaufträgen und Märkten
Zusammen etwa 700 bis 2.000 Euro im Jahr
Dieses Paket anfragen03
Für: Manufaktur mit Onlineshop, Messen und wertvollem Bestand
Zusammen etwa 2.000 bis 5.000 Euro im Jahr, Berufsunfähigkeit je nach Alter extra
Dieses Paket anfragenSechs Dinge, die in Werkstätten und Manufakturen wirklich passieren, hier alle an einem Samstag mit Kunsthandwerkermarkt. Tippen Sie sich durch.
Einbruch in der Nacht: Gold, Steine und drei Kundenringe zur Reparatur sind weg.
Beim Neubesaiten reißt die Decke einer alten Kundengeige. Restaurierung durch einen Spezialisten.
Am Marktstand greift jemand in die Auslage und verschwindet mit zwei Silberarmbändern.
Ein Kind verschluckt ein abgebrochenes Teil eines Holzspielzeugs und muss in die Klinik.
Der Onlineshop ist gehackt, Kundendaten sind abgeflossen. Anwalt, Meldung und Benachrichtigung.
Der Brennofen setzt die Werkbank in Brand. Werkstatt, Material und Aufträge sind verrußt.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Die größte Lücke in Werkstätten ist fremdes Eigentum. Wir klären das vorab und vergleichen Angebote mehrerer Versicherer.
Als Assekuradeur für Boote regulieren wir selbst, auch an wertvollen Einzelstücken. Wir wissen, wie man Wert und Schaden belegt.
In kleinen Manufakturen gehen Betrieb und Privates ineinander über. Wir betreuen beides mit einem Ansprechpartner.
Handwerk schätzt Beständigkeit, wir auch. Unsere Arbeit kostet Sie nichts, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Ja, sobald Sie verkaufen. Die Privathaftpflicht deckt gewerbliche Tätigkeiten nicht, und für Ihre Produkte haften Sie auch ohne Verschulden.
Haftpflicht und Inhalt beginnen bei etwa 250 Euro im Jahr. Mit Märkten, Mitarbeitern und Ertragsausfall liegen Manufakturen meist zwischen 700 und 2.000 Euro.
Nicht über die Inhaltsversicherung der Werkstatt. Dafür gibt es eine Ausstellungs- oder Warenversicherung für unterwegs.
Die Produkthaftpflicht gehört dazu. Wichtiger ist, dass Sie die Sicherheitsanforderungen einhalten und die CE-Kennzeichnung sauber belegen können.
Nur wenn Bearbeitungsschäden eingeschlossen sind. In vielen Grundverträgen ist genau das ausgeschlossen.
Das hängt vom Material ab: Holz und Metall meist BGHM, Druck und Papier BG ETEM, andere Gewerke auch VBG. Die Berufsgenossenschaft teilt Sie bei der Anmeldung zu.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Reicht eine normale Inhaltsversicherung für meinen Schmuck?
Ist mein Instrument über die Hausratversicherung versichert?
Haften wir, wenn in unserer Kleidung Schadstoffe gefunden werden?
Diese Seite gilt für folgende Wirtschaftszweige der WZ 2025:
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen