Magazin / Bordfunk · Folge 7
Schaden am Nachbarboot, was die Haftpflicht prüft, abwehrt und zahlt
Wer am Steg ein fremdes Boot trifft, sollte helfen und dokumentieren, aber keine Schuld anerkennen. Die Haftpflicht prüft zuerst, ob der Anspruch berechtigt ist.
19. September 20269 minNAMMERT Assekuradeur GmbH
Die Folge zum Nachlesen
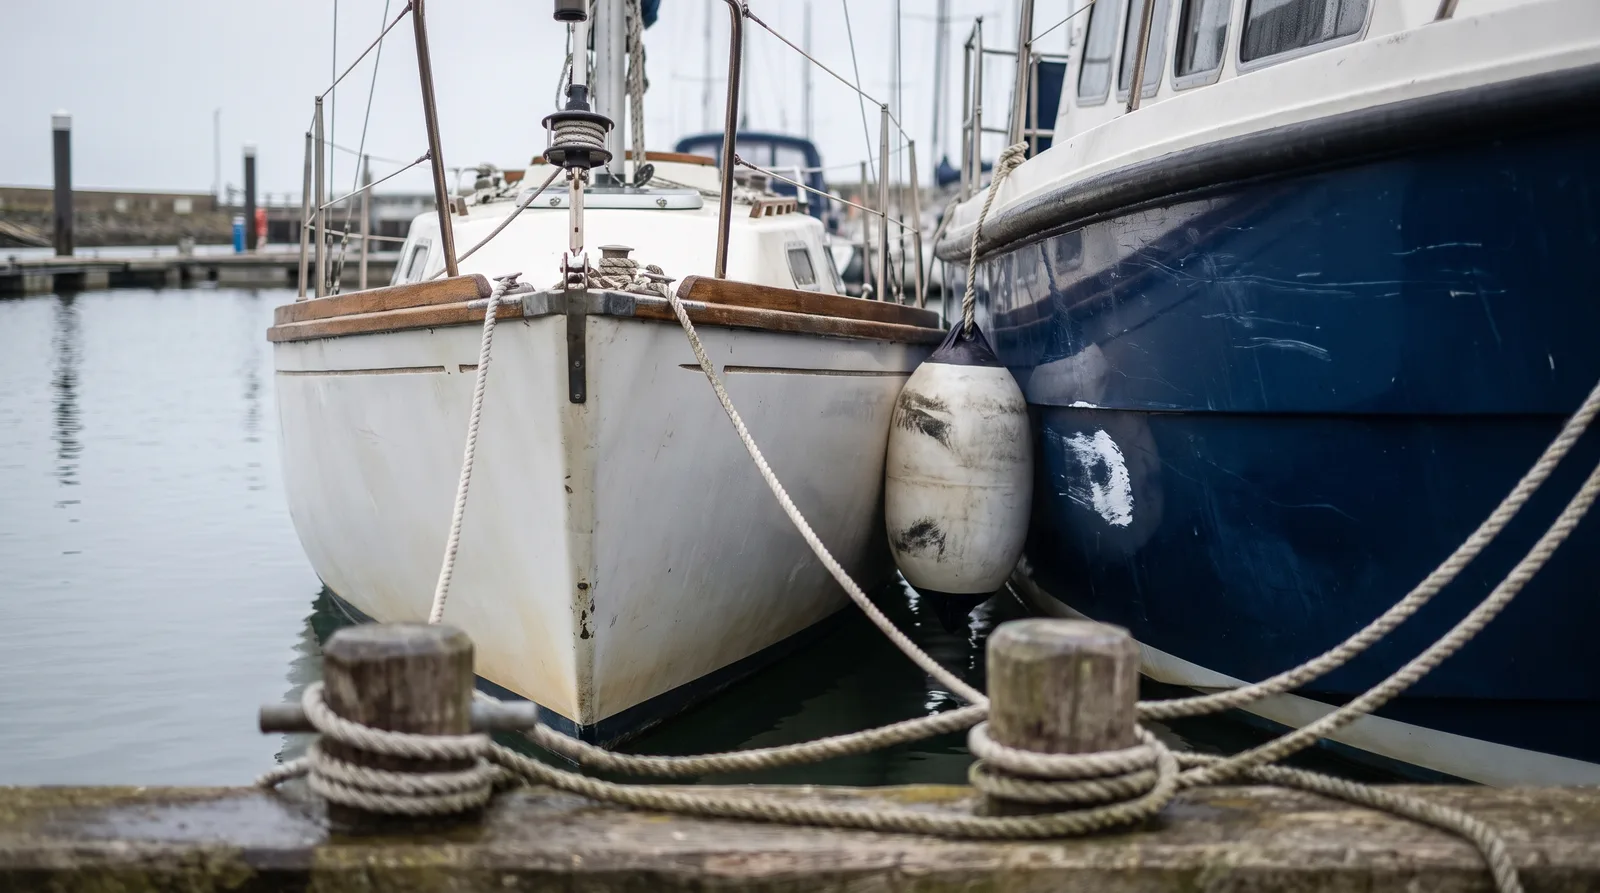
Willkommen beim Bordfunk, Folge sieben. Heute geht es um den Moment, den jeder Eigner fürchtet: Sie legen an, eine Böe drückt das Heck herum, und Ihr Bug schrammt über den Rumpf des Nachbarn. Oder Ihre Leine löst sich über Nacht, und am Morgen hängt Ihr Boot am fremden Bugkorb. Das ist ein Haftpflichtschaden. Und wie er reguliert wird, folgt anderen Regeln als der Schaden am eigenen Boot. Darum geht es in dieser Folge: was die Wassersport-Haftpflicht eigentlich leistet, welche Sätze Sie am Steg besser nicht sagen, was Sie in der ersten Woche tun müssen, und wo die Haftpflicht aufhört.
Fangen wir mit dem Grundsatz an. Die Wassersport-Haftpflicht versichert Ihre gesetzliche Haftpflicht. In den Bedingungen steht es so: Versicherungsschutz besteht, wenn Sie wegen eines Schadenereignisses von einem Dritten auf Schadensersatz in Anspruch genommen werden, und zwar aufgrund gesetzlicher Haftpflichtbestimmungen. Das hat zwei Folgen, die man sich merken sollte. Erstens: Der Kratzer an Ihrem eigenen Bug ist keine Haftpflichtfrage. Für das eigene Boot ist die Kasko da, und ob sie leistet, hängt von deren Bedingungen ab. Zweitens: Die Haftpflicht zahlt nicht einfach, weil es geknallt hat. Sie zahlt, wenn Sie dem anderen nach dem Gesetz etwas schulden.
Und damit sind wir beim wichtigsten Satz dieser Folge. Die Bedingungen nennen drei Leistungen, und zwar in dieser Reihenfolge: die Prüfung der Haftpflichtfrage, die Abwehr unberechtigter Schadenersatzansprüche und Ihre Freistellung von berechtigten Schadenersatzverpflichtungen. Viele Eigner kennen nur den dritten Teil, das Bezahlen. Aber die ersten beiden sind genauso Versicherungsschutz. Wenn der Nachbar für einen Kratzer eine komplette Neulackierung des Rumpfs verlangt, oder wenn er alte Macken gleich mit abrechnen möchte, dann prüft die Versicherung das, und sie wehrt ab, was nicht berechtigt ist. Das ist keine Verweigerung, das ist genau die Leistung, für die Sie den Beitrag zahlen.
Kommt es zum Streit vor Gericht, führt der Versicherer den Rechtsstreit in Ihrem Namen, und zwar auf seine Kosten. So steht es in allen drei Stufen, Basis, Basis Plus und Premium. Er ist auch bevollmächtigt, alle Erklärungen in Ihrem Namen abzugeben, die ihm zur Abwicklung des Schadens zweckmäßig erscheinen. Und wird wegen des Schadens ein Strafverfahren gegen Sie geführt, trägt der Versicherer die Kosten eines Verteidigers, wenn er dessen Bestellung wünscht oder genehmigt. Steht Ihre Schuld dann fest, mit bindender Wirkung für den Versicherer, muss er Sie innerhalb von zwei Wochen vom Anspruch des Dritten freistellen.
Jetzt zu dem Satz, der am Steg fällt. Man steht nebeneinander, beide sind aufgeregt, und aus Anstand sagt man: Das war meine Schuld, ich zahle das. Oder man unterschreibt einen Zettel, den der andere schnell aufgesetzt hat. Die Bedingungen regeln das nüchtern. Anerkenntnisse und Vergleiche, die Sie ohne Zustimmung des Versicherers abgeben oder schließen, binden den Versicherer nur, soweit der Anspruch auch ohne Anerkenntnis bestanden hätte. Mit anderen Worten: Was Sie zusagen, das Gesetz aber nicht verlangt, bleibt an Ihnen hängen. Dazu passt ein zweiter Satz aus den Ausschlüssen. Nicht versichert sind Ansprüche, soweit sie aufgrund eines Vertrags oder einer Zusage über den Umfang Ihrer gesetzlichen Haftpflicht hinausgehen.
Das heißt nicht, dass Sie schweigen oder unhöflich sein sollen. Hilfe leisten, Leinen sichern, sich um den Nachbarn kümmern, das gehört sich, und für die Abwendung und Minderung des Schadens zu sorgen, ist nach den Bedingungen sogar Ihre Pflicht. Tauschen Sie Namen, Anschrift und die Angaben zur Versicherung aus. Schreiben Sie auf, was passiert ist, mit Uhrzeit, Wind und Liegeplatz. Machen Sie Fotos von beiden Booten, von den Leinen, von den Fendern. Und wenn es Zeugen gibt, notieren Sie deren Namen. Nur die Frage, wer schuld ist und wer wie viel zahlt, die überlassen Sie dem Versicherer. Er ist dafür da, und er ist dazu auch bevollmächtigt.
Umgekehrt gilt auch: Verlangt der Versicherer, dass ein Anspruch durch Anerkenntnis, Zahlung oder Vergleich erledigt wird, und scheitert das an Ihrem Verhalten, dann muss er für den Mehraufwand von der Weigerung an nicht aufkommen. Das steht so in allen drei Stufen. Wer also den Vergleich blockiert, weil er sich im Recht fühlt, trägt die Kosten, die dadurch zusätzlich entstehen.
Kommen wir zu den Pflichten nach dem Schaden. Jeder Versicherungsfall ist dem Versicherer innerhalb einer Woche anzuzeigen, auch wenn noch keine Schadenersatzansprüche erhoben worden sind. Das ist der Punkt, den viele übersehen. Der Nachbar sagt, lass mal, ist nicht schlimm, und drei Monate später kommt die Rechnung der Werft. Melden Sie trotzdem, innerhalb einer Woche. Außerdem müssen Sie ausführliche und wahrheitsgemäße Schadenberichte erstatten, bei der Regulierung helfen und angeforderte Unterlagen schicken. Wird gegen Sie ein behördliches oder gerichtliches Verfahren eingeleitet oder ein Mahnbescheid erlassen, zeigen Sie das unverzüglich an. Gegen einen Mahnbescheid legen Sie fristgemäß Widerspruch ein, dafür brauchen Sie keine Weisung. Und klagt der andere, überlassen Sie die Führung des Verfahrens dem Versicherer.
Was passiert, wenn man eine dieser Pflichten verletzt? Bei Vorsatz besteht kein Versicherungsschutz. Bei grober Fahrlässigkeit darf der Versicherer die Leistung im Verhältnis zur Schwere des Verschuldens kürzen. Allerdings nur, wenn er Sie vorher in Textform auf diese Folge hingewiesen hat. Und er bleibt zur Leistung verpflichtet, soweit Sie nachweisen, dass die Verletzung weder für den Versicherungsfall noch für die Höhe der Leistung ursächlich war. Das gilt nicht bei Arglist. Wer also eine Meldung verspätet, aber sonst nichts verschleiert, verliert nicht automatisch alles. Sicherer ist es trotzdem, gleich zu melden.
Jetzt zu den Grenzen. Zwei Ausschlüsse begegnen uns in der Regulierung immer wieder. Der erste: Ansprüche Ihrer Angehörigen, die mit Ihnen in häuslicher Gemeinschaft leben, sind nicht versichert, ebenso Ansprüche zwischen mitversicherten Personen desselben Vertrags. Trifft Ihr Boot also das Boot Ihres Ehepartners oder eines Kindes, das bei Ihnen wohnt, zahlt Ihre Haftpflicht dafür nicht. Der zweite: Schäden an fremden Sachen, die Sie gemietet, geliehen oder gepachtet haben, sind ausgeschlossen. Das trifft zum Beispiel den geliehenen Bootsanhänger oder das geliehene Beiboot eines Freundes.
Beim Liegeplatz gibt es dazu eine wichtige Ausnahme, aber nicht in jeder Stufe. In Basis Plus und Premium ist abweichend von diesem Ausschluss die Beschädigung von Steganlagen mitversichert, die zum Anlegen angemietet wurden, ebenso Einstellräume und Stellplätze, die Sie zur Unterbringung des versicherten Bootes gemietet haben. In der Basis steht diese Ausnahme nicht. Wer also den gemieteten Steg beim Anlegen beschädigt, sollte wissen, welche Stufe im Versicherungsschein steht.
Und dann gibt es den umgekehrten Fall. Nicht Sie haben den Schaden verursacht, sondern der andere, und der hat keine Haftpflicht oder kein Geld. Dafür gibt es in Basis Plus und Premium die Forderungsausfalldeckung. Sie stellt Sie so, als hätte der Schädiger eine Wassersport-Haftpflicht zu Ihren Bedingungen gehabt. Die Voraussetzungen sind allerdings streng. Die Forderung muss mindestens zweitausendfünfhundert Euro betragen. Sie brauchen einen vollstreckbaren Titel gegen den Schädiger, etwa ein rechtskräftiges Urteil, und die Vollstreckung muss gescheitert sein. Der Schädiger muss seinen festen Wohnsitz in Deutschland haben. Und was Ihre Kasko oder eine andere Versicherung ohnehin zahlt, fällt nicht unter die Ausfalldeckung. Sie ist also kein schneller Weg, sondern eine Absicherung für den Fall, dass am Ende niemand zahlt.
Noch ein Punkt aus Premium, weil er am Steg öfter vorkommt, als man denkt. Fällt beim Übersteigen etwas Neues zu Bruch, zum Beispiel ein erst kürzlich gekauftes Teil des Nachbarn, leistet Premium auf Ihren Wunsch für Sachschäden Schadenersatz zum Neuwert. Das ist auf tausend Euro je Versicherungsfall und Versicherungsjahr begrenzt, und der Gegenstand darf nicht älter als zwölf Monate ab Kaufdatum sein. Handys, Computer, Kameras und Brillen sind davon ausgenommen.
Zum Schluss das, was Sie mitnehmen sollten. Am Steg helfen, sichern, dokumentieren, aber keine Schuld anerkennen und nichts unterschreiben, was über den Unfallhergang hinausgeht. Innerhalb einer Woche melden, auch wenn der Nachbar abwinkt. Post vom Gericht oder einen Mahnbescheid sofort weitergeben und fristgerecht widersprechen. Und einmal in den eigenen Versicherungsschein schauen: Welche Stufe steht da, und sind Steganlagen und Forderungsausfall dabei? Die Bedingungen, aus denen ich heute zitiert habe, stehen als PDF auf unserer Website, die Links finden Sie in den Shownotes. Das war der Bordfunk, Folge sieben. Danke fürs Zuhören, und bis zur nächsten Folge.
Ein Anleger bei Seitenwind, eine gelöste Leine in der Nacht: und plötzlich liegt ein Schaden am Boot des Nachbarn. Die Wassersport-Haftpflicht leistet dann nicht nur Zahlung. Sie prüft die Haftpflichtfrage, wehrt unberechtigte Ansprüche ab und stellt Sie von berechtigten frei. Diese Folge erklärt, warum ein vorschnelles Anerkenntnis am Steg teuer werden kann und was in der ersten Woche zu tun ist, für Segelyacht, Motorboot und Trailerboot gleichermaßen.
Dazu die Grenzen aus den Bedingungen: Angehörige und Mitversicherte, gemietete und geliehene Sachen, die Ausnahme für gemietete Steganlagen und Stellplätze in Basis Plus und Premium, und die Forderungsausfalldeckung für den Fall, dass der andere keine Versicherung und kein Geld hat.
Shownotes
Dazu passt