Magazin / Magazin
Der Krantermin: drei Minuten, in denen Sie Ihr ganzes Boot sehen
Der Tag im Gurt ist der einzige, an dem Kiel, Ruder und Welle offen liegen. Was dabei schiefgeht, was die Kasko trägt und warum drei Minuten Fotografieren im Frühjahr Streit ersparen.
16. September 20268 min LesezeitNAMMERT Assekuradeur GmbH
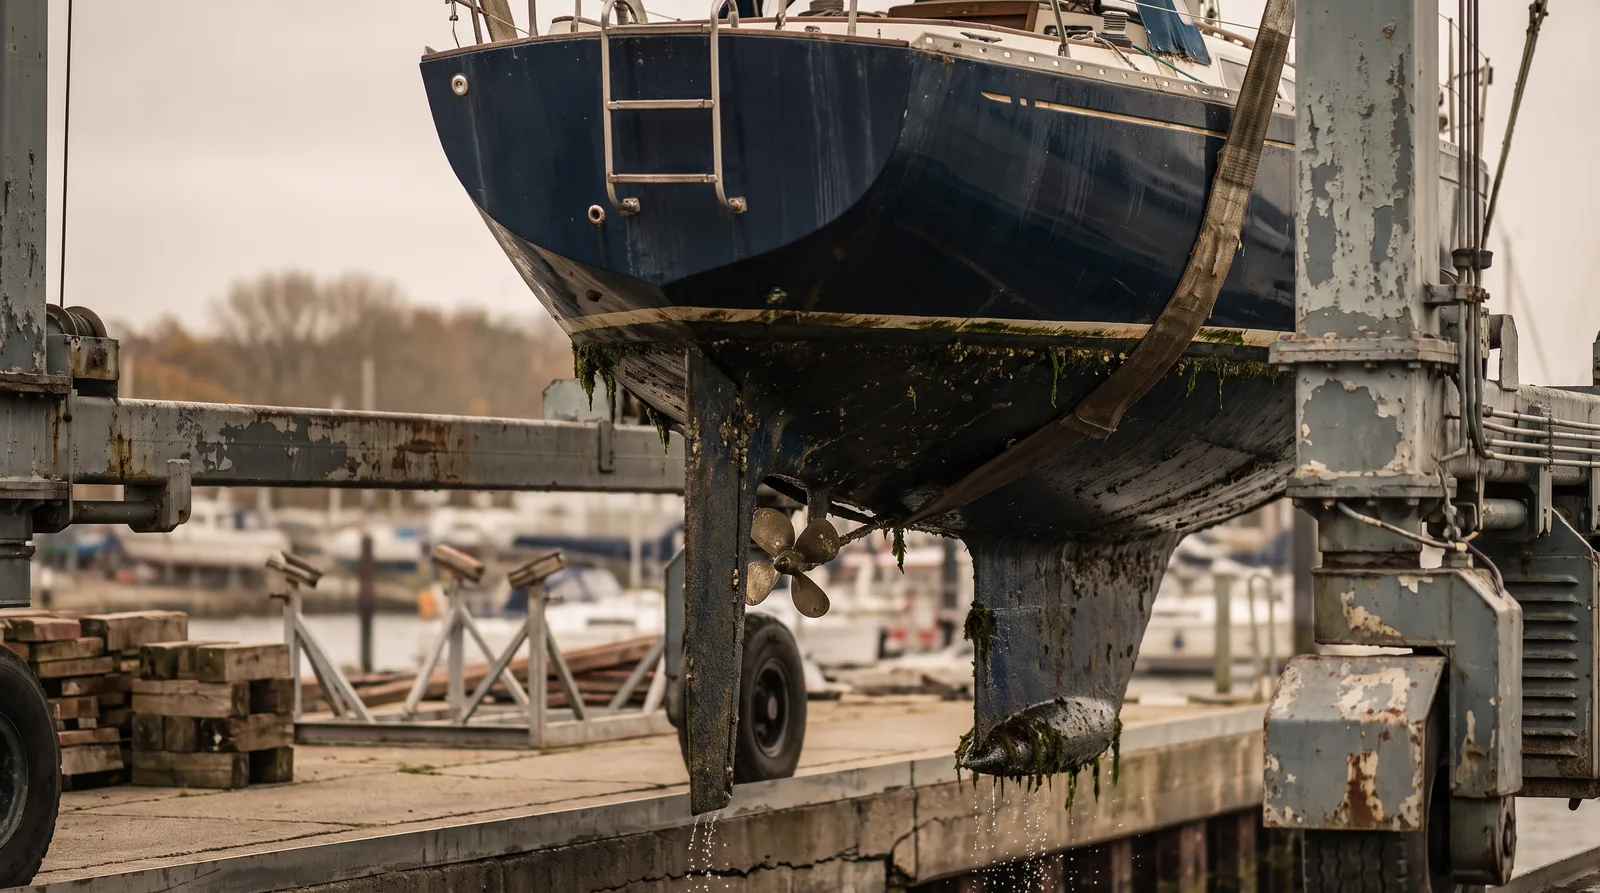
Zwischen Ende September und Anfang November hängt an fast jedem Liegeplatz in Deutschland irgendwann ein Boot in den Gurten. Für die meisten Eigner ist der Krantermin ein Verwaltungsvorgang: Termin buchen, Mast legen lassen, Bock stellen, nach Hause fahren. Tatsächlich ist es der einzige Tag im Jahr, an dem das ganze Boot zu sehen ist. Rumpf, Kiel, Ruder, Welle, Propeller, Saildrivemanschette und die Seeventile von außen liegen zwei Minuten lang frei, während das Wasser abläuft und meistens niemand hinsieht.
Versicherungstechnisch passieren an diesem Tag zwei sehr verschiedene Dinge gleichzeitig, und die werden in der Meldung regelmäßig verwechselt. Das eine ist ein Schaden, der beim Heben entsteht: der Gurt rutscht, das Boot setzt schief auf dem Bock auf, der Bock kippt, die Geberdose des Logs bricht ab. Das andere ist ein Schaden aus der abgelaufenen Saison, der erst jetzt sichtbar wird: die Riefe im Kielansatz von der Grundberührung im Juli, das angeschlagene Ruderblatt, der Haarriss im Gelcoat unter dem Wasserpass. Beide Fälle enden in einer Werftrechnung, aber der Weg dorthin ist ein anderer.
Für den ersten Fall ist der Ausgangspunkt A-2.1.2 in unseren Kaskobedingungen. Dort steht, dass der Versicherungsschutz auch besteht während des Aufenthalts an Land, einschließlich An-Land-Ziehen und Zu-Wasser-Lassen oder während einer Reparatur, Inspektion, Überholung, an einem für Wassersport-Fahrzeuge objektiv geeigneten Liegeplatz. Das Heben selbst ist also kein Loch im Schutz, sondern ausdrücklich mit drin. Wichtig ist der Prüfstein am Satzende: objektiv geeignet. Ein Bootskran auf einem Werftgelände ist das, eine geliehene Baumaschine auf einer Wiese hinter dem Vereinsheim ist es nicht, und wer sein Trailerboot mit dem Frontlader eines Bekannten aus dem Wasser holt, fragt besser vorher als hinterher.
Der zweite Fall führt direkt zu A-3.2. Danach sind Inspektionskosten bis maximal 500 Euro mitversichert, die infolge einer uns angezeigten Grundberührung entstehen. Die Betonung liegt auf angezeigt. Wer im Juli auf eine Sandbank gerät, weiterfährt, weil nichts auffällt, und erst beim Kranen im Oktober die Schramme am Kiel sieht, hat drei Monate ohne Meldung hinter sich. Verloren ist damit nichts, aber die Ursachenfrage wird schwieriger, weil wir sie dann aus Fotos rekonstruieren müssen statt aus einem Anruf von damals. Bei einer Segelyacht mit Kielbolzen ist genau das der Punkt, an dem ein Gutachten teuer wird.
Was der Kran nicht ist: eine Rechnung, die die Kasko trägt. Die Bedingungen sind hier eindeutig, A-9.8.1 in der Premium-Fassung und A-8.4.1 in der Basis-Fassung sagen denselben Satz: Krankosten werden erstattet, sofern sie schadenbedingt angefallen sind. Das saisonale Auswassern ist Unterhalt und damit nicht schadenbedingt. Muss das Boot dagegen wegen eines gemeldeten Schadens aus dem Wasser, gehören die Krankosten zur Schadenrechnung. Dasselbe gilt für die Transportkosten zur Reparaturwerft, die nach A-9.4 wie die Wiederherstellungskosten ersetzt und auf die Versicherungssumme angerechnet werden.
Eine Sache, die im Trubel des Krantags regelmäßig nebenbei passiert: das Unterschreiben. Viele Werften und Vereine legen vor dem Heben ein Formular vor, in dem die Haftung für den Kranvorgang begrenzt oder ausgeschlossen wird. Man unterschreibt das im Stehen, mit dem Fender unter dem Arm. Später wird das relevant, weil B-3.2.5 den Eigner verpflichtet, uns alle Auskünfte und Unterlagen zu überlassen, die zur Geltendmachung eines Anspruchs gegen einen Dritten nötig sind. Wer vorher unterschrieben hat, dass niemand haftet, kann diesen Anspruch selbst entwertet haben. Das Formular hat selten mehr als eine Seite, Lesen dauert zwei Minuten.
Auch der Weg über die Haftpflicht wird an diesem Tag oft falsch gedacht. Schwingt das eigene Boot in den Gurten gegen das Nachbarboot, ist das kein Kaskoschaden am eigenen Rumpf mit einem Zusatz für den Nachbarn, sondern es sind zwei getrennte Vorgänge. A-6.9 der Kaskobedingungen sagt ausdrücklich, dass Haftpflichtansprüche Dritter vom Kaskoschutz ausgeschlossen sind. Der Schaden am fremden Boot läuft über die Wassersport-Haftpflicht, der eigene über die Kasko, und beide brauchen eine eigene Meldung. Bei einem Katamaran oder einer breiten Motoryacht, die mit Sondergurten und wenig Platz gehoben werden, ist das kein theoretischer Fall.
Und dann ist da die Grenze, die im Herbst am häufigsten übersehen wird, A-6.2 d. Konstruktions-, Fabrikations- oder Materialfehler sowie Abnutzung im gewöhnlichen Gebrauch sind an den unmittelbar betroffenen Teilen nicht versichert, etwaige Schäden als unmittelbare Folge daraus dagegen schon. Praktisch heißt das: Reißt eine seit Jahren korrodierte Hebeöse beim Anschlagen, ist die Öse selbst kein Fall für uns, der Schaden, den das fallende Boot anrichtet, sehr wohl. Genau deshalb lohnt der Blick auf die Anschlagpunkte, bevor der Gurt dran ist, und nicht erst danach. Bei Klassikern mit originalen Beschlägen gilt das doppelt.
Die praktische Empfehlung aus unserer Regulierung ist unspektakulär und wirkt jedes Jahr: einmal um das hängende Boot herumgehen und fotografieren, solange es in den Gurten ist. Rumpf beidseitig, Kiel von vorn und hinten, Ruder, Propeller, Welle, Seeventile, Anoden. Das dauert drei Minuten, kostet nichts und ist im Streitfall der einzige Beleg dafür, in welchem Zustand das Boot aus dem Wasser kam. Wer diese Bilder hat, muss im Frühjahr nicht diskutieren, ob der Schaden vor oder nach dem Winterlager entstanden ist. Wer sie nicht hat, diskutiert, und der Nachweis liegt beim Eigner.
Zum Abhaken
Häufige Fragen
Ist mein Boot beim Kranen überhaupt versichert?
Ja. A-2.1.2 der Kaskobedingungen nennt den Aufenthalt an Land einschließlich An-Land-Ziehen und Zu-Wasser-Lassen ausdrücklich, vorausgesetzt der Platz ist für Wassersportfahrzeuge objektiv geeignet.
Zahlt die Kasko meine Kranrechnung im Herbst?
Das saisonale Auswassern nicht. Krankosten werden erstattet, sofern sie schadenbedingt angefallen sind, also wenn das Boot wegen eines gemeldeten Schadens aus dem Wasser muss.
Beim Kranen ist mein Boot gegen das Nachbarboot geschwungen. Was melde ich wo?
Das sind zwei Vorgänge. Der Schaden am fremden Boot gehört in die Wassersport-Haftpflicht, der eigene in die Kasko. A-6.9 schließt Haftpflichtansprüche Dritter vom Kaskoschutz ausdrücklich aus.
Ich sehe jetzt eine Schramme am Kiel von einer Grundberührung im Sommer. Zu spät?
Melden Sie es trotzdem, unverzüglich nach Kenntnis. Inspektionskosten sind bis 500 Euro nach angezeigter Grundberührung mitversichert, und je später die Meldung, desto aufwendiger wird die Ursachenklärung.
Die Werft will vor dem Heben eine Haftungsfreistellung unterschrieben haben.
Lesen Sie den Text erst. B-3.2.5 verpflichtet Sie, uns die Unterlagen für einen Anspruch gegen Dritte zu überlassen, und ein vorab unterschriebener Ausschluss kann genau diesen Anspruch entwerten.
Dazu passt