Magazin / Magazin
Oktober am Steg: warum ein Sturm erst ab Windstärke 8 einer ist
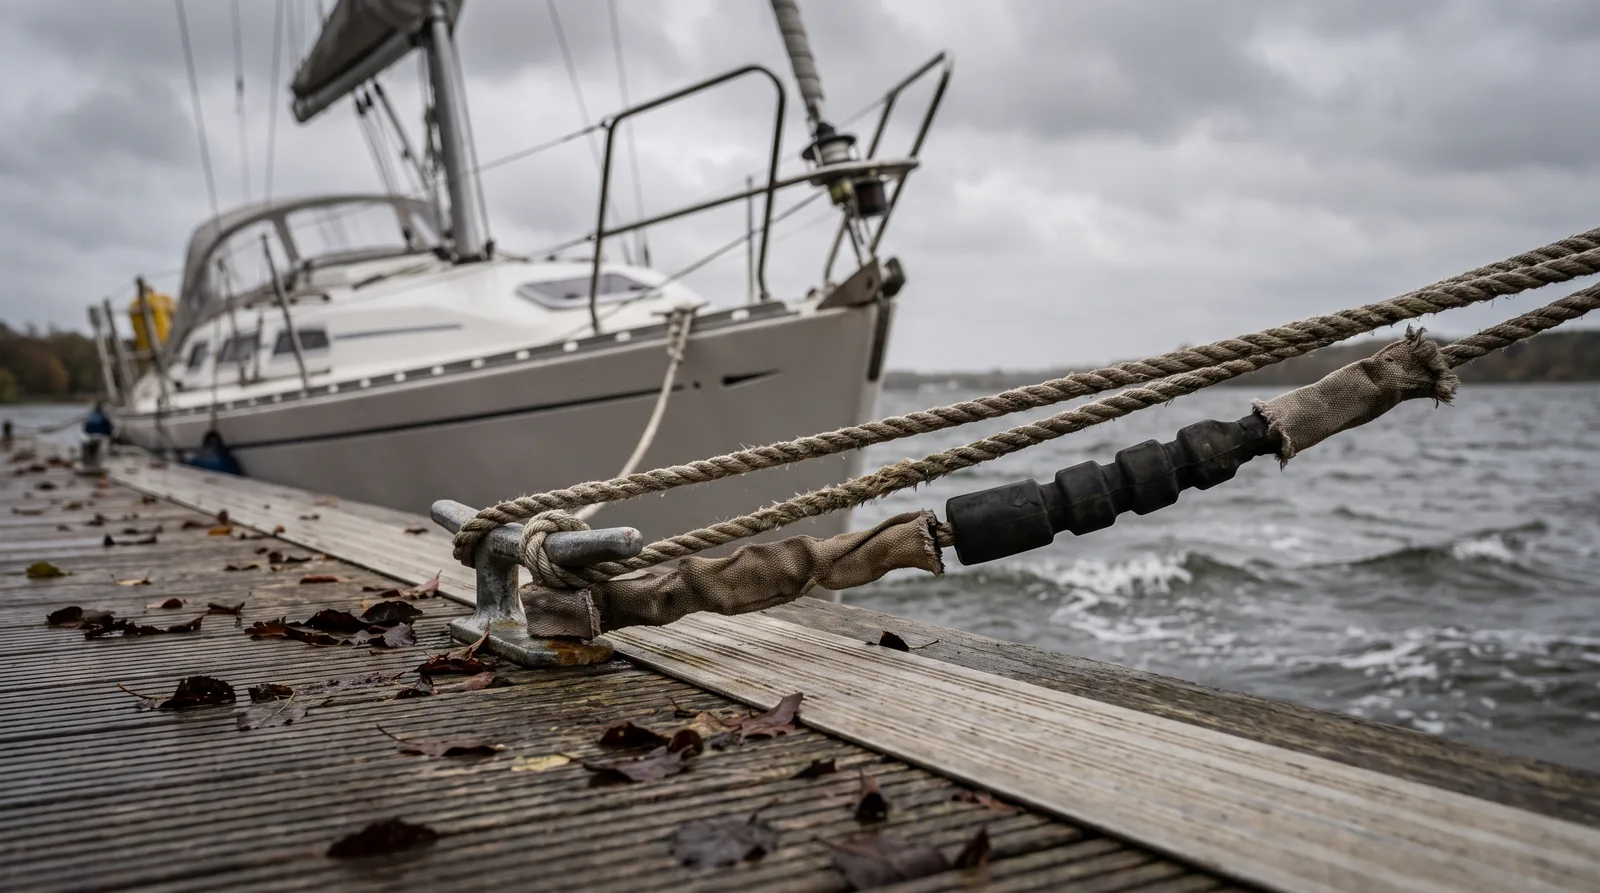
Herbststurm über dem halbleeren Hafen: Windstärke 8 ist die Grenze, ab der die Bedingungen von Sturm sprechen. Und wer sein Boot nicht verholen lassen kann, verliert je nach Fassung den Schutz.
20. September 20268 min LesezeitNAMMERT Assekuradeur GmbH
Der Oktober ist der Monat, in dem die meisten Boote noch im Wasser liegen und die wenigsten Eigner an Bord sind. Die Segelyacht am Dauerliegeplatz, das Motorboot in der Box, der Trawler an der Mole: alle warten auf einen Krantermin, der erst in zwei oder drei Wochen ansteht. Genau in diese Lücke fallen die ersten Herbststürme, und mit ihnen die Frage, wer eine durchgeriebene Leine, eine eingedrückte Scheuerleiste oder ein volllaufendes Schiff bezahlt.
Der erste Satz dazu steht in den Kasko-Bedingungen unter A-3.1.2. Versichert sind Naturgewalten wie Sturm, Hagel, Blitzschlag und Erdbeben. Was ein Sturm ist, schreibt die Basis-Fassung ausdrücklich hin: eine wetterbedingte Luftbewegung von mindestens Windstärke 8 nach Beaufort, also 62 Kilometer je Stunde. Darunter ist es ein frischer Tag, und im Vertrag ist es keine Naturgewalt.
Das ist keine Spitzfindigkeit, sondern der Unterschied zwischen Zahlen und Ablehnen. Eine Sieben aus Nordwest, die zwei Tage durchsteht, reibt eine Vorleine auf und setzt die Yacht gegen die Dalben. Der Schaden sieht aus wie ein Sturmschaden, er ist aber keiner im Sinne von A-3.1.2. In der Basis-Kasko führt von dort auch kein zweiter Weg zum Ziel, denn A-3.1 kennt in dieser Fassung nur Naturgewalten, Brand und Explosion sowie den Diebstahl des ganzen Fahrzeugs. Basis Plus und Premium nennen in A-3.1.1 zusätzlich den Unfall des Fahrzeugs, Stranden, Kentern und die Kollision mit festen Gegenständen eingeschlossen.
Der zweite Satz ist der Ausschluss der Witterungseinflüsse. Regen, Schnee, Eis, Hitze, Frost und Sonneneinwirkung sind ausgenommen, in der Basis unter A-5.2 i, in Basis Plus und Premium unter A-6.2 i. Die Ausnahme davon ist schmal: Basis Plus und Premium leisten, wenn der Schaden Folge eines Sturms ist, die Basis, wenn er Folge einer versicherten Elementargefahr ist. Wasser, das vier Wochen lang durch eine undichte Luke läuft, ist weder das eine noch das andere.
Der dritte Satz ist der, den fast niemand kennt. Die Basis-Kasko leistet keinen Ersatz für Schäden, die entstehen, wenn das Fahrzeug länger als 24 Stunden vor offener Küste unbemannt stillliegt und nicht sichergestellt ist, dass es bei drohender Gefahr unverzüglich verholt werden kann. Das steht in A-5.3 a. In Basis Plus sind es 48 Stunden, nachzulesen in A-6.3 a. Die Premium-Fassung führt diesen Ausschluss in ihrem A-6.3 nicht mehr auf.
Praktisch bedeutet das für den Oktober: Wer sein Boot vor offener Küste liegen lässt und selbst dreihundert Kilometer entfernt wohnt, braucht jemanden mit Schlüssel, Rufnummer und Auftrag. Hafenmeister, Vereinskamerad oder Nachbarlieger, entscheidend ist nicht die Freundschaft, sondern dass das Verholen tatsächlich möglich ist und dass Sie das im Streitfall zeigen können. Eine kurze Nachricht mit Datum und Namen ist dafür mehr wert als jede mündliche Zusage am Steg.
Kommt die Warnung, gilt B-3.2.2: Sie müssen aus eigener Initiative alle zumutbaren Maßnahmen ergreifen, die den Schaden abwenden oder mindern. Was Sie dafür aufwenden, wird nach A-4.1 in der Basis und A-5.1 in Basis Plus ersetzt, ausdrücklich auch dann, wenn die Mühe vergeblich war. Wer die Warnung dagegen sieht und nichts tut, riskiert nach B-3.3 eine Kürzung im Verhältnis zur Schwere des Verschuldens, bei Vorsatz den ganzen Schutz.
Zum Abhaken
Häufige Fragen
Mein Boot lag bei Windstärke 7 am Steg und hat die Scheuerleiste verloren. Ist das ein Sturmschaden?
Nach A-3.1.2 ist Sturm erst eine wetterbedingte Luftbewegung ab Windstärke 8. Bei sieben Beaufort greift die Naturgewalt nicht. In Basis Plus und Premium bleibt der Weg über den Unfall des Fahrzeugs nach A-3.1.1, in der Basis-Fassung gibt es diesen Weg nicht.
Was heißt vor offener Küste?
Die Bedingungen erklären den Begriff nicht. Gemeint ist erkennbar ein Liegeplatz, an dem Wind und Seegang ungehindert stehen. Wo Zweifel bestehen, lassen Sie sich den Liegeplatz vor dem Winter schriftlich einordnen, ein mündliches Ja hilft im Schadenfall nicht.
Ist ein Frostschaden am Motorblock im November ein Versicherungsfall?
Nein. Frost steht ausdrücklich im Ausschluss der Witterungseinflüsse, in der Basis unter A-5.2 i, in Basis Plus und Premium unter A-6.2 i. Erst wenn der Frostschaden Folge eines Sturms oder einer versicherten Elementargefahr ist, wird daraus ein Fall.
Muss ich jeden Sturm melden, auch ohne sichtbaren Schaden?
Zu melden ist nach B-3.2.1 der Versicherungsfall, nicht das Wetter. Sinnvoll sind trotzdem Fotos vom Zustand nach dem Sturm: zeigt sich der Schaden erst beim Kranen, lässt sich der Zeitpunkt sonst kaum noch belegen.
Dazu passt