Alles zur Versicherung: Hausrat
Brauche ich eine Hausratversicherung?
Privat
Privathaftpflicht Hausrat Wohngebäude Elementarschaden Photovoltaik Bauherrenversicherung Kfz-Versicherung Fahrrad und E-Bike Reiseversicherung Drohnenversicherung Hunde- und Pferdehaftpflicht Tierkrankenversicherung Rechtsschutz Unfallversicherung Berufsunfähigkeit Risikoleben Sterbegeld Private Rente Private Krankenversicherung Krankenzusatz Zahnzusatz PflegezusatzGewerbe
Betriebshaftpflicht Berufshaftpflicht D&O-Versicherung Firmenrechtsschutz Inhaltsversicherung Gewerbegebäude Betriebsunterbrechung Elektronikversicherung Maschinenversicherung Bauleistung Transportversicherung Flottenversicherung Cyberversicherung Warenkreditversicherung Betriebsrente (bAV) Betriebliche Krankenversicherung Gruppenunfallversicherung Nach BetriebsartRatgeber
Welche Versicherungen brauche ich? Wer zahlt den Schaden? Versicherungen, die nicht jeder braucht Kündigungsfristen Versicherungsfragen Bedingungen aller Tarife vergleichenVersicherer
Versicherer von A bis Z Versicherer in Österreich Versicherer in Spanien Beschwerden im VergleichKontakt
03375 / 29 12 77 Kontakt Kunden-Login, Verträge, DokumenteSprache
Österreich English Español Boot und YachtVersicherungsmakler / Versicherungsfragen / Hausrat
Kurz gesagt
Meist ja. Wenn Ihr Aquarium ausläuft, gilt das Wasser nach den Musterbedingungen für die Hausratversicherung (VHB 2022) als Leitungswasser: Die Hausratversicherung zahlt Ihre nassen Möbel und Geräte, die Gebäudeversicherung Boden und Wände. Fische und Pflanzen sind ausgeschlossen. Schäden beim Nachbarn zahlt Ihre Privathaftpflicht nur, wenn Sie den Schaden verschuldet haben.
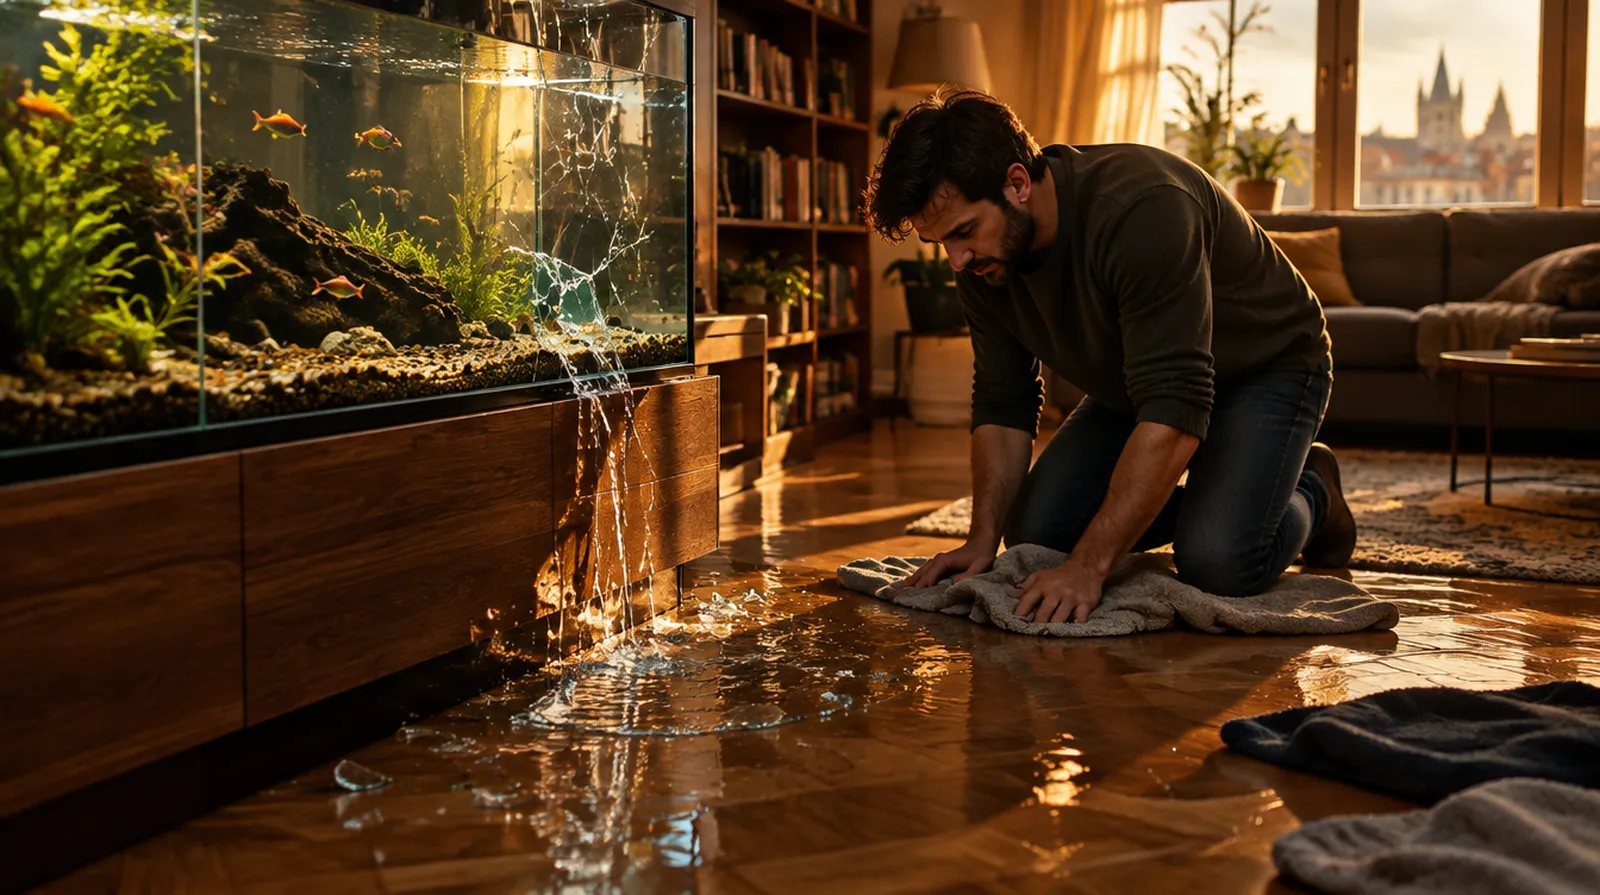
Was ein Wasserschaden kostet und was der Schutz kostet, nach veröffentlichten Angaben.
| Beispiel | Richtwert |
|---|---|
| Trocknung durch einen Fachbetrieb, mit Geräten und Messungen | etwa 1.500 bis 5.000 Euro |
| Trocknungsgerät selbst gemietet | etwa 50 bis 150 Euro je Gerät und Woche, dazu 5 bis 15 Euro Strom am Tag |
| Leitungswasserschäden an Wohngebäuden in Deutschland 2024 | rund 4,9 Milliarden Euro |
| Hausratversicherung, 2 Zimmer, 65 Quadratmeter | etwa 70 bis 140 Euro im Jahr |
| Beckengröße, ab der ein Zuschlag möglich ist | ab etwa 1.000 Litern |
Stand Oktober 2026.
Die Beträge im Rechenbeispiel sind angenommene Werte zur Veranschaulichung.
Ob Ihr Vertrag Aquarien einschließt, steht in Ihren Bedingungen unter Leitungswasser;
das genaue Angebot holen wir ein.
Rechenbeispiel
Das Wasser läuft über das Laminat bis in die Wohnung darunter. Die Naht war gepflegt, ein Verschulden ist nicht erkennbar.
| Sofa, Teppich und Sideboard nass | 1.800 Euro, zahlt ihre Hausratversicherung |
| Laminat und Trocknung des Estrichs | 3.000 Euro, zahlt die Gebäudeversicherung des Vermieters |
| Decke und Sachen beim Nachbarn | 2.500 Euro, zahlen Gebäudeversicherung und Hausrat des Nachbarn |
| Fische, Pflanzen und neues Becken | 700 Euro, trägt sie selbst |
Von 8.000 Euro Schaden bleiben 700 Euro bei ihr, dazu eine Selbstbeteiligung, falls vereinbart. Hätte sie den Schaden verschuldet, hätte ihre Privathaftpflicht die 2.500 Euro beim Nachbarn übernommen.
Die Musterbedingungen des Gesamtverbands der Versicherer, kurz GDV, beschreiben Leitungswasser als Wasser, das bestimmungswidrig ausgetreten ist, also dort, wo es nicht hingehört. Neben Rohren, Heizung und Geräten nennen sie ausdrücklich Wasserbetten und Aquarien. Das gilt in den Hausratbedingungen VHB 2022 und in den Gebäudebedingungen VGB 2022 gleich.
Ihr Vertrag kann abweichen. Ältere Bedingungen und manche Tarife regeln Aquarien anders, und viele Versicherer wollen das Becken im Antrag mit Volumen und Maßen genannt haben. Ab etwa 1.000 Litern, auch zusammengerechnet aus mehreren Becken, kann ein Zuschlag fällig werden.
| Was nass oder kaputt ist | Wer zahlt | Voraussetzung |
|---|---|---|
| Ihre Möbel, Teppiche, Technik | Ihre Hausratversicherung | Leitungswasser im Vertrag |
| Fische, Pflanzen, Bodengrund | niemand | ausgeschlossen bei Wasser aus dem eigenen Becken |
| Gerissene Scheibe des Beckens | Glasversicherung | nur wenn das Aquarium im Vertrag benannt ist |
| Undichte Silikonnaht | niemand | kein Bruch, also kein Glasschaden |
| Boden, Wände, Decke im eigenen Haus | Ihre Wohngebäudeversicherung | Leitungswasser im Vertrag |
| Boden und Decke der Mietwohnung | Gebäudeversicherung des Vermieters | Rückgriff auf Sie nur bei grober Fahrlässigkeit oder Vorsatz |
| Sachen und Räume des Nachbarn | dessen Versicherungen, bei Verschulden Ihre Privathaftpflicht | Sie haften für den Schaden |
Haustiere wie Fische gehören zum Hausrat. Die Musterbedingungen schließen aber Schäden am Inhalt eines Aquariums aus, die dadurch entstehen, dass Wasser aus diesem Aquarium austritt. Verenden die Fische, weil das Becken leer läuft, zahlt die Hausrat dafür nicht. Bei einem Brand wären sie dagegen mitversichert.
Auch das Becken selbst ist kein Leitungswasserschaden. Bricht die Scheibe, hilft nur eine Glasversicherung, und dort gehören Aquarien nicht zu den Grundsachen, sie müssen im Vertrag ausdrücklich benannt sein. Eine Naht, die nur undicht wird, ist kein Bruch und damit gar nicht versichert.
Läuft das Wasser in die Wohnung darunter, kommt es auf Ihr Verschulden an. Nach § 823 Abs. 1 BGB haftet, wer das Eigentum eines anderen vorsätzlich oder fahrlässig verletzt. Fahrlässig kann es zum Beispiel sein, beim Wasserwechsel den Schlauch unbeaufsichtigt laufen zu lassen. Reißt eine Naht an einem gepflegten Becken ohne jedes Vorzeichen, fehlt es oft am Verschulden. Ob Sie haften, entscheidet der Einzelfall.
Haften Sie, zahlt Ihre Privathaftpflicht den Schaden des Nachbarn. Haften Sie nicht, prüft sie den Anspruch und wehrt ihn für Sie ab. Der Nachbar bekommt seine nassen Sachen dann von seiner eigenen Hausratversicherung, denn auch für ihn ist Wasser aus einem Aquarium Leitungswasser. Hat dessen Versicherer gezahlt und haften Sie, kann er sich das Geld nach § 86 VVG bei Ihnen zurückholen, wofür wieder Ihre Privathaftpflicht eintritt.
Ihre eigenen Sachen zahlt die Privathaftpflicht nie, sie ist nur für Ansprüche anderer da.
Durchnässtes Laminat, Estrich oder die Decke darunter sind Gebäudeschäden. Dafür tritt die Wohngebäudeversicherung des Vermieters ein. Nach der Rechtsprechung des Bundesgerichtshofs (Urteile vom 13.09.2006, unter anderem IV ZR 273/05) verzichtet der Gebäudeversicherer stillschweigend auf den Rückgriff gegen den Mieter, wenn dieser nur leicht fahrlässig gehandelt hat. Bei grober Fahrlässigkeit oder Vorsatz kann er sich an Sie halten.
Für diesen Fall ist in der Privathaftpflicht wichtig, dass Mietsachschäden an Wohnräumen eingeschlossen sind. Die Musterbedingungen sehen das vor, die Höhe der Summe legt jeder Tarif selbst fest.
Für ein kleines Becken mit 50 oder 60 Litern lohnt sich keine eigene Zusatzdeckung. Wichtig sind dann nur drei Dinge: Leitungswasser in der Hausrat, eine Privathaftpflicht mit Mietsachschäden und, wenn Ihnen der Besatz viel wert ist, die ehrliche Erkenntnis, dass Fische bei einem Leck nicht ersetzt werden.
Eine Glasversicherung nur wegen des Aquariums rechnet sich selten, weil eine undichte Naht häufiger ist als eine gebrochene Scheibe und ohnehin nicht gedeckt wäre.
Fragen und Antworten
Nein, wenn sie sterben, weil das Wasser aus dem eigenen Becken ausläuft.
Die Musterbedingungen schließen das aus.
Bei anderen Gefahren wie einem Brand sind Fische als Haustiere mitversichert.
Der Nachbar meldet seine Sachen seiner Hausratversicherung,
Decke und Wände gehen an die Gebäudeversicherung.
Haben Sie den Schaden verschuldet, holen sich diese Versicherer das Geld bei Ihnen zurück,
und Ihre Privathaftpflicht zahlt.
Nein.
Die Privathaftpflicht ist nur für Schäden da, die Sie anderen zufügen.
Für das Becken selbst kommt allein eine Glasversicherung infrage,
wenn die Scheibe bricht und das Aquarium im Vertrag steht.
Viele Versicherer fragen im Antrag danach und wollen Volumen und Maße wissen.
Ab etwa 1.000 Litern kann ein Zuschlag anfallen.
Wer ein großes Becken verschweigt, riskiert Streit im Schadenfall.
Dann stammt das Wasser nicht aus dem Aquarium.
Plansch- und Reinigungswasser schließen die Musterbedingungen ausdrücklich aus,
die Hausrat zahlt dafür in der Regel nicht.
Ja.
Die Musterbedingungen nennen Wasserbetten und Aquarien in einem Atemzug als Quelle von
Leitungswasser.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Hausrat
Brauche ich eine Hausratversicherung?
Was zahlt die Hausratversicherung bei einem Wasserschaden?
Bei einem Wasserschaden aus der Leitung zahlt die Hausratversicherung den Neuwert Ihrer…
Lohnt sich eine Glasversicherung?
Für viele Mieter eher nicht. Sie kostet für eine Wohnung mit 70 bis 90 Quadratmetern etwa 40…
Was ist in der Hausratversicherung versichert?
Versichert sind alle beweglichen Sachen in Ihrer Wohnung, also Möbel, Kleidung, Technik…
Was muss ich im Hausrat-Schadenfall tun?
Im Hausrat-Schadenfall den Schaden sofort melden, bei Einbruch zusätzlich die Polizei rufen.…
Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Wir sind Makler und vermitteln Ihnen genau den Tarif, den Sie gewählt haben,
bei jedem Versicherer am Markt.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen