Alles zur Versicherung: Hausrat
Brauche ich eine Hausratversicherung?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Hausrat
Kurz gesagt
Schaden sofort melden, bei Einbruch zusätzlich die Polizei rufen. Schaden klein halten, alles fotografieren und nichts wegwerfen. Nach einem Einbruch gehört eine Liste der gestohlenen Sachen mit Neuwert zu Polizei und Versicherer. Ein Einbruch kostete 2025 im Schnitt rund 3.850 Euro. Wer diese Pflichten verletzt, riskiert Kürzungen.
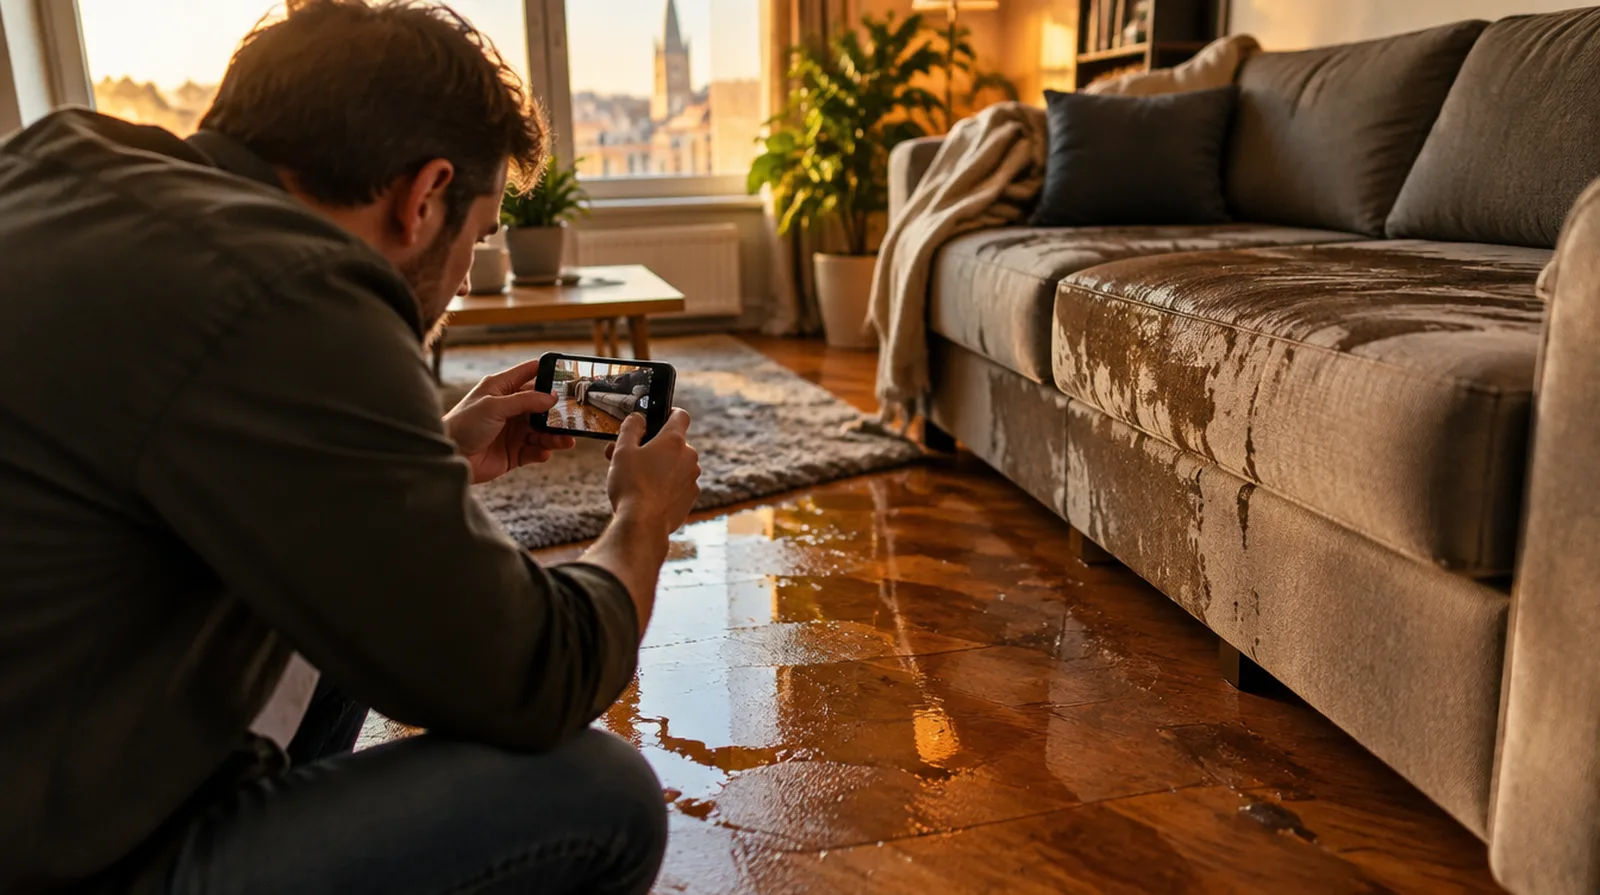
Was Hausratschäden im Schnitt kosten, nach den veröffentlichten Zahlen der Versicherer.
| Beispiel | Richtwert |
|---|---|
| Durchschnittlicher versicherter Einbruchschaden 2025 | rund 3.850 Euro |
| Durchschnittlicher Blitz- und Überspannungsschaden 2025 | rund 1.760 Euro |
| Wohnungseinbrüche mit Leistung der Hausrat 2025 | rund 100.000 Fälle, zusammen etwa 380 Millionen Euro |
| Schlichtung beim Versicherungsombudsmann | 0 Euro für Sie, verbindlich für den Versicherer bis 10.000 Euro |
Stand September 2026, aus Veröffentlichungen des Versicherungsverbands und des Ombudsmanns. Für den Einzelfall zählen Ihre Bedingungen; im Schadenfall helfen wir bei Meldung und Belegen.
Rechenbeispiel
Die Wohnungstür wurde aufgehebelt. Gestohlen wurden Laptop, Kamera und Schmuck, die Tür ist beschädigt. Versicherungssumme ausreichend, 150 Euro Selbstbeteiligung.
| Laptop, Neupreis heute | 1.200 Euro |
| Kamera mit Objektiv | 900 Euro |
| Schmuck, nicht im Tresor | 1.500 Euro |
| Notdürftige Sicherung der Tür am selben Abend | 250 Euro |
| Summe | 3.850 Euro |
| Abzüglich Selbstbeteiligung | 150 Euro |
Erstattet werden 3.700 Euro, wenn die Stehlgutliste vollständig und rechtzeitig vorliegt und der Schmuck unter der Wertsachengrenze bleibt. Die Tür selbst zahlt bei Mietern oft die Gebäudeversicherung des Vermieters.
Zuerst kommt die Sicherheit: Bei Brand und Wasser Menschen in Sicherheit bringen, Strom und Wasser abstellen, wenn das gefahrlos geht. Nach einem Einbruch nichts anfassen und die Polizei unter 110 rufen.
Danach müssen Sie den Schaden so klein wie möglich halten. Das heißt zum Beispiel: Wasser aufnehmen, nasse Möbel aus dem Raum holen, eine kaputte Tür notdürftig sichern und gestohlene Bank- und Kreditkarten sperren. Die Kosten dafür übernimmt der Versicherer in der Regel mit.
| Schadenart | Was sofort zu tun ist |
|---|---|
| Einbruch | Polizei rufen, nichts verändern, Karten sperren, Versicherer melden |
| Leitungswasser | Wasser abdrehen, Vermieter informieren, Möbel retten, Fotos machen |
| Brand | Feuerwehr, danach Fotos, Ruß nicht selbst wegwischen |
| Überspannung nach Gewitter | Geräte vom Netz, aufbewahren, Uhrzeit notieren |
| Fahrraddiebstahl | Polizei anzeigen, Rahmennummer und Kaufbeleg bereithalten |
Melden Sie den Schaden telefonisch, per Mail oder über das Kundenportal, und zwar sofort. Unverzüglich bedeutet ohne schuldhaftes Zögern. Einige Bedingungen verlangen nach einem Einbruch sogar eine Meldung innerhalb eines Tages. Mehrere Wochen Pause gelten in Streitfällen oft als zu spät.
Machen Sie Fotos vom Schaden, bevor Sie aufräumen. Heben Sie beschädigte Sachen auf, bis der Versicherer zustimmt. Kaufbelege, Kontoauszüge, Garantiekarten und alte Fotos aus der Wohnung helfen beim Nachweis, was Sie besessen haben.
In die Liste gehört jede gestohlene oder beschädigte Sache mit genauer Beschreibung, Marke, Alter und dem Preis für einen gleichwertigen Neukauf. Sie geht an die Polizei und getrennt an den Versicherer. Nur bei der Polizei abzugeben, reicht nicht.
Reichen Sie die Liste so schnell wie möglich ein. Fällt Ihnen später noch etwas ein, ergänzen Sie es schriftlich. Wer die Liste gar nicht oder sehr spät einreicht, riskiert, dass der Versicherer kürzt oder ganz ablehnt.
Der Versicherer darf Fragen stellen, Belege anfordern und einen Gutachter oder Regulierer schicken. Sie müssen wahrheitsgemäß antworten. Falsche Angaben, auch zu Kleinigkeiten, können den ganzen Anspruch kosten.
Er darf aber nicht einfach monatelang schweigen. Ist nach einem Monat noch nicht alles geklärt, können Sie einen Abschlag auf den Betrag verlangen, der sicher feststeht. Lehnt er ab, lassen Sie sich die Gründe schriftlich geben.
Ein sehr kleiner Schaden knapp über der Selbstbeteiligung bringt oft wenig. Mehrere Meldungen in kurzer Zeit können dazu führen, dass der Versicherer den Vertrag kündigt oder den Beitrag erhöht. Rechnen Sie also kurz nach, bevor Sie einen Kleinschaden einreichen.
Das gilt nicht bei Einbruch: Den müssen Sie wegen der Polizei ohnehin anzeigen, und der Versicherer sollte davon wissen.
Fragen und Antworten
Unverzüglich, also ohne schuldhaftes Zögern. Nach einem Einbruch am besten noch am selben oder nächsten Tag. Einige Bedingungen nennen für Einbruch ausdrücklich einen Tag.
Andere Nachweise helfen auch: Kontoauszüge, Bestellungen im Onlinekonto, Garantiekarten, Fotos aus der Wohnung oder Zeugen. Ganz ohne Nachweis wird es schwierig.
Notmaßnahmen, die weiteren Schaden verhindern, ja. Größere Reparaturen oder das Entsorgen von Möbeln sprechen Sie vorher mit dem Versicherer ab.
Ja, nach einem Schadenfall können beide Seiten kündigen. Bei einem einzigen berechtigten Schaden ist das selten, bei mehreren kurz hintereinander kommt es vor.
Lassen Sie sich die Ablehnung schriftlich begründen und prüfen Sie sie. Danach können Sie sich kostenlos an den Versicherungsombudsmann wenden, bevor Sie an ein Gericht denken.
Ja, das gehört zu seiner Aufgabe. Er kennt Ihre Bedingungen, hilft bei Meldung und Belegen und hakt nach, wenn es stockt.
NAMMERT Versicherungsmakler
Wir vergleichen mehrere Versicherer und melden uns mit einem Vorschlag. Für Sie kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Hausrat
Brauche ich eine Hausratversicherung?
Was zahlt die Hausratversicherung nach einem Einbruch?
Nach einem Einbruch ersetzt die Hausratversicherung den Neupreis der gestohlenen Sachen, Reparaturen an beschädigten M …
Wann zahlt die Hausratversicherung nicht?
Die Hausratversicherung zahlt nicht, wenn die Gefahr nicht versichert ist, etwa Hochwasser ohne Elementarbaustein oder …
Zahlt die Hausrat bei Überspannung durch Blitz?
Ja, wenn Überspannung durch Blitz in Ihrem Vertrag steht. Neuere Tarife haben das fast immer drin, ältere oft nur mit …
Zahlt die Hausrat auch bei grober Fahrlässigkeit?
Ja, wenn Ihr Vertrag auf den Einwand der groben Fahrlässigkeit verzichtet. Ohne diese Klausel darf der Versicherer nac …
NAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen