Alles zur Versicherung: Hausrat
Brauche ich eine Hausratversicherung?
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Bootsversicherung vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? Kundenstimmen KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Bootsfinanzierung Warnlage Gefahrenstellen Fahrtgebiet und Standort Gestohlen gemeldet Magazin und Podcast MitmachenIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Versicherungsfragen / Hausrat
Kurz gesagt
Bei einem Wasserschaden aus der Leitung zahlt die Hausratversicherung den Neuwert Ihrer beschädigten Sachen, etwa Möbel, Teppiche, Kleidung und Technik, dazu Aufräumen und oft Hotelkosten. Böden, Wände und Rohre zahlt sie nicht, das ist Sache der Gebäudeversicherung. Wasser von außen durch Starkregen oder Hochwasser ist nur mit Elementarschutz dabei, nicht schon bei einem einfachen Vertrag.
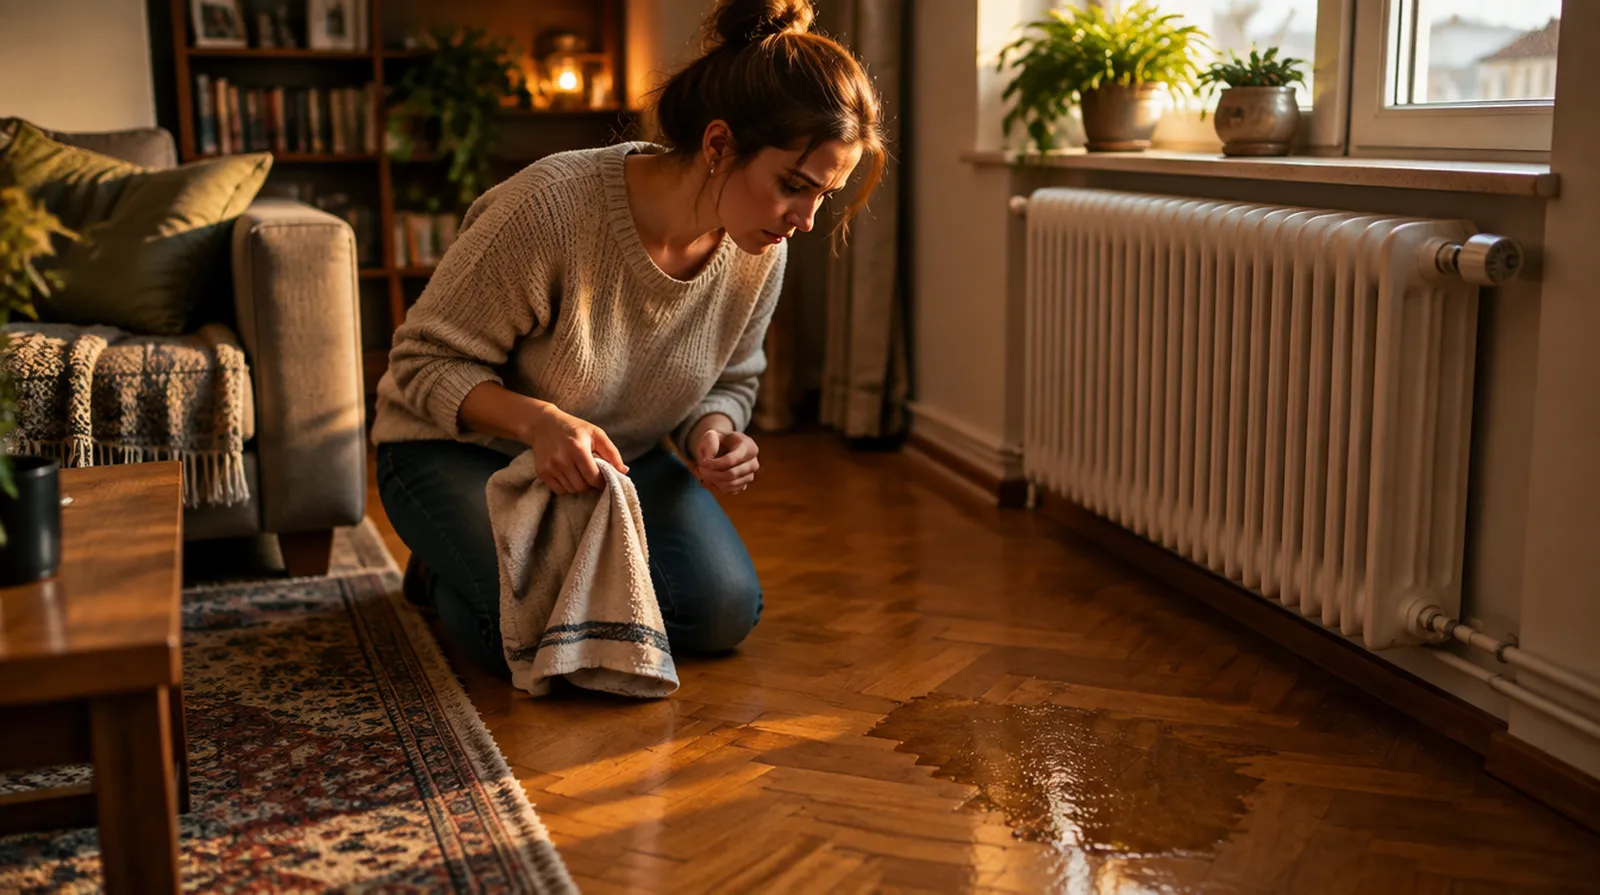
Was Schäden und Schutz kosten, nach veröffentlichten Angaben.
| Beispiel | Richtwert |
|---|---|
| Trocknung durch einen Fachbetrieb, Geräte und Messungen | etwa 1.500 bis 5.000 Euro |
| Gemietetes Trocknungsgerät | etwa 50 bis 150 Euro je Gerät und Woche, dazu 5 bis 15 Euro Strom am Tag |
| Leitungswasserschäden, die Hausratversicherer in einem Jahr (2019) bezahlt haben | rund 280 Millionen Euro |
| Hausrat für 75 bis 80 Quadratmeter, Leitungswasser eingeschlossen | etwa 25 bis 120 Euro im Jahr |
Richtwerte, Stand Oktober 2026, aus veröffentlichten Angaben.
Der Aufschlag für Elementarschutz in der Hausrat, meist einige Euro bis wenige Dutzend Euro im Jahr je nach Lage, ist ein Richtwert aus der Angebotspraxis, ebenso die Hotelgrenzen.
Rechenbeispiel
Das Wasser steht im Flur und im Wohnzimmer. Der Laminatboden gehört dem Vermieter, die Möbel und die Technik Ihnen. Vertrag mit 150 Euro Selbstbeteiligung.
| Sofa, Neupreis | 1.800 Euro |
| Teppich und Kommode | 1.000 Euro |
| Laptop und Router auf dem Boden | 1.100 Euro |
| Möbel auslagern während der Trocknung | 400 Euro |
| Selbstbeteiligung | minus 150 Euro |
Die Hausrat zahlt rund 4.150 Euro. Laminat, Estrich und Trocknungsgeräte zahlt die Gebäudeversicherung des Vermieters.
Die Hausratversicherung meint mit Wasserschaden in erster Linie Leitungswasser. Gemeint ist Wasser, das aus Zu- oder Ableitungen, der Heizung, Geräten wie Wasch- und Spülmaschine oder aus Aquarium und Wasserbett austritt, ohne dass es dort hingehört.
Auch Wasser, das bei Sturm durch ein zerstörtes Fenster oder Dach eindringt, ist meist gedeckt. Regen durch ein offen gelassenes Fenster dagegen nicht, und Wasser, das von außen durch den Boden drückt, fällt unter Elementarschaden.
| Ursache | Hausrat zahlt? |
|---|---|
| Geplatzter Schlauch der Waschmaschine | ja, als Leitungswasser |
| Rohrbruch beim Nachbarn über Ihnen | ja, für Ihre Sachen |
| Ausgelaufenes Aquarium oder Wasserbett | ja, in den meisten Tarifen |
| Starkregen, Rückstau aus dem Kanal, Hochwasser | nur mit Elementarschutz |
| Regen durch offenes Fenster | nein |
| Schimmel durch dauernde Feuchtigkeit | in der Regel nein |
Ersetzt wird der Neuwert, also der Preis für gleichwertige neue Sachen. Ist eine Reparatur günstiger, zahlt der Versicherer die Reparatur. Dazu kommen Kosten für Aufräumen und Entsorgung sowie für das Ein- und Auslagern der Möbel während der Trocknung.
Ist die Wohnung unbewohnbar, übernehmen viele Tarife Hotelkosten für eine im Vertrag begrenzte Zeit und bis zu einem Höchstbetrag je Tag. Schauen Sie in Ihre Bedingungen, die Grenzen unterscheiden sich stark.
Die Hausrat zahlt alles, was Sie beim Umzug mitnehmen würden. Wände, Estrich, Rohre und den Bodenbelag des Vermieters zahlt die Gebäudeversicherung des Eigentümers, auch die technische Trocknung der Wände.
Haben Sie den Schaden selbst verursacht und läuft das Wasser beim Nachbarn durch die Decke, zahlt dessen Schaden Ihre Privathaftpflicht. Ihre eigenen Sachen bleiben ein Fall für Ihre Hausrat.
Lässt jemand die alte Waschmaschine ohne Aufsicht laufen oder den Wasserhahn im Winter offen, kann der Versicherer wegen grober Fahrlässigkeit kürzen, wenn der Tarif sie nicht einschließt. Auch Wertsachen wie Bargeld und Schmuck sind nur bis zu einer Grenze ersetzt.
Elementarschutz brauchen Sie nicht zwingend, wenn Sie hoch im Mehrfamilienhaus wohnen und kein Keller mit Ihren Sachen voll Wasser laufen kann. Im Erdgeschoss, im Souterrain oder mit Kellerabteil an einem Fluss oder Hang ist er dagegen wichtig.
Fragen und Antworten
Nur wenn Sie ihn als Mieter selbst eingebaut haben. Der Boden des Vermieters gehört zum Gebäude.
Ja, für Ihre Sachen. Ihr Versicherer kann sich das Geld danach vom Nachbarn oder dessen Haftpflicht zurückholen.
Schimmel als Folge eines versicherten Leitungswasserschadens oft ja. Schimmel durch dauernde Feuchtigkeit oder falsches Lüften nicht.
Als Mieter nicht. Trocknung der Wände zahlt die Gebäudeversicherung, den Strom rechnen Sie mit dem Vermieter ab.
Nur mit Elementarschutz. Ohne ihn sind Ihre Sachen im Keller bei Hochwasser und Rückstau nicht gedeckt.
Möglich ist es, und mehrere Schäden in kurzer Zeit können zur Kündigung führen. Kleine Schäden selbst zu tragen, kann sich deshalb lohnen.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns. Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Hausrat
Brauche ich eine Hausratversicherung?
Was ist in der Hausratversicherung versichert?
Versichert sind alle beweglichen Sachen in Ihrer Wohnung, also Möbel, Kleidung, Technik, Vorr …
Wann zahlt die Hausratversicherung nicht?
Die Hausratversicherung zahlt nicht, wenn die Gefahr nicht versichert ist, etwa Hochwasser oh …
Was muss ich im Hausrat-Schadenfall tun?
Im Hausrat-Schadenfall den Schaden sofort melden, bei Einbruch zusätzlich die Polizei rufen. …
Zahlt die Hausrat auch bei grober Fahrlässigkeit?
Ja, wenn Ihr Vertrag auf den Einwand der groben Fahrlässigkeit verzichtet. Ohne diese Klausel …
NAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO.
Vermittlerregister D-C08Q-TOSD4-37.
Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler.
Erstinformation lesen · Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Jede und jeder hier hat den Sportbootführerschein See und Binnen.
Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen