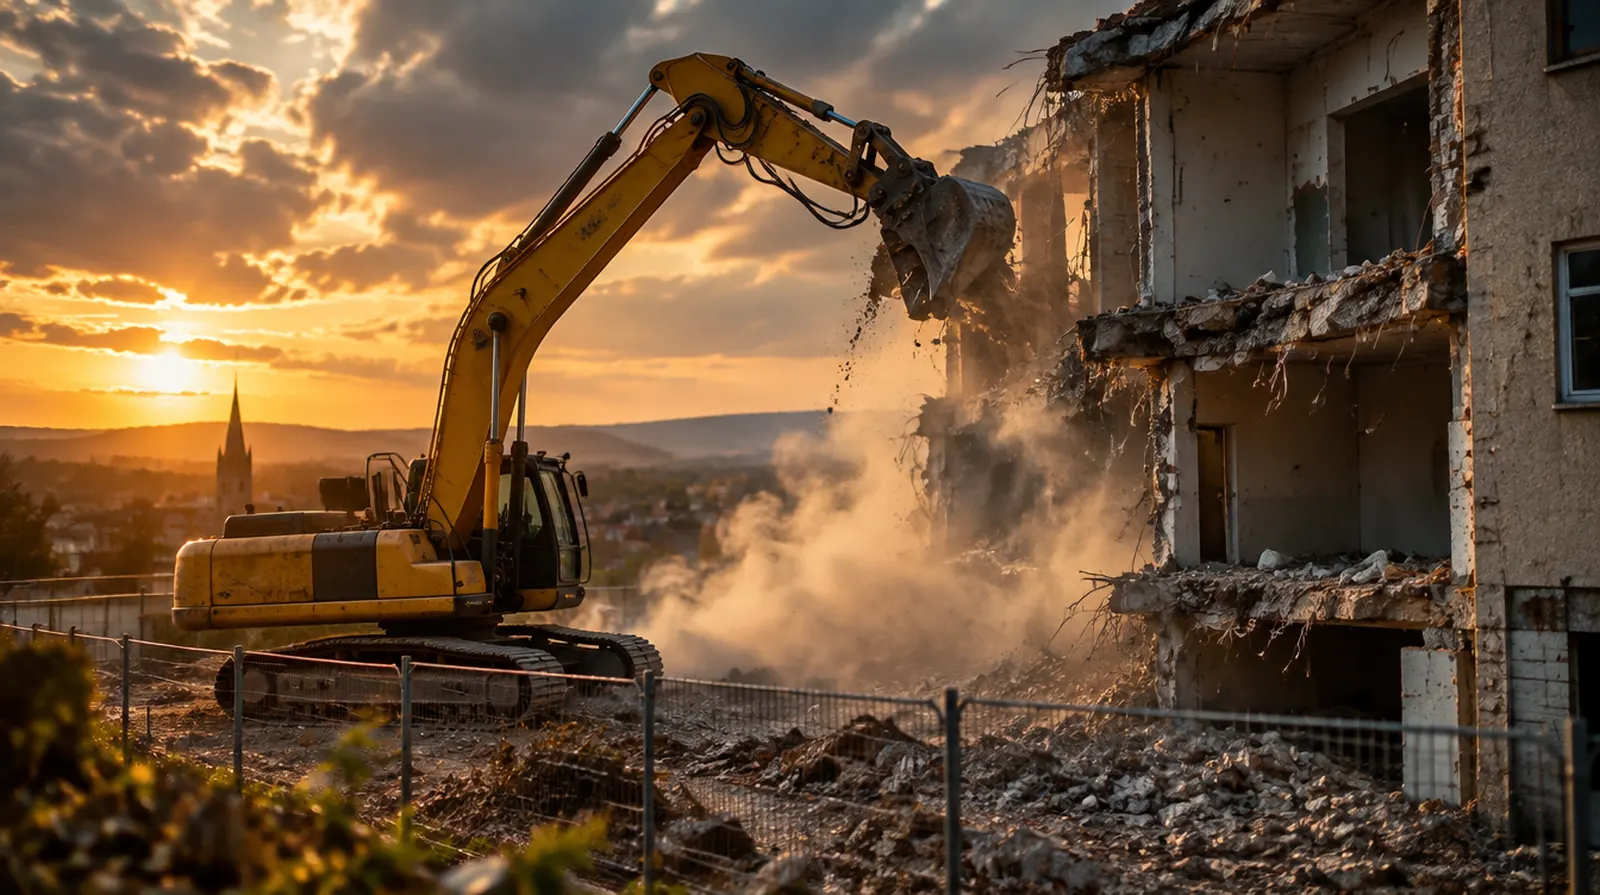
Wer abreißt, arbeitet gegen die Statik und direkt neben Häusern, die stehen bleiben sollen. Erschütterungen, Staub, Asbest und schweres Gerät machen Abbruch zu einem der teuersten Risiken, die Versicherer im Handwerk zeichnen. Hier steht, was Ihr Betrieb braucht, was es kostet und wo die Verträge oft Lücken haben.
Zahlt meine Haftpflicht, wenn beim Abriss die Giebelwand des Nachbarn reißt?
Nur wenn Ihr Vertrag Abbruch- und Einreißarbeiten sowie Erschütterungsschäden ausdrücklich einschließt. Viele Standardverträge für Bauhandwerker schließen genau diese Tätigkeiten aus oder begrenzen sie stark, weil sie teuer sind. Außerdem verlangen Versicherer oft einen Sicherheitsabstand oder ein Beweissicherungsgutachten. Legen Sie Ihren Vertrag neben die Tätigkeit, bevor der Bagger anrückt.
Was in dieser Branche schiefgeht
01
Erschütterung und Einsturz
Beim Rückbau neben stehenden Gebäuden entstehen Risse, im schlimmsten Fall stürzen Wände unkontrolliert auf Nachbargrundstücke.
02
Asbest und Schadstoffe
Unerkannte Asbestplatten, teerhaltige Dachbahnen oder Öl im Boden: Die Verunreinigung von Nachbarflächen und Grundwasser ist teuer und schwer versicherbar.
03
Staub auf Autos und Fassaden
Beim Abbruch zieht Staub über ganze Straßenzüge. Reinigung von Autos, Fenstern und Solaranlagen summiert sich.
04
Leitungen im Altbestand
Nicht stillgelegte Gas-, Strom- oder Wasserleitungen im Abbruchobjekt führen zu Explosionen, Bränden und Ausfällen.
05
Schweres Gerät
Abbruchbagger, Scheren und Brecher sind teuer, werden beschädigt oder nachts von der Baustelle gestohlen.
06
Personen im Gefahrenbereich
Neugierige, Mitarbeiter anderer Firmen oder eigene Leute werden von fallenden Teilen getroffen.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Zahlt Nachbar-, Erschütterungs- und Leitungsschäden, wenn Abbruch, Einreißen und Sprengen ausdrücklich versichert und Umwelthaftpflicht sowie Umweltschaden eingeschlossen sind.
Für Streit mit Nachbarn, Behörden und Auftraggebern über Schäden, Auflagen und Entsorgungskosten.
Was es kostet: Beispielpreise
Abbruchbetriebe gehören zu den teuersten Risiken im Bau. Schon bei kleinem Umsatz liegen die Haftpflichtbeiträge im vierstelligen Bereich, und nicht jeder Versicherer zeichnet Abbruch überhaupt.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
50.000 Euro Umsatz, 3 bis 5 Mio. Euro Deckung, 250 Euro Selbstbeteiligung
etwa 1.400 bis 3.650 Euro im Jahr
Betriebshaftpflicht
200.000 Euro Umsatz, 3 bis 5 Mio. Euro Deckung
etwa 1.550 bis 3.900 Euro im Jahr
Betriebshaftpflicht
500.000 Euro Umsatz, 3 bis 5 Mio. Euro Deckung
etwa 2.600 bis 7.900 Euro im Jahr
Maschinenversicherung
Abbruchbagger mit Anbaugeräten im Wert von 250.000 Euro
etwa 2.500 bis 6.000 Euro im Jahr
Zum Vergleich: Die Betriebshaftpflicht eines kleinen Abbruchbetriebs kostet im Jahr ungefähr so viel wie der Abriss einer Betonfertiggarage mit Entsorgung.
Richtwerte ohne Versicherungsteuer, Stand September 2026.
Haftpflicht aus öffentlich genannten Tarifvergleichen;
Maschinen als Richtwert aus unserer Angebotspraxis.
Asbest-, Spreng- und Schadstoffarbeiten verändern den Beitrag deutlich.
Sechs Schäden, wie sie Abbruchbetriebe tatsächlich erleben. Hier alle an einem einzigen Dienstag. Gehen Sie den Tag durch und sehen Sie, wer zahlt.
Schaden bis jetzt200.500 Euro
Vom abgestellten Bagger wurde über Nacht der Abbruchhammer abmontiert und gestohlen.
24.000 Euro · Zahlt: Maschinenversicherung
Beim Einreißen der Hallenwand zeigen sich Risse in der Giebelwand des angrenzenden Wohnhauses.
88.000 Euro · Zahlt: Betriebshaftpflicht
Eine nicht stillgelegte Wasserleitung im Keller bricht und flutet den Keller des Nachbarn.
16.000 Euro · Zahlt: Betriebshaftpflicht
Staub vom Abbruch legt sich auf zwanzig Autos eines Autohauses nebenan. Alle müssen aufbereitet werden.
9.500 Euro · Zahlt: Betriebshaftpflicht
Die Hydraulikpumpe des Abbruchbaggers platzt. Mietgerät für zwei Wochen, damit die Baustelle weiterläuft.
21.000 Euro · Zahlt: Betriebsunterbrechung
Aus einem beschädigten Heizöltank läuft Öl ins Erdreich. Boden muss ausgekoffert und entsorgt werden.
42.000 Euro · Zahlt: Betriebshaftpflicht
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 200.500 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Prüfen Sie, dass Abbruch-, Einreiß- und gegebenenfalls Sprengarbeiten ausdrücklich im Vertrag genannt sind; Standardtarife für Bauhandwerker schließen sie oft aus.
Umwelthaftpflicht und Umweltschadenversicherung gehören für Abbruchbetriebe in jeden Vertrag, mit eigener Summe für Boden und Grundwasser.
Wählen Sie mindestens 5 Millionen Euro, bei innerstädtischem Rückbau besser 10 Millionen Euro Deckung.
Lassen Sie Asbest- und Schadstoffsanierung einschließen, wenn Sie sie selbst ausführen; sonst bleibt genau dieser Schaden bei Ihnen.
Sichern Sie Maschinen mit Wegfahrsperre und Ortung; viele Versicherer senken dafür den Beitrag oder verlangen es für Diebstahlschutz.
Holen Sie vor Beginn ein Beweissicherungsgutachten für Nachbargebäude ein und legen Sie es dem Versicherer vor.
Warum NAMMERT für Ihren Betrieb
Wir finden Versicherer, die Abbruch zeichnen
Viele Häuser lehnen Abbruch ab oder schließen die Kernarbeiten aus. Als Makler fragen wir gezielt mehrere Versicherer an, die das Risiko tatsächlich tragen wollen.
Schwierige Schäden sind unser Handwerk
In der Bootsversicherung bearbeiten wir Schäden selbst, darunter Umweltschäden durch ausgelaufenen Kraftstoff. Wir wissen, wie man Ursache und Kosten sauber belegt.
Maschinen, Fuhrpark und Haftung zusammen
Beim Abbruch hängt alles zusammen. Wir betreuen Haftpflicht, Maschinen und Fahrzeuge in einem Blick, damit keine Lücke zwischen den Verträgen bleibt.
Familienbetrieb seit 1989
Unsere Beratung kostet Sie nichts, die Vergütung zahlt der Versicherer. Sie haben einen festen Ansprechpartner, der Ihre Baustellen kennt.
Häufige Fragen
Fragen und Antworten
Warum ist die Haftpflicht für Abbruchbetriebe so teuer?
Weil die möglichen Schäden an Nachbargebäuden, Leitungen und Umwelt sehr hoch sind.
Öffentliche Vergleiche nennen schon bei 50.000 Euro Umsatz Beiträge von etwa 1.400 bis 3.650 Euro
im Jahr.
Deckt eine normale Bauhandwerker-Haftpflicht Abbrucharbeiten?
Oft nicht oder nur in kleinem Umfang.
Abbruch und Einreißen müssen als Tätigkeit genannt sein, sonst droht im Schadenfall die Ablehnung.
Sind Asbestschäden versichert?
Nur mit ausdrücklichem Einschluss.
Viele Verträge schließen Asbest aus.
Wer Asbest entfernt, braucht einen spezialisierten Vertrag und die vorgeschriebene Sachkunde.
Was ist der Unterschied zwischen Umwelthaftpflicht und Umweltschadenversicherung?
Die Umwelthaftpflicht zahlt Schäden,
die Dritte geltend machen, etwa ein Nachbar mit verunreinigtem Brunnen.
Die Umweltschadenversicherung zahlt Sanierungen,
die eine Behörde nach dem Umweltschadensgesetz anordnet,
etwa an Gewässern oder geschützten Flächen.
Ist mein Abbruchbagger gegen Umkippen versichert?
Nicht über die Haftpflicht.
Schäden am eigenen Gerät durch Umkippen,
Bedienfehler oder Diebstahl deckt die Maschinenversicherung.
Brauche ich für Erdbauarbeiten eine andere Versicherung?
Erdbau kann im selben Vertrag stehen, muss aber genannt sein.
Wichtig sind dann Leitungsschäden und Senkungen, die beim Aushub entstehen.
NAMMERT Versicherungsmakler
Angebote für Abbruch anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.