Versicherungen für Floristen, Blumenläden und Gartenfachhandel
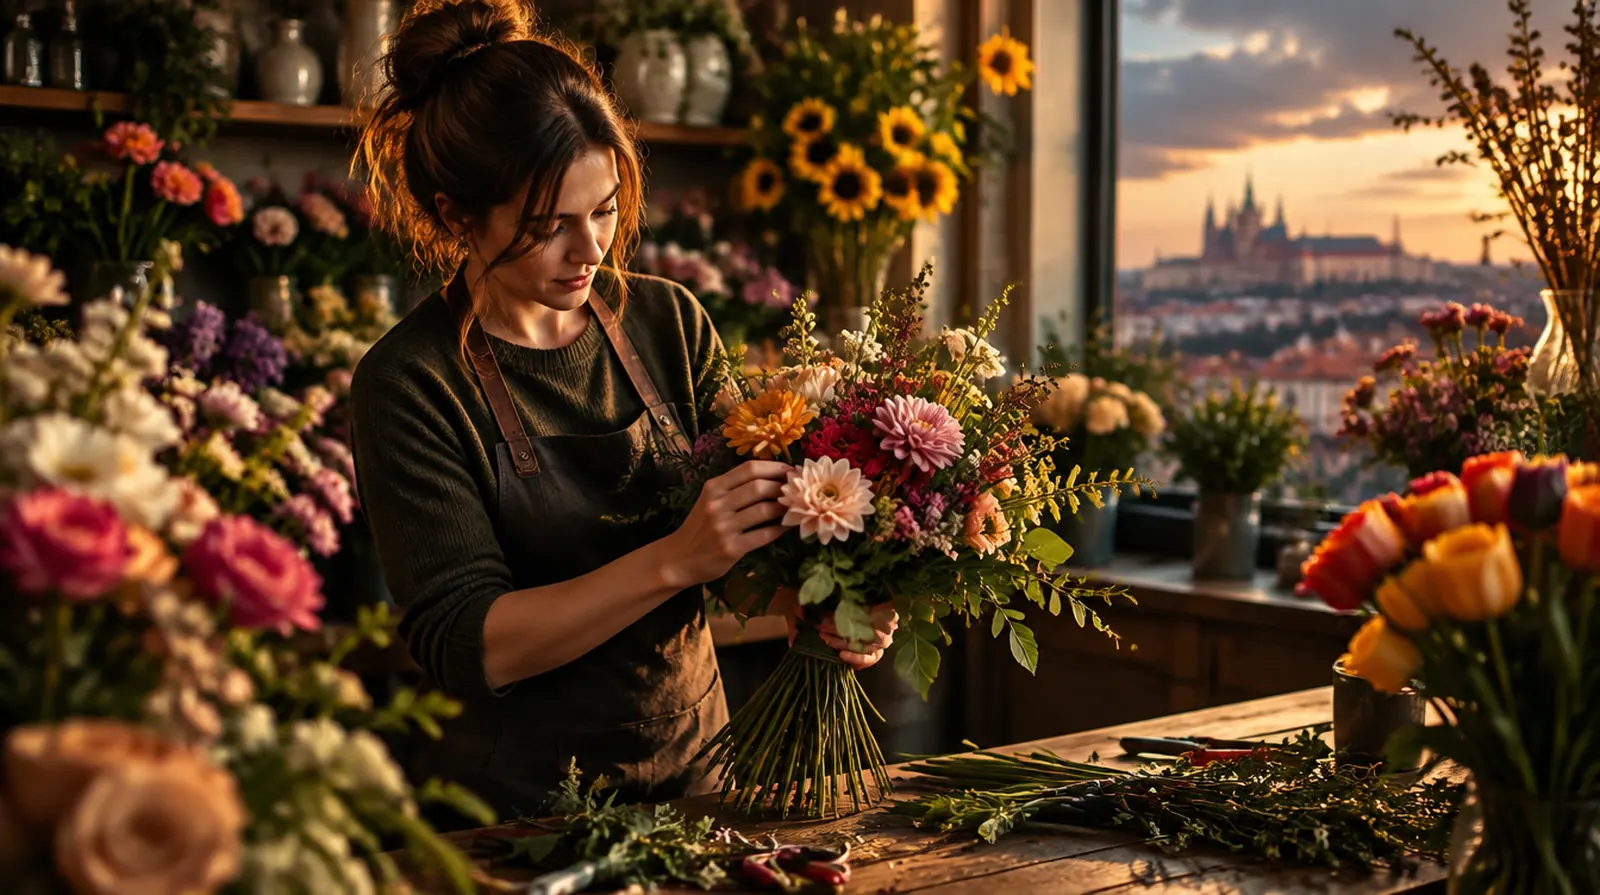
Blumen sind Ware mit Ablaufdatum: Fällt der Kühlraum vor dem Muttertag aus, ist der Umsatz der besten Woche verwelkt. Dazu stehen Pflanzen, Töpfe und Deko draußen vor dem Laden, und die Hochzeitsdeko wird beim Kunden aufgebaut. Hier steht, wie Sie das absichern und was es kostet.
Sind meine Pflanzen draußen vor dem Laden versichert?
Meist nicht automatisch. Die Inhaltsversicherung gilt für Ware in geschlossenen Räumen. Pflanzen, Töpfe und Deko auf dem Gehweg oder der Freifläche müssen ausdrücklich eingeschlossen werden, und gegen Diebstahl draußen gibt es nur selten Schutz. Sturm und Hagel an Außenware lassen sich bei einigen Versicherern mit einer begrenzten Summe einschließen.
Was in dieser Branche schiefgeht
01
Kühlraum fällt aus
Rosen, Tulpen und Schnittgrün für Tausende Euro welken innerhalb eines Wochenendes, wenn das Kühlaggregat streikt.
02
Sturm und Hagel
Verkaufsflächen mit Pflanzen, Glasvordächer und Gewächshäuser im Gartenfachhandel sind Wetter direkt ausgesetzt.
03
Nasse Böden
Wassereimer, Pflanzenreste und nasse Fliesen: Stürze von Kunden und Mitarbeitern sind der typische Haftpflichtfall.
04
Deko beim Kunden
Beim Aufbau der Hochzeitsdeko kippt eine Kerze in den Blumenschmuck, oder die Befestigung beschädigt die Kirchenbank.
05
Lieferung
Sträuße und Trauerkränze werden termingenau ausgeliefert, oft unter Zeitdruck und im Stadtverkehr.
06
Ausfall in der Hochsaison
Valentinstag, Muttertag, Totensonntag: Schließt der Laden in dieser Woche, fehlt ein großer Teil des Jahresgewinns.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Sichert Floristinnen und Floristen, deren Arbeit an Händen, Rücken und Stehen hängt.
Was es kostet: Beispielpreise
Blumenläden gehören zu den günstigen Betrieben in der Haftpflicht. Mehr kosten Kühlgut, Außenware und der Ertragsausfall, weil der Umsatz auf wenige Wochen im Jahr konzentriert ist.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Blumenladen mit ein bis drei Angestellten, 3 Mio. Euro Deckung
etwa 80 bis 250 Euro im Jahr
Inhaltsversicherung
Einrichtung, Kühlraum und Ware für 50.000 Euro
etwa 150 bis 400 Euro im Jahr
Inhaltsversicherung
Zusatz für Kühlgut und Außenware
etwa 60 bis 200 Euro im Jahr zusätzlich
Betriebsunterbrechung
Ertragsausfall bis zwölf Monate, zusammen mit der Inhaltsversicherung
etwa 80 bis 250 Euro im Jahr
Flottenversicherung
Ein Lieferwagen mit Haftpflicht und Teilkasko
etwa 500 bis 1.200 Euro im Jahr
Zum Vergleich: Betriebshaftpflicht und Inhaltsversicherung kosten einen kleinen Blumenladen im Jahr ungefähr so viel wie fünf Brautsträuße.
Richtwerte ohne Versicherungsteuer, Stand September 2026.
Haftpflichtwerte nach öffentlich genannten Beispielen für den Einzelhandel,
Sachversicherung und Kühlgut als Richtwert aus unserer Angebotspraxis;
der Kfz-Beitrag hängt stark von Fahrzeug und Schadenfreiheit ab.
Sechs Schäden, wie sie Floristen tatsächlich erleben, hier alle am Samstag vor dem Muttertag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Schaden bis jetzt37.000 Euro
Der Kühlraum steht bei 20 Grad, das Aggregat ist nachts ausgefallen. Die Rosen für den Muttertag lassen die Köpfe hängen.
4.500 Euro · Zahlt: Inhaltsversicherung
Der Kältetechniker tauscht den Verdichter der Kühlzelle aus.
3.800 Euro · Zahlt: Maschinenversicherung
Eine Kundin rutscht auf nassem Laub im Eingang aus und bricht sich den Arm.
8.000 Euro · Zahlt: Betriebshaftpflicht
Bei der Lieferung eines Kranzes streift der Lieferwagen in einer engen Straße zwei geparkte Autos.
4.200 Euro · Zahlt: Flottenversicherung
Bei einer Hochzeit fällt eine Kerze in das Blumengesteck am Altar, eine Altardecke und ein Teppich brennen an.
7.500 Euro · Zahlt: Betriebshaftpflicht
Eine Sturmböe reißt das Vordach ab und schleudert Kübelpflanzen durch das Schaufenster.
9.000 Euro · Zahlt: Inhaltsversicherung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 37.000 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Schließen Sie Kühlgut ein und versichern Sie vor den großen Feiertagen den höheren Warenbestand mit.
Lassen Sie Außenware und Deko auf dem Gehweg ausdrücklich nennen, auch mit einer kleinen Summe gegen Sturm.
Prüfen Sie, ob Schäden beim Dekorieren in fremden Räumen, etwa Kirchen und Festsälen, in der Haftpflicht eingeschlossen sind.
Leihware wie Vasen, Ständer und Bögen beim Kunden sollte in der Inhaltsversicherung als Ware außer Haus stehen.
Mit Gewächshaus oder Glasvordach brauchen Sie eine Glasversicherung oder einen Einschluss in der Gebäudeversicherung.
Ertragsausfall lohnt sich besonders, wenn ein großer Teil Ihres Umsatzes auf wenige Wochen im Jahr fällt.
Warum NAMMERT für Ihren Betrieb
Wir kennen saisonale Betriebe
Bei Booten dreht sich alles um die Saison, bei Blumen auch. Als Makler vergleichen wir mehrere Versicherer daraufhin, wie sie Spitzenbestände und Kühlgut behandeln.
Wir begleiten jeden Schaden
In der Bootsversicherung bearbeiten wir Schäden selbst und wissen, dass nach einem Sturm Fotos, Wetterdaten und Warenlisten zählen. Das geben wir Ihnen mit.
Laden, Lieferwagen und Familie zusammen
Geschäft, Fahrzeug und Ihre private Absicherung betreuen wir aus einer Hand.
Familienbetrieb seit 1989
Wir wissen, wie viel Handarbeit in einem kleinen Betrieb steckt. Für Sie ist unsere Beratung kostenlos.
Häufige Fragen
Fragen und Antworten
Welche Versicherungen braucht ein Blumenladen?
Die Betriebshaftpflicht und eine Inhaltsversicherung mit Kühlgut.
Mit Lieferwagen kommt die Kfz-Versicherung dazu,
bei starkem Saisongeschäft eine Ertragsausfallversicherung.
Was kostet eine Versicherung für einen Blumenladen?
Die Betriebshaftpflicht beginnt bei etwa 80 Euro im Jahr.
Mit Inhalt liegen kleine Läden meist zwischen 250 und 650 Euro.
Ist verwelkte Ware nach einem Kühlausfall versichert?
Nur mit dem Baustein Kühlgut oder Warenverderb.
Ohne ihn zahlt die Inhaltsversicherung nur, wenn Feuer oder Blitz den Ausfall verursacht haben.
Bin ich beim Dekorieren einer Hochzeit versichert?
Über die Betriebshaftpflicht, wenn Tätigkeiten beim Kunden eingeschlossen sind.
Achten Sie auf Schäden an gemieteten oder geliehenen Räumen.
Zahlt die Versicherung bei Sturm an meinen Außenpflanzen?
Nur wenn Außenware eingeschlossen ist.
Viele Versicherer begrenzen die Summe oder verlangen, dass die Ware nachts hereingeholt wird.
Wer zahlt bei einem Arbeitsunfall mit dem Floristenmesser?
Für Angestellte die Berufsgenossenschaft.
Inhaber sollten eine freiwillige Unternehmerversicherung oder eine private Unfallversicherung
haben.
NAMMERT Versicherungsmakler
Angebote für Blumenladen anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.