Versicherungen für Cafés, Eiscafés und Konditoreicafés
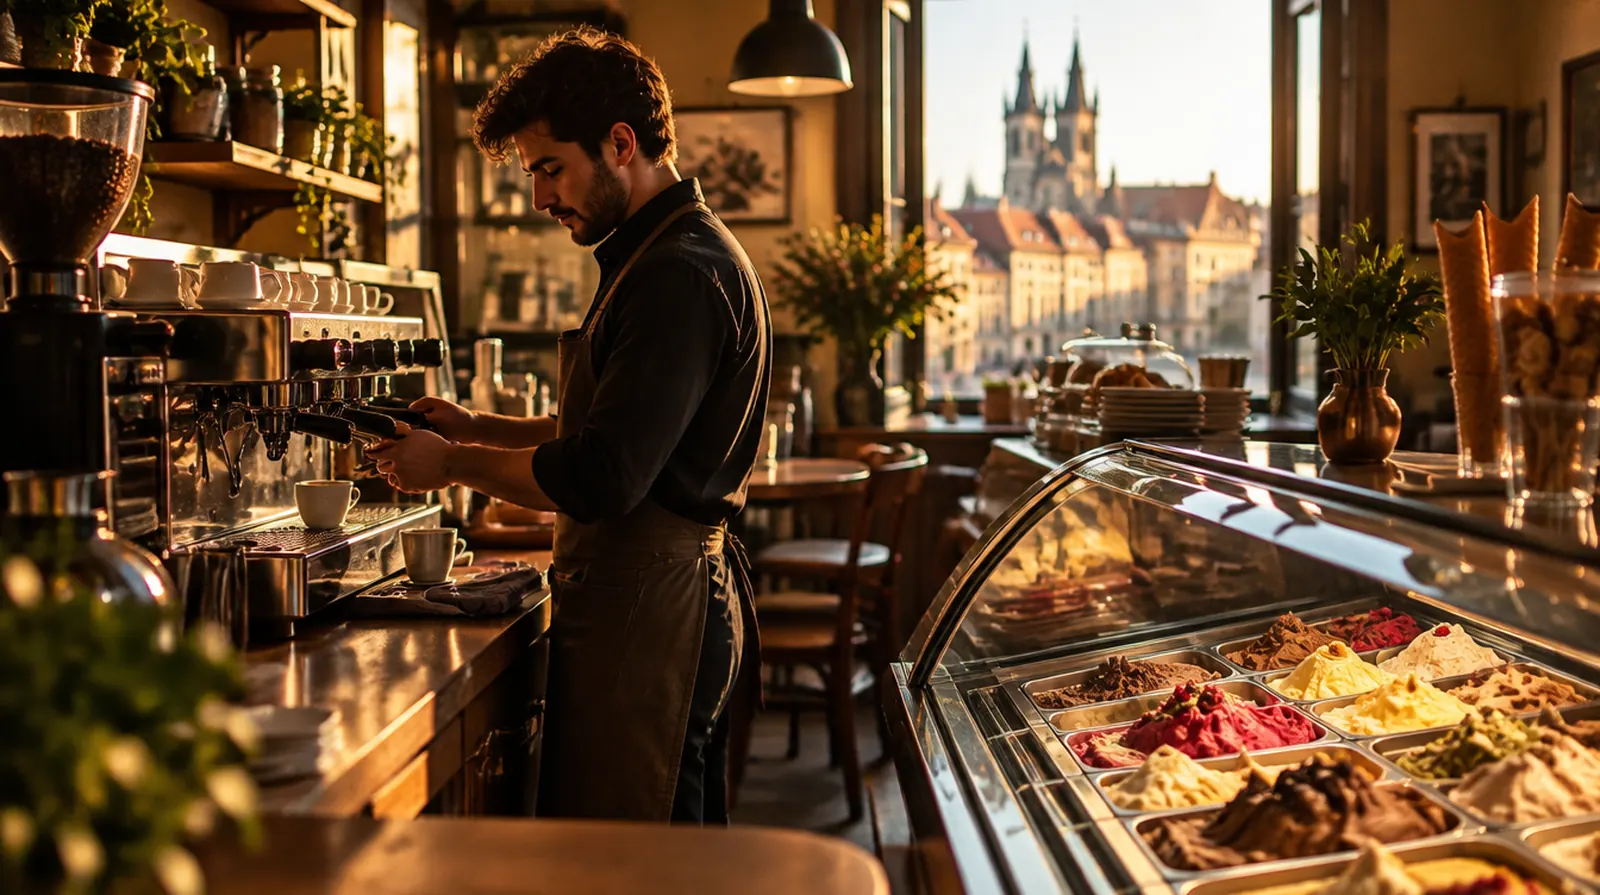
Im Café steckt das meiste Geld in zwei Geräten: der Siebträgermaschine und, im Eiscafé, der gekühlten Vitrine. Fällt eines davon aus, ist der Tag gelaufen, und im Sommer wird aus einem Kompressorschaden schnell eine Woche ohne Umsatz. Dazu kommen heiße Getränke über Gästen, Allergien gegen Nüsse im Kuchen und die Terrasse im Sturm. Hier steht, was Sie brauchen und was es kostet.
Ist meine Siebträgermaschine versichert, wenn sie einfach kaputtgeht?
Nicht über die normale Inhaltsversicherung. Die zahlt bei Feuer, Leitungswasser, Sturm und Einbruch. Ein Kurzschluss in der Steuerung, ein durchgebrannter Heizkessel oder ein Bedienfehler sind Fälle für eine Elektronik- oder Maschinenversicherung. Bei einer Maschine für 10.000 bis 20.000 Euro lohnt sich das fast immer; Verschleiß und Verkalkung sind aber auch dort ausgeschlossen.
Was in dieser Branche schiefgeht
01
Heiße Getränke
Ein Tablett kippt, ein Kinderstuhl stößt an den Tisch: Verbrühungen durch Kaffee und Tee sind der typische Personenschaden im Café.
02
Allergene im Kuchen
Nüsse, Gluten, Milch: Fehlt ein Hinweis oder wird verwechselt, kann eine allergische Reaktion lebensgefährlich werden.
03
Maschine oder Vitrine fällt aus
Siebträger, Eismaschine und Kühlvitrine arbeiten im Dauerbetrieb. Fällt eine davon im Juli aus, fehlt der wichtigste Umsatz.
04
Eis und Torten verdorben
Ein Stromausfall über Nacht, und der gesamte Eisvorrat und die Torten für das Wochenende sind hin.
05
Terrasse im Sturm
Sonnenschirme, Markisen und Möbel werden bei Gewitter zu Geschossen, auch gegen Autos und Passanten.
06
Wasser aus der Maschine
Festwasseranschluss und Spülmaschine laufen den ganzen Tag. Ein geplatzter Schlauch trifft oft den Keller oder den Nachbarn.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Wenn Kassensystem oder Bestell-App gehackt werden und Gästedaten betroffen sind.
Was es kostet: Beispielpreise
Ein Café ist günstiger zu versichern als ein Restaurant mit Frittierküche. Entscheidend sind Umsatz, Zahl der Plätze, Terrasse, ob Sie selbst backen und welchen Wert Maschinen und Vitrinen haben.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Tagescafé, rund 40.000 Euro Umsatz, 3 Mio. Euro Deckung
etwa 80 bis 170 Euro im Jahr
Betriebshaftpflicht
Café oder Eiscafé mit zwei bis fünf Angestellten und Terrasse
etwa 170 bis 600 Euro im Jahr
Inhaltsversicherung
Einrichtung, Maschinen und Vorräte im Wert von 60.000 Euro
etwa 200 bis 500 Euro im Jahr
Elektronikversicherung
Siebträgermaschine, Eisvitrine und Kasse im Wert von 30.000 Euro
etwa 200 bis 450 Euro im Jahr
Betriebsunterbrechung
Ertragsausfall bis zwölf Monate, zusammen mit der Inhaltsversicherung
etwa 80 bis 250 Euro im Jahr zusätzlich
Zum Vergleich: Der Grundschutz aus Betriebshaftpflicht und Inhaltsversicherung kostet im Jahr ungefähr so viel wie 100 Cappuccino.
Richtwerte, Stand September 2026,
aus öffentlich genannten Tarifbeispielen und unserer Angebotspraxis.
Wer selbst Torten backt oder Eis herstellt, zahlt für die Haftpflicht etwas mehr;
Sechs Schäden, wie sie in Cafés und Eiscafés vorkommen. Hier alle an einem einzigen heißen Sonntag im Juli. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Schaden bis jetzt33.200 Euro
Stromausfall in der Nacht: Eisvorrat und Torten in der Vitrine sind geschmolzen.
2.400 Euro · Zahlt: Inhaltsversicherung
Die Siebträgermaschine gibt mit einem Knall auf, die Steuerplatine ist durchgebrannt.
3.800 Euro · Zahlt: Elektronikversicherung
Ein Kännchen Tee kippt über ein Kleinkind auf dem Schoß der Mutter. Verbrühung, Klinik, Schmerzensgeld.
9.500 Euro · Zahlt: Betriebshaftpflicht
Ein Gast mit Nussallergie bekommt trotz Nachfrage den falschen Kuchen und muss notärztlich behandelt werden.
5.500 Euro · Zahlt: Betriebshaftpflicht
Gewitterböe: Ein Sonnenschirm reißt aus der Halterung und beschädigt zwei parkende Autos.
4.800 Euro · Zahlt: Betriebshaftpflicht
Der Festwasserschlauch der Maschine platzt, das Wasser läuft in den Keller des Hauses.
7.200 Euro · Zahlt: Inhaltsversicherung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 33.200 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Versichern Sie Siebträger, Eismaschine und Vitrine über eine Elektronik- oder Maschinenversicherung, sonst ist der häufigste Defekt nicht gedeckt.
Schließen Sie den Verderb von Eis und Kühlware ein, ausdrücklich auch bei Stromausfall aus dem Netz.
Kennzeichnen Sie Allergene sauber und schulen Sie das Team, das schützt Gäste und hilft im Streitfall.
Prüfen Sie, ob Terrasse, Sonnenschirme und Markisen gegen Sturm versichert sind und ob die Haftpflicht Schäden durch umherfliegende Schirme deckt.
Melden Sie eine eigene Backstube oder Eisherstellung dem Versicherer, sie verändert das Risiko.
Nehmen Sie Mietsachschäden auf, wenn Sie in einem gemieteten Ladenlokal arbeiten.
Warum NAMMERT für Ihren Betrieb
Wir kümmern uns um Ihre Maschinen
Als Makler vergleichen wir mehrere Versicherer und achten darauf, dass Ihre teuerste Technik nicht zwischen Inhalts- und Elektronikversicherung durchrutscht.
Wir kennen Schäden von innen
In der Bootsversicherung bearbeiten wir Schäden selbst. Wir wissen, welche Fragen nach einem Maschinenschaden kommen und welche Nachweise zählen.
Café und Privates zusammen
Café, Auto, Ihre Wohnung und die Vorsorge fürs Team liegen bei einem Ansprechpartner.
Familienbetrieb seit 1989
Für Sie ist die Beratung kostenlos, die Vergütung zahlt der Versicherer. Sie sprechen mit denselben Menschen, Jahr für Jahr.
Häufige Fragen
Fragen und Antworten
Welche Versicherungen braucht ein Café?
Eine Betriebshaftpflicht ist unverzichtbar.
Sinnvoll sind eine Inhaltsversicherung,
eine Elektronik- oder Maschinenversicherung für Kaffeemaschine und Vitrine und eine
Ertragsausfallversicherung.
Was kostet die Versicherung für ein Café?
Die Betriebshaftpflicht eines kleinen Cafés beginnt bei etwa 80 Euro im Jahr.
Mit Inhaltsversicherung liegt der Grundschutz meist zwischen 300 und 650 Euro.
Ist geschmolzenes Eis nach Stromausfall versichert?
Nur, wenn der Verderb von Kühlware im Vertrag steht.
Achten Sie darauf, dass auch ein Ausfall des öffentlichen Netzes eingeschlossen ist.
Brauche ich für die Terrasse eine eigene Versicherung?
Nein, die Terrasse gehört in Ihre Betriebshaftpflicht und Inhaltsversicherung.
Prüfen Sie, dass Möbel und Schirme im Freien gegen Sturm und Diebstahl eingeschlossen sind.
Hafte ich bei einer allergischen Reaktion?
Wenn Sie falsch gekennzeichnet oder falsch serviert haben, ja.
Die Betriebshaftpflicht zahlt Arztkosten und Schmerzensgeld und prüft,
ob der Anspruch berechtigt ist.
Sind meine Aushilfen versichert?
Bei der Arbeit über die Berufsgenossenschaft Nahrungsmittel und Gastgewerbe (BGN),
auch Minijobber und Schüler im Ferienjob.
NAMMERT Versicherungsmakler
Angebote für Café anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.