Betriebshaftpflicht
Zahlt bei Lebensmittelvergiftung, Verbrennungen von Gästen und Schäden an Veranstaltungsorten, wenn Mietsachschäden eingeschlossen sind.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Gastronomie und Hotel
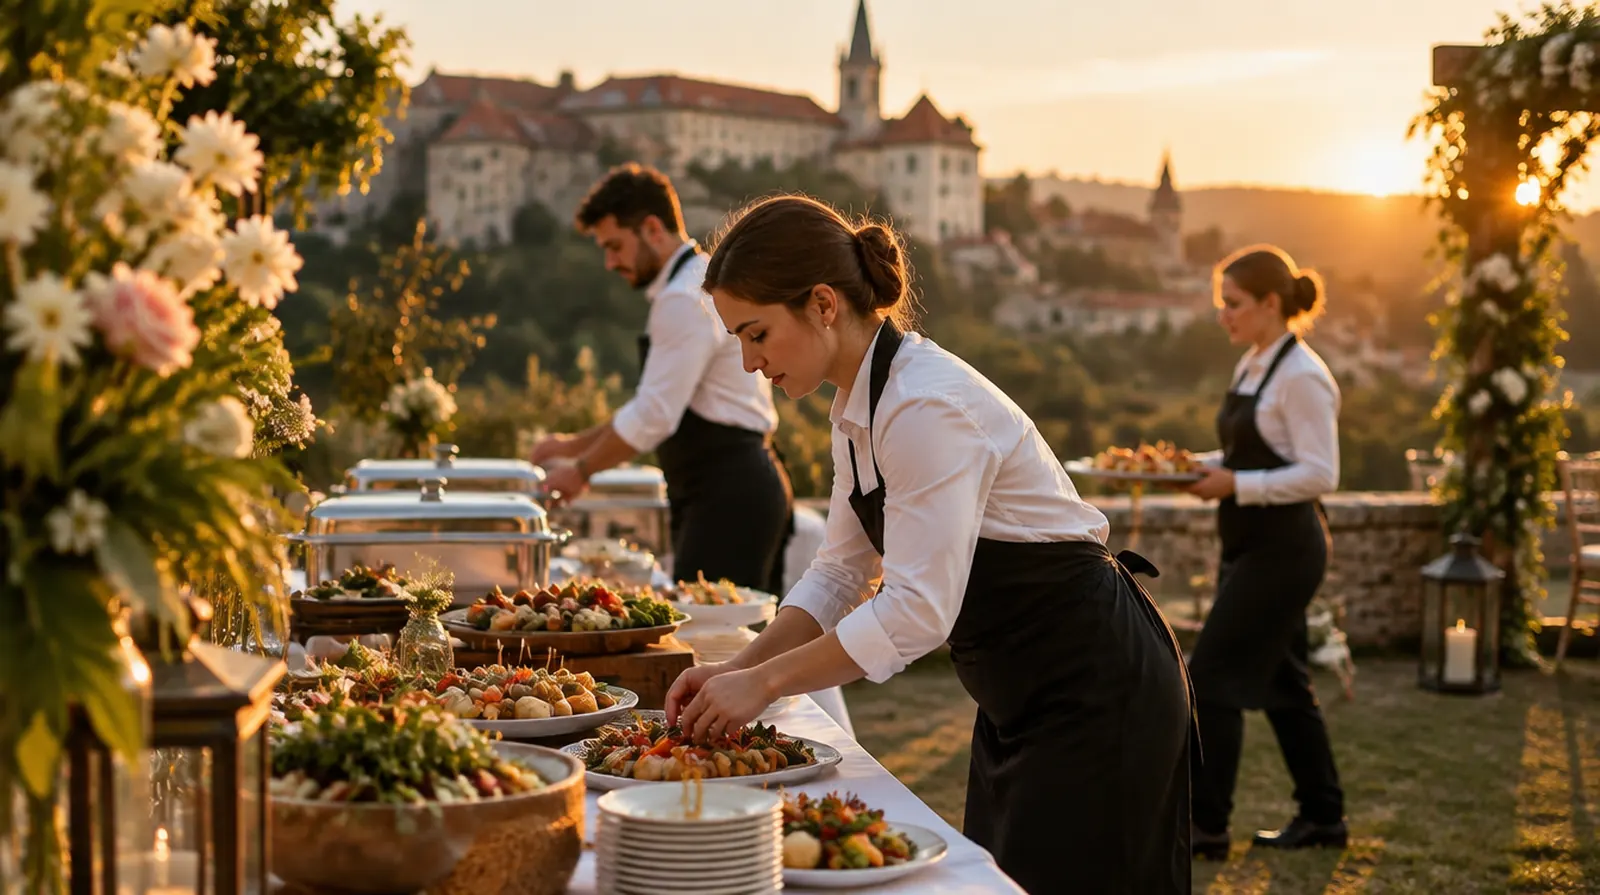
Ein Caterer arbeitet fast nie im eigenen Haus: Sie kochen in der Großküche, fahren Warmhalteboxen durch die Stadt und bauen das Buffet im Schloss, im Firmenfoyer oder im Festzelt auf. Die teuren Schäden entstehen genau dort, wo Ihnen nichts gehört, und bei einer Lebensmittelvergiftung sind gleich 150 Gäste betroffen. Hier steht, was Sie absichern müssen und was es kostet.
Die Frage, die hier fast jeder zuerst stellt
Nur, wenn die Betriebshaftpflicht Schäden an gemieteten und geliehenen Sachen einschließt. Ohne diesen Einschluss gilt der Saal als fremde Sache in Ihrer Obhut, und genau solche Obhutsschäden schließen viele Grundtarife aus. Brandflecken auf dem Parkett durch ein Rechaud, das Weinglas auf dem Teppich im Schloss und die Delle im Aufzug beim Anliefern gehören zu den häufigsten Schäden im Catering.
Eine Soße, die zu lange lauwarm stand, trifft auf einer Hochzeit oder einem Firmenfest gleich Dutzende Menschen.
Parkett, Teppiche, Wände und Aufzüge in Locations sind teuer. Rechauds, Rollwagen und Getränkekisten hinterlassen Spuren.
Auf dem Weg zum Kunden rutscht eine Ladung Buffetplatten, ein Unfall zerstört Speisen und Equipment.
Zelte, Geschirr, Kühlanhänger und Stehtische sind oft gemietet. Gehen sie zu Bruch oder verschwinden, zahlen Sie.
Offene Flammen auf Buffettischen, Gaskocher im Zelt: Kleine Brände und Verbrennungen passieren regelmäßig.
Fällt der Koch aus oder brennt die Küche, platzen gebuchte Veranstaltungen, und die Kunden verlangen Ersatz.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Zahlt bei Lebensmittelvergiftung, Verbrennungen von Gästen und Schäden an Veranstaltungsorten, wenn Mietsachschäden eingeschlossen sind.
Die Kfz-Haftpflicht für Lieferwagen und Anhänger ist Pflicht; bei mehreren Fahrzeugen lohnt ein Flottenvertrag.
Dringend empfohlen
Ersetzt Küche, Geschirr, Warmhaltetechnik und Vorräte nach Feuer, Wasser, Sturm und Einbruch.
Versichert Speisen und Equipment auf dem Weg zum Kunden und am Veranstaltungsort.
Sinnvoll je nach Betrieb
Zahlt Fixkosten und entgangenen Gewinn, wenn die Produktionsküche nach einem Brand ausfällt.
Deckt Kombidämpfer, Kühlzelle und Spülstraße bei plötzlichem Defekt.
Für Streit mit Kunden über Absagen, Stornogebühren und Reklamationen.
Die Haftpflicht eines Partyservice ist bezahlbar, solange der Umsatz klein ist. Mit Großveranstaltungen, Zeltbetrieb, Gas und vielen Mitarbeitern steigt der Beitrag, und Fahrzeuge kommen dazu.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Partyservice, Einzelunternehmer, rund 50.000 Euro Umsatz, 3 Mio. Euro Deckung | etwa 60 bis 220 Euro im Jahr |
| Betriebshaftpflicht | Caterer mit Angestellten und Großveranstaltungen, Mietsachschäden eingeschlossen | etwa 300 bis 900 Euro im Jahr |
| Inhaltsversicherung | Küche, Geschirr und Equipment im Wert von 70.000 Euro | etwa 250 bis 600 Euro im Jahr |
| Transportversicherung | Eigene Fahrten mit Speisen und Equipment, Jahrespauschale | etwa 150 bis 400 Euro im Jahr |
| Kfz-Versicherung | Kühltransporter bis 3,5 Tonnen, Haftpflicht und Vollkasko | etwa 900 bis 2.000 Euro im Jahr |
Zum Vergleich: Der Grundschutz aus Betriebshaftpflicht und Inhaltsversicherung kostet im Jahr ungefähr so viel wie das Buffet für zehn Hochzeitsgäste.
Richtwerte, Stand September 2026, aus öffentlich genannten Tarifbeispielen und unserer Angebotspraxis. Die Kfz-Beiträge hängen stark von Fahrzeug und Schadenfreiheit ab; das genaue Angebot holen wir für Sie ein.
01
Für: Partyservice aus der eigenen Küche, kleine Feiern, ein Fahrzeug
Zusammen etwa 1.000 bis 2.200 Euro im Jahr
Dieses Paket anfragen02
Für: Caterer mit Produktionsküche, Angestellten und Events in fremden Locations
Zusammen etwa 1.800 bis 3.800 Euro im Jahr
Dieses Paket anfragen03
Für: Eventgastronomie mit Zeltbetrieb, mehreren Fahrzeugen und großen Aufträgen
Zusammen etwa 3.500 bis 8.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie Caterern wirklich passieren. Hier alle an einem einzigen Hochzeitssamstag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Beim Beladen fährt der Transporter gegen das Rolltor der Nachbarfirma.
In einer Kurve kippen die Kisten mit Porzellan und Gläsern, ein Drittel ist zerbrochen.
Ein Rechaud hinterlässt einen Brandfleck im Eichenparkett des Schlosssaals.
Ein Kellner stößt einen Gasbrenner um, ein Gast erleidet Verbrennungen am Bein.
Am nächsten Tag melden 40 Gäste Brechdurchfall. Das Gesundheitsamt findet Salmonellen in der Mousse.
In der Produktionsküche fällt der Kombidämpfer mit einem Steuerungsdefekt aus.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Als Makler vergleichen wir mehrere Versicherer und sehen zuerst auf die Klauseln zu Mietsachen und Obhut, an denen Catering-Schäden am häufigsten scheitern.
In der Bootsversicherung regulieren wir Schäden selbst. Wenn nach einer Lebensmittelvergiftung vierzig Forderungen kommen, wissen wir, wie man sie ordnet.
Betriebshaftpflicht, Transporter, Transport und Ihre eigene Absicherung laufen bei einem Ansprechpartner zusammen.
Unsere Beratung kostet Sie nichts, die Vergütung zahlt der Versicherer. Sie sprechen mit Menschen, die Ihren Betrieb kennen.
Fragen und Antworten
Eine Betriebshaftpflicht mit Mietsachschäden ist das Wichtigste, dazu die Kfz-Versicherung für das Lieferfahrzeug. Mit eigener Küche kommt eine Inhaltsversicherung hinzu, mit wertvollem Equipment eine Transportversicherung.
Die Betriebshaftpflicht beginnt für kleine Partyservices bei etwa 60 Euro im Jahr, Caterer mit Angestellten und Großveranstaltungen zahlen meist 300 bis 900 Euro. Fahrzeuge kommen extra.
Ja, gegenüber dem Vermieter. Ob Ihre Versicherung zahlt, hängt davon ab, ob Schäden an geliehenen Sachen eingeschlossen sind; viele Tarife haben dafür eigene Obergrenzen.
Ihre Betriebshaftpflicht, wenn das Essen die Ursache war. Sie zahlt Arztkosten, Verdienstausfall und Schmerzensgeld aller Betroffenen bis zur Deckungssumme.
Über die Kfz-Versicherung nicht. Speisen und Equipment im Fahrzeug brauchen eine Transport- oder Werkverkehrsversicherung.
Bei der Arbeit über die Berufsgenossenschaft Nahrungsmittel und Gastgewerbe (BGN), auch Studenten und Minijobber an einzelnen Abenden.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Zahlt die Versicherung, wenn Gäste nach dem Essen krank werden?
Wer haftet, wenn auf einer Veranstaltung ein Gast verletzt wird: die Agentur, der Kunde oder die Location?
Reicht für den Foodtruck die Kfz-Versicherung?
Diese Seite gilt für folgende Wirtschaftszweige der WZ 2025:
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen