Betriebshaftpflicht
Zahlt Personen- und Sachschäden durch fallende oder brechende Scheiben, Montagefehler und Wasserfolgeschäden.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Bau und Handwerk
Glas ist schwer, scharf und teuer, und es bricht genau dann, wenn es niemand gebrauchen kann: auf dem Glasgestell im Transporter, beim Einheben in die Fassade oder Jahre später, wenn eine Ganzglastür nachgibt. Hier steht, welche Versicherungen eine Glaserei braucht und was sie kosten.
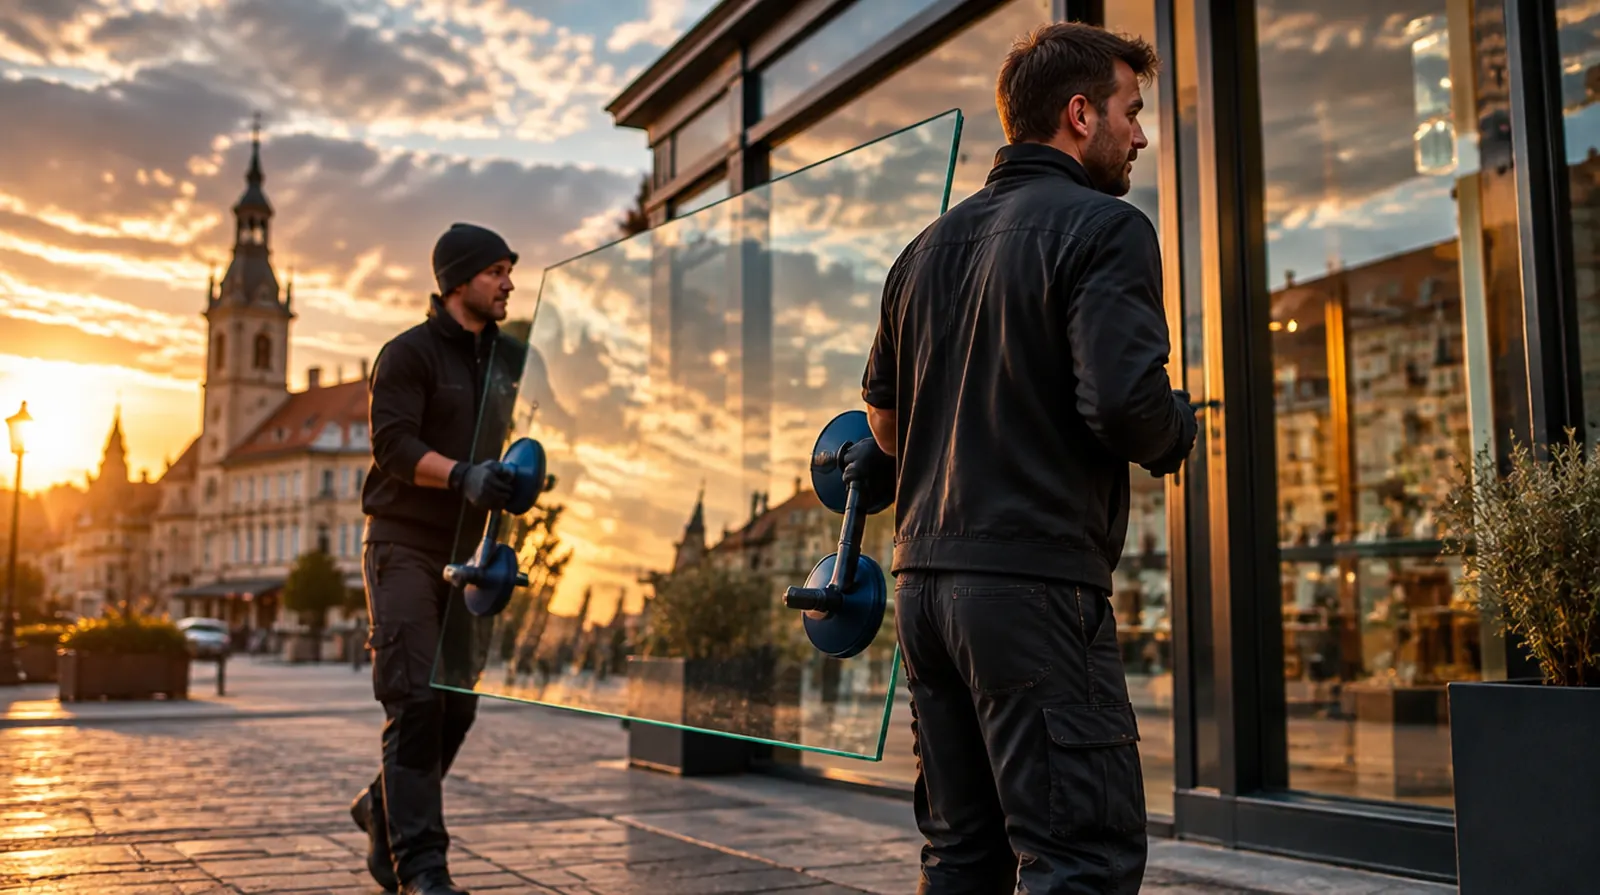
Die Frage, die hier fast jeder zuerst stellt
Die zerbrochene Scheibe selbst ist Ihr Risiko, solange sie nicht eingebaut und abgenommen ist; die Haftpflicht zahlt sie nicht. Beschädigt die fallende Scheibe aber den Boden, die Möbel oder verletzt jemanden, zahlt die Betriebshaftpflicht diesen Schaden. Für die Scheibe auf dem Weg zum Kunden hilft eine Transportversicherung, bei großen Objektaufträgen eine Montageversicherung.
Große Isolierglas- und Sicherheitsglasscheiben auf dem Außengestell: eine Vollbremsung, ein Schlagloch, und die Ladung ist verloren.
Beim Einheben mit Vakuumheber kann eine Scheibe fallen und Menschen, Autos oder Böden treffen.
Eine falsch befestigte Ganzglastür, ein Geländer ohne Sicherheitsglas: Schnittverletzungen können schwer sein und Jahre nach dem Einbau passieren.
Beim nächtlichen Notverglasen sind Sie allein im Geschäft eines Kunden. Verlorene Schlüssel oder nicht wieder gesicherte Türen führen zu Einbrüchen.
Fehler beim Einbau lassen Regen in die Laibung laufen. Der Folgeschaden an Putz und Böden zeigt sich erst später.
Schwere Scheiben und scharfe Kanten führen zu Schnittverletzungen und Rückenschäden.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Zahlt Personen- und Sachschäden durch fallende oder brechende Scheiben, Montagefehler und Wasserfolgeschäden.
Dringend empfohlen
Deckt Bruch von Glas auf dem Transportgestell und Werkzeug im Fahrzeug.
Ersetzt Glaslager, Zuschnittanlage und Werkstatt nach Feuer, Sturm und Einbruch.
Glaszuschnitt-, Kantenschleif- und Isolierglasanlagen sind teuer und fallen bei Bedienfehlern aus.
Sinnvoll je nach Betrieb
Zahlt weiter, wenn die Werkstatt nach einem Brand oder Maschinenschaden steht.
Eine Schnittverletzung an Hand oder Sehnen kann die Arbeit mit Glas beenden.
Für Streit um Lieferzeiten, Maßfehler und Abnahmen bei Fassaden- und Objektaufträgen.
Glaser liegen beim Haftpflichtbeitrag im Mittelfeld der Ausbaugewerke. Deutlich teurer wird es mit Fassadenarbeiten, Ganzglasanlagen und Notdienst.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | kleiner Betrieb, Reparatur und Fenstertausch | etwa 210 bis 500 Euro im Jahr |
| Betriebshaftpflicht | drei bis acht Beschäftigte mit Ganzglas und Fassade | etwa 600 bis 1.800 Euro im Jahr |
| Transportversicherung | zwei Fahrzeuge mit Glasgestell, bis 10.000 Euro je Schaden | etwa 200 bis 500 Euro im Jahr |
| Inhaltsversicherung | Werkstatt mit Glaslager und Zuschnitt im Wert von 80.000 Euro | etwa 300 bis 800 Euro im Jahr |
Zum Vergleich: Betriebshaftpflicht und Transportschutz einer kleinen Glaserei kosten im Jahr etwa so viel wie zwei eingebaute Isolierglasscheiben für ein Wohnzimmerfenster.
Richtwerte ohne Versicherungsteuer, Stand September 2026. Der Einstiegspreis stammt aus einem öffentlich genannten Tarifbeispiel; die übrigen Spannen sind Richtwerte aus unserer Angebotspraxis und aus vergleichbaren Ausbaugewerken, weil für Glaser kaum Tarifbeispiele veröffentlicht sind. Das genaue Angebot holen wir für Sie ein.
01
Für: Glaser allein, Reparaturen und Notdienst
Zusammen etwa 400 bis 1.000 Euro im Jahr
Dieses Paket anfragen02
Für: Werkstatt mit Zuschnitt und drei bis acht Beschäftigten
Zusammen etwa 1.300 bis 3.500 Euro im Jahr
Dieses Paket anfragen03
Für: Fassaden, Ganzglasanlagen und Objektgeschäft
Zusammen etwa 3.500 bis 8.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, die Glasereien tatsächlich erleben. Hier alle an einem einzigen Freitag. Gehen Sie den Tag durch und sehen Sie, wer zahlt.
Nach dem Notverglasen eines Ladens bleibt die Hintertür unverschlossen. In der Nacht wird dort eingebrochen.
Bei einer Vollbremsung brechen drei große Isolierglasscheiben auf dem Außengestell.
Beim Einheben einer Schaufensterscheibe rutscht der Vakuumheber ab. Die Scheibe zerschlägt auf dem Natursteinboden.
Eine Ganzglas-Duschtür, im Vorjahr montiert, löst sich aus dem Beschlag. Die Kundin erleidet Schnittwunden.
Der Schneidkopf der Zuschnittanlage fällt nach einem Bedienfehler aus.
Sturm drückt das Rolltor der Werkstatt ein, das Glaslager kippt um.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Transportbruch, Montage und Notdienst sind bei Glasern die Lücken. Wir vergleichen mehrere Versicherer genau an diesen Stellen.
In der Bootsversicherung regulieren wir Schäden selbst, darunter gebrochene Fenster und Luken. Wir wissen, was Sachverständige bei Glas prüfen.
Werkstatt, Fahrzeuge, Haftpflicht und Ihre private Vorsorge betreuen wir mit einem Ansprechpartner.
Wir sind ein Familienbetrieb und kein Vertreter eines Versicherers. Die Vergütung zahlt der Versicherer, für Sie ist die Beratung kostenlos.
Fragen und Antworten
Gesetzlich nicht, aber bei jedem größeren Auftrag wird sie verlangt. Ein Glasbruch mit Verletzten kann ohne Versicherung existenzbedrohend sein.
Öffentliche Tarife beginnen bei rund 210 Euro im Jahr. Mit Mitarbeitern, Fassade und Ganzglasanlagen liegen die Beiträge nach unserer Erfahrung meist zwischen 600 und 1.800 Euro.
Nicht über die Haftpflicht und nicht über die Kfz-Versicherung. Dafür brauchen Sie eine Transport- oder Werkverkehrsversicherung mit Bruchdeckung.
Liegt es an Ihrem Einbau oder am falschen Glas, zahlt Ihre Betriebshaftpflicht den Personenschaden, auch Jahre nach der Montage.
Die Tätigkeit ja, wenn sie im Vertrag steht. Achten Sie auf Schlüsselverlust und auf Schäden, wenn ein Objekt nach dem Notdienst nicht richtig gesichert ist.
Das hängt vom Schwerpunkt ab, meist BG Holz und Metall oder BG BAU. Ihr Zuständigkeitsbescheid gibt die Antwort.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Ist die Küche meines Kunden versichert, wenn sie bei mir in der Werkstatt verbrennt?
Hafte ich, wenn ein Tor, das ich gebaut habe, ein Kind einklemmt?
Wer zahlt, wenn meine Duschabdichtung nach einem Jahr undicht ist?
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen