Versicherungen für Netzbetreiber, Provider und Glasfaserbauer
Ein Bagger trifft beim Glasfaserausbau die Gasleitung, ein Router-Update legt 3.000 Anschlüsse lahm, ein Angreifer liest Kundendaten aus. In der Telekommunikation reicht ein Fehler, um viele Menschen gleichzeitig zu treffen. Hier steht, welcher Schutz dafür gebraucht wird und was er ungefähr kostet.
Haften wir, wenn unsere Kunden wegen einer Störung einen Tag kein Internet haben?
Gegenüber Verbrauchern ist die Haftung für Vermögensschäden im Telekommunikationsgesetz je Kunde begrenzt, gegenüber Geschäftskunden gilt, was im Vertrag steht. Liegt die Ursache in Ihrem Fehler, etwa einer falschen Konfiguration, drohen Ansprüche wegen entgangener Umsätze. Diese Vermögensschäden deckt eine IT- oder Vermögensschadenhaftpflicht, nicht die normale Betriebshaftpflicht.
Was in dieser Branche schiefgeht
01
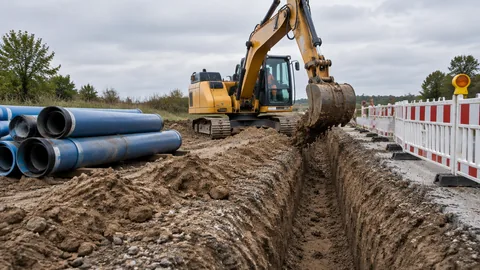
Leitungsschäden im Tiefbau
Beim Graben und Spülbohren werden Strom-, Gas- und Wasserleitungen getroffen. Neben der Reparatur fordern Netzbetreiber Ausfall- und Folgekosten.
02
Netzausfall durch Fehler
Ein fehlerhaftes Update, eine falsch gesetzte Route, ein abgeklemmtes Kabel: Geschäftskunden verlieren Umsatz und fordern Ersatz.
03
Cyberangriffe
Provider sind lohnende Ziele. Angriffe auf Kundendaten, DDoS und Verschlüsselung treffen Betrieb und Datenschutz zugleich.
04
Arbeiten in der Höhe
Masten, Dächer und Leitern: Monteure stürzen, Werkzeug fällt auf Passanten oder Autos.
05
Technik im Feld
Verteilerkästen, Richtfunk und Serverräume werden durch Blitz, Wasser, Unfall und Vandalismus beschädigt.
06
Kupfer und Werkzeug
Kabeltrommeln, Spleißgeräte und Messgeräte auf Baustellen und in Fahrzeugen werden regelmäßig gestohlen.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Zusätzlicher Schutz für Monteure, die in der Höhe und im Straßenverkehr arbeiten.
Was es kostet: Beispielpreise
Die Spanne ist groß: Ein kleiner Anbieter von Telefonanlagen zahlt wenig, ein Glasfaserbauer mit Tiefbau deutlich mehr. Entscheidend sind Umsatz, Tätigkeit, Deckungssumme für Leitungsschäden und die Zahl der versorgten Kunden.
Versicherung
Beispiel
Richtwert
Berufshaftpflicht
IT- und Vermögensschadenhaftpflicht für einen Freiberufler im Netzwerkbereich
etwa 300 bis 2.800 Euro im Jahr
Betriebshaftpflicht
Glasfasermontage mit fünf Mitarbeitern und Tiefbauanteil, 5 Mio. Euro Deckung
etwa 1.500 bis 4.000 Euro im Jahr
Cyberversicherung
Regionaler Provider mit 5.000 Kunden, 1 Mio. Euro Deckung
etwa 1.500 bis 4.000 Euro im Jahr
Elektronikversicherung
Netz- und Servertechnik im Wert von 200.000 Euro
etwa 1.000 bis 2.500 Euro im Jahr
Maschinenversicherung
Spülbohrgerät im Wert von 150.000 Euro
etwa 1.200 bis 2.200 Euro im Jahr
Zum Vergleich: Die Betriebshaftpflicht eines kleinen Glasfaserbauers kostet im Jahr ungefähr so viel wie zehn bis zwanzig fertig gespleißte Hausanschlüsse einbringen.
Richtwerte ohne Versicherungsteuer, Stand September 2026.
Die IT-Haftpflicht stammt aus öffentlich genannten Vergleichswerten,
die Maschinenwerte orientieren sich an veröffentlichten Beitragssätzen für fahrbare Geräte,
die übrigen Werte sind Richtwerte aus unserer Angebotspraxis.
Sechs Ereignisse, wie sie Telekommunikationsbetriebe tatsächlich erleben, alle an einem Dienstag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Schaden bis jetzt143.400 Euro
Beim Spülbohren wird ein Mittelspannungskabel getroffen. Ein Gewerbegebiet ist stundenlang ohne Strom.
45.000 Euro · Zahlt: Betriebshaftpflicht
Ein fehlerhaftes Firmware-Update legt die Anschlüsse von 40 Geschäftskunden einen Tag lahm. Zwei fordern entgangenen Umsatz.
18.000 Euro · Zahlt: Berufshaftpflicht
Ein Monteur lässt am Mast einen Schlüssel fallen, er trifft die Windschutzscheibe eines parkenden Autos.
1.400 Euro · Zahlt: Betriebshaftpflicht
Ein DDoS-Angriff mit Lösegeldforderung legt das Kundenportal und die Abrechnung lahm.
32.000 Euro · Zahlt: Cyberversicherung
Ein Blitz schlägt in einen Richtfunkstandort ein, Antenne und Technik sind zerstört.
26.000 Euro · Zahlt: Elektronikversicherung
Von der Baustelle werden Spleißgerät und Messtechnik aus dem Container gestohlen.
21.000 Euro · Zahlt: Elektronikversicherung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 143.400 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Lassen Sie Schäden an unterirdischen Leitungen mit voller Deckungssumme einschließen, nicht nur mit einem kleinen Sublimit.
Vermögensschäden aus Netzausfällen gehören in eine eigene IT- oder Vermögensschadenhaftpflicht, abgestimmt auf Ihre Kundenverträge.
Prüfen Sie, ob Ihre Haftungsbegrenzung gegenüber Geschäftskunden wirksam vereinbart ist; das senkt Risiko und Beitrag.
Tätigkeitsschäden an fremden Gebäuden, Dächern und Anlagen müssen im Vertrag stehen, sonst fehlt der Schutz bei der Hausinstallation.
Versichern Sie Technikstandorte im Feld gegen Blitz, Überspannung und Vandalismus in der Elektronikversicherung.
Für Subunternehmer im Netzausbau sollten Sie deren Haftpflichtnachweis verlangen, bevor sie auf Ihre Baustelle kommen.
Warum NAMMERT für Ihren Betrieb
Wir kennen die Sublimits
Leitungsschäden, Tätigkeitsschäden, Vermögensschäden aus Netzausfall: Die Unterschiede verstecken sich in Nebensätzen. Als Makler vergleichen wir mehrere Versicherer Zeile für Zeile.
Schadenerfahrung aus der eigenen Bearbeitung
In der Bootsversicherung bearbeiten wir Schäden selbst. Wir wissen, wie man einen Kabelschaden mit Folgekosten sauber belegt.
Betrieb, Fuhrpark und Mitarbeiter aus einer Hand
Haftpflicht, Maschinen, Fahrzeuge, Gruppenunfall und betriebliche Vorsorge stimmen wir aufeinander ab.
Seit 1989 ein Familienbetrieb
Unsere Arbeit ist für Sie kostenlos, der Versicherer zahlt die Vergütung. Sie haben feste Ansprechpartner, auch wenn es auf der Baustelle eilt.
Häufige Fragen
Fragen und Antworten
Brauchen Telekommunikationsunternehmen eine Pflichtversicherung?
Gesetzlich nicht.
Kommunen, Netzbetreiber und Generalunternehmer verlangen beim Netzausbau aber fast immer eine
Betriebshaftpflicht mit bestimmten Summen.
Deckt die Betriebshaftpflicht Schäden an fremden Leitungen?
Grundsätzlich ja, aber oft nur bis zu einem Sublimit und mit höherer Selbstbeteiligung.
Für den Tiefbau sollte die volle Summe gelten.
Wer zahlt, wenn Kunden wegen einer Störung Umsatz verlieren?
Wenn Sie haften, eine Vermögensschadenhaftpflicht.
Die Betriebshaftpflicht deckt solche reinen Vermögensschäden nicht.
Ist ein DDoS-Angriff versichert?
In einer Cyberversicherung meist ja,
einschließlich Betriebsunterbrechung und Kosten für Abwehr und Kommunikation.
Lesen Sie, ab welcher Ausfallzeit gezahlt wird.
Welche Berufsgenossenschaft ist zuständig?
Für Telekommunikationsunternehmen die BG Verkehr,
für Elektro- und Montagebetriebe meist die BG ETEM.
Die BG legt die Zuständigkeit nach Anmeldung fest.
Was kostet die Versicherung eines kleinen Glasfaserbauers?
Mit Haftpflicht, Vermögensschäden, Maschinen,
Fahrzeugen und Gruppenunfall meist 6.000 bis 18.000 Euro im Jahr, abhängig vom Tiefbauanteil.
NAMMERT Versicherungsmakler
Angebote für Telekommunikation anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.