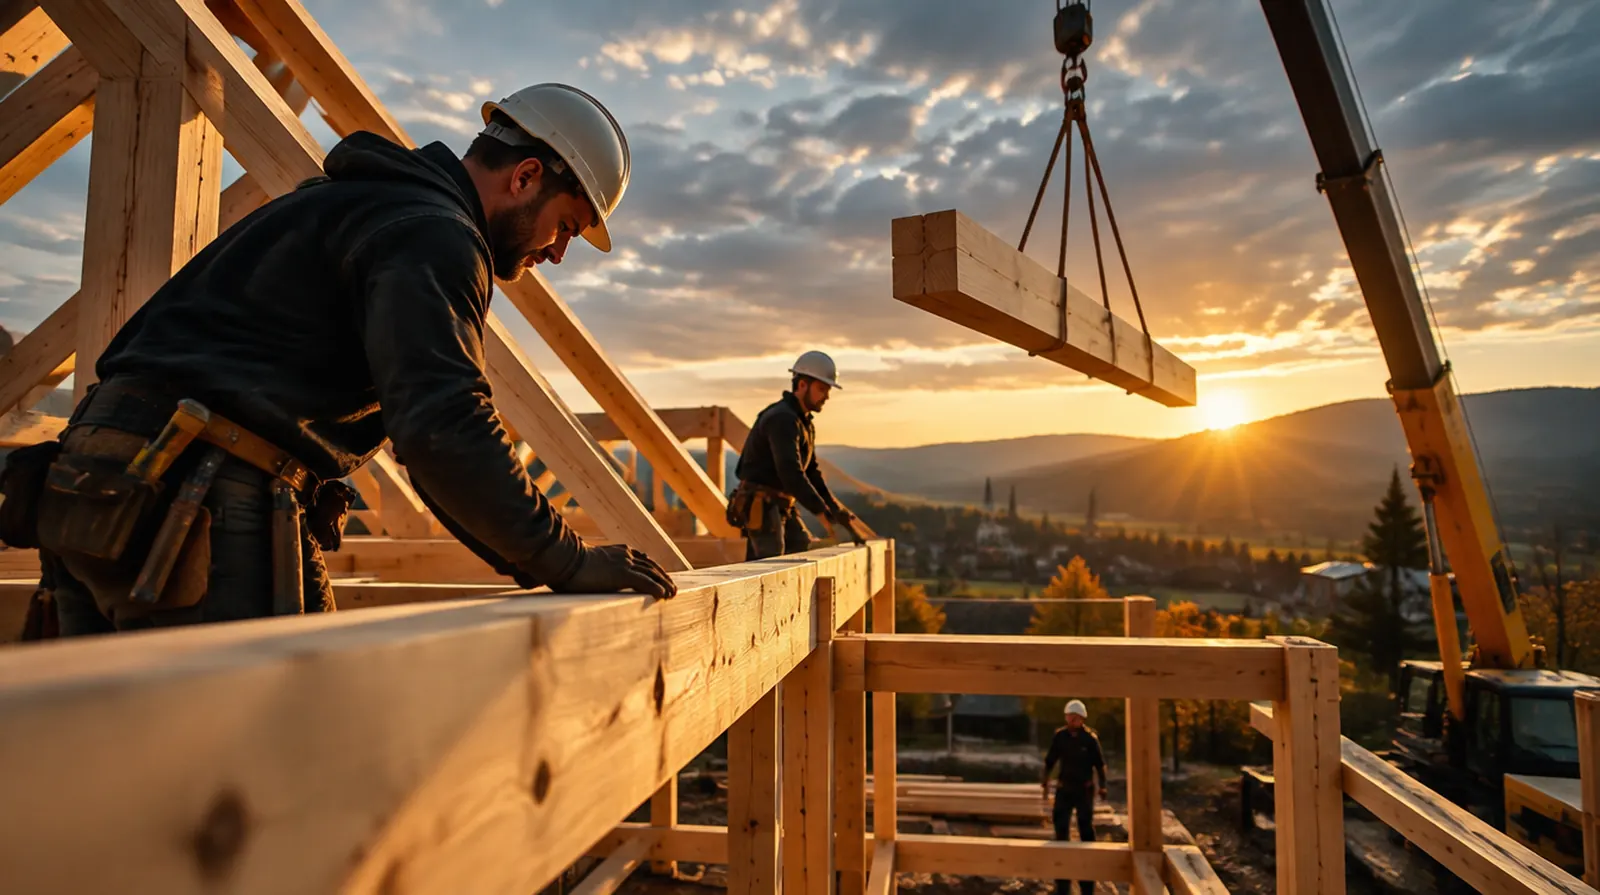
Eine Zimmerei hat zwei Arbeitsplätze mit ganz eigenen Gefahren: die Abbundhalle voller Holzstaub und teurer Maschinen und die Baustelle, auf der ein Dachstuhl am Kran hängt. Ein Funke in der Halle oder ein falsch bemessener Balken, und es geht um sechsstellige Summen. Hier steht, was Ihr Betrieb absichern sollte und was das kostet.
Zahlt die Versicherung, wenn ein Dachstuhl Jahre später durchhängt?
Den mangelhaften Dachstuhl nachzubessern, ist Gewährleistung und nicht versichert. Entstehen dadurch aber Folgeschäden, etwa gerissene Wände, ein undichtes Dach und nasse Räume, zahlt die Betriebshaftpflicht diese Schäden. Ist Ihnen ein Rechenfehler bei der Bemessung unterlaufen, der nur Geld kostet, braucht es einen Einschluss für Vermögensschäden oder Planungsleistungen.
Was in dieser Branche schiefgeht
01
Feuer in der Halle
Holzstaub, Späne, Absauganlage und Trockenkammer: Zimmereien haben eine hohe Brandlast. Ein Feuer zerstört Halle, Maschinen und das Holz für die nächsten Aufträge.
02
Montage am Kran
Ein Binder rutscht aus der Anschlagkette und trifft das Nachbarhaus oder ein Auto. Schäden bei Montage und Hub sind häufig und teuer.
03
Fehler im Tragwerk
Falsch bemessene Balken oder schlecht ausgeführte Verbindungen zeigen sich erst unter Schneelast. Folgeschäden treffen dann das ganze Gebäude.
04
Maschinenausfall
Fällt die Abbundanlage aus, stockt der ganze Betrieb. Reparatur und Ausfallzeit kosten schnell mehr als ein Jahresgewinn.
05
Absturz
Arbeiten auf Sparren und Pfetten ohne feste Unterlage: Zimmerer tragen eines der höchsten Unfallrisiken im Bau.
06
Holzschutz und Chemie
Holzschutzmittel können Böden und Grundwasser verunreinigen. Umweltschäden sind in einfachen Verträgen nur knapp gedeckt.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Lkw, Pritschenwagen und Anhänger lassen sich in einem Flottenvertrag bündeln.
Was es kostet: Beispielpreise
Die Haftpflicht einer Zimmerei steigt deutlich mit dem Umsatz. Dazu kommt bei eigenen Hallen der Feuerschutz, der wegen der Holzstaubgefahr teurer ist als in anderen Handwerken.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
50.000 Euro Umsatz, 3 bis 5 Mio. Euro Deckung, 250 Euro Selbstbeteiligung
etwa 260 bis 500 Euro im Jahr
Betriebshaftpflicht
200.000 Euro Umsatz, 3 bis 5 Mio. Euro Deckung
etwa 460 bis 820 Euro im Jahr
Betriebshaftpflicht
500.000 Euro Umsatz, 3 bis 5 Mio. Euro Deckung
etwa 1.000 bis 1.850 Euro im Jahr
Inhaltsversicherung
Maschinen, Holzvorrat und Werkzeug im Wert von 250.000 Euro
etwa 1.000 bis 2.500 Euro im Jahr
Maschinenversicherung
Abbundanlage und Hobelmaschine im Wert von 300.000 Euro
etwa 1.200 bis 3.000 Euro im Jahr
Zum Vergleich: Die Betriebshaftpflicht einer Zimmerei mit 200.000 Euro Umsatz kostet im Jahr etwa so viel wie ein Kubikmeter Konstruktionsvollholz.
Richtwerte ohne Versicherungsteuer, Stand September 2026.
Die Haftpflichtbeispiele stammen aus öffentlich genannten Tarifvergleichen;
Inhalt und Maschinen sind Richtwerte aus unserer Angebotspraxis und hängen stark von Brandschutz
Sechs Schäden, wie sie in Zimmereien tatsächlich vorkommen. Hier alle an einem einzigen Freitag. Gehen Sie den Tag durch und sehen Sie, wer zahlt.
Schaden bis jetzt535.100 Euro
Die Steuerung der Abbundanlage fällt nach einem Kurzschluss aus. Ersatzteile kommen erst in zwei Wochen.
26.000 Euro · Zahlt: Maschinenversicherung
Ein Binder schwingt am Kran aus und reißt die Dachrinne und ein Fenster des Nachbarhauses ab.
7.200 Euro · Zahlt: Betriebshaftpflicht
Beim Kleben der Dampfbremse fällt ein Kartuschenkasten auf den neuen Steinfußboden des Bauherrn.
2.900 Euro · Zahlt: Betriebshaftpflicht
Der frisch aufgestellte Holzrahmenbau wird bei einem Sturm beschädigt, bevor er abgenommen ist.
34.000 Euro · Zahlt: Bauleistung
Ein Kunde meldet Risse im Putz und ein undichtes Dach, weil die Pfette vom Vorjahr zu schwach ausgeführt war.
45.000 Euro · Zahlt: Betriebshaftpflicht
In der Absauganlage entzündet sich Holzstaub. Die Halle brennt aus, Maschinen und Holzvorrat sind verloren.
420.000 Euro · Zahlt: Inhaltsversicherung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 535.100 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Wählen Sie mindestens 5 Millionen Euro pauschal für Personen- und Sachschäden; im Holzhausbau eher 10 Millionen.
Lassen Sie Schäden beim Be- und Entladen sowie beim Heben mit Kran ausdrücklich einschließen, auch an den gehobenen Teilen des Kunden.
Versichern Sie Maschinen und Vorräte zum Neuwert und passen Sie die Summe jährlich an die Holzpreise an.
Prüfen Sie, ob Planungs- und Statikleistungen, die Ihr Betrieb selbst erbringt, als Vermögensschaden mitversichert sind.
Denken Sie an Betriebsunterbrechung: Nach einem Hallenbrand dauert der Wiederaufbau oft länger als ein Jahr.
Klären Sie mit dem Versicherer die Auflagen zu Absaugung, Funkenerkennung und Feuerlöschern, sie senken den Beitrag und sichern die Leistung.
Warum NAMMERT für Ihren Betrieb
Wir vergleichen den ganzen Betrieb
Bei Zimmereien hängen Halle, Maschinen und Haftpflicht eng zusammen. Wir holen Angebote mehrerer Versicherer ein und sehen dabei auf die Summen, nicht nur auf den Preis.
Wir kennen Holz und Schäden
Viele Boote, die wir versichern und deren Schäden wir selbst aufnehmen, sind aus Holz gebaut. Wir wissen, wie Gutachter über Feuchtigkeit und Konstruktion streiten.
Betrieb und Familie zusammen
Hallenversicherung, Fahrzeuge, BU und Altersvorsorge der Mitarbeiter betreuen wir mit einem Ansprechpartner.
Für Sie ohne Honorar
Unsere Vergütung zahlt der Versicherer. Sie bekommen Beratung und Vergleich von einem Familienbetrieb, der seit 1989 besteht.
Häufige Fragen
Fragen und Antworten
Welche Versicherungen braucht eine Zimmerei?
Unverzichtbar sind Betriebshaftpflicht und der Feuerschutz für Halle, Maschinen und Holzvorrat.
Wer eine Abbundanlage betreibt,
sollte Maschinen- und Betriebsunterbrechungsversicherung dazunehmen.
Was kostet die Betriebshaftpflicht für Zimmerer?
Öffentliche Tarifbeispiele liegen bei 50.000 Euro Umsatz zwischen etwa 260 und 500 Euro,
bei 500.000 Euro Umsatz zwischen etwa 1.000 und 1.850 Euro im Jahr.
Warum ist die Feuerversicherung für Zimmereien teurer?
Holzstaub und Späne brennen leicht, Absauganlagen können sich entzünden.
Versicherer rechnen Holzbearbeitung deshalb in höhere Gefahrenklassen.
Gute Absaugung und Funkenerkennung senken den Beitrag.
Ist der Kran über die Betriebshaftpflicht versichert?
Für Schäden an Dritten durch das Heben meist ja.
Ein zugelassener Autokran braucht eine eigene Kfz-Haftpflicht,
und Schäden am Kran selbst deckt nur die Maschinenversicherung.
Wer zahlt, wenn der Rohbau vor der Abnahme vom Sturm beschädigt wird?
Bis zur Abnahme tragen oft Sie das Risiko.
Eine Bauleistungsversicherung zahlt dann die Wiederherstellung;
die Haftpflicht ist dafür nicht zuständig.
Bin ich als Inhaber bei der BG BAU versichert?
Nur wenn Sie sich freiwillig versichern.
Viele Zimmermeister tun das, weil sie selbst auf dem Dach stehen.
Alternativ oder zusätzlich hilft eine private Unfallversicherung.
NAMMERT Versicherungsmakler
Angebote für Zimmerei anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.