Alles zur Versicherung: Elementarschaden
Wird die Elementarschadenversicherung Pflicht?
Privat
Privathaftpflicht Hausrat Wohngebäude Elementarschaden Photovoltaik Bauherrenversicherung Kfz-Versicherung Fahrrad und E-Bike Reiseversicherung Drohnenversicherung Hunde- und Pferdehaftpflicht Tierkrankenversicherung Rechtsschutz Unfallversicherung Berufsunfähigkeit Risikoleben Sterbegeld Private Rente Private Krankenversicherung Krankenzusatz Zahnzusatz PflegezusatzGewerbe
Betriebshaftpflicht Berufshaftpflicht D&O-Versicherung Firmenrechtsschutz Inhaltsversicherung Gewerbegebäude Betriebsunterbrechung Elektronikversicherung Maschinenversicherung Bauleistung Transportversicherung Flottenversicherung Cyberversicherung Warenkreditversicherung Betriebsrente (bAV) Betriebliche Krankenversicherung Gruppenunfallversicherung Nach BetriebsartRatgeber
Welche Versicherungen brauche ich? Wer zahlt den Schaden? Versicherungen, die nicht jeder braucht Kündigungsfristen Versicherungsfragen Bedingungen aller Tarife vergleichenVersicherer
Versicherer von A bis Z Versicherer in Österreich Versicherer in Spanien Beschwerden im VergleichKontakt
03375 / 29 12 77 Kontakt Kunden-Login, Verträge, DokumenteSprache
Österreich English Español Boot und YachtVersicherungsmakler / Versicherungsfragen / Elementarschaden
Kurz gesagt
Nach einem Hochwasser kommt als Erstes Ihre Sicherheit: Gehen Sie nicht in einen überfluteten Keller, solange dort Strom anliegen kann. Dann alles fotografieren, den Schaden sofort beim Versicherer melden und tun, was den Schaden klein hält. Dazu ist jeder Versicherte nach § 82 VVG verpflichtet. Was kaputt ist, muss bis zur Freigabe aufbewahrt werden. Am Haus zahlt nur der Elementarschutz.
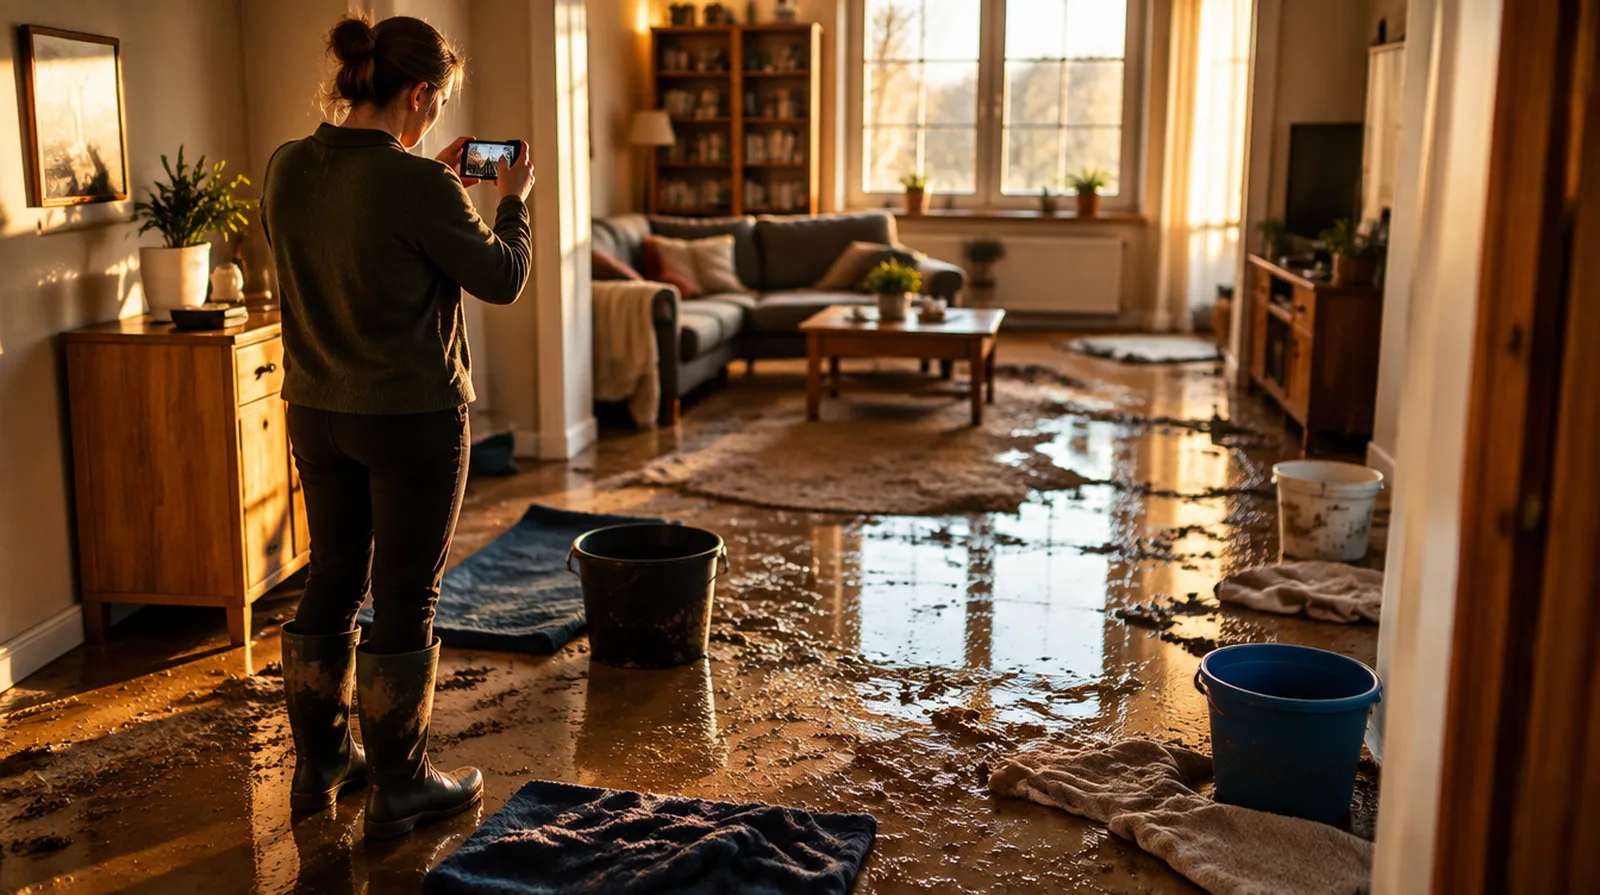
Veröffentlichte Kosten für Abpumpen, Trocknung und Sanierung nach einem Wasserschaden im Keller, Stand 2026.
| Beispiel | Richtwert |
|---|---|
| Keller bis 50 Quadratmeter auspumpen | etwa 600 bis 2.500 Euro |
| Keller stark verschlammt oder mit Heizöl | bis etwa 4.000 Euro, dazu Sondermüll |
| Trocknung nach Hochwasser | etwa 3.000 bis 15.000 Euro |
| Sanierung eines vollgelaufenen Kellers, 60 bis 100 Quadratmeter | etwa 8.000 bis 18.000 Euro |
| Bautrockner beim Fachvermieter | etwa 6 bis 15 Euro netto am Tag |
| Strom je Bautrockner | etwa 3 bis 7 Euro am Tag |
Richtwerte, Stand Oktober 2026, aus veröffentlichten Handwerker- und Vermieterpreisen.
Nach großen Hochwassern sind Fachbetriebe und Geräte knapp, die Preise können dann höher liegen.
Die Selbstbeteiligung im Beispiel ist ein Richtwert aus der Angebotspraxis.
Rechenbeispiel
Einfamilienhaus mit Elementarschutz. Die Eigentümer warten mit dem Pumpen, bis der Pegel gefallen ist, fotografieren alles und melden den Schaden am nächsten Morgen.
| Keller auspumpen und Schlamm entfernen | etwa 800 bis 2.500 Euro |
| Drei Bautrockner für vier Wochen, Miete und Strom | etwa 760 bis 1.850 Euro |
| Estrich, Putz und Böden im Keller erneuern | etwa 8.000 bis 18.000 Euro |
| Selbstbeteiligung im Elementarbaustein | zum Beispiel 500 Euro |
Der Schaden liegt bei etwa 9.560 bis 22.350 Euro. Mit Elementarschutz trägt der Versicherer davon alles bis auf die vereinbarte Selbstbeteiligung, soweit die Kosten im Vertrag enthalten sind. Ohne den Baustein zahlen die Eigentümer alles selbst.
In einem überfluteten Keller kann Strom anliegen. Schalten Sie die Sicherungen nur ab, wenn Sie trockenen Fußes an den Verteiler kommen. Steht der Verteiler selbst im Wasser, rufen Sie die Feuerwehr oder Ihren Netzbetreiber.
Mit dem Abpumpen warten Sie, bis das Hochwasser abgeflossen und das Grundwasser gesunken ist. Pumpen Sie zu früh, drückt das Wasser von außen gegen Wände und Bodenplatte, und der Bauschaden wird größer als der Wasserschaden. Achten Sie auf Hinweise Ihrer Gemeinde.
Riecht es nach Heizöl oder schwimmt ein Film auf dem Wasser, alarmieren Sie die Feuerwehr. Elektrik, Heizöltank und Heizung lassen Sie vor dem Wiedereinschalten von Fachleuten prüfen.
Fotografieren Sie jeden Raum, bevor Sie etwas wegtragen: den Wasserstand an der Wand, Böden, Möbel, Heizung, Elektrogeräte. Halten Sie den höchsten Pegel mit einem Zollstock im Bild fest. Ein kurzes Video je Raum hilft zusätzlich.
Melden Sie den Schaden so früh wie möglich, getrennt bei der Wohngebäude- und bei der Hausratversicherung. Fragen Sie gleich, ob ein Gutachter kommt und was Sie bis dahin tun sollen. Notieren Sie Datum, Uhrzeit und Gesprächspartner.
Beschädigte Sachen heben Sie auf, bis der Versicherer sie gesehen oder die Entsorgung freigegeben hat. Verdorbene Lebensmittel und stark verschmutzte Polstermöbel dürfen aus hygienischen Gründen früher weg; vorher fotografieren und auflisten.
Nach § 82 Abs. 1 VVG müssen Sie im Versicherungsfall nach Möglichkeit dafür sorgen, dass der Schaden abgewendet oder gemindert wird. Weisungen des Versicherers befolgen Sie, soweit sie zumutbar sind, und Sie holen sie ein, wenn die Lage es erlaubt (§ 82 Abs. 2 VVG).
Wer diese Pflicht vorsätzlich verletzt, verliert den Anspruch; bei grober Fahrlässigkeit darf der Versicherer im Verhältnis zur Schwere des Verschuldens kürzen (§ 82 Abs. 3 VVG). Das kann schon heißen: wochenlang nicht lüften und trocknen, bis Schimmel wächst.
Die Kosten dieser Maßnahmen, etwa Pumpe, Bautrockner und Strom, muss der Versicherer nach § 83 Abs. 1 VVG ersetzen, auch wenn sie erfolglos bleiben, soweit Sie sie für geboten halten durften. Auf Ihr Verlangen muss er den nötigen Betrag vorschießen.
| Maßnahme | Wann |
|---|---|
| Strom freischalten lassen | sofort, wenn gefahrlos möglich |
| Fotos und Video aller Räume | vor dem Aufräumen |
| Schaden melden, Weisungen erfragen | noch am selben oder am nächsten Tag |
| Wasser abpumpen, Schlamm entfernen | wenn das Grundwasser gesunken ist |
| Nasse Dämmung, Teppiche, Gipskarton prüfen lassen | nach Absprache mit dem Versicherer |
| Bautrockner aufstellen, Zählerstand notieren | so früh wie möglich |
| Elektrik, Heizung und Öltank prüfen lassen | vor dem Wiedereinschalten |
Die Wohngebäudeversicherung zahlt Hochwasser nur mit dem Elementarbaustein. In den Musterbedingungen der Versicherungswirtschaft ist Überschwemmung die Überflutung des Grundstücks mit erheblichen Mengen Oberflächenwasser, verursacht durch ein über die Ufer tretendes Gewässer, durch Niederschläge oder durch Grundwasser, das deshalb an die Oberfläche tritt. Grundwasser, das nur von unten durch die Wand drückt, ist nicht versichert.
Möbel, Kleidung und Geräte zahlt die Hausratversicherung, ebenfalls nur mit Elementarbaustein. Ein überflutetes Auto ist meist über die Teilkasko versichert. Zum Elementarschutz gehören je nach Vertrag auch Aufräumkosten, Kosten für das Ausräumen und Schützen von Sachen sowie ein Hotel, wenn das Haus unbewohnbar ist, jeweils bis zu den vereinbarten Grenzen.
Haben Sie keinen Elementarschutz, zahlt die Gebäudeversicherung für das Hochwasser nichts. Fragen Sie dann bei Ihrer Gemeinde nach Hilfen, sammeln Sie trotzdem alle Belege, und schließen Sie für die Zukunft den Baustein ab.
Notmaßnahmen wie Abpumpen, Abdichten und Trocknen dürfen Sie sofort beauftragen. Für größere Arbeiten wie das Herausreißen von Estrich oder Putz sprechen Sie vorher mit dem Versicherer, damit der Gutachter den Zustand noch sehen kann.
Lassen Sie die Feuchte messen, bevor Sie neu verputzen oder Böden legen. Eine nasse Dämmschicht unter dem Estrich braucht oft Wochen. Wer zu früh schließt, bekommt Schimmel und riskiert Streit über den Folgeschaden.
Vorsicht bei Angeboten für Pumpen und Trockner gegen Vorkasse aus unbekannten Onlineshops. Nach großen Hochwassern tauchen gefälschte Anbieter auf.
Fragen und Antworten
Für Notmaßnahmen wie Abpumpen und Trocknen ja,
das gehört zu Ihrer Pflicht, den Schaden klein zu halten.
Größere Rückbauarbeiten sprechen Sie vorher mit dem Versicherer ab.
Bei einem versicherten Schaden gehört er zu den Kosten der Schadenminderung,
die der Versicherer nach § 83 VVG ersetzt.
Lesen Sie den Zähler vor dem Aufstellen und nach dem Abbau ab.
Nicht mit allem.
Dokumentieren Sie gründlich und beginnen Sie mit Abpumpen und Trocknen.
Wer wochenlang nichts tut, riskiert eine Kürzung wegen des Folgeschadens.
Für das Hochwasser am Haus und am Hausrat nicht.
Ein überflutetes Auto ist meist über die Teilkasko versichert.
Fragen Sie bei Ihrer Gemeinde nach Hilfen.
Melden Sie den Schaden sofort dem Vermieter, für das Gebäude ist er zuständig.
Ihre eigenen Möbel zahlt Ihre Hausratversicherung, wenn sie einen Elementarbaustein hat.
Nicht selbst abpumpen, sondern die Feuerwehr alarmieren.
Den Tank lassen Sie danach von einem Fachbetrieb prüfen.
Ja.
Für die Kosten der Schadenminderung muss der Versicherer auf Ihr Verlangen den nötigen Betrag
vorschießen, so steht es in § 83 Abs.
1 VVG.
NAMMERT Versicherungsmakler
Wir vergleichen Versicherer und melden uns.
Kostenlos, die Vergütung zahlt der Versicherer.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Alles zur Versicherung: Elementarschaden
Wird die Elementarschadenversicherung Pflicht?
Was sind Elementarschäden und was ist versichert?
Elementarschäden sind Schäden durch sieben Naturgefahren: Überschwemmung und Rückstau…
Zahlt die Versicherung bei Starkregen und Überschwemmung?
Nur mit Elementarschutz. Wohngebäude- und Hausratversicherung zahlen im Grundschutz nicht für…
Sind Schäden durch Grundwasser versichert?
Nur in einem Fall: Das Grundwasser tritt an die Oberfläche, überflutet das Grundstück und…
Wie hoch ist die Selbstbeteiligung bei der Elementarversicherung?
Wie hoch die Selbstbeteiligung ist, regelt der Tarif. Ein verbreitetes Modell bei der…
Stand
War das hilfreich?



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich.
Wir sind Makler und vermitteln Ihnen genau den Tarif, den Sie gewählt haben,
bei jedem Versicherer am Markt.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist eingegangen. Nicht warten? Rufen Sie an: 03375 / 29 12 77.
Jetzt selbst berechnen