Versicherungen für Baumärkte, Eisenwaren und Farbenhandel
Im Baumarkt stapelt sich schwere Ware bis unter die Decke, Kunden leihen Bohrhämmer aus und lassen Holz zuschneiden, und im Regal stehen Lacke, Gasflaschen und Verdünner. Das ergibt eine eigene Mischung aus Haftpflicht- und Brandrisiken. Hier steht, wie Sie sie absichern und was das kostet.
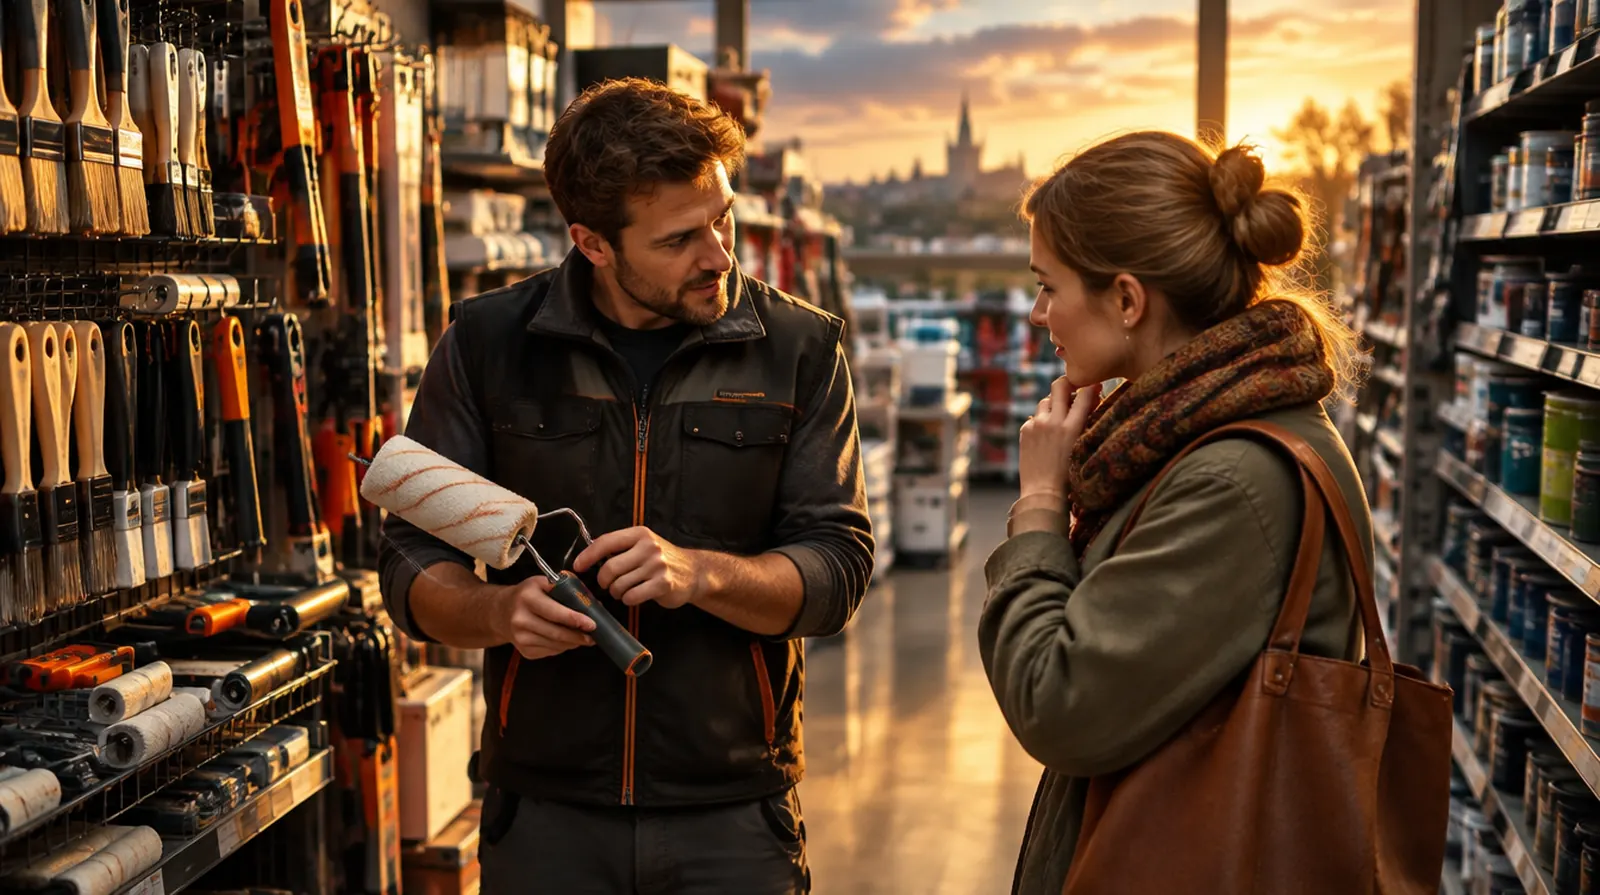
Hafte ich, wenn sich ein Kunde mit meiner Leihmaschine verletzt?
Wenn die Maschine einen Mangel hatte oder Sie nicht richtig eingewiesen haben, ja. Die Betriebshaftpflicht zahlt dann, sofern die Vermietung von Geräten eingeschlossen ist. Viele Handelspolicen decken nur den Verkauf. Prüfen Sie jedes Gerät vor der Ausgabe, dokumentieren Sie die Einweisung und geben Sie Schutzausrüstung mit.
Was in dieser Branche schiefgeht
01
Ware von oben
Fliesenpakete, Säcke und Kartons in vier Metern Höhe: Fällt etwas beim Herausziehen oder Einräumen, trifft es Kunden am Kopf.
02
Geräteverleih
Bohrhammer, Fliesenschneider, Anhänger: Kunden ohne Erfahrung verletzen sich oder beschädigen fremdes Eigentum.
03
Brennbares im Regal
Lacke, Verdünner, Spraydosen und Gasflaschen machen aus einem kleinen Brand schnell einen Großbrand.
04
Stapler und Hubwagen
Staplerverkehr zwischen Kunden und Rangierarbeiten im Außenlager führen zu Unfällen mit Personen und Fahrzeugen.
05
Falsche Beratung
Der falsche Dübel für die Hängeschränke oder ungeeigneter Kleber im Bad: Folgeschäden beim Kunden werden gern dem Berater zugerechnet.
06
Außengelände
Glatteis auf dem Parkplatz, Baustoffe im Freilager und Sturm über dem Gartencenter sind eigene Risiken.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Deckt Unfälle im Markt und auf dem Parkplatz, Schäden durch Leihgeräte, Zuschnitt und verkaufte Produkte, wenn Verleih und Produkthaftpflicht eingeschlossen sind.
Ergänzt die Berufsgenossenschaft für Angestellte, die schwer heben und viel auf Leitern stehen.
Was es kostet: Beispielpreise
Kleine Eisenwaren- und Farbenläden zahlen ähnlich wie andere Einzelhändler. Ein Fachmarkt mit Hochregalen, Verleih und Freilager ist ein größeres Risiko und wird einzeln berechnet.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Eisenwaren- oder Farbenladen, Umsatz unter 500.000 Euro
etwa 200 bis 600 Euro im Jahr
Betriebshaftpflicht
Fachmarkt mit Geräteverleih und Zuschnitt
etwa 800 bis 2.500 Euro im Jahr
Inhaltsversicherung
Ware und Einrichtung für 150.000 Euro
etwa 400 bis 1.000 Euro im Jahr
Maschinenversicherung
Stapler, Plattensäge und Leihgeräte für 60.000 Euro
etwa 300 bis 900 Euro im Jahr
Betriebsunterbrechung
Ertragsausfall bis zwölf Monate für einen Fachmarkt
etwa 400 bis 1.200 Euro im Jahr
Zum Vergleich: Betriebshaftpflicht und Inhaltsversicherung kosten einen kleinen Eisenwarenladen im Jahr ungefähr so viel wie ein Satz Profi-Akkuwerkzeug aus dem eigenen Regal: Bohrschrauber, Kreissäge und Schleifer.
Richtwerte ohne Versicherungsteuer, Stand September 2026.
Kleine Läden nach öffentlich genannten Beispielen für den Einzelhandel; Fachmärkte mit Verleih,
Maschinen und Ertragsausfall sind Richtwerte aus unserer Angebotspraxis.
Sechs Schäden, wie sie im Baumarkt und Heimwerkerhandel vorkommen, hier alle an einem Samstag im Frühjahr. Tippen Sie sich durch und sehen Sie, wer zahlt.
Schaden bis jetzt181.500 Euro
Ein Kunde zieht ein Laminatpaket aus dem oberen Regal, zwei weitere fallen ihm auf die Schulter. Bruch, sechs Wochen krank.
15.000 Euro · Zahlt: Betriebshaftpflicht
Ein Kunde gibt den geliehenen Bohrhammer zurück und meldet, er habe damit eine Wasserleitung beim Nachbarn getroffen, weil die Tiefenbegrenzung defekt war.
8.500 Euro · Zahlt: Betriebshaftpflicht
Die Plattensäge verklemmt, das Sägeblatt bricht und beschädigt die Führung.
4.500 Euro · Zahlt: Maschinenversicherung
Der Stapler setzt beim Rangieren im Außenlager gegen den Pkw eines Kunden.
3.500 Euro · Zahlt: Betriebshaftpflicht
In der Farbenabteilung entzündet sich ein Lappen mit Leinöl, Regale und Ware brennen.
90.000 Euro · Zahlt: Inhaltsversicherung
Nach dem Brand bleibt der Markt zwei Monate in der Hauptsaison geschlossen.
60.000 Euro · Zahlt: Betriebsunterbrechung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 181.500 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Lassen Sie Vermietung von Geräten, Zuschnitt und Farbmischung ausdrücklich in der Betriebshaftpflicht nennen.
Prüfen Sie, ob Ware im Freilager und im Gartencenter gegen Sturm und Hagel mitversichert ist.
Halten Sie die Brandschutzauflagen für Lacke, Gasflaschen und Spraydosen ein, und lagern Sie sie so, wie es der Vertrag verlangt.
Wählen Sie mindestens 5 Millionen Euro Deckung für Personenschäden, bei viel Kundschaft und schwerer Ware eher 10 Millionen.
Versichern Sie Leihgeräte gegen Beschädigung und Diebstahl beim Kunden in der Maschinenversicherung.
Schulen Sie Staplerfahrer regelmäßig und sperren Sie Gänge beim Einräumen ab; Versicherer fragen nach Ihren Regeln.
Warum NAMMERT für Ihren Betrieb
Wir sortieren die Einschlüsse
Verleih, Zuschnitt und Freilager sind bei jedem Versicherer anders geregelt. Als Makler vergleichen wir mehrere Angebote an genau diesen Punkten.
Wir kennen große Schäden
In der Bootsversicherung bearbeiten wir Schäden selbst, auch Brände und Totalschäden. Wir wissen, wie der Ertragsausfall berechnet wird und was dafür vorzulegen ist.
Markt, Fahrzeuge und Belegschaft zusammen
Gebäude, Ware, Lieferwagen, Vorsorge der Angestellten und Ihre private Absicherung betreuen wir aus einer Hand.
Familienbetrieb seit 1989
Viele Baustoff- und Eisenwarenhändler sind Familienbetriebe wie wir. Für Sie ist unsere Arbeit kostenlos.
Häufige Fragen
Fragen und Antworten
Welche Versicherungen braucht ein Baumarkt?
Eine Betriebshaftpflicht mit Verleih und Produkthaftpflicht,
eine Inhaltsversicherung für die Ware und bei größeren Märkten Ertragsausfall und
Maschinenversicherung.
Was kostet die Versicherung für einen Eisenwarenladen?
Kleine Läden zahlen für die Haftpflicht etwa 200 bis 600 Euro im Jahr,
mit Inhaltsversicherung meist 600 bis 1.500 Euro.
Hafte ich für falsche Beratung?
Wenn Sie eindeutig falsch beraten und daraus ein Schaden entsteht, möglicherweise ja.
Die Betriebshaftpflicht prüft die Forderung und wehrt unberechtigte ab.
Ist der Geräteverleih mitversichert?
Nicht automatisch.
Vermietung muss in der Betriebshaftpflicht stehen,
und die Geräte selbst brauchen eine Maschinen- oder Inhaltsversicherung, die auch außer Haus gilt.
Zahlt die Versicherung einen Brand durch Lacke und Lösemittel?
Ja, Feuer ist versichert.
Hält der Markt vereinbarte Lagerauflagen nicht ein, kann der Versicherer die Leistung kürzen.
Wer zahlt bei einem Unfall mit dem Stapler?
Auf dem Betriebsgelände meist die Betriebshaftpflicht,
auf öffentlichen Straßen die Kfz-Haftpflicht des Staplers.
Verletzte Angestellte versorgt die Berufsgenossenschaft.
NAMMERT Versicherungsmakler
Angebote für Baumarkt anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.