Betriebshaftpflicht
Als Waldbesitzer- oder Forstunternehmer-Haftpflicht deckt sie Schäden durch Bäume an Wegen, beim Fällen und bei Arbeiten für Dritte.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Landwirtschaft und Natur
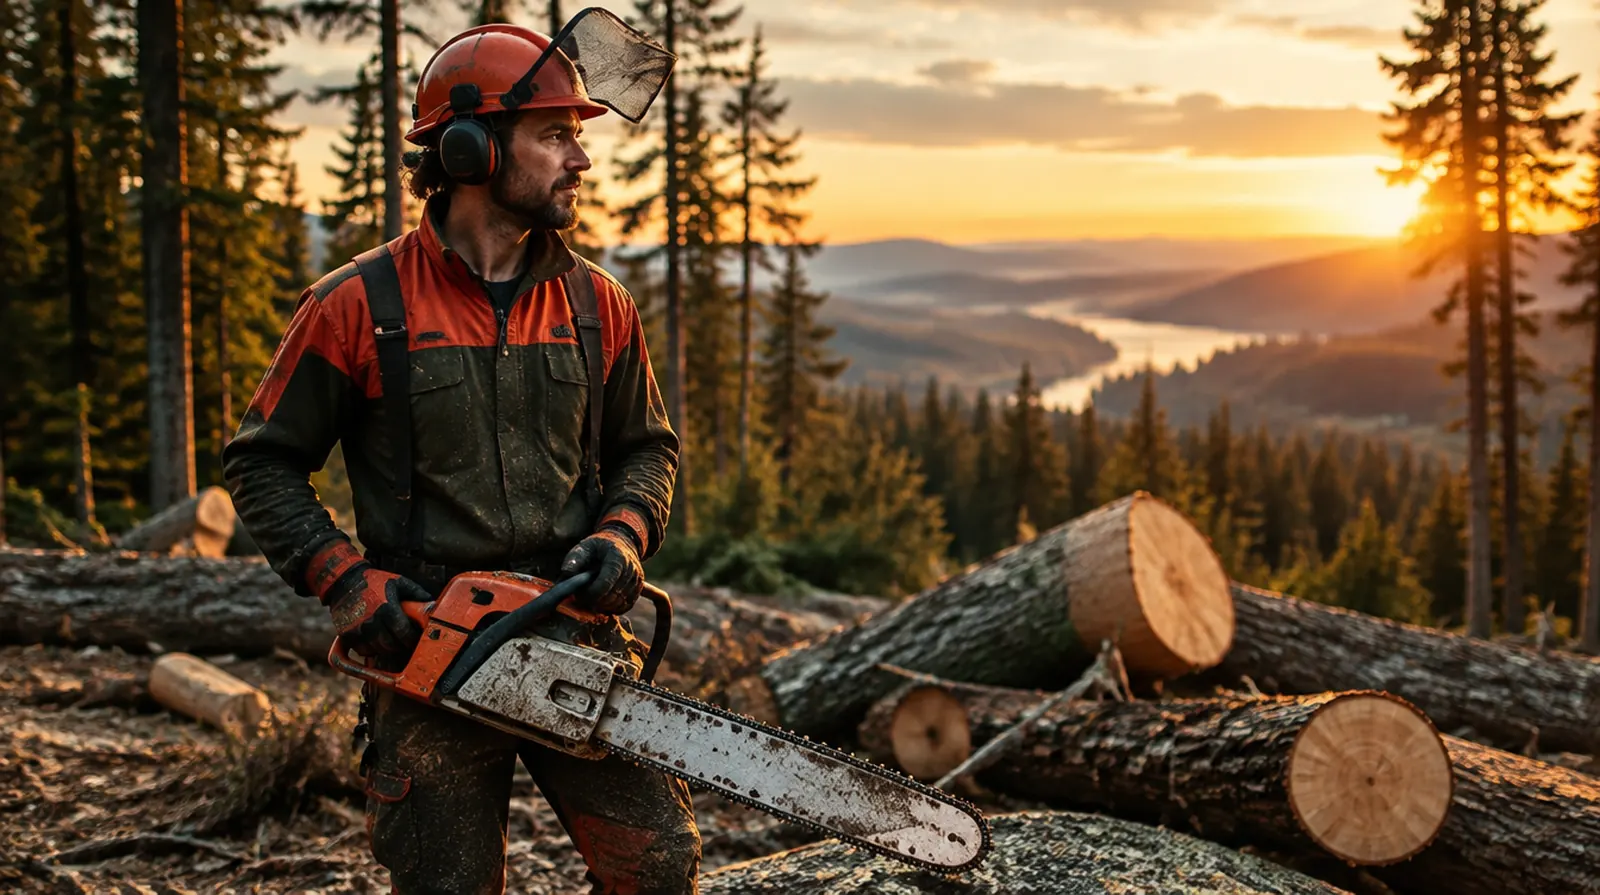
Ein morscher Ast über dem Wanderweg, eine Fichte, die beim Fällen in die falsche Richtung kippt, ein Waldbrand im trockenen Sommer: In der Forstwirtschaft stehen Menschen, Maschinen und Werte unter freiem Himmel. Hier steht, was Waldbesitzer, Forstunternehmer und Baumpfleger absichern sollten und was es kostet.
Die Frage, die hier fast jeder zuerst stellt
Im Wald gilt: Wer ihn betritt, tut das auf eigene Gefahr, für waldtypische Gefahren haften Sie in der Regel nicht. Anders an öffentlichen Straßen, Parkplätzen, Wohnhäusern oder Erholungseinrichtungen, die Sie selbst angelegt haben. Dort müssen Sie Bäume kontrollieren und haften, wenn Sie erkennbare Schäden übersehen. Eine Waldbesitzer-Haftpflicht ist deshalb auch für kleine Flächen sinnvoll und kostet wenig.
Rückschlag der Motorsäge, abbrechende Äste, rollende Stämme: Die Waldarbeit gehört zu den gefährlichsten Arbeiten überhaupt.
Ein Baum kippt beim Fällen auf Nachbarhaus, Stromleitung oder Straße. Solche Schäden werden schnell fünf- oder sechsstellig.
An Straßen und Parkplätzen müssen Bäume regelmäßig kontrolliert werden. Ein übersehener Pilzbefall wird zur Haftungsfrage.
Trockene Sommer erhöhen das Risiko. Ein Brand vernichtet Bestände, die über Jahrzehnte gewachsen sind.
Ein einziger Sturm wirft ganze Bestände, und die Aufarbeitung ist teuer und gefährlich.
Harvester, Seilwinden und Motorsägen im Wald und gepoltertes Holz am Weg werden gezielt gestohlen.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Als Waldbesitzer- oder Forstunternehmer-Haftpflicht deckt sie Schäden durch Bäume an Wegen, beim Fällen und bei Arbeiten für Dritte.
Dringend empfohlen
Im Wald übernimmt diese Rolle die Waldbrand- und Sturmversicherung, die den Wert von stehendem und geschlagenem Holz ersetzt.
Für Harvester, Forwarder, Seilwinden und Forstschlepper gegen Bruch, Umsturz, Brand und Diebstahl im Einsatz.
Die SVLFG zahlt nach Arbeitsunfällen nur begrenzt. Eine Unfallversicherung schließt die Lücke, besonders für Selbstständige.
Sinnvoll je nach Betrieb
Wer mit der Säge oder im Seil arbeitet, verliert nach einer Verletzung schnell die Grundlage seines Einkommens.
Für Forstschlepper, Rückezüge und Pick-ups auf öffentlichen Wegen; dort ist die Haftpflicht Pflicht.
Für Forstunternehmer und Baumpflegebetriebe mit Mitarbeitern, zusätzlich zur Berufsgenossenschaft.
Für Waldbesitzer werden Haftpflicht und Waldbrand meist je Hektar berechnet und sind günstig, besonders über Forstbetriebsgemeinschaften. Forstunternehmer und Baumpfleger zahlen nach Umsatz, Lohnsumme und Maschinenwert.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Waldbesitzer-Haftpflicht über eine Forstbetriebsgemeinschaft, je Hektar | unter 2,50 Euro im Jahr |
| Elementarschaden | Waldversicherung für 4 Hektar Mischwald, Marktbeispiel | etwa 105 Euro im Jahr |
| Betriebshaftpflicht | Baumpflegebetrieb mit drei Mitarbeitern und Seilklettertechnik | etwa 600 bis 1.800 Euro im Jahr |
| Maschinenversicherung | Harvester mit 450.000 Euro Neuwert | etwa 4.000 bis 9.000 Euro im Jahr |
| Unfallversicherung | Private Unfallversicherung für einen Forstwirt | etwa 250 bis 700 Euro im Jahr |
Zum Vergleich: Die Haftpflicht für 10 Hektar Wald über eine Forstbetriebsgemeinschaft kostet im Jahr weniger als ein Raummeter Brennholz.
Richtwerte ohne Versicherungsteuer, Stand September 2026. Die Werte je Hektar stammen aus öffentlich genannten Beispielen einer Forstbetriebsgemeinschaft und eines Versicherers; Baumpflege, Maschinen und Unfall sind Richtwerte aus unserer Angebotspraxis. Das genaue Angebot holen wir ein.
01
Für: Private Waldbesitzer mit kleinen und mittleren Flächen
Zusammen etwa 5 bis 30 Euro je Hektar im Jahr, über Gruppenverträge am günstigsten
Dieses Paket anfragen02
Für: Baumpfleger und kleine Forstdienstleister mit Seilklettertechnik und Hubsteiger
Zusammen etwa 1.500 bis 4.000 Euro im Jahr
Dieses Paket anfragen03
Für: Unternehmer mit Harvester, Forwarder und Mitarbeitern
Zusammen etwa 8.000 bis 20.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die Waldbesitzern, Forstunternehmern und Baumpflegern wirklich passieren, zusammengelegt auf einen Tag im Spätsommer. Tippen Sie sich durch.
Bei einer Fällung am Siedlungsrand dreht sich die Fichte und trifft Carport und Auto des Nachbarn.
Der Forwarder rutscht am Hang ab und kippt, Kabine und Kran sind schwer beschädigt.
Ein Motorsägenrückschlag verletzt den Unternehmer am Bein. Monate Ausfall, bleibende Einschränkung.
Ein Ast einer ungepflegten Eiche am Parkplatz fällt auf ein parkendes Auto.
Ein Waldbrand vernichtet 3 Hektar junge Douglasie.
Aus dem Maschinenwagen am Holzplatz werden Motorsägen und Seilwinde gestohlen.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Für Waldbesitzer reicht oft ein günstiger Gruppenvertrag, für Forstunternehmer braucht es mehr. Als Makler vergleichen wir mehrere Versicherer und sagen Ihnen, was genügt.
In der Bootsversicherung regulieren wir Sturmschäden selbst. Wir wissen, wie man Schadenhergang und Werte belegt.
Viele Waldbesitzer haben auch Landwirtschaft oder ein Sägewerk. Wir betreuen alles mit einem Ansprechpartner.
Wald denkt in Generationen, wir als Familienbetrieb auch. Unsere Arbeit kostet Sie nichts, die Vergütung zahlt der Versicherer.
Fragen und Antworten
Gesetzlich nicht, aber sie ist sinnvoll und günstig. Für Bäume an Straßen, Häusern und angelegten Wegen haften Sie, und die Privathaftpflicht deckt Waldbesitz oft nur bis zu einer kleinen Fläche.
Über Forstbetriebsgemeinschaften oft weniger als 2,50 Euro je Hektar im Jahr. Einzelverträge sind teurer, die Entschädigung liegt bei vielen Tarifen bei einigen tausend Euro je Hektar.
Nur mit einer Sturmversicherung für den Wald. Sie zahlt meist eine feste Summe je Hektar oder je Festmeter Schadholz.
Ja, Waldbesitzer sind in der Regel Mitglied der SVLFG und zahlen einen Beitrag, auch wenn sie nur selten im Wald arbeiten.
Haftpflicht, Maschinen, Unfall und Fahrzeug liegen für kleine Betriebe meist zwischen 1.500 und 4.000 Euro im Jahr.
Die Betriebshaftpflicht, einschließlich des Ausfallschadens beim Netzbetreiber, wenn Vermögensfolgeschäden versichert sind. Prüfen Sie die Summe dafür.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Warum bekommen Sägewerke so schwer eine Feuerversicherung?
Wer zahlt, wenn beim Mähen ein Stein die Scheibe eines Autos zerschlägt?
Lohnt sich eine Hagel- oder Mehrgefahrenversicherung für meinen Betrieb?
Diese Seite gilt für folgende Wirtschaftszweige der WZ 2025:
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen