Versicherungen für Rettungsdienste, Krankentransporte und Fahrdienste
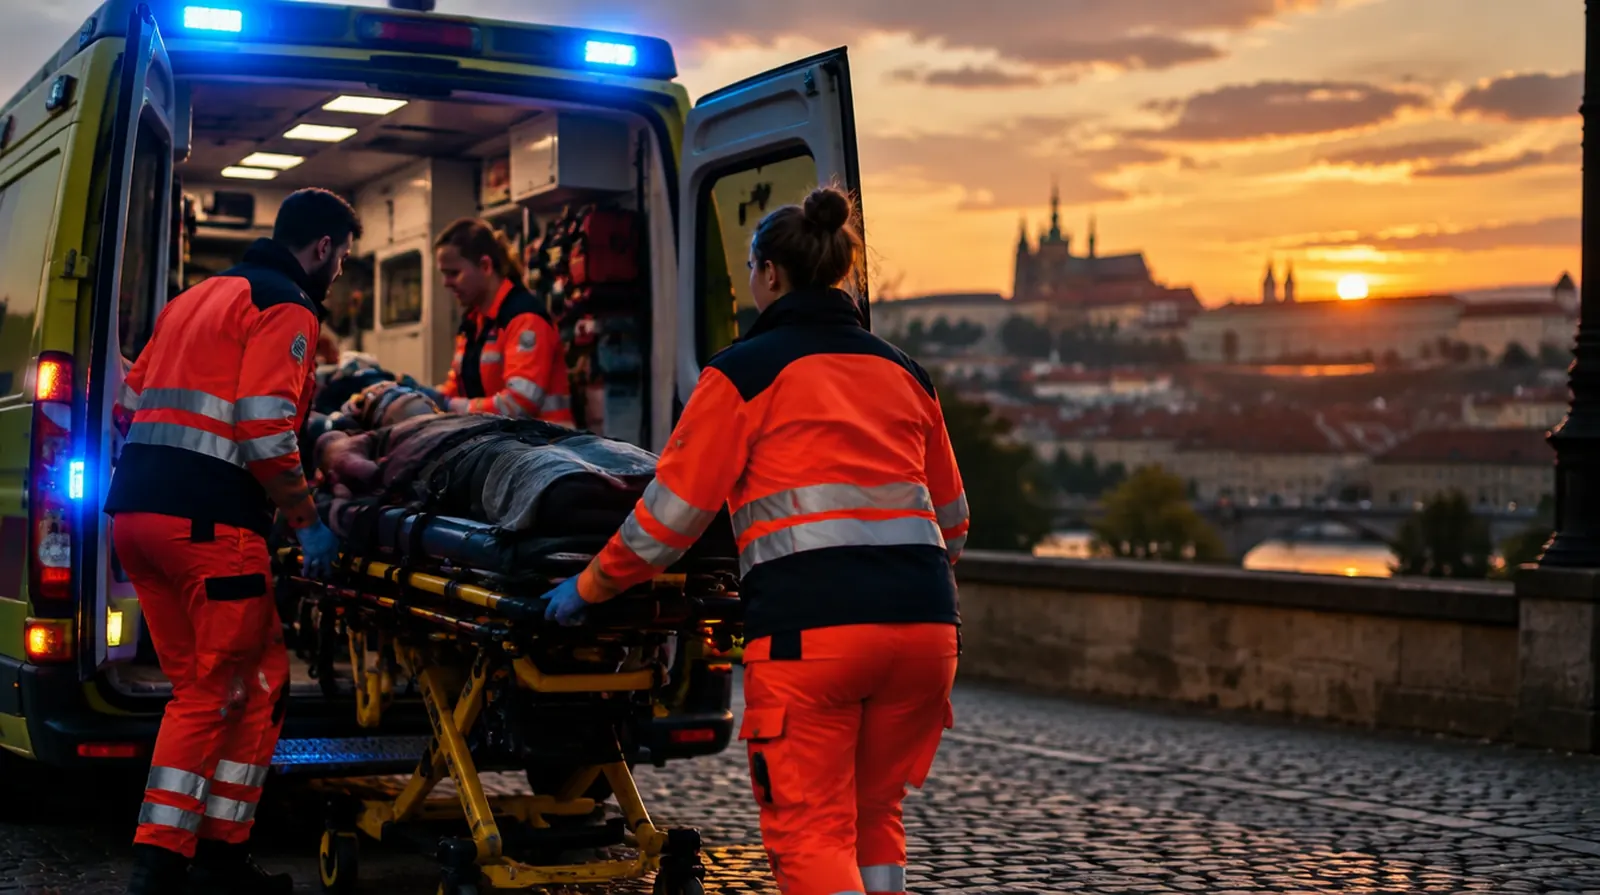
Im Rettungsdienst kommen zwei teure Risiken zusammen: Fahrzeuge, die mit Sonderrechten durch den Verkehr müssen, und Patienten, die auf der Trage oder im Tragestuhl sicher ankommen sollen. Dazu Defibrillatoren, Beatmungsgeräte und ein Team, das Schwerstarbeit leistet. Hier steht, welche Versicherungen Pflicht sind, was sie kosten und wo Lücken entstehen.
Wer zahlt, wenn wir mit Blaulicht einen Unfall bauen?
Gegenüber dem Unfallgegner zahlt die Kfz-Haftpflicht, auch bei Einsatzfahrten mit Sonderrechten. Sonderrechte entbinden nicht von der Sorgfalt, deshalb tragen Rettungsdienste bei Kreuzungsunfällen oft eine Mitschuld. Den Schaden am eigenen Fahrzeug zahlt nur die Vollkasko, und die Medizintechnik an Bord nur, wenn sie in der Kasko oder einer Elektronikpolice ausreichend versichert ist.
Was in dieser Branche schiefgeht
01
Einsatzfahrten
Kreuzungen bei Rot, Überholen im Stau, Fahrten in der Nacht: Rettungswagen haben ein deutlich höheres Unfallrisiko als normale Firmenfahrzeuge.
02
Tragen und Umlagern
Ein Patient rutscht vom Tragestuhl im Treppenhaus oder fällt beim Umlagern von der Trage. Knochenbrüche bei älteren Menschen sind häufig und teuer.
03
Versorgung vor Ort
Fehler bei Medikamenten, Beatmung oder Lagerung führen zu Vorwürfen gegen das Team. Hier greift das Heilwesenrisiko der Haftpflicht.
04
Medizintechnik
Defibrillator, Beatmungsgerät und Absaugung werden täglich getragen, fallen herunter und werden nass.
05
Belastung des Teams
Heben, Schicht, Übergriffe und psychische Belastung führen zu Ausfällen, die Dienstpläne sofort treffen.
06
Ausfall von Fahrzeugen
Ein Wagen in der Werkstatt ist ein Wagen, der nicht fährt. Ohne Ersatz fehlen Einsätze und Erlöse.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Für Einsatzdokumentation und Abrechnung mit den Krankenkassen, die digital laufen.
Was es kostet: Beispielpreise
Der größte Posten ist die Fahrzeugflotte. Dazu kommen Haftpflicht nach Zahl der Mitarbeiter und Transporte, Medizintechnik und der Unfallschutz des Teams.
Versicherung
Beispiel
Richtwert
Flottenversicherung
Fünf Krankentransport- und Rettungswagen, Haftpflicht und Vollkasko
etwa 12.000 bis 25.000 Euro im Jahr
Betriebshaftpflicht
Krankentransport mit 15 Mitarbeitern, Heilwesenrisiko eingeschlossen
etwa 800 bis 2.500 Euro im Jahr
Elektronikversicherung
Medizintechnik im Wert von 150.000 Euro, auch im Fahrzeug
etwa 800 bis 2.000 Euro im Jahr
Inhaltsversicherung
Rettungswache mit Einrichtung und Lager im Wert von 100.000 Euro
etwa 250 bis 700 Euro im Jahr
Gruppenunfallversicherung
20 Mitarbeiter rund um die Uhr
etwa 1.200 bis 2.500 Euro im Jahr
Zum Vergleich: Flotte und Haftpflicht für fünf Fahrzeuge kosten im Jahr ungefähr so viel, wie die Kassen für 150 bis 300 Krankentransporte zahlen.
Richtwerte ohne Versicherungsteuer, Stand September 2026, aus unserer Angebotspraxis;
öffentliche Tarifbeispiele gibt es für diese Branche kaum.
Schadenfreiheit, Fahrzeugwerte und Einsatzgebiet verändern die Flottenprämie stark;
Sechs Dinge, die Rettungsdiensten wirklich passieren. Hier alle in einer einzigen Schicht. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Schaden bis jetzt268.000 Euro
Auf der Einsatzfahrt kollidiert der Rettungswagen auf einer Kreuzung mit einem Pkw. Fremdschaden und Verletzte im anderen Auto.
45.000 Euro · Zahlt: Flottenversicherung
Der eigene Rettungswagen ist schwer beschädigt, Aufbau und Trage müssen ersetzt werden.
90.000 Euro · Zahlt: Flottenversicherung
Im engen Treppenhaus rutscht eine Patientin vom Tragestuhl und bricht sich die Hüfte.
40.000 Euro · Zahlt: Betriebshaftpflicht
Der Defibrillator fällt bei Regen auf den Asphalt und fällt aus.
18.000 Euro · Zahlt: Elektronikversicherung
Beim Heben eines schweren Patienten verletzt sich ein Notfallsanitäter an der Schulter, er fällt Monate aus.
10.000 Euro · Zahlt: Gruppenunfallversicherung
Ein Kabelbrand in der Fahrzeughalle beschädigt Wache, Lager und Medikamente.
65.000 Euro · Zahlt: Inhaltsversicherung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 268.000 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Lassen Sie Einsatzfahrten mit Sonderrechten ausdrücklich in der Flottenpolice bestätigen und prüfen Sie die Selbstbeteiligung je Schaden.
Versichern Sie Aufbauten und Medizintechnik mit dem tatsächlichen Wert; ein Rettungswagen kostet heute ein Vielfaches eines normalen Transporters.
Schließen Sie das Heilwesenrisiko in die Betriebshaftpflicht ein, damit Fehler bei der Versorgung vor Ort gedeckt sind.
Klären Sie Ersatzfahrzeuge und Mietwagen nach einem Unfall, sonst fehlen Einsätze in den Wochen der Reparatur.
Prüfen Sie mit der Genehmigungsbehörde, welche Haftpflichtsummen Ihr Landesrettungsdienstgesetz oder der Vertrag mit dem Träger verlangt.
Sichern Sie Ihr Team mit einer Gruppenunfallversicherung ab; sie ist in einem umkämpften Arbeitsmarkt auch ein Argument bei der Einstellung.
Warum NAMMERT für Ihren Betrieb
Wir denken Flotte und Haftung zusammen
Als Makler holen wir Angebote mehrerer Versicherer ein und stimmen Flotte, Haftpflicht und Technik so ab, dass kein Schaden zwischen zwei Policen fällt.
Wir kennen Schadenbearbeitung von innen
In der Bootsversicherung bearbeiten wir Schäden selbst. Wir wissen, wie man einen Unfall mit Sonderrechten sauber dokumentiert.
Ein Ansprechpartner für Betrieb und Team
Fahrzeuge, Wache, Unfallschutz und Altersvorsorge der Mitarbeiter laufen bei uns zusammen.
Familienbetrieb seit 1989
Für Sie ohne Kosten, die Vergütung zahlt der Versicherer. Sie erreichen feste Ansprechpartner, auch außerhalb der Bürozeiten.
Häufige Fragen
Fragen und Antworten
Welche Versicherungen sind für einen Krankentransport Pflicht?
Die Kfz-Haftpflicht für jedes Fahrzeug.
Für die Genehmigung nach dem Rettungsdienstgesetz verlangen viele Länder zusätzlich den Nachweis
einer ausreichenden Haftpflicht für den Betrieb.
Was kostet die Versicherung für einen Rettungswagen?
Mit Haftpflicht und Vollkasko meist 2.500 bis 5.000 Euro im Jahr je Fahrzeug, abhängig von Wert,
Schadenverlauf und Einsatzgebiet.
Zahlt die Haftpflicht, wenn ein Patient beim Tragen stürzt?
Ja, das ist ein typischer Fall für die Betriebshaftpflicht.
Wichtig ist, dass Transport und Versorgung von Patienten ausdrücklich versichert sind.
Sind Notfallsanitäter bei Fehlern persönlich versichert?
Angestellte sind über die Betriebshaftpflicht des Arbeitgebers mitversichert.
Bei grober Fahrlässigkeit kann der Arbeitgeber Rückgriff nehmen,
deshalb haben viele eine eigene Diensthaftpflicht.
Welche Berufsgenossenschaft ist zuständig?
Für private und freigemeinnützige Anbieter meist die BGW,
für kommunale Rettungsdienste die Unfallkasse.
Fragen Sie im Zweifel bei der Berufsgenossenschaft nach.
Ist die Medizintechnik über die Kasko versichert?
Oft nur bis zu einer Grenze.
Teure Geräte versichern Sie besser in einer eigenen Elektronikpolice,
die auch Stürze außerhalb des Fahrzeugs deckt.
NAMMERT Versicherungsmakler
Angebote für Rettungsdienst anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.