Betriebshaftpflicht
Deckt Schäden bei Nachbarn, Kunden und Lkw-Fahrern auf dem Werksgelände, mit Einschluss von Sprengschäden, Umwelthaftpflicht und Umweltschadenbaustein.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Energie und Umwelt
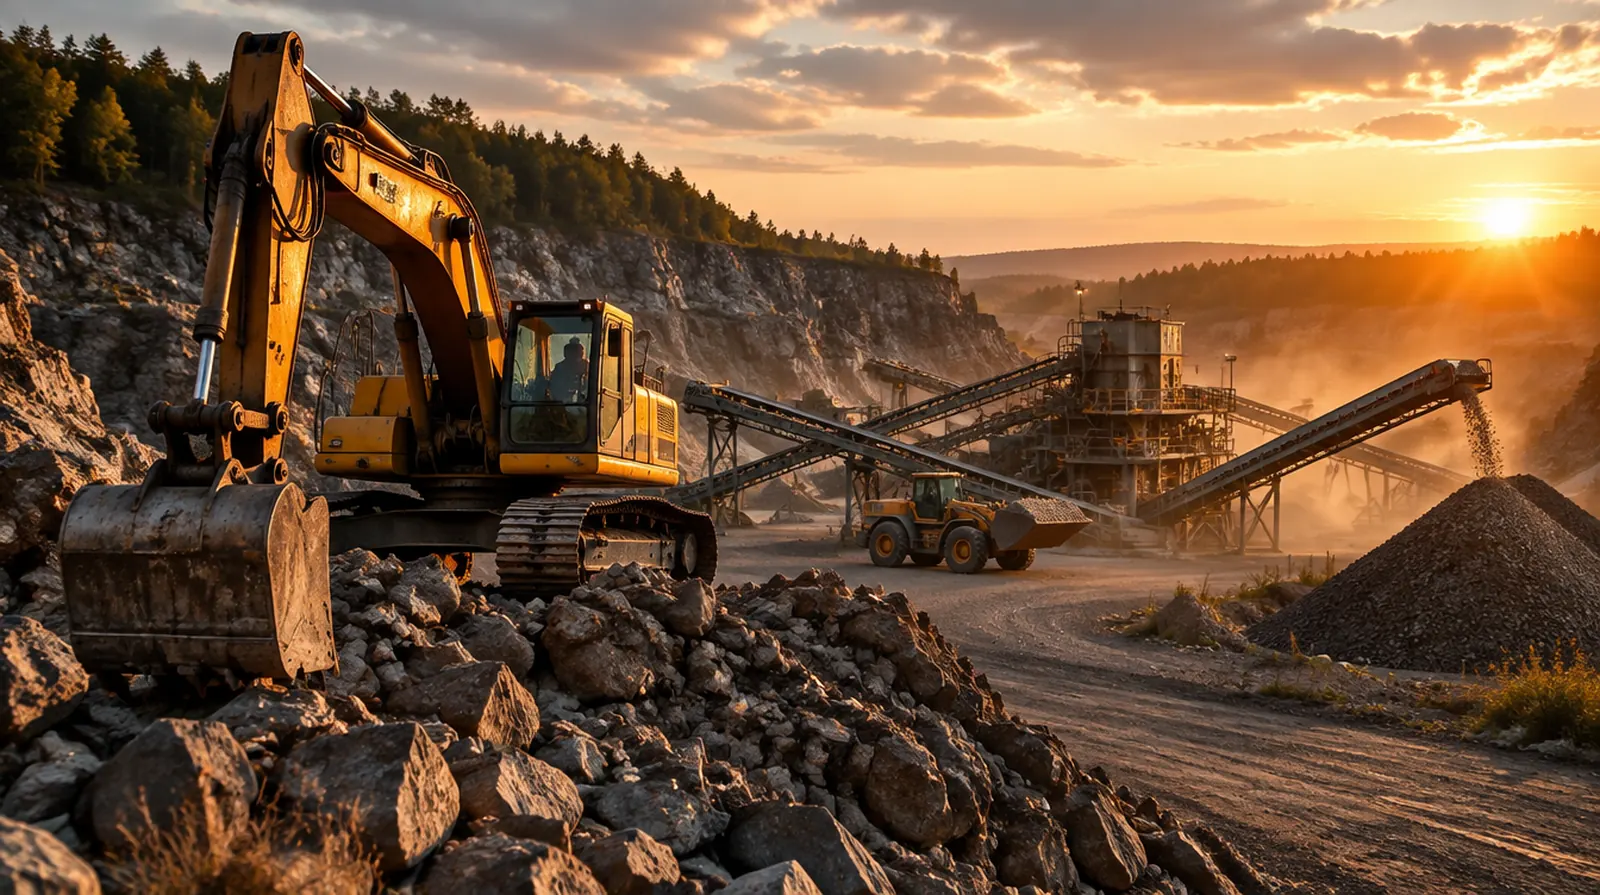
Im Steinbruch und in der Kiesgrube arbeiten Maschinen, die mehr kosten als ein Einfamilienhaus, und sie arbeiten im Staub, im Wasser und am Hang. Sprengungen erschüttern Nachbarhäuser, ein Förderband fängt Feuer, ein Muldenkipper rutscht die Böschung hinab. Steht der Brecher, steht das ganze Werk, und die Kunden auf den Baustellen warten.
Die Frage, die hier fast jeder zuerst stellt
Nur zum Teil. Zugelassene Fahrzeuge und schnelle Arbeitsmaschinen haben eine Kfz-Haftpflicht, oft mit Kasko. Langsame Maschinen, die nur im Werk fahren, und alle stationären Anlagen wie Brecher, Siebe und Förderbänder gehören in eine Maschinenversicherung. Sie zahlt auch bei Bedienungsfehlern, Materialbruch und Kurzschluss, die keine Kasko abdeckt.
Steinflug trifft ein Auto am Werkstor, Erschütterungen erzeugen Risse im Nachbarhaus. Beweisen, dass die Risse alt sind, ist ohne Messprotokolle kaum möglich.
Brecherwellen, Siebdecks, Hydraulik und Motoren arbeiten unter Dauerlast im Staub. Ein kapitaler Schaden am Brecher kostet schnell sechsstellig.
Böschungen rutschen nach Starkregen, ein Muldenkipper kippt an der Abbaukante, ein Schwimmbagger schlägt leck: Gelände und Wasser sind hier Teil des Risikos.
Reibungswärme an Gurten und Trommeln, Öl im Motorraum eines Radladers: Brände in Anlagen und Fahrzeugen kommen häufig nachts.
Diesel beim Betanken, Hydrauliköl im Baggersee, Schlamm im Bach: Nassabbau und Grundwasser machen jeden Tropfen Öl zum Umweltschaden.
Diesel aus Tanks, GPS-Technik aus Baggerkabinen, Kupfer aus Anlagen: Abgelegene Gruben sind nachts ein leichtes Ziel.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Schäden bei Nachbarn, Kunden und Lkw-Fahrern auf dem Werksgelände, mit Einschluss von Sprengschäden, Umwelthaftpflicht und Umweltschadenbaustein.
Ersetzt Schäden an Brechern, Sieben, Förderbändern, Baggern, Radladern und Schwimmgeräten durch Bruch, Bedienungsfehler, Brand und Diebstahl.
Dringend empfohlen
Zahlt Deckungsbeitrag und Mehrkosten für Zukauf, solange der Brecher oder die Hauptanlage nach einem Maschinenschaden steht.
Versichert Muldenkipper, Sattelzüge und zugelassene Arbeitsmaschinen gebündelt mit Haftpflicht und Kasko.
Sinnvoll je nach Betrieb
Für Werkstatt, Waage, Büro und Hallen gegen Feuer, Sturm und Leitungswasser.
Für Werkverkehr mit eigenen Lkw und die Haftung für Material, das Sie für Kunden befördern.
Stockt die Leistungen der Berufsgenossenschaft für Mitarbeiter in einer Branche mit hohem Unfallrisiko auf.
Die Beiträge hängen vor allem vom Wert der Maschinen, von Sprengbetrieb oder Nassabbau, von der Nachbarschaft und vom Selbstbehalt ab. Maschinenversicherungen werden meist in Promille des Neuwerts gerechnet, für ältere Maschinen oft zum Zeitwert.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kieswerk im Nassabbau mit zehn Mitarbeitern, Umwelt- und Umweltschadenbaustein | etwa 2.000 bis 5.000 Euro im Jahr |
| Betriebshaftpflicht | Steinbruch mit Sprengbetrieb und Wohnbebauung in der Nähe | etwa 4.000 bis 10.000 Euro im Jahr |
| Maschinenversicherung | Brecher- und Siebanlage mit 1,5 Mio. Euro Neuwert | etwa 7.500 bis 20.000 Euro im Jahr |
| Maschinenversicherung | Fahrbare Maschinen: zwei Radlader und ein Kettenbagger, zusammen 900.000 Euro | etwa 5.000 bis 12.000 Euro im Jahr |
| Betriebsunterbrechung | Ertragsausfall nach Maschinenschaden, 12 Monate Haftzeit | etwa 2.500 bis 7.000 Euro im Jahr |
Zum Vergleich: Die Maschinenversicherung einer Brecheranlage kostet im Jahr ungefähr so viel wie ein bis zwei Tage Stillstand des Werks an Deckungsbeitrag.
Vorsichtige Richtwerte ohne Versicherungsteuer, Stand September 2026, aus unserer Angebotspraxis und öffentlich genannten Beispielen vergleichbarer Betriebe. Für Gewinnungsbetriebe gibt es kaum veröffentlichte Beiträge; wir rechnen nach Maschinenliste und Besichtigung.
01
Für: Kleine Sand- oder Kiesgrube mit wenigen Maschinen im Trockenabbau
Zusammen etwa 8.000 bis 18.000 Euro im Jahr
Dieses Paket anfragen02
Für: Kieswerk im Nassabbau mit Aufbereitung und eigenem Lkw-Verkehr
Zusammen etwa 20.000 bis 45.000 Euro im Jahr
Dieses Paket anfragen03
Für: Steinbruch mit Sprengbetrieb, Brecheranlage, Werkstatt und Hallen
Zusammen individuell kalkuliert, meist ab etwa 40.000 Euro im Jahr
Dieses Paket anfragenSechs Dinge, die in Kieswerken und Steinbrüchen wirklich passieren. Hier alle an einem einzigen Werktag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Über Nacht haben Diebe 3.000 Liter Diesel aus dem Tank und die GPS-Steuerung aus dem Bagger gestohlen.
Nach der Sprengung meldet ein Anwohner neue Risse in seiner Hausfassade, ein Gutachter bestätigt einen Zusammenhang.
Die Exzenterwelle des Vorbrechers bricht, die Anlage steht still.
Sechs Wochen ohne Vorbrecher: Material muss zugekauft werden, um Lieferverträge zu halten.
Ein Radlader beschädigt beim Beladen den Auflieger eines Kunden-Lkw.
Ein Muldenkipper verliert Hydrauliköl am Ufer des Baggersees, Ölsperre und Bodenaustausch werden angeordnet.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
In der Bootsversicherung regulieren wir Schäden an Motoren, Antrieben und Hydraulik selbst. Wir wissen, wie Gutachter Maschinenschäden bewerten und wo der Unterschied zwischen Verschleiß und Bruch liegt.
Gewinnungsbetriebe zeichnen nicht alle Versicherer. Als Makler holen wir Angebote bei denen ein, die Sprengung, Nassabbau und Schwimmgerät wirklich versichern.
Haftpflicht, Maschinen, Flotte und Ertragsausfall bauen wir so auf, dass ein Schaden nicht zwischen zwei Verträgen hängen bleibt, etwa beim Radlader auf der Straße.
Viele Kieswerke sind seit Generationen in Familienhand. Wir auch, mit festen Ansprechpartnern. Unsere Vergütung zahlt der Versicherer.
Fragen und Antworten
Die Kfz-Haftpflicht für zugelassene Fahrzeuge und Arbeitsmaschinen über 20 km/h. Das Bergrecht verlangt eine Sicherheitsleistung für die Wiedernutzbarmachung, meist als Bürgschaft. Haftpflicht und Maschinenversicherung sind nicht vorgeschrieben, aber unverzichtbar.
Nur wenn sie in der Betriebshaftpflicht eingeschlossen sind. Viele Standardverträge schließen Sprengungen aus. Klären Sie das vor der ersten Sprengung und dokumentieren Sie die Erschütterungswerte.
Ein kleines Werk zahlt für Haftpflicht mit Umweltbaustein etwa 2.000 bis 5.000 Euro im Jahr. Mit Maschinen, Flotte und Ertragsausfall sind es schnell 20.000 bis 45.000 Euro, abhängig vom Maschinenwert.
Nein. Verschleiß an Brechbacken, Siebbelägen und Gurten ist Betriebskosten. Versichert sind plötzliche Schäden wie Bruch, Bedienungsfehler, Kurzschluss, Brand und Diebstahl.
Nur wenn sie ausdrücklich genannt sind. Schwimmende Geräte haben eigene Risiken wie Sinken und Leckschlagen, die im Vertrag stehen müssen.
Schäden bei Dritten, etwa einem Fischereipächter, zahlt die Umwelthaftpflicht. Die Sanierung von Gewässer und Boden auf Anordnung der Behörde zahlt nur ein Umweltschadenbaustein.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Wer zahlt, wenn wir beim Baggern ein Stromkabel treffen und ein Gewerbegebiet ohne Strom ist?
Wer zahlt, wenn unsere Pflastersteine nach einem Winter abplatzen?
Warum ist es so schwer, eine Recyclinghalle gegen Feuer zu versichern?
Diese Seite gilt für folgende Wirtschaftszweige der WZ 2025:
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen