Betriebshaftpflicht
Deckt Personen- und Sachschäden bei Kunden und Dritten, mit Umwelthaftpflicht und Umweltschadenbaustein für Boden und Gewässer.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Energie und Umwelt
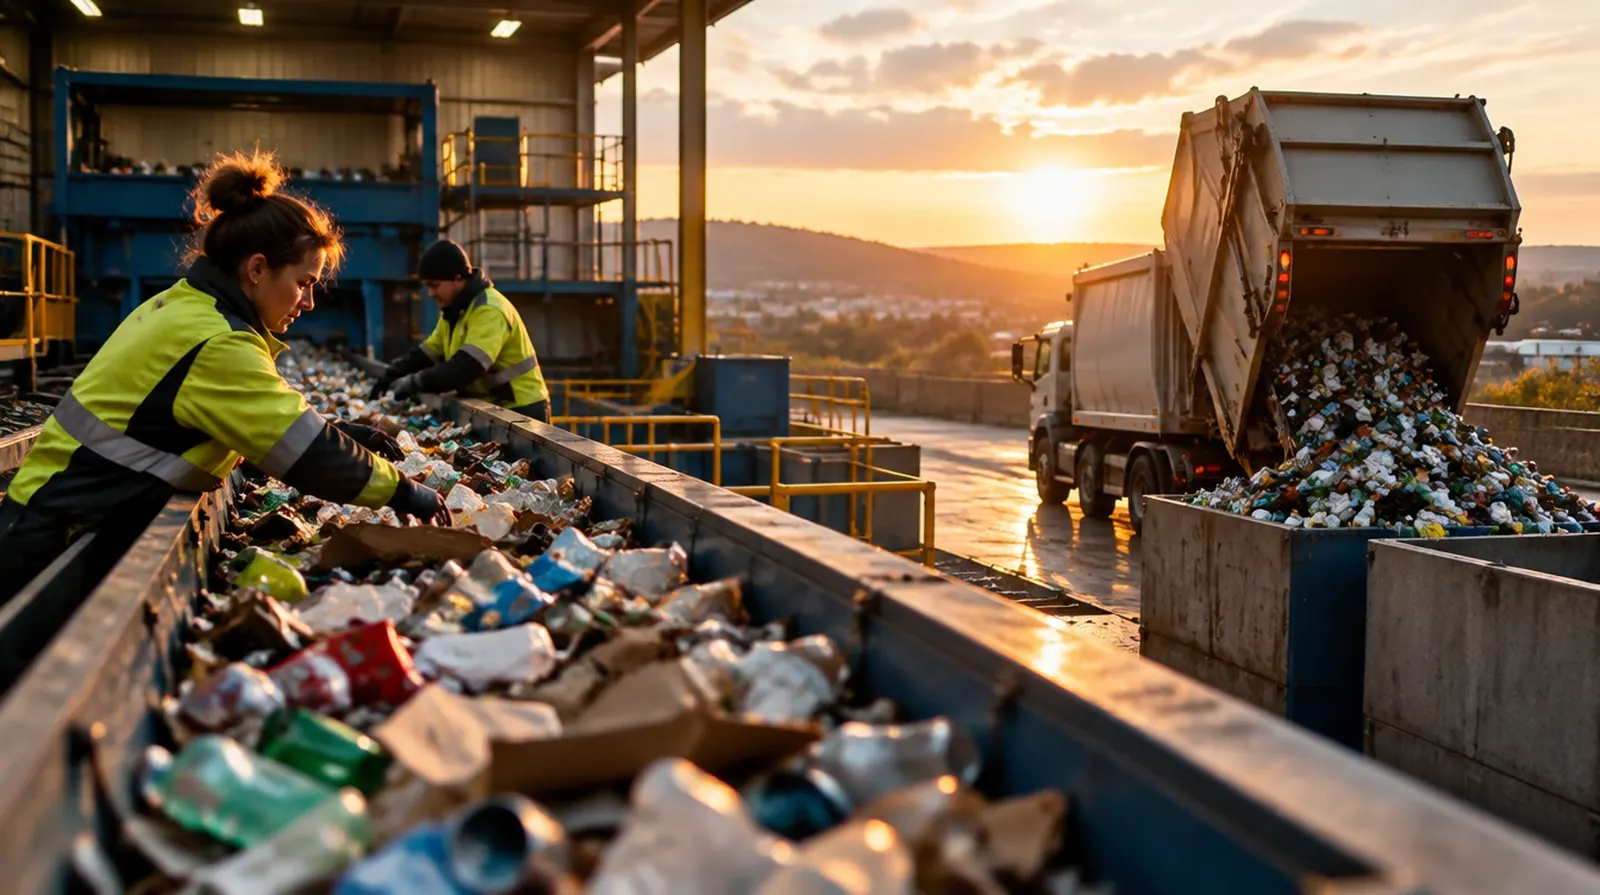
Kaum eine Branche hat ein so hohes Brandrisiko wie Recycling: Ein einziger Lithium-Akku im Gelben Sack reicht, und die Sortierhalle steht in Flammen. Dazu kommen Lkw, die täglich durch enge Wohnstraßen fahren, Stoffe, die Boden und Wasser gefährden, und Anlagen, ohne die der ganze Betrieb stillsteht. Viele Versicherer zeichnen die Branche nur noch mit strengen Auflagen.
Die Frage, die hier fast jeder zuerst stellt
Weil Brände in Recyclingbetrieben in den letzten Jahren stark zugenommen haben, vor allem durch falsch entsorgte Lithium-Akkus. Viele Versicherer zeichnen nur noch mit Auflagen: Brandabschnitte, Branderkennung mit Wärmebildkameras, begrenzte Lagermengen, Abstand zwischen Haufen. Wer diese Technik schon hat und dokumentiert, bekommt deutlich bessere Angebote.
Lithium-Akkus in Elektroschrott und Verpackungsabfall geraten beim Pressen oder Schreddern in Brand. Aus einem Funken wird binnen Minuten ein Hallenbrand.
Öl aus einem Lkw, belastetes Löschwasser, Sickerwasser aus einem Lager: Schäden an Boden und Grundwasser führen zu teuren Sanierungsanordnungen.
Müllfahrzeuge und Absetzkipper rangieren täglich rückwärts zwischen parkenden Autos, Radfahrern und Kindern auf dem Schulweg.
Schredder, Pressen, Siebe und Sortieranlagen verschleißen stark. Fällt die zentrale Anlage aus, stapelt sich der Abfall auf dem Hof.
Aufspringen auf das Fahrzeug, Arbeit an laufenden Bändern, Stiche durch Spritzen im Abfall: Die Branche hat ein hohes Unfallrisiko.
Container beschädigen Pflaster und Einfahrten, beim Abholen reißt die Kette, ein Kunde verlangt Ersatz für falsch entsorgte Wertstoffe.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Deckt Personen- und Sachschäden bei Kunden und Dritten, mit Umwelthaftpflicht und Umweltschadenbaustein für Boden und Gewässer.
Versichert Müllfahrzeuge, Absetz- und Abrollkipper und Transporter in einem Flottenvertrag mit Haftpflicht und Kasko.
Dringend empfohlen
Schützt Hallen und Lager gegen Feuer, Sturm und Leitungswasser; bei Recycling nur mit abgestimmtem Brandschutzkonzept zu bekommen.
Ersetzt Schäden an Schreddern, Pressen, Sortieranlagen, Radladern und Pumpen durch Bruch, Bedienungsfehler und Kurzschluss.
Zahlt laufende Kosten und Mehrkosten für Fremdentsorgung, solange die eigene Anlage nach einem Schaden ausfällt.
Als Güterschadenhaftpflicht deckt sie Schäden an beförderten Gütern und Wertstoffen Dritter, im gewerblichen Güterverkehr über 3,5 Tonnen in der Regel Pflicht.
Sinnvoll je nach Betrieb
Für Vorräte, sortierte Wertstoffe, Container und Werkstattausrüstung.
Für Tourenplanung, Wiegesysteme und Anlagensteuerung, deren Ausfall den Betrieb anhält.
Die Beiträge in der Entsorgung liegen deutlich über dem Durchschnitt des Gewerbes. Entscheidend sind Abfallarten, Lagermengen, Brandschutz, Zahl und Alter der Fahrzeuge und die Schadenhistorie. Für Recyclinghallen mit brennbarem Material gibt es oft nur wenige Angebote.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Containerdienst mit fünf Fahrzeugen, Umwelthaftpflicht und Umweltschadenbaustein | etwa 1.500 bis 4.000 Euro im Jahr |
| Flottenversicherung | Flotte mit acht Lkw und Absetzkippern, Haftpflicht und Teilkasko | etwa 12.000 bis 25.000 Euro im Jahr |
| Gewerbegebäude | Sortierhalle mit 1,5 Mio. Euro Neuwert und Brandschutztechnik | etwa 6.000 bis 18.000 Euro im Jahr |
| Maschinenversicherung | Schredder und Sortieranlage mit 800.000 Euro Neuwert | etwa 5.000 bis 12.000 Euro im Jahr |
| Cyberversicherung | Entsorger mit rund 7 Mio. Euro Umsatz, 1 Mio. Euro Deckung | etwa 1.800 bis 3.500 Euro im Jahr |
Zum Vergleich: Die Betriebshaftpflicht eines kleinen Containerdienstes kostet im Jahr etwa so viel wie fünf bis zehn Container Bauschutt, gestellt und entsorgt.
Vorsichtige Richtwerte ohne Versicherungsteuer, Stand September 2026, aus unserer Angebotspraxis und öffentlich genannten Beispielen vergleichbarer Betriebe. Für Entsorger gibt es kaum veröffentlichte Beiträge; Recyclinghallen werden fast nur nach Besichtigung gezeichnet.
01
Für: Containerdienst oder kleiner Entsorger mit wenigen Fahrzeugen
Zusammen etwa 8.000 bis 20.000 Euro im Jahr
Dieses Paket anfragen02
Für: Entsorger mit eigenem Wertstoffhof, Halle und Radlader
Zusammen etwa 25.000 bis 60.000 Euro im Jahr
Dieses Paket anfragen03
Für: Recycling- oder Sortieranlage mit mehreren Standorten und vernetzter Steuerung
Zusammen individuell kalkuliert, meist sechsstellig im Jahr
Dieses Paket anfragenSechs Dinge, die Entsorgern und Recyclingbetrieben wirklich passieren. Hier alle an einem einzigen Tag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Beim Rückwärtsfahren touchiert das Müllfahrzeug in einer engen Straße drei parkende Autos und eine Gartenmauer.
Ein Absetzkipper beschädigt beim Abstellen das Natursteinpflaster einer Hofeinfahrt.
Der Rotor des Schredders bricht, Ersatzteile kommen erst in sechs Wochen.
Solange der Schredder steht, muss der Abfall zu teureren Fremdanlagen gefahren werden.
Aus einem undichten Hydraulikschlauch läuft Öl in den Regenwasserkanal, die Behörde ordnet die Reinigung an.
Ein Akku im Leichtverpackungslager entzündet sich, die Halle brennt trotz Löschanlage teilweise aus.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Für Recyclingbetriebe gibt es nur wenige Versicherer. Als Makler wissen wir, wer die Branche noch zeichnet, und bereiten Ihre Unterlagen so auf, dass eine Anfrage Chancen hat.
In der Bootsversicherung regulieren wir Schäden selbst, bis zum Totalverlust nach Brand. Diese Erfahrung hilft, wenn nach einem Hallenbrand über Wiederaufbau und Ertragsausfall verhandelt wird.
Wir stimmen Flotte, Güterschaden, Umwelthaftung und Sachversicherung aufeinander ab, damit kein Schaden zwischen zwei Verträgen fällt.
Viele Entsorger sind Familienunternehmen in zweiter oder dritter Generation. Wir auch. Unsere Arbeit bezahlt der Versicherer, für Sie ist sie kostenlos.
Fragen und Antworten
Die Kfz-Haftpflicht für jedes Fahrzeug. Wer Abfälle für andere mit Lkw über 3,5 Tonnen befördert, braucht in der Regel die Güterschadenhaftpflicht nach § 7a GüKG. Für Deponien verlangt das Kreislaufwirtschaftsgesetz eine Sicherheitsleistung.
Ja, Feuer ist in der Gebäude- und Inhaltsversicherung versichert, gleich wodurch es entsteht. Der Versicherer prüft aber, ob vereinbarte Brandschutzauflagen eingehalten wurden, sonst kann er kürzen.
Nur mit Umweltschadenbaustein. Die Umwelthaftpflicht zahlt Schäden, die Dritte durch Umwelteinwirkung erleiden. Der Umweltschadenbaustein zahlt die Sanierung von Boden, Gewässer und Artenvielfalt, die die Behörde anordnet, auch ohne geschädigten Dritten.
Weil sich die Brandschäden in der Branche gehäuft haben und viele Versicherer ausgestiegen sind. Wer in Brandfrüherkennung investiert, kann den Beitrag spürbar senken.
Nur wenn Mehrkosten in der Betriebsunterbrechung vereinbart sind. Das sollte bei jeder Entsorgungsanlage drin sein, denn die Annahmepflichten laufen weiter.
Ja, über die Berufsgenossenschaft, bei Entsorgung meist die BG Verkehr. Eine Gruppenunfallversicherung kann die gesetzlichen Leistungen für schwere Fälle aufstocken.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Brauche ich die Güterschadenhaftpflicht auch, wenn ich nur einen Lkw habe?
Zahlt meine Haftpflicht, wenn beim Abriss die Giebelwand des Nachbarn reißt?
Sind unsere Bagger und Radlader über die Kfz-Versicherung geschützt?
Diese Seite gilt für folgende Wirtschaftszweige der WZ 2025:
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen