Versicherungen für Transportunternehmen und Frachtführer
Wer Güter mit Lkw über 3,5 Tonnen befördert, darf ohne Güterschadenhaftpflicht nicht einmal losfahren. Dazu kommen Kfz-Haftpflicht, Kasko und die Frage, was nach einem Unfall mit voller Ladung passiert. Hier steht, was Pflicht ist, was sinnvoll ist und was es kostet.
Brauche ich die Güterschadenhaftpflicht auch, wenn ich nur einen Lkw habe?
Ja, sobald Sie gewerblich Güter mit einem Fahrzeug über 3,5 Tonnen zulässigem Gesamtgewicht befördern, auch mit Anhänger gerechnet. Die Pflicht nach § 7a GüKG gilt ab dem ersten Fahrzeug, die Mindestsumme beträgt 600.000 Euro je Schadenereignis, und die Bestätigung muss bei jeder Fahrt an Bord sein. Fehlt sie bei einer Kontrolle, drohen Bußgeld und Probleme mit der Erlaubnis.
Was in dieser Branche schiefgeht
01
Unfall mit Personenschaden
Ein Lkw richtet bei einem Unfall schnell Millionenschäden an. Dafür ist die Kfz-Haftpflicht da, und ihre Deckungssumme sollte deutlich über dem Mindestbetrag liegen.
02
Ladungsschaden
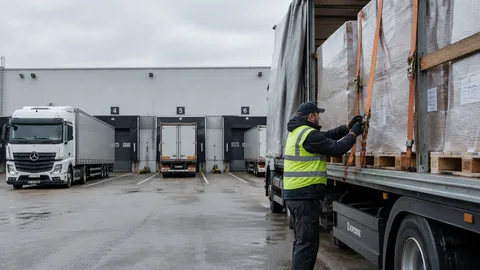
Rutschende Ladung, eine Vollbremsung, ein Umkippen in der Kurve: Beschädigte Ware ersetzt der Frachtführer bis zur gesetzlichen Haftungsgrenze.
03
Diebstahl unterwegs
Plane aufgeschlitzt, Diesel abgezapft, ganzer Auflieger weg: Rastplätze und ungesicherte Parkplätze sind Tatorte.
04
Lenkzeiten und Bußgelder
Kontrollen, Tachografen, Mautnachforderungen: Verfahren gegen Fahrer und Unternehmer kosten Zeit und Anwalt.
05
Stillstand des Lkw
Nach einem Unfall steht das Fahrzeug Wochen in der Werkstatt. Leasing, Fahrerlohn und Aufträge laufen weiter.
06
Rücken und Unfälle beim Laden
Fahrer steigen täglich dutzendfach auf und ab, sichern Ladung und kuppeln Anhänger. Stürze und Rückenschäden sind häufig.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Sechs Ereignisse, wie sie Transportunternehmer kennen, alle an einem Montag. Tippen Sie sich durch und sehen Sie, wer zahlt.
Schaden bis jetzt128.500 Euro
Auf dem Rastplatz wurde die Plane aufgeschlitzt, zwölf Kartons Elektrowerkzeug fehlen.
9.800 Euro · Zahlt: Transportversicherung
Auffahrunfall im Stau: Der Lkw schiebt zwei Pkw zusammen, eine Fahrerin wird verletzt.
68.000 Euro · Zahlt: Flottenversicherung
Die Front des eigenen Lkw ist zerstört, Kühler und Kabine müssen ersetzt werden.
26.000 Euro · Zahlt: Flottenversicherung
Die Ladung Fliesen verrutscht bei einer Vollbremsung, ein Drittel ist zerbrochen.
7.200 Euro · Zahlt: Transportversicherung
Beim Entladen mit dem Kundenstapler beschädigt Ihr Fahrer eine Sprinkleranlage in der Halle.
15.000 Euro · Zahlt: Betriebshaftpflicht
Ein Bußgeldverfahren wegen Lenkzeitverstößen wird eröffnet, Sie brauchen einen Anwalt.
2.500 Euro · Zahlt: Firmenrechtsschutz
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 128.500 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Führen Sie die Versicherungsbestätigung nach § 7a GüKG in jedem Fahrzeug mit und prüfen Sie nach jedem Fahrzeugwechsel, ob sie noch passt.
Wählen Sie in der Kfz-Haftpflicht eine hohe Pauschaldeckung, bei Lkw üblich sind 100 Mio. Euro; der gesetzliche Mindestbetrag reicht bei schweren Unfällen nicht.
Lassen Sie fremde Auflieger, Wechselbrücken und Container in die Verkehrshaftung einschließen, wenn Sie mit fremdem Material fahren.
Thermo-, Tank- und Silofahrzeuge sowie Wertgüter müssen dem Versicherer gemeldet werden; sonst fehlt im Schaden die Deckung.
Parken Sie wertvolle Ladung nur auf bewachten Plätzen, wenn Ihr Vertrag das verlangt; viele Policen machen es zur Obliegenheit.
Ein Verkehrsrechtsschutz für Unternehmen und Fahrer lohnt sich bei Kontrollen, Tachografenstreit und Unfällen mit unklarer Schuld.
Warum NAMMERT für Ihren Betrieb
Pflicht und Kür sauber getrennt
Güterschadenhaftpflicht, CMR, Kfz-Flotte und Betriebshaftpflicht greifen ineinander. Als Makler vergleichen wir mehrere Versicherer und schließen die Lücken dazwischen.
Schäden, die wir kennen
In der Bootsversicherung bearbeiten wir Schäden selbst, darunter Transportschäden an Booten auf dem Tieflader. Wir wissen, welche Fotos und Frachtbriefe ein Versicherer sehen will.
Ein Ansprechpartner für Lkw und Familie
Flotte, Verkehrshaftung, Fahrerschutz und Ihre private Vorsorge laufen bei uns zusammen.
Seit 1989 ein Familienbetrieb
Viele Transportunternehmen sind Familienbetriebe wie wir. Für Sie ist unsere Arbeit kostenlos, die Vergütung zahlt der Versicherer.
Häufige Fragen
Fragen und Antworten
Ab wann ist die Güterschadenhaftpflicht Pflicht?
Für gewerblichen Güterkraftverkehr mit Fahrzeugen über 3,5 Tonnen zulässigem Gesamtgewicht
einschließlich Anhänger.
Die Mindestsumme beträgt 600.000 Euro je Schadenereignis.
Was kostet die Güterschadenhaftpflicht für einen Lkw?
Nach einem veröffentlichten Tarif etwa 280 bis 800 Euro im Jahr je Fahrzeug, abhängig von Gewicht,
Einsatzgebiet und Haftungshöhe.
Ist die Ladung über die Kfz-Versicherung versichert?
Nein.
Die Kfz-Haftpflicht deckt Schäden Dritter durch den Unfall, die Kasko Ihren Lkw.
Für die Ladung haften Sie als Frachtführer, das deckt die Verkehrshaftung.
Was bedeutet 8,33 Sonderziehungsrechte je Kilogramm?
Das ist die gesetzliche Haftungsgrenze für Ladungsschäden im Inland und nach CMR,
umgerechnet rund zehn Euro je Kilogramm.
Darüber hinaus haften Sie nur, wenn Sie mehr vereinbart haben oder grob fahrlässig handeln.
Gilt die Pflicht auch für Transporter unter 3,5 Tonnen?
Nein, dort ist die Güterschadenhaftpflicht gesetzlich nicht vorgeschrieben.
Ihre Auftraggeber verlangen sie aber fast immer.
Welche Berufsgenossenschaft ist zuständig?
Die BG Verkehr.
Sie ist Pflicht, sobald Sie Fahrer oder andere Mitarbeiter beschäftigen;
als Unternehmer können Sie sich dort selbst versichern.
NAMMERT Versicherungsmakler
Angebote für Transportunternehmen anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.