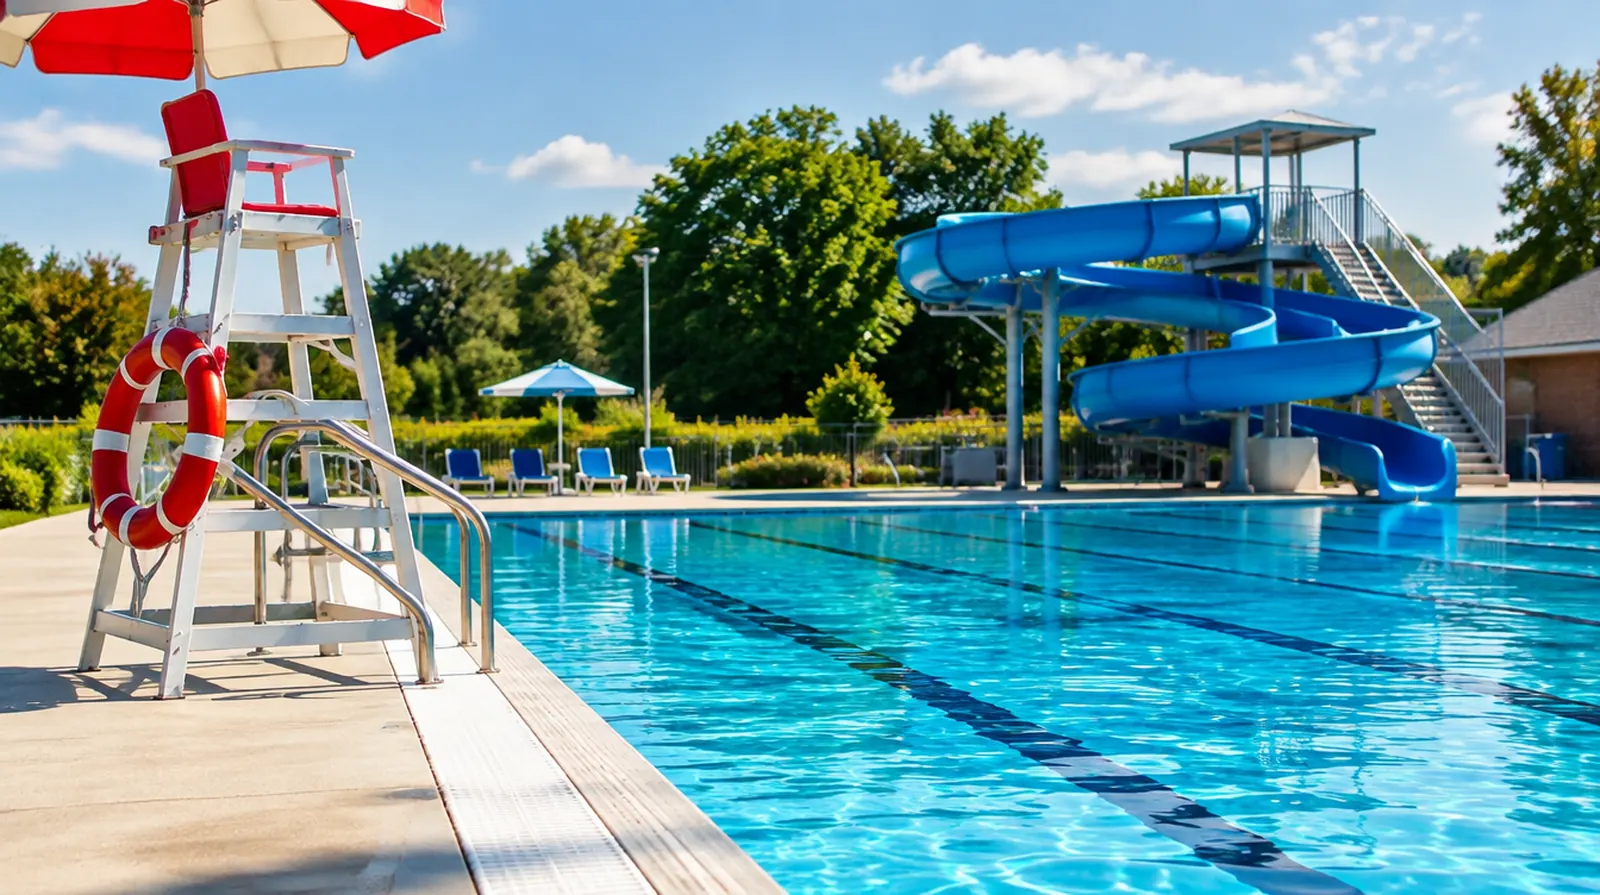
Wer ein Schwimmbad betreibt, öffnet Menschen den Zugang zu Wasser, und mit jedem Meter Beckenrand wächst die Aufsichtspflicht. Ein Kind, das unbeobachtet ins tiefe Becken gerät, oder ein Sprung vom Turm, der danebengeht, kann zur Existenzfrage werden. Dazu kommen Chlorlager, Filteranlagen und eine Saison, in der jeder Ausfalltag am Umsatz zehrt.
Haften wir automatisch, wenn im Becken etwas passiert?
Nicht automatisch, aber schnell. Eltern und erwachsene Gäste tragen einen Teil der Eigenverantwortung, doch sobald Aufsicht, Beschilderung oder Wasserqualität lückenhaft waren, greift die Verkehrssicherungspflicht des Betreibers. Bei einem Ertrinkungsfall oder einem Sturz von der Rutsche geht es dann um Beträge, die ein einzelnes Bad nie aus eigener Kraft tragen könnte. Die Betriebshaftpflicht prüft den Vorwurf, zahlt berechtigte Ansprüche und wehrt unberechtigte ab.
Was in dieser Branche schiefgeht
01
Ertrinken und Beinaheertrinken
Ein unbeobachteter Moment am Nichtschwimmerbecken oder im Kleinkinderbereich kann binnen Minuten lebensbedrohlich werden. Das ist das teuerste und schwerste Risiko im Bäderbetrieb.
02
Sturz von Sprungturm und Rutsche
Kopfsprung in zu flaches Wasser, Zusammenstoß am Rutschenauslauf, Ausrutschen auf nassen Fliesen: Wirbelsäulen- und Kopfverletzungen sind hier keine Seltenheit.
03
Wasseraufbereitung und Chlor
Chlorgas oder Chemikalienunfälle in der Technikzentrale gefährden Personal und manchmal auch Badegäste, dazu drohen Betriebsstillstand und behördliche Auflagen.
04
Filter- und Pumpenausfall
Fällt die Wasseraufbereitung aus, muss das Becken schließen, bis die Werte wieder stimmen. Ersatzteile für ältere Anlagen haben oft lange Lieferzeiten.
05
Wetter im Freibad
Hagel und Sturm beschädigen Becken, Liegewiesen und Technik im Freien direkt, und ein verregneter Sommer trifft zusätzlich den Umsatz.
06
Personal am und im Wasser
Bademeister und Schwimmmeister stehen selbst unter hoher Aufsichtspflicht, retten im Ernstfall unter Zeitdruck und sind dabei Unfällen und psychischer Belastung ausgesetzt.
07
Hygiene und Wasserqualität
Verunreinigtes Wasser oder eine Infektionswelle unter Badegästen kann zur Schließung durch das Gesundheitsamt führen und Haftungsfragen auslösen.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Deckt Personenschäden von Badegästen bei Ertrinken, Stürzen und Rutschenunfällen; angesichts möglicher Dauerschäden sollte die Deckungssumme deutlich über dem Standard liegen.
Sichert Bademeister, Aufsichtspersonal und Saisonkräfte über den Beruf hinaus zusätzlich ab, wenn ein Unfall in der Freizeit die Berufsgenossenschaft nicht trägt.
Für Onlinebuchung von Bahnen und Kursen sowie Mitgliederdaten, die bei einem Angriff tagelang ausfallen können.
Was es kostet: Beispielpreise
Die Beiträge hängen stark davon ab, ob ein kleines Vereinsbad mit einem Becken oder ein Spaßbad mit mehreren Rutschen und Sprungturm versichert wird. Besucherzahl, Personalstärke und Umsatz bestimmen die Einstufung, und zwischen Angeboten liegen oft mehrere hundert Prozent.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
kleines Frei- oder Vereinsbad mit einem Becken, ehrenamtlicher Aufsicht
etwa 60 bis 200 Euro im Jahr
Betriebshaftpflicht
kommunales Hallenbad mit angestelltem Bäderpersonal, mehrere Becken
etwa 800 bis 2.500 Euro im Jahr
Betriebshaftpflicht
Spaßbad mit Rutschen und Sprungturm, hohe Besucherzahl
meist ab etwa 3.000 Euro im Jahr, nur auf Anfrage
Maschinenversicherung
Filter- und Chlorungsanlage mit 150.000 Euro Neuwert
etwa 800 bis 2.000 Euro im Jahr
Betriebsunterbrechung
Freibad mit 200.000 Euro Ertragsausfall, 12 Monate Haftzeit
ab etwa 700 Euro im Jahr
Zum Vergleich: Die Betriebshaftpflicht eines kleinen Vereinsbads kostet im Jahr etwa so viel wie 30 bis 100 Tageskarten für Gäste.
Richtwerte ohne Versicherungsteuer, Stand September 2026.
Die Spannen für kleine Bäder stammen aus öffentlich genannten Vergleichswerten für Kleingewerbe,
die übrigen sind vorsichtige Richtwerte aus unserer Angebotspraxis.
Sechs Dinge, die in Bädern wirklich passieren. Hier alle an einem einzigen Ferientag. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Schaden bis jetzt275.000 Euro
Ein Kind treibt unbemerkt ins tiefe Becken, wird gerade noch gerettet. Reanimation, Intensivstation, langwierige Folgeschäden.
180.000 Euro · Zahlt: Betriebshaftpflicht
Die Chlordosieranlage fällt aus, Ersatzteile müssen express beschafft werden.
18.000 Euro · Zahlt: Maschinenversicherung
Wegen der defekten Anlage bleibt das Becken zehn Tage in den Sommerferien gesperrt.
35.000 Euro · Zahlt: Betriebsunterbrechung
Ein Jugendlicher rutscht am Rutschenauslauf mit einem anderen Gast zusammen und bricht sich das Bein.
12.000 Euro · Zahlt: Betriebshaftpflicht
Ein Hagelschauer beschädigt Beckenumrandung und Technikcontainer.
22.000 Euro · Zahlt: Gewerbegebäude
Das Online-Buchungssystem für Bahnen wird gehackt, Kundendaten sind betroffen.
8.000 Euro · Zahlt: Cyberversicherung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 275.000 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Wählen Sie mindestens 10 Millionen Euro Deckung für Personenschäden, denn Folgeschäden nach Ertrinken oder Kopfverletzungen laufen oft über Jahrzehnte.
Lassen Sie die Aufsichtspflicht und den Personalschlüssel je Becken ausdrücklich im Vertrag beschreiben, sonst gibt es im Schadenfall Streit über die Einhaltung.
Schließen Sie das Chemikalienlager für Chlor ausdrücklich in Gebäude- und Haftpflichtschutz ein, es zählt zu den größten Einzelrisiken im Bäderbetrieb.
Dokumentieren Sie Wasserproben, Wartungsprotokolle und Rettungsübungen lückenlos: Im Schadenfall ist das Ihr wichtigster Beleg für erfüllte Sorgfaltspflichten.
Setzen Sie die Haftzeit der Ertragsausfallversicherung auf mindestens 12 Monate, wenn Ersatzteile für die Filtertechnik lange Lieferzeiten haben.
Prüfen Sie, ob Saisonkräfte und ehrenamtliche Aufsicht über die Gruppenunfallversicherung mitversichert sind, die Berufsgenossenschaft deckt nur Arbeitsunfälle.
Warum NAMMERT für Ihren Betrieb
Personenschäden sind unser Alltag
In der Bootsversicherung bearbeiten wir Schäden selbst, auch Verletzungen und Ertrinkungsfälle auf dem Wasser. Wir wissen, wie Gutachter, Anwälte und Versicherer bei einem schweren Unfall verhandeln.
Wir holen mehrere Angebote
Viele Versicherer scheuen das Ertrinkungsrisiko. Als Makler kennen wir Häuser, die Bäderbetriebe zeichnen, und vergleichen Ausschlüsse, nicht nur den Preis.
Saison zuerst
Wir planen Anpassungen vor der Freibadsaison, damit neue Rutschen oder Technik versichert sind, bevor der erste Gast kommt.
Familienbetrieb seit 1989
Vereinsbäder und kommunale Bäder sind oft langjährig geführt. Wir bleiben über Jahre dieselben Ansprechpartner.
Häufige Fragen
Fragen und Antworten
Braucht ein Schwimmbad eine Pflichtversicherung?
Eine bundesweite Pflicht gibt es nicht,
aber Kommunen, Vereine und Betreiber verlangen intern fast immer eine Betriebshaftpflicht mit
hoher Deckungssumme, weil ein einziger schwerer Unfall jedes Eigenkapital übersteigen kann.
Haftet das Bad, wenn Eltern nicht aufgepasst haben?
Die Eigenverantwortung der Eltern entlastet den Betreiber nicht automatisch.
Sobald ein Fehler bei Aufsicht, Beschilderung oder Wasserqualität nachweisbar ist,
greift die Verkehrssicherungspflicht des Bads unabhängig davon,
was die Eltern getan oder unterlassen haben.
Was kostet die Versicherung für ein kleines Freibad?
Die Betriebshaftpflicht eines kleinen Vereinsbads liegt oft zwischen 60 und 200 Euro im Jahr.
Ein kommunales Hallenbad mit Personal und mehreren Becken zahlt meist 800 bis 2.500 Euro.
Sind Rettungsschwimmer im Bad versichert?
Angestellte Bademeister und Schwimmmeister sind über die Betriebshaftpflicht und die
Berufsgenossenschaft abgesichert.
Ehrenamtliche Aufsicht braucht zusätzlichen Schutz, etwa über eine Gruppenunfallversicherung.
Zahlt die Versicherung bei einem Chlorunfall?
Personen- und Sachschäden durch eine Chemikalienhavarie deckt die Betriebshaftpflicht,
sofern das Chlorlager ausdrücklich mitversichert ist.
Schäden an der Anlage selbst gehören in die Maschinenversicherung.
Muss ich das Freibad im Winter weiterversichern?
Ja, Gebäude, Becken und Technik brauchen auch außerhalb der Saison Schutz gegen Frost,
Sturm und Einbruch, auch wenn kein Badebetrieb läuft.
NAMMERT Versicherungsmakler
Angebote für Schwimmbad anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.