Versicherungen für Winzer, Weingüter und Kellereien
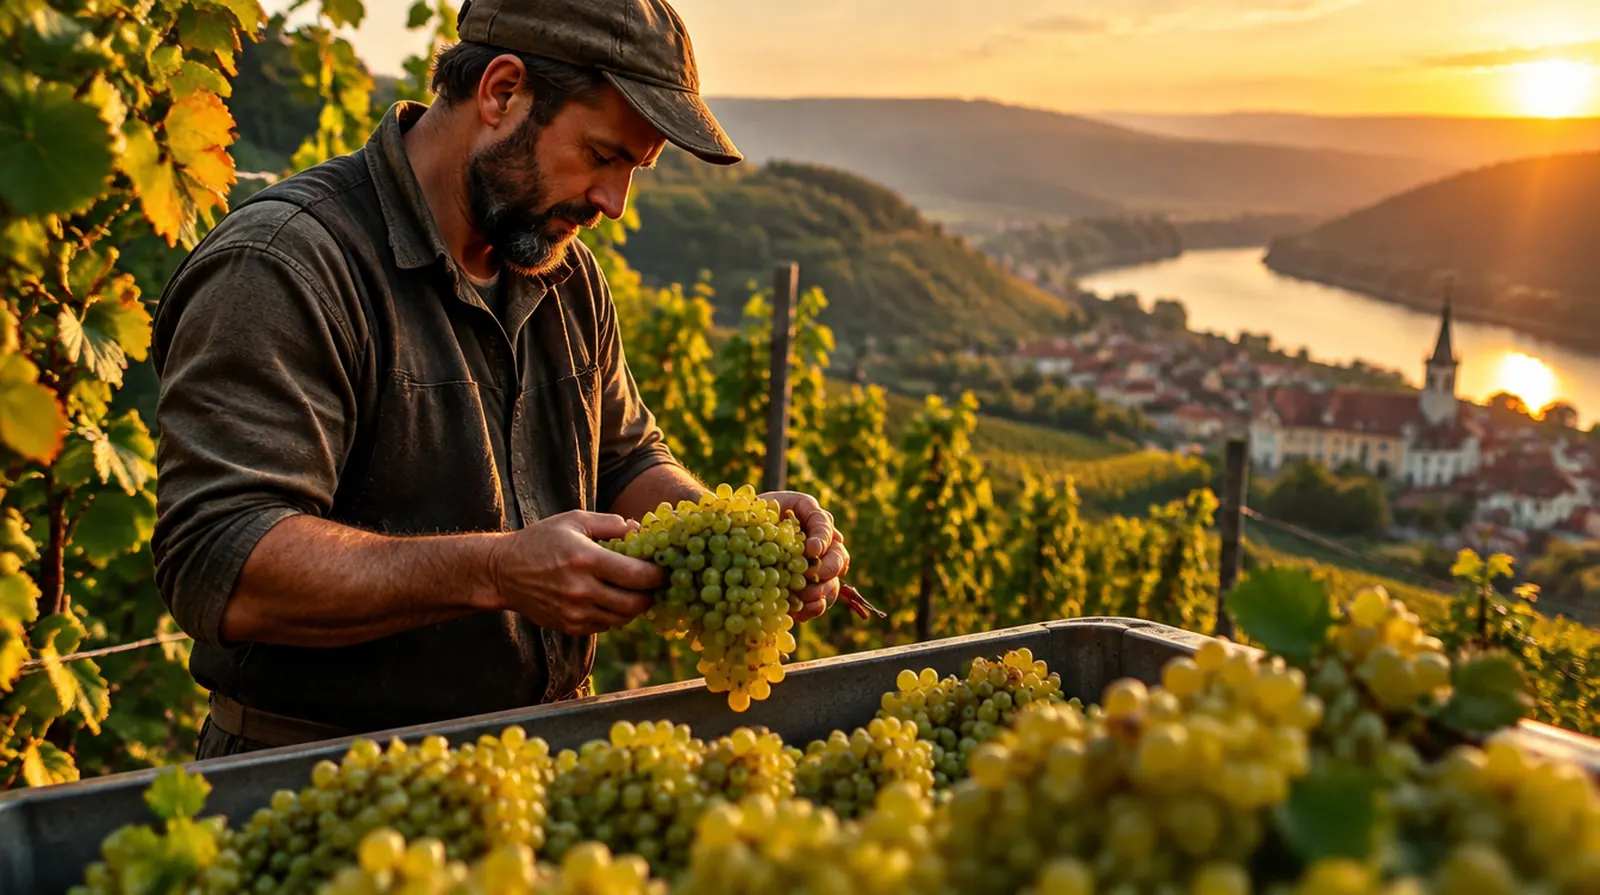
Eine Frostnacht im April oder zehn Minuten Hagel im Juli, und der Jahrgang ist verloren. Im Keller liegt dann der Wein der letzten Jahre, in Tanks, Fässern und Flaschen, oft mehr wert als das Gebäude. Hier steht, wie Winzer Reben, Keller und Verkauf absichern, und wo das Land beim Beitrag hilft.
Lohnt sich eine Frostversicherung für meine Weinberge?
Frost ist im Weinbau inzwischen das größere Risiko als Hagel, und eine reine Hagelversicherung zahlt bei Frost nicht. Kombinierte Hagel- und Frostversicherungen sind teurer, werden aber in Rheinland-Pfalz und weiteren Ländern mit bis zu 50 Prozent des Beitrags gefördert. Für Lagen in Senken oder mit frühem Austrieb rechnet sich das fast immer. Wir vergleichen die Angebote und denken an die Förderfrist.
Was in dieser Branche schiefgeht
01
Spätfrost
Nach dem Austrieb reicht eine Nacht unter minus zwei Grad, und die jungen Triebe erfrieren. Ganze Lagen fallen für den Jahrgang aus.
02
Hagel
Hagel verletzt Trauben und Holz, der Ertrag sinkt und das Lesegut fault. Oft ist auch der Folgejahrgang betroffen.
03
Wein im Keller
Ein offenes Ventil, ein gerissener Tank, ein Stapler gegen die Flaschenpalette: Jahrgänge lagern auf engem Raum und sind teuer.
04
Pflanzenschutz im Steilhang
Abdrift auf Wohngebiete, Gärten oder Bioweinberge der Nachbarn führt zu Beschwerden und Schadenersatz.
05
Gäste auf dem Weingut
Weinprobe, Straußwirtschaft, Hoffest: Stürze auf Treppen und im Keller sind klassische Haftpflichtfälle.
06
Schlepper im Steilhang
Umstürze mit Schmalspurtraktoren und Seilzugunfälle gehören zu den schwersten Unfällen im Weinbau.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Ergänzt die SVLFG für Familie und Saisonkräfte, die im Steilhang arbeiten.
Was es kostet: Beispielpreise
Im Weinbau werden Ernteversicherungen je Hektar und Lage berechnet, Keller und Haftpflicht nach Bestand und Umsatz. Ein Weingut mit Vinothek und Straußwirtschaft braucht zusätzlich die Bausteine der Gastronomie.
Versicherung
Beispiel
Richtwert
Elementarschaden
Hagelversicherung für Rebflächen, je Hektar
etwa 60 bis 120 Euro im Jahr
Elementarschaden
Kombinierte Hagel- und Frostversicherung, je Hektar, vor Förderung
etwa 200 bis 500 Euro im Jahr
Betriebshaftpflicht
Weingut mit 10 Hektar, Direktverkauf und Weinproben
etwa 200 bis 600 Euro im Jahr
Inhaltsversicherung
Weinbestand und Kellertechnik im Wert von 400.000 Euro, mit Tankbruch
etwa 700 bis 1.800 Euro im Jahr
Maschinenversicherung
Traubenvollernter mit 250.000 Euro Neuwert
etwa 1.200 bis 3.000 Euro im Jahr
Zum Vergleich: Die Hagelversicherung für einen Hektar Reben kostet im Jahr etwa so viel wie zehn bis zwanzig Flaschen Gutswein ab Hof.
Richtwerte ohne Versicherungsteuer, Stand September 2026.
Die Hagelspanne stammt aus öffentlich genannten Marktbeispielen; Frost,
Keller und Maschinen sind Richtwerte aus unserer Angebotspraxis.
Rheinland-Pfalz fördert kombinierte Hagel- und Frostversicherungen mit 50 Prozent des Beitrags bis
Sechs Dinge, die Winzern wirklich passieren, hier zusammengelegt auf einen einzigen Tag zwischen Austrieb und Lese. Tippen Sie sich durch und sehen Sie, wer zahlt.
Schaden bis jetzt177.200 Euro
Nach einer Frostnacht sind die jungen Triebe in der Tallage erfroren. 4 Hektar fallen für den Jahrgang weitgehend aus.
52.000 Euro · Zahlt: Elementarschaden
Beim Umpumpen bleibt ein Ventil offen. 6.000 Liter Riesling laufen in den Kellerabfluss.
30.000 Euro · Zahlt: Inhaltsversicherung
Die Pflanzenschutzspritze erfasst die Wäsche und den Gartenteich im Neubaugebiet unterhalb.
3.200 Euro · Zahlt: Betriebshaftpflicht
Ein Gast stürzt bei der Weinprobe die Kellertreppe hinunter und bricht sich den Arm.
9.000 Euro · Zahlt: Betriebshaftpflicht
Der Hagelzug am Nachmittag zerschlägt Trauben auf 6 Hektar kurz vor der Lese.
45.000 Euro · Zahlt: Elementarschaden
Der Vollernter kippt am Hang auf die Seite, Hydraulik und Kabine sind schwer beschädigt.
38.000 Euro · Zahlt: Maschinenversicherung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 177.200 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Versichern Sie Hagel und Frost gemeinsam, denn Förderprogramme verlangen meist beide Gefahren in einem Kombivertrag.
Achten Sie auf die Antragsfrist für die Förderung in Ihrem Land; in Rheinland-Pfalz läuft der Antrag über die Kreisverwaltung und muss jedes Jahr neu gestellt werden.
Schließen Sie das Auslaufen von Wein aus Tanks und Fässern ausdrücklich ein und passen Sie die Summe nach jeder Lese an.
Lassen Sie Weinproben, Straußwirtschaft und Hoffeste in der Betriebshaftpflicht nennen, sie sind nicht immer mitversichert.
Achten Sie bei Wein auf Produkthaftpflicht für Glasbruch und Fremdkörper, besonders wenn Sie Sekt versekten lassen oder selbst abfüllen.
Sichern Sie Ihre Arbeitskraft zusätzlich ab: Die Leistungen der SVLFG reichen nach einem Umsturz im Steilhang selten aus.
Warum NAMMERT für Ihren Betrieb
Wir rechnen Frost, Hagel und Förderung
Welche Lage sich lohnt, hängt von Austrieb, Mulde und Sorte ab. Als Makler holen wir Angebote mehrerer Versicherer ein und rechnen die Förderung mit.
Flüssigkeitsschäden kennen wir
In der Bootsversicherung bearbeiten wir Schäden selbst. Wir wissen, wie man Mengen und Werte nach einem Tankbruch sauber belegt.
Weinberg, Keller und Vinothek
Ernte, Gebäude, Gäste, Fahrzeuge und Ihre private Absicherung betreuen wir mit einem Ansprechpartner.
Familienbetrieb seit 1989
Weingüter sind oft Familiensache, wir auch. Unsere Arbeit ist für Sie kostenlos, die Vergütung zahlt der Versicherer.
Häufige Fragen
Fragen und Antworten
Was kostet eine Hagelversicherung im Weinbau?
Nach öffentlich genannten Marktbeispielen etwa 60 bis 120 Euro je Hektar im Jahr.
Mit Frost wird es deutlich teurer, dafür gibt es in mehreren Ländern Förderung.
Wird die Frostversicherung gefördert?
Ja, zum Beispiel in Rheinland-Pfalz mit 50 Prozent des Beitrags bis zu einer Höchstgrenze je
Hektar,
wenn Hagel und Frost in einem Vertrag versichert sind.
Auch Bayern und andere Länder fördern.
Ist ausgelaufener Wein im Keller versichert?
Nur mit einem Einschluss für das Auslaufen von Flüssigkeiten oder Tankbruch.
Leitungswasser deckt das nicht.
Brauche ich für die Straußwirtschaft eine eigene Versicherung?
Sie muss in der Betriebshaftpflicht stehen.
Oft reicht ein Einschluss im landwirtschaftlichen Vertrag,
bei größerer Gastronomie ist ein eigener Baustein nötig.
Sind Erntehelfer versichert?
Bei der Arbeit sind sie über die SVLFG unfallversichert, sobald sie für Sie arbeiten.
Melden Sie Saisonkräfte korrekt an.
Was ist mit Wein, der beim Kunden kaputtgeht?
Bruch beim Versand zahlt eine Transportversicherung oder der Paketdienst im Rahmen seiner Haftung.
Verletzt sich jemand an einer platzenden Flasche, zahlt die Produkthaftpflicht.
NAMMERT Versicherungsmakler
Angebote für Weinbau anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.