Magazin / Magazin
Kollision mit der Berufsschifffahrt: wer zahlt, solange die Schuldfrage offen ist
Nach einer Berührung mit einem Berufsfahrzeug steht oft Aussage gegen Aussage. Der amtliche Bericht klärt die Schuld ausdrücklich nicht. Was dann zählt, sind die eigenen Belege und die richtige Reihenfolge.
27. September 20268 min LesezeitNAMMERT Assekuradeur GmbH
Am 28. August 2023 lief eine 9,60 Meter lange Segelyacht vor Rügen unter Segeln mit fünf bis sechs Knoten auf die Tankerreede Nordperd zu. Um zwei dort ankernde LNG-Tanker galt ein Mindestabstand von einer Seemeile, und ein Schlepper überwachte die Zone als Verkehrssicherungsfahrzeug. Er hielt auf die Yacht zu, um sie auf den Abstand aufmerksam zu machen, beide Fahrzeuge manövrierten, und sie berührten sich. An der Yacht entstanden geringfügige Rumpfschäden, verletzt wurde niemand. Die Bundesstelle für Seeunfalluntersuchung hat den Fall im Bericht 472/23 vom 29. April 2026 aufgearbeitet und jetzt als Lessons Learned 26 verdichtet.
Aufschlussreich für Eigner ist, was unmittelbar danach über Funk gesagt wurde. Die Yacht wies darauf hin, dass der Schlepper sie nicht hätte rammen dürfen. Der Schlepper antwortete, er habe die Yacht nicht gerammt, sie sei in ihn hineingefahren. Zwei Fahrzeuge, zwei Versionen, und keine Aufzeichnung, die den Verlauf auf Seiten der Yacht belegt hätte, weil es für sie weder AIS-Daten noch Radaraufzeichnungen gab. Und der amtliche Bericht hilft dabei nicht weiter: Nach § 9 Absatz 2 des Seesicherheits-Untersuchungs-Gesetzes dient die Untersuchung nicht der Feststellung von Verschulden, Haftung oder Ansprüchen, und der Bericht soll nicht in Gerichtsverfahren verwendet werden.
Für den Versicherungsschutz bedeutet das: Die Frage, wer schuld ist, wird nicht auf See beantwortet, und sie muss dort auch nicht beantwortet werden. Die Bootshaftpflicht ist genau für diese Lage gebaut. Nach A-4.1 der Haftpflichtbedingungen, in Basis, Basis Plus und Premium gleich, umfasst der Schutz die Prüfung der Haftpflichtfrage, die Abwehr unberechtigter Ansprüche und die Freistellung von berechtigten. Wer am Funk oder am Steg die Schuld auf sich nimmt, erschwert das: Ein Anerkenntnis ohne Zustimmung bindet den Versicherer nur, soweit der Anspruch auch ohne Anerkenntnis bestanden hätte. Der Rest bleibt beim Eigner. Melden muss man den Fall trotzdem sofort: nach B-5.3 innerhalb einer Woche, auch wenn noch niemand Ansprüche erhoben hat.
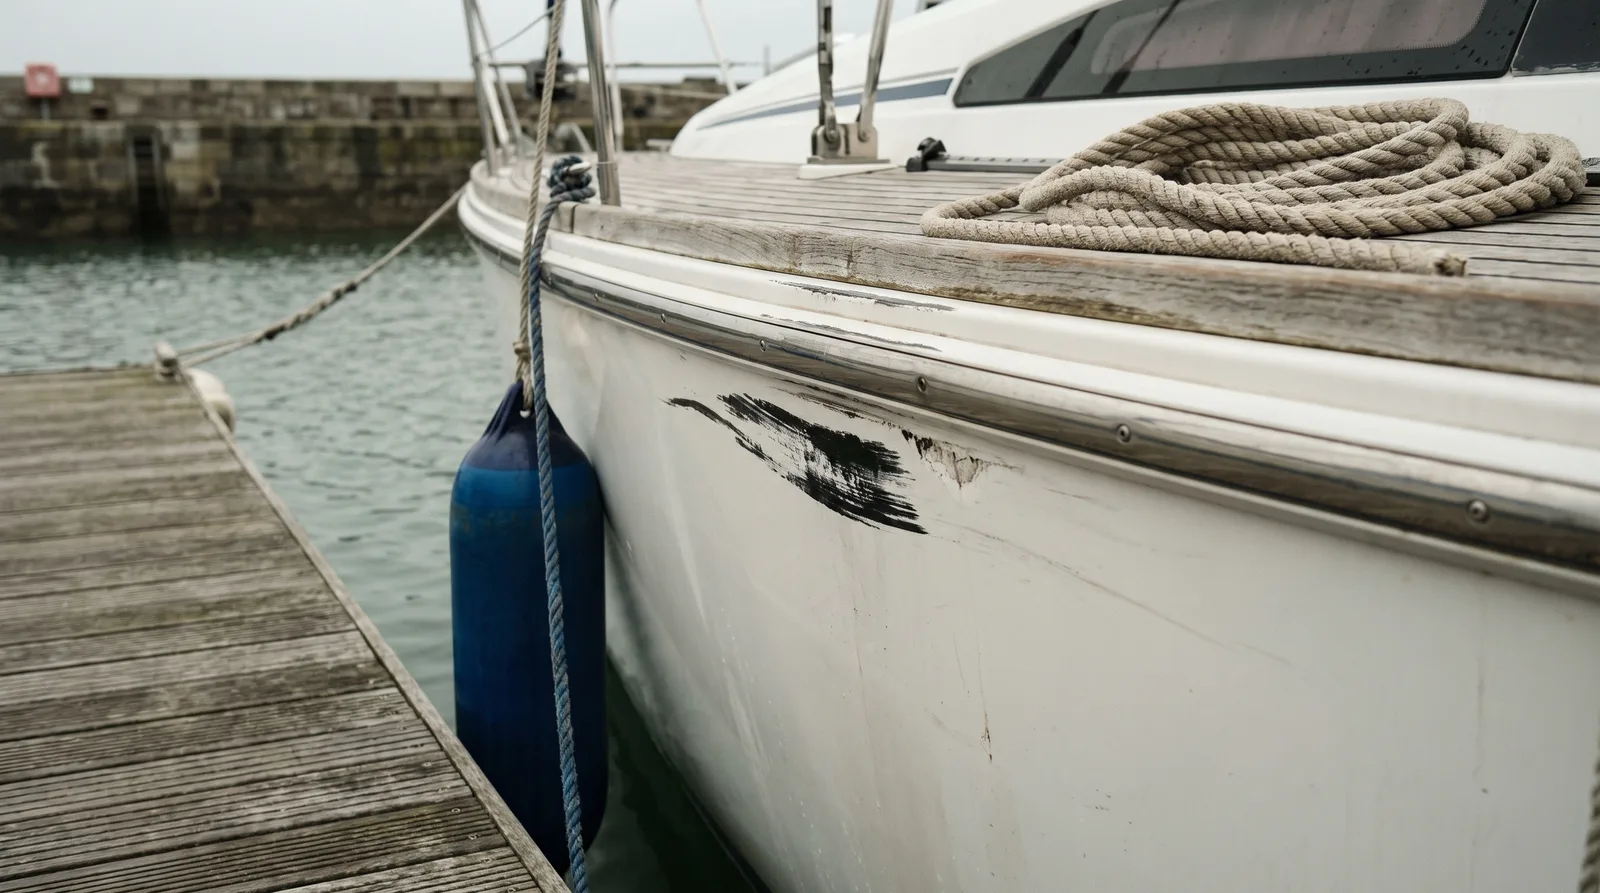
Der eigene Rumpf ist eine zweite, getrennte Frage, und hier kommt es auf die Kasko an. In Basis Plus und Premium nennt A-3.1.1 den Unfall des Fahrzeugs und darin ausdrücklich die Kollision mit festen oder schwimmenden Gegenständen. Die Kasko fragt dabei zunächst nicht, wer den Zusammenstoß verursacht hat, sie reguliert den eigenen Schaden abzüglich der vereinbarten Selbstbeteiligung. Hat der andere den Schaden verursacht, holt sich der Versicherer das Geld bei ihm zurück, und dafür verlangt B-3.2.5, dass der Eigner alle Auskünfte und Unterlagen überlässt, die dazu nötig sind. Vor der Reparatur muss der Versicherer nach B-3.2.4 Gelegenheit zur Besichtigung bekommen. Wer die Schramme gleich im Hafen überlackieren lässt, vernichtet also den Beleg, den beide Seiten brauchen.
Die dritte Ebene ist der Streit selbst. Den eigenen Schaden beim Unfallgegner durchzusetzen, etwa die Selbstbeteiligung, ist Sache des Schadenersatz-Rechtsschutzes; Ziffer 2.2.1 der Rechtsschutzbedingungen nennt als Beispiel ausdrücklich Ansprüche wegen eines Unfalls mit dem Wassersportfahrzeug gegen den Unfallgegner. Dazu kommt ein Punkt, an den nach einer Kollision niemand denkt: Wer in eine gesperrte Sicherheitszone einfährt, begeht nach dem Bericht eine Ordnungswidrigkeit. Für die Verteidigung dagegen gibt es den Ordnungswidrigkeiten-Rechtsschutz, in Basis unter 2.2.4, in Basis Plus und Premium unter 2.2.6. Ein Bußgeld selbst übernimmt keine Versicherung.
Bleibt die Frage, ob das Einfahren in die Zone den Schutz kostet. Wer grob fahrlässig handelt, riskiert in der Kasko nach A-7 eine Kürzung, wobei Basis Plus bis zu einer Schadenhöhe von 25 und Premium bis 50 Prozent der Versicherungssumme auf die Kürzung verzichtet, außer bei Diebstahl, Drogen oder Alkohol. Ob das Übersehen einer Bekanntmachung grob fahrlässig ist, entscheidet der Einzelfall, und wir sagen es hier nicht vorab zu. Im Fall vor Rügen war die Sperrung in den Nachrichten für Seefahrer bekannt gemacht und in den Seekarten eingetragen, und die Verkehrszentrale Warnemünde gab sie in der stündlichen Lagemeldung durch, angekündigt auf Kanal 16 und gesendet auf den Kanälen 9 und 13. Das Funkgerät der Yacht stand auf Kanal 16, ohne Zweikanalwache. Die Lagemeldung kam nie an.
Betroffen sind vor allem Segelyachten, Motorboote und Trailerboote ohne AIS und ohne Radar in Küstenrevieren mit Berufsschifffahrt: vor Reeden, Terminals, Baustellen und Kabeltrassen, auf Elbe, Weser und Jade, in der Kieler Förde. Sicherheitszonen entstehen dort kurzfristig und verschwinden wieder. Die Lehre der Behörde richtet sich an beide Seiten, an die Sicherungsfahrzeuge, die ohne Funkkontakt nicht immer näher kommen dürfen, und an die Sportbootfahrer, die sich vor dem Ablegen über Befahrensbeschränkungen informieren sollen. Aus unserer Sicht kommt ein dritter Punkt dazu: Wer nach einer Berührung ruhig bleibt, nichts anerkennt und alles festhält, hat die Schuldfrage noch nicht gewonnen, aber auch nicht verloren.
Zum Abhaken
Häufige Fragen
Der andere sagt, ich sei schuld. Soll ich ihm meine Versicherungsdaten geben?
Ja, Name des Versicherers und Vertragsnummer dürfen Sie weitergeben. Eine Erklärung, dass Sie schuld sind, geben Sie nicht ab. Die Prüfung der Haftpflichtfrage ist nach A-4.1 Aufgabe des Versicherers.
Zahlt die Kasko meinen Rumpfschaden, obwohl die Schuld noch offen ist?
In Basis Plus und Premium ist die Kollision nach A-3.1.1 ein versichertes Ereignis, unabhängig davon, wer sie verursacht hat. Abgezogen wird die vereinbarte Selbstbeteiligung, und der Versicherer kann sich beim Verursacher schadlos halten.
Kann ich den BSU-Bericht als Beweis gegen den anderen verwenden?
Darauf sollte man nicht bauen. Nach § 9 Absatz 2 SUG dient die Untersuchung nicht der Feststellung von Verschulden oder Haftung, und der Bericht soll nicht in Gerichtsverfahren verwendet werden. Die eigenen Notizen und Fotos zählen mehr.
Ich bin versehentlich in eine Sicherheitszone gefahren. Ist das nur ein Bußgeld?
Zunächst ist es eine Ordnungswidrigkeit, und gegen den Vorwurf hilft der Ordnungswidrigkeiten-Rechtsschutz. Kommt es dabei zu einem Schaden, stellt sich zusätzlich die Frage grober Fahrlässigkeit, und die entscheidet der Einzelfall.
Dazu passt