Betriebshaftpflicht
Zahlt bei Unfällen durch Bäume, Wege, Spielplatz und Badesee und schließt Umweltschäden durch Abwasser und Tanks ein, wenn vereinbart.
Versicherungen
Bootsversicherung, alle Bootstypen Haftpflicht Kasko Rechtsschutz Insassen-Unfall Yacht und Superyacht Für Gewerbekunden Alle anderen Versicherungen (Makler) Nach Revier Nur Haftpflicht? Nach Werft Oldtimer und SonderfälleWechseln
Leistungen vergleichen Police prüfen lassen Wechsel übernehmen lassenÜber uns
Wer wir sind Wann wir nicht passen Wer trägt Ihr Risiko? KontaktWissen
Wissen A bis Z Spiele und Werkstücke Rechner und Werkzeuge Branchennachrichten Warnlage Magazin und PodcastIm Schadenfall
Schaden melden Notruf 03375 / 29 28 95 Kunden-Login Beitrag berechnenVersicherungsmakler / Betriebsarten / Gastronomie und Hotel
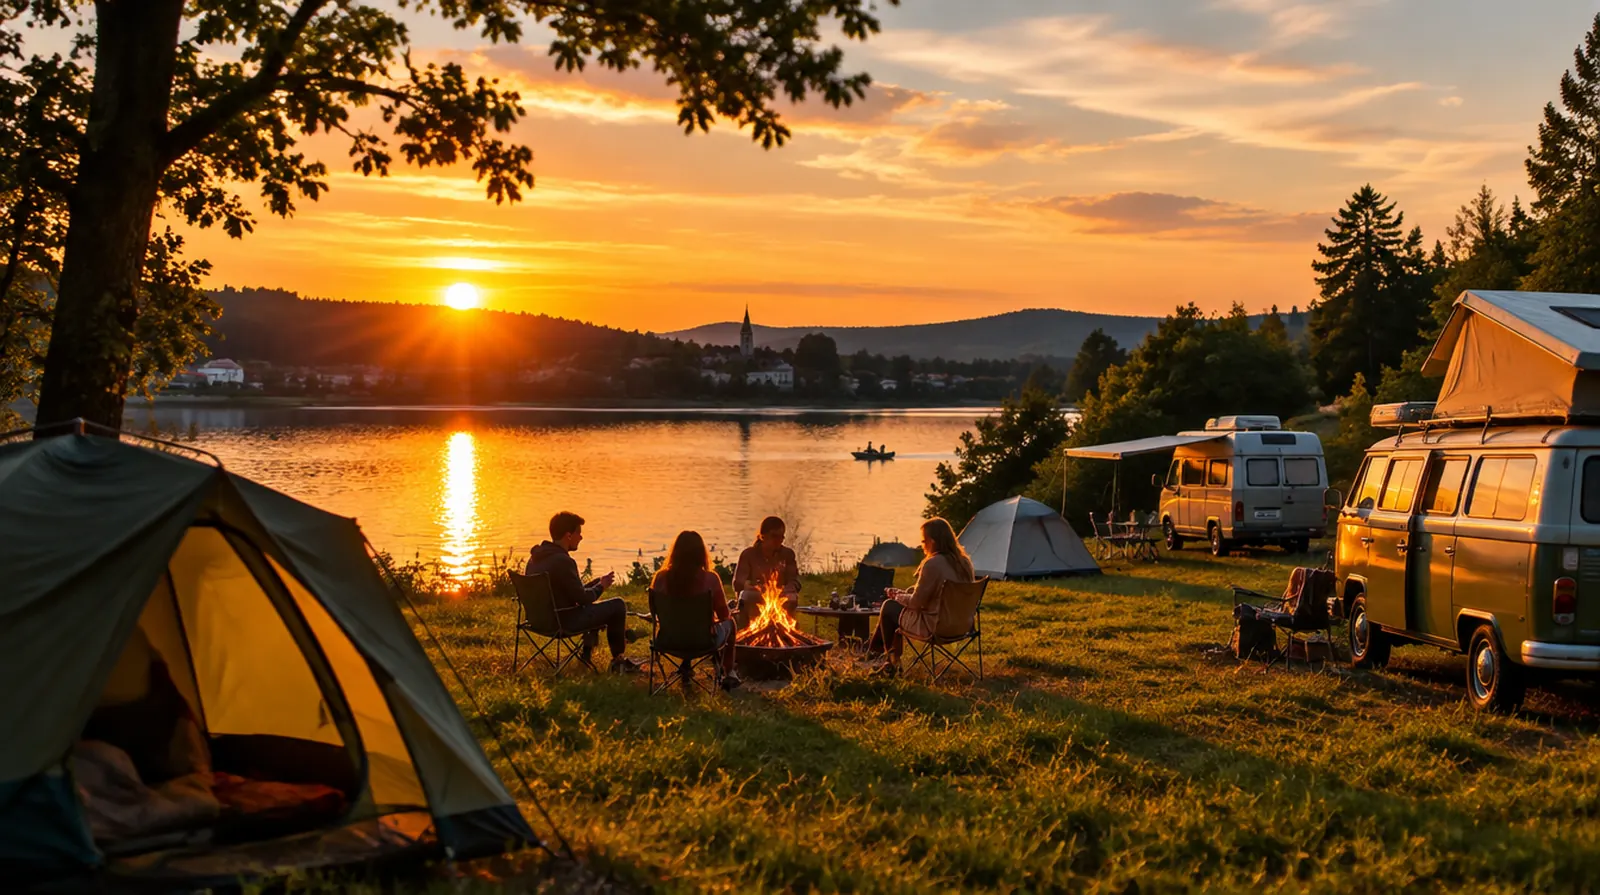
Ein Campingplatz ist ein kleines Dorf mit Straßen, Stromnetz, Sanitärhaus, Spielplatz, oft einem Badesee und einem Kiosk. Sie tragen die Verkehrssicherung für alles, und bei Sturm fallen Ihre Bäume auf die Wohnwagen Ihrer Gäste. Dazu kommen Mietunterkünfte, Bootsverleih und Abwasseranlagen. Hier steht, was Sie absichern sollten und was es kostet.
Die Frage, die hier fast jeder zuerst stellt
Das hängt davon ab, ob Sie Ihre Pflicht zur Baumkontrolle erfüllt haben. Bei einem gesunden Baum und einem außergewöhnlichen Sturm zahlt die Kasko- oder Hausratversicherung des Gastes. Hätten Sie den Schaden am Baum erkennen müssen, haften Sie, und dann zahlt Ihre Betriebshaftpflicht. Dokumentierte Baumkontrollen sind deshalb Ihr bester Schutz, weil sie im Streit belegen, dass Sie sorgfältig waren.
Schatten ist ein Verkaufsargument, bei Sturm werden Äste zur Gefahr für Wohnwagen, Zelte und Menschen.
Wo gebadet wird, passieren Unfälle. Fehlen Hinweise, Rettungsring oder Kontrolle, stellt sich die Haftungsfrage.
Stromsäulen, Kabeltrommeln und Nässe: Defekte Anschlüsse können Geräte der Gäste zerstören oder Menschen verletzen.
Sanitäranlagen, Sickergruben und Heizöltanks können Boden und Gewässer verschmutzen, das wird teuer.
Mobilheime, Fässer, Tiny Houses und Mietwohnwagen brennen, werden beschädigt oder haben Wasserschäden.
Viele Plätze liegen an Flüssen und Seen. Ein Hochwasser trifft Sanitärhaus, Rezeption und Gäste gleichzeitig.
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Unverzichtbar
Zahlt bei Unfällen durch Bäume, Wege, Spielplatz und Badesee und schließt Umweltschäden durch Abwasser und Tanks ein, wenn vereinbart.
Ersetzt Sanitärhäuser, Rezeption, Gaststätte und eigene Mietunterkünfte nach Feuer, Sturm, Hagel und Leitungswasser.
Dringend empfohlen
Ersetzt Einrichtung, Kiosk, Werkstatt und Platzgeräte nach Feuer, Einbruch und Sturm.
Deckt Hochwasser und Starkregen, bei Plätzen am Wasser oft der größte denkbare Sachschaden.
Zahlt Fixkosten und entgangenen Gewinn, wenn der Platz nach Sturm oder Hochwasser in der Saison geschlossen bleibt.
Sinnvoll je nach Betrieb
Deckt Kläranlage, Pumpen und Platzfahrzeuge bei plötzlichem Defekt.
Wenn Buchungssystem und Schrankenanlage ausfallen oder Gästedaten gestohlen werden.
Campingplätze werden meist nach Jahresumsatz berechnet, mit einer Mindestprämie. Wer Badesee, Bootsverleih, Gaststätte oder viele Mietunterkünfte hat, zahlt mehr, und die Gebäude kommen gesondert dazu.
| Versicherung | Beispiel | Richtwert |
|---|---|---|
| Betriebshaftpflicht | Kleiner Platz bis 125.000 Euro Umsatz, 5 Mio. Euro Deckung, Umweltschäden eingeschlossen | etwa 180 bis 400 Euro im Jahr |
| Betriebshaftpflicht | Platz mit Badesee, Verleih und Gaststätte, 6 bis 10 Mio. Euro Deckung | etwa 600 bis 2.000 Euro im Jahr |
| Gewerbegebäude | Sanitärhaus und Rezeption mit rund 500.000 Euro Neubauwert | etwa 700 bis 1.600 Euro im Jahr |
| Inhaltsversicherung | Einrichtung, Kiosk und Platztechnik im Wert von 80.000 Euro | etwa 250 bis 600 Euro im Jahr |
| Elementarschaden | Einschluss für Gebäude und Inhalt, Lage abseits des Hochwassergebiets | etwa 150 bis 500 Euro im Jahr zusätzlich |
Zum Vergleich: Der Grundschutz aus Betriebshaftpflicht und Inhaltsversicherung kostet im Jahr ungefähr so viel wie 25 Übernachtungen für ein Wohnmobil mit zwei Personen.
Richtwerte, Stand September 2026, aus öffentlich genannten Tarifen für Platzbetreiber und unserer Angebotspraxis. Mindestprämien liegen je nach Anbieter bei etwa 180 bis 300 Euro vor Steuer; an Flüssen kann Elementarschutz deutlich teurer sein. Das genaue Angebot holen wir für Sie ein.
01
Für: Wohnmobilstellplatz mit Ver- und Entsorgung, ohne Gebäude
Zusammen etwa 400 bis 900 Euro im Jahr
Dieses Paket anfragen02
Für: Platz mit Sanitärhaus, Rezeption und Spielplatz
Zusammen etwa 1.800 bis 4.000 Euro im Jahr
Dieses Paket anfragen03
Für: Ferienpark mit Badesee, Mietunterkünften, Gaststätte und Verleih
Zusammen etwa 4.500 bis 12.000 Euro im Jahr
Dieses Paket anfragenSechs Schäden, wie sie auf Campingplätzen wirklich vorkommen. Hier alle an einem einzigen Tag im Hochsommer. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Die Pumpe der Kläranlage ist ausgefallen, das Sanitärhaus muss gesperrt werden.
Ein Kind klemmt sich am Spielplatz die Hand an einem beschädigten Klettergerüst.
Eine defekte Stromsäule setzt den Kühlschrank und die Elektrik eines Wohnmobils außer Gefecht.
Gewittersturm: Ein morscher Ast fällt auf einen Wohnwagen. Der Baum war bei der letzten Kontrolle schon markiert.
Der Sturm deckt das Dach des Sanitärhauses ab, Regen läuft in die Duschen und die Technik.
Starkregen: Der Fluss tritt über die Ufer, der untere Platzteil und der Kiosk stehen unter Wasser.
Welches Paket hätten Sie gehabt?
Beispielhafte Summen, ohne Selbstbeteiligung. Ob und wie viel gezahlt wird, hängt von den Bedingungen ab.
Als Makler vergleichen wir mehrere Versicherer. Wo Badesee, Steg und Bootsverleih dazugehören, kennen wir die Risiken aus unserem eigenen Geschäft.
In der Bootsversicherung regulieren wir Schäden selbst, auch nach Sturm und Hochwasser. Dieses Wissen hilft, wenn nach einem Unwetter geklärt werden muss, wer für den Ast zahlt.
Haftpflicht, Gebäude, Fahrzeuge und Ihre eigene Absicherung laufen bei einem Ansprechpartner zusammen.
Die Beratung ist kostenlos, die Vergütung zahlt der Versicherer. Viele Campingplätze sind Familienbetriebe, wir auch.
Fragen und Antworten
Eine Betriebshaftpflicht mit Umweltschäden, eine Gebäudeversicherung für Sanitärhaus und Rezeption und eine Inhaltsversicherung. Am Wasser gehört der Elementarschutz dazu, in der Saison eine Betriebsunterbrechungsversicherung.
Kleine Plätze zahlen meist eine Mindestprämie von etwa 180 bis 300 Euro im Jahr. Mit Badesee, Gaststätte und Verleih sind es meist 600 bis 2.000 Euro.
Sie haben eine Verkehrssicherungspflicht: Schilder, Rettungsmittel, sichere Stege. Verletzen Sie sie, haften Sie. Der Badesee muss dann in Ihrer Betriebshaftpflicht stehen.
Nein, die Eigentümer versichern ihre Wohnwagen selbst. Sie haften nur, wenn Sie einen Schaden verursacht haben, etwa durch einen nicht kontrollierten Baum.
Ja, eine Betriebshaftpflicht, denn Sie haften für Stromsäulen, Entsorgungsstation und Zufahrt. Sie ist für reine Stellplätze meist günstig.
Bei der Arbeit über die Berufsgenossenschaft Nahrungsmittel und Gastgewerbe (BGN), auch Saisonkräfte und Minijobber.
NAMMERT Versicherungsmakler
Die empfohlenen Versicherungen sind schon angekreuzt. Ändern Sie, was nicht passt, wir holen Angebote ein und melden uns mit einem Vergleich.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.
Zahlt meine private Haftpflicht, wenn sich ein Feriengast verletzt?
Kann ich meine Leihboote über die normale Bootsversicherung versichern?
Schützt mich der Haftungsausschluss auf dem Eintrittsschein?
Diese Seite gilt für folgende Wirtschaftszweige der WZ 2025:
Quelle: Statistisches Bundesamt (Destatis), Klassifikation der Wirtschaftszweige, Ausgabe 2025 (WZ 2025). Alle Betriebsarten
Boot oder Yacht? Da sind wir nicht Makler, sondern Assekuradeur: eigene Tarife, eigene Schadenregulierung.
Zur BootsversicherungNAMMERT Assekuradeur GmbH, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO, Vermittlerregister D-C08Q-TOSD4-37. Bei Boots- und Yachtversicherungen sind wir Assekuradeur und nicht Makler. Erstinformation lesen · Stand



Kostenloser Rückruf
Nummer und Wunschzeit genügen, jemand aus unserem Team meldet sich. Jede und jeder hier hat den Sportbootführerschein See und Binnen: Wer neu anfängt, macht ihn im ersten Jahr, die Kosten übernehmen wir.
Sofort erreichbar: 03375 / 29 12 77 · WhatsApp · info@nammert.com
Danke, wir melden uns so schnell wie möglich.
Ihre Rückrufbitte ist bei uns eingegangen. Sie möchten nicht warten? Rufen Sie uns an: 03375 / 29 12 77.
Jetzt selbst berechnen