Versicherungen für Golfplatzbetreiber, Golfclub und Pro-Shop
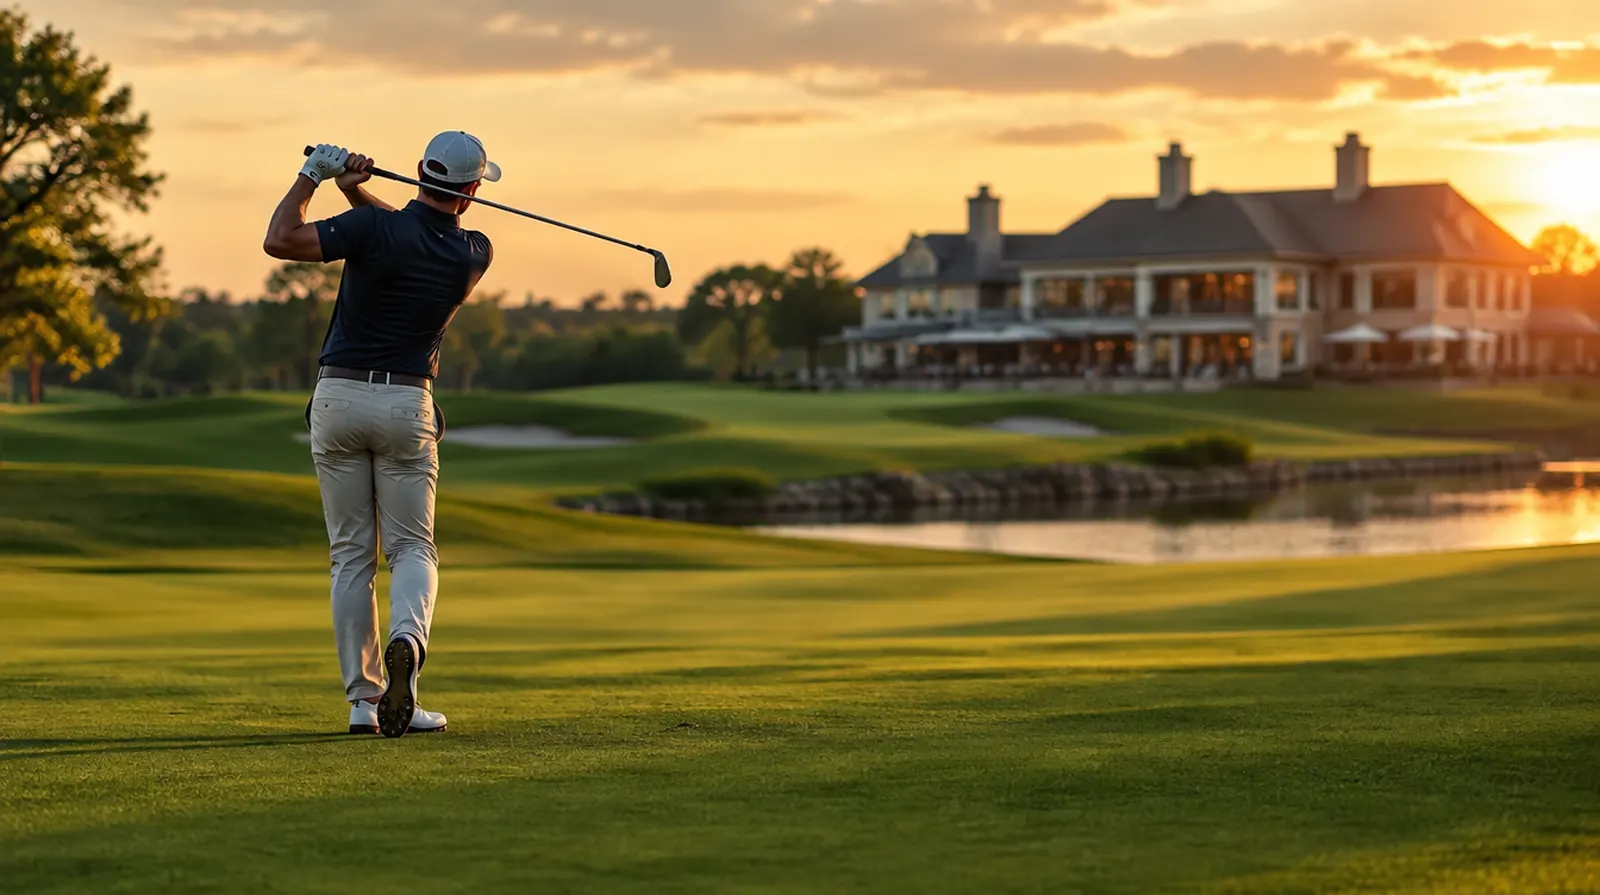
Ein verirrter Ball trifft ein parkendes Auto, der Mähroboter fängt Feuer, im Clubhaus läuft die Gastronomie mit: Ein Golfplatz ist Sportanlage, Maschinenpark und Gastgeber in einem. Seit dem Wegfall der pauschalen Verbandsversicherung über den Deutschen Golf Verband 2022 muss jede Anlage ihren Schutz selbst zusammenstellen. Hier steht, welche Sparten dazugehören und was sie kosten.
Wer haftet, wenn ein Golfball ein Auto auf der Nachbarstraße trifft?
Grundsätzlich der Spieler, der den Schlag ausgeführt hat. Weil sich der Verursacher oft nicht ermitteln lässt oder die eigene Privathaftpflicht den Fall bestreitet, springt in der Praxis regelmäßig die Betriebshaftpflicht des Platzbetreibers ein, wenn die Bahnführung erkennbar zu nah an öffentlichem Grund oder Nachbargrundstücken liegt und keine ausreichenden Sicherungsmaßnahmen wie Fangzäune bestehen. Gerichte werten das als Verkehrssicherungspflicht des Betreibers.
Was in dieser Branche schiefgeht
01
Ball trifft Auto oder Passant
Ein Abschlag verirrt sich über den Fangzaun hinaus und beschädigt ein parkendes Auto oder verletzt einen Spaziergänger. Solche Fälle häufen sich an Bahnen, die nah an Straßen oder Nachbargrundstücken liegen.
02
Verkehrssicherung auf der Anlage
Eine schlecht gepflegte Wegeplatte, eine lose Stufe zur Terrasse, ein umgestürzter Baum nach Sturm: Der Betreiber muss Wege, Plätze und Bepflanzung sicher halten und haftet sonst für Stürze und Unfälle.
03
Pflegemaschinen fallen aus
Mähtraktor, Grünwalze und Bewässerungssteuerung sind teuer und laufen fast täglich. Ein Bruch oder Brand legt die Platzpflege lahm und kostet schnell einen fünfstelligen Betrag.
04
Clubhaus und Gastronomie
Brand in der Küche, Wasserschaden im Kellergewölbe, ein Gast rutscht auf der nassen Terrasse aus: Das Clubhaus mit angeschlossener Gastronomie bringt eigene Bau- und Betriebsrisiken mit.
05
Golfcarts unterwegs
Ein vermieteter Golfcart kollidiert mit einem Spieler oder kippt am Hang um. Je nach Bauart und Zulassung braucht das Fahrzeug eine eigene Kfz-Haftpflicht, die private oder betriebliche Policen nicht automatisch einschließen.
06
Vorstandshaftung im Golfclub
Ist die Anlage als Verein organisiert, haftet der ehrenamtliche Vorstand bei groben Fehlern in Buchführung, Steuern oder Verträgen persönlich, wenn keine D&O-Versicherung greift.
Risiko-Radar
Einschätzung im Vergleich zu anderen Branchen, 1 gering bis 5 hoch.
Hilft bei Streit mit Pächtern der Gastronomie, Lieferanten der Platzpflegetechnik oder Nachbarn wegen Ballwurf.
Was es kostet: Beispielpreise
Der Beitrag hängt vor allem von der Zahl der Löcher, der Nähe zu Straßen und Nachbargrundstücken, dem Umsatz von Clubhaus und Pro-Shop sowie dem Wert der Pflegetechnik ab. Ein 18-Loch-Platz mit Gastronomie liegt deutlich über einer kleinen 9-Loch-Anlage ohne eigenes Restaurant.
Versicherung
Beispiel
Richtwert
Betriebshaftpflicht
Golfanlage mit bis zu 18 Löchern, 5 Mio. Euro Haftpflicht, mit Ballwurf-Einschluss
etwa 400 bis 900 Euro im Jahr
Maschinenversicherung
Pflegemaschinenpark im Neuwert von 150.000 Euro
etwa 900 bis 1.800 Euro im Jahr
Gewerbegebäude
Clubhaus mit Gastronomie, Neuwert rund 800.000 Euro
etwa 1.200 bis 2.400 Euro im Jahr
Inhaltsversicherung
Pro-Shop-Ware, Küche und Trainingsgeräte im Wert von 80.000 Euro
etwa 300 bis 600 Euro im Jahr
D&O-Versicherung
Vorstand eines Golfclubs mit bis zu 500 Mitgliedern
etwa 250 bis 500 Euro im Jahr
Zum Vergleich: Betriebshaftpflicht und Maschinenversicherung zusammen kosten eine mittlere Golfanlage im Jahr ungefähr so viel wie ein neuer Mähtraktor an Wartungskosten über drei Jahre.
Richtwerte ohne Versicherungsteuer, Stand September 2026,
aus öffentlich genannten Tarifbeispielen und unserer Angebotspraxis.
Golfcart-Kfz-Beiträge hängen von Zulassung und Stückzahl ab und werden im Einzelfall kalkuliert;
Sechs Dinge, die auf Golfplätzen wirklich passieren. Hier alle an einem Samstag mit Turnier. Tippen Sie sich durch den Tag und sehen Sie, wer zahlt.
Schaden bis jetzt97.200 Euro
Ein Abschlag der ersten Bahn fliegt über den Fangzaun und zerbeult ein parkendes Auto auf der Nachbarstraße.
3.200 Euro · Zahlt: Betriebshaftpflicht
Der Mähtraktor fängt beim morgendlichen Grünschnitt Feuer und brennt aus.
22.000 Euro · Zahlt: Maschinenversicherung
Ein Gast rutscht auf der nassen Terrasse vor dem Clubhaus aus und bricht sich das Handgelenk.
6.500 Euro · Zahlt: Betriebshaftpflicht
In der Clubhausküche löst ein Fettbrand aus, Küche und angrenzender Speisesaal sind beschädigt.
45.000 Euro · Zahlt: Gewerbegebäude
Ein vermieteter Golfcart kippt an einem Hang um, der Fahrer wird leicht verletzt und das Fahrzeug beschädigt.
8.000 Euro · Zahlt: Flottenversicherung
Einbruch in den Pro-Shop nach dem Turnier: Schläger, Bekleidung und die Kasse fehlen am Morgen.
12.500 Euro · Zahlt: Inhaltsversicherung
Welches Paket hätten Sie gehabt?
Davon bezahlt die Versicherung: 0 Euro
Aus eigener Tasche: 97.200 Euro
Beispielhafte Summen ohne Selbstbeteiligung.
Was gezahlt wird, regeln die Bedingungen.
Konkrete Tipps vom Makler
Lassen Sie kritische Bahnen mit Nähe zu Straßen oder Nachbargrundstücken von der Betriebshaftpflicht ausdrücklich mit Ballwurf-Einschluss versichern.
Prüfen Sie Fangzäune und Bahnführung regelmäßig und dokumentieren Sie die Kontrollen, das stärkt die Position im Haftungsfall.
Schließen Sie eine D&O für den Vorstand ab, wenn die Anlage als Verein organisiert ist, auch bei rein ehrenamtlicher Arbeit.
Versichern Sie die Pflegetechnik zum Neuwert mit Maschinenbruch, nicht nur über die allgemeine Inhaltsversicherung.
Klären Sie vor der Anschaffung von Golfcarts, ob eine eigene Kfz-Haftpflicht nötig ist, das hängt von Bauart und Zulassung ab.
Nehmen Sie Turniere mit externen Gastspielern und Zuschauern gesondert in den Versicherungsschutz auf, seit dem Wegfall der Verbandsversicherung 2022 ist das nicht mehr automatisch gedeckt.
Warum NAMMERT für Ihren Betrieb
Wir kennen die Lücke seit 2022
Seit die pauschale Mitgliederversicherung über den Deutschen Golf Verband entfallen ist, bauen wir den Schutz für Golfanlagen gezielt aus Betriebshaftpflicht, Maschinen und Gebäude neu auf.
Wir denken die ganze Anlage mit
Platzpflege, Clubhausgastronomie, Pro-Shop und Golfcarts haben unterschiedliche Risiken. Wir stellen die Sparten zusammen, die zur jeweiligen Anlage passen, statt eine Pauschallösung zu verkaufen.
Wir begleiten den Schaden
In der Bootsversicherung bearbeiten wir Schäden selbst. Diese Erfahrung hilft, wenn nach einem Maschinenschaden oder Brand im Clubhaus mit dem Versicherer über den Neuwert verhandelt wird.
Kostenlos für die Anlage
Unsere Vergütung zahlt der Versicherer. Für den Golfclub oder Betreiber fällt kein Honorar an, und Sie haben seit 1989 denselben Familienbetrieb am Telefon.
Häufige Fragen
Fragen und Antworten
Wer haftet für Schäden durch verirrte Golfbälle?
Zunächst der Spieler, der den Schlag ausgeführt hat.
Lässt er sich nicht ermitteln oder liegt die Bahn erkennbar zu nah an öffentlichem Grund ohne
ausreichende Sicherung, springt regelmäßig die Betriebshaftpflicht des Platzbetreibers ein.
Sind Golfclub-Mitglieder noch über den Verband versichert?
Nein.
Die frühere Pauschalversicherung über den Deutschen Golf Verband ist seit 2022 entfallen.
Golfer benötigen eine eigene Haftpflicht,
und Clubs müssen ihren Betriebsschutz eigenständig organisieren.
Braucht ein Golfclub eine D&O-Versicherung?
Ist die Anlage als eingetragener Verein organisiert,
haftet der ehrenamtliche Vorstand bei grober Fahrlässigkeit persönlich,
etwa bei Steuerfehlern oder falsch geführten Verträgen.
Eine D&O deckt dieses Risiko ab.
Sind Golfcarts über die Betriebshaftpflicht mitversichert?
Nein, in der Regel nicht.
Motorisierte Golfcarts brauchen je nach Bauart und Zulassung eine eigene Kfz-Haftpflicht,
die separat abgeschlossen wird.
Was kostet die Versicherung für eine Golfanlage?
Eine Betriebshaftpflicht mit Ballwurf-Einschluss beginnt bei etwa 400 Euro im Jahr für eine
kleinere Anlage.
Mit Maschinen, Gebäude und Inhalt liegen viele 18-Loch-Anlagen zwischen 2.800 und 5.700 Euro im
Jahr.
Was passiert bei Sturmschäden auf dem Platz?
Umgestürzte Bäume oder abgedeckte Dächer am Clubhaus fallen unter die Gebäudeversicherung mit
Sturmklausel.
Verletzt ein umstürzender Baum einen Spieler,
kann zusätzlich die Verkehrssicherungspflicht des Betreibers greifen,
wenn erkennbare Gefahrenbäume nicht kontrolliert wurden.
NAMMERT Versicherungsmakler
Angebote für Golfplatz anfordern
Die empfohlenen Versicherungen sind angekreuzt.
Ändern Sie, was nicht passt; wir vergleichen.
Danke, Ihre Anfrage ist bei uns.
Wir melden uns innerhalb eines Werktags. Wenn etwas eilt: 03375 / 29 12 77.